
国立がん研究センターの「最新がん統計」によると、2023年に新たにがんと診断された人は全国で993,469例(男性556,059例・女性437,406例)にのぼります。生涯でがんに罹患する確率は男性61.1%・女性50.1%で、いずれも「2人に1人」という水準です(2023年データに基づく)。罹患数が多い部位は、総数では大腸・肺・胃・乳房・前立腺の順です。
患者数が多い背景には高齢化がありますが、一方で医療の進歩により、がんは以前ほど「不治の病」ではなくなってきました。同センターによれば、2018年にがんと診断された人の5年相対生存率は男女計64.8%(男性63.2%・女性66.8%)で、治療をしながら暮らしを続ける方も少なくありません。
だからこそ考えておきたいのが、治療期間中の「住宅ローンの返済」です。生命保険は死亡時の保障が中心で、がんと診断されたあとの生活や毎月のローン返済までは必ずしもカバーされません。住宅ローンは長期にわたって毎月の支払いが続くため、がんに備える「がん団信(がん保障付き団体信用生命保険)」を検討する意味は大きいといえます。
そこでこの記事では、「がん」と診断されたときに住宅ローンの負担が軽くなる・なくなる保障が付いた住宅ローンを、主要な銀行ごとに横並びで比較します。各行の「金利上乗せなしで付く保障」と「金利を上乗せして手厚くできる保障」を整理しました。掲載内容は2026年9月時点で各行公式サイトを確認したものです。最新の保障内容・上乗せ金利・年齢条件は各金融機関の公式サイトでご確認ください。
がん団信の比較早見表
| 銀行 | 金利上乗せなしで付く保障 | 上乗せで手厚くできる保障 | 特約付き団信の加入年齢 |
|---|---|---|---|
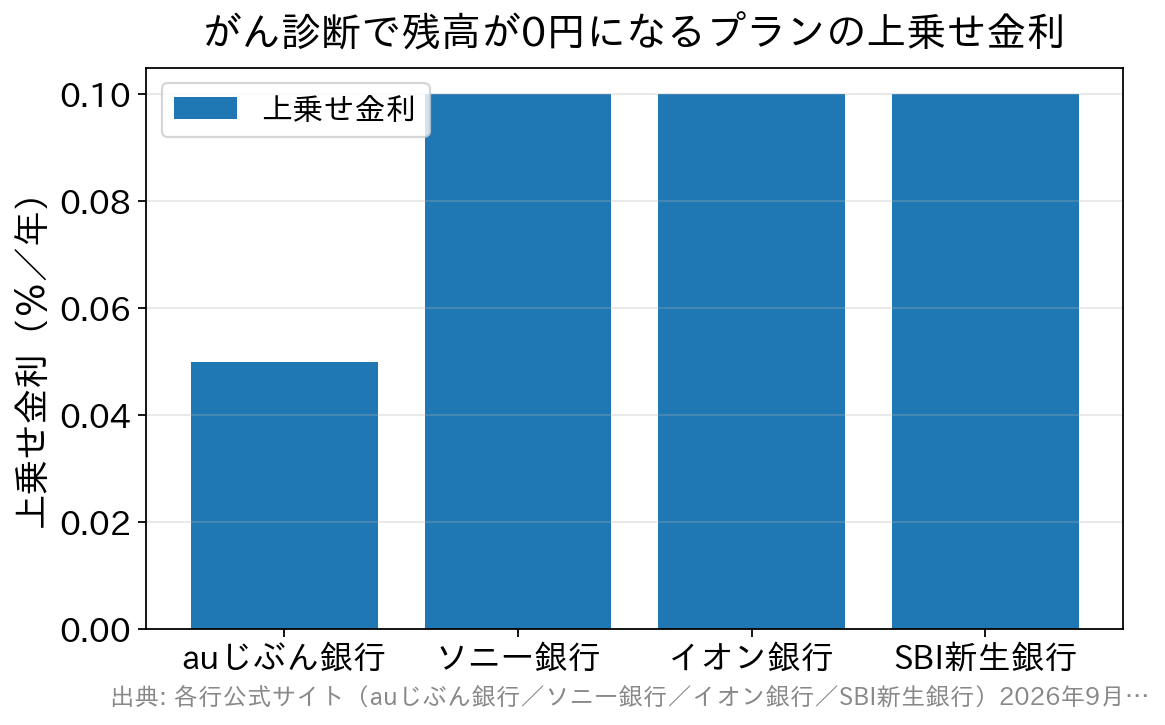
| auじぶん銀行 | がん50%保障団信(がん診断で残高50%+4疾病50%+全疾病長期入院保障) | がん100%保障団信 年0.05%/がん100%保障団信プレミアム 年0.15% | 50歳以下 |
| ソニー銀行 | がん団信50(がん診断で残高50%) | がん団信100 年0.1%(残高0円+診断給付金100万円)/3大疾病団信・生活習慣病団信 各年0.2% | 満50歳未満 |
| イオン銀行 | 全疾病団信(就業不能を保障・上乗せ0%) | がん保障付 年0.1%(がん診断で残高0円)/8疾病保障プラス付 年0.3% | 各商品の公式条件を要確認 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | スゴ団信 3大疾病50プラン(3大疾病50%+全疾病保障) | 3大疾病100プラン 40歳未満 年0.2%/40歳以上 年0.4% | 50歳以下・50歳超でプランが異なる |
| SBI新生銀行 | 一般団信/全疾病保障付団信(いずれも上乗せなし) | ガン団信 年0.1%(がん診断で残高0円/全疾病保障付団信とは併用不可) | 20〜49歳(完済時80歳未満) |
※上乗せ金利・保障内容・付帯できる年齢は改定されることがあります。特約付きの団信は加入時の年齢に上限がある銀行が多いため、借り換えでがん団信を付けたい方はとくに条件をご確認ください。
比べるときに見るべき5つのポイント
「がん保障が付く」という一言でまとめてしまうと、実際の中身は銀行ごとにかなり違います。次の5点を同じ順番で確認すると、横並びで比較しやすくなります。
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| ①上乗せ金利 | 0%か、年0.05〜0.3%程度か | 総返済額に直結する。基本の適用金利とセットで比べる |
| ②保障の割合 | 残高の50%か100%か | 50%保障は上乗せなしで付く銀行が多い |
| ③一時金・給付金 | 診断給付金・先進医療給付・入院一時金の有無 | 治療費や生活費に充てられる現金があるかどうかの差 |
| ④免責期間・対象外 | 加入日から90日程度の免責期間/上皮内がん等の扱い | 多くの銀行で上皮内がん・所定の皮膚がんは対象外 |
| ⑤加入できる年齢 | 50歳前後を境に選べるプランが変わる | 年齢を過ぎると一般団信のみになる銀行もある |
とくに④は見落とされがちです。がん保障は加入直後に発症したケースを対象外とする設計が一般的で、auじぶん銀行・ソニー銀行・SBI新生銀行はいずれも責任開始日から90日以内の診断確定は保障の対象外と公式に明記しています。
auじぶん銀行
ネット銀行の中でも団信の手厚さで人気が高いのがauじぶん銀行です。金利の上乗せなしで「がん50%保障団信」が付帯し、所定のがんと診断されると住宅ローン残高の50%が保障されます。さらに同じプランに、急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病保障(残高50%)と、精神障害を除くすべての病気・ケガを対象とした全疾病長期入院保障(残高100%)・月次返済保障が含まれます。上乗せ0%でここまでカバーされるのが特徴です。
より手厚くしたい場合は、がんと診断された時点で残高が0円になる「がん100%保障団信」(上乗せ年0.05%)、これに4疾病100%保障とがん診断給付金100万円・上皮内がん等の給付金50万円・がん先進医療給付(通算2,000万円)などが加わる「がん100%保障団信プレミアム」(上乗せ年0.15%)が選べます。特約付きの団信は50歳以下の方が対象で、51歳以上は一般団信またはワイド団信(上乗せ年0.3%)となります。引受保険会社はライフネット生命保険です。
auじぶん銀行の公式サイトはコチラ
ソニー銀行
がん保障の充実度で、auじぶん銀行と並んで検討したいのがソニー銀行です。金利上乗せなしの「がん団信50」で、所定のがんと診断されると住宅ローン残高の50%が保障されます。
金利を年0.1%上乗せすれば「がん団信100」にアップグレードでき、がんと診断確定した時点で住宅ローン残高が0円になるうえ、がん診断給付金100万円も受け取れます。さらに、がん先進医療給付金(通算1,000万円)、上皮内がん・皮膚がん診断給付金50万円も付きます。急性心筋梗塞・脳卒中まで広げる「3大疾病団信」、短期から長期までの入院を保障する「生活習慣病団信」は、いずれも上乗せ年0.2%です。保障特約付きの団信は加入時年齢が満50歳未満で、すでにがん・上皮内がんにかかったことがある場合は申し込めません。引受保険会社はクレディ・アグリコル生命保険です。
ソニー銀行の公式サイトはコチラ
イオン銀行
日本を代表する流通グループ、イオンが展開するイオン銀行の住宅ローンは、生活密着型の設計が魅力です。上乗せ金利0%の「全疾病団信」が用意されており、所定の就業不能状態が15日を超えて続くと毎月の返済額が保障され、1年を超えて続くとローン残高が0円になります(保険料はイオン銀行負担)。
がんに手厚く備えたい場合は、年0.1%の上乗せで「がん保障付住宅ローン」を選べ、所定のがんと診断されると住宅ローン残高が0円になります。さらに年0.3%の上乗せで「8疾病保障プラス付住宅ローン」を付ければ、がんに加えて7つの特定疾病による就業不能と、非自発的な失業への補償まで対象を広げられます(居住不能信用費用保険を付ける場合はさらに年0.05%の上乗せ)。詳しい条件・加入年齢は公式サイトでご確認ください。
イオン銀行の公式サイトはコチラ
ドコモSMTBネット銀行(旧・住信SBIネット銀行)
日本最大級のネット専業銀行であるドコモSMTBネット銀行は、上乗せ金利なしで付く「スゴ団信」が特徴です。50歳以下の方が対象の「3大疾病50プラン」では、がん・脳卒中・急性心筋梗塞で所定の状態になったときに残高の50%を保障し、あわせて全疾病保障(精神障害等を除くすべての病気・ケガによる就業不能を保障)と重度ガン保険金前払特約・先進医療特約が基本付帯されます。
3大疾病で残高が0円になる「3大疾病100プラン」を選ぶ場合の上乗せ金利は、40歳未満で年0.2%、40歳以上で年0.4%です。50歳超で借り入れる場合はプラン構成が変わるため、最新の内容は公式サイトでご確認ください。健康上の理由がある方向けのワイド団信も用意されています。引受保険会社はSBI生命保険です。
ドコモSMTBネット銀行の公式サイトはコチラ
SBI新生銀行
全国に実店舗を構えつつ、諸費用の分かりやすさで人気なのがSBI新生銀行です。団信も見直しが進み、すべての病気・ケガによる就業不能状態に備える「全疾病保障付団信」を、金利の上乗せなし・負担ゼロで付帯できます。就業不能状態が続いている間は毎月の返済額が保障され、所定の期間を超えて続いた場合には残高が0円になります。基本となる一般団信も上乗せ0円のため、コストを抑えつつ保障を確保しやすいのが強みです。
がんに重点的に備えたい場合は、金利を年0.1%上乗せする「ガン団信」を選べ、所定のがんと診断確定された時点で住宅ローン残高が0円になります。3つのプラン(一般団信・全疾病保障付団信・ガン団信)はいずれか1つのみの選択で、併用はできません。全疾病保障付団信とガン団信の加入年齢は20〜49歳(完済時80歳未満)、一般団信は20〜65歳です。店舗相談とオンライン手続きの両方に対応し、SBIグループとしての安心感がある点も、選択肢として検討する価値があります。
SBI新生銀行の公式サイトはコチラ
結局どの銀行を選べばいい?
どの銀行の保障を選ぶかは、ご自身が重視するリスクによって変わります。「とにかくがんに特化して備えたい」なら、上乗せ年0.05%で残高が0円になるauじぶん銀行、上乗せ年0.1%で残高0円+診断給付金100万円が付くソニー銀行、同じく年0.1%で残高が0円になるイオン銀行(がん保障付)やSBI新生銀行(ガン団信)が候補です。がんに限らず幅広い病気・ケガに備えたいなら、負担ゼロで全疾病保障を付けられるSBI新生銀行や、3大疾病50%と全疾病保障が上乗せなしで付くドコモSMTBネット銀行も検討したいところです。
ポイントは、金利の上乗せ幅と保障範囲のバランスです。がん50%保障や全疾病保障のように上乗せなしで付く保障もあれば、残高を0円にするために年0.05〜0.3%程度の上乗せが必要な保障もあります。上乗せ金利は、基本の適用金利に足して総返済額で比べるのが確実です。無理のない範囲で、必要な保障を選びましょう。
がん団信を選ぶときのよくある質問
Q. がん団信に入れば、がん保険は不要ですか?
A. 目的が異なります。がん団信は「住宅ローンの返済」を保障するもので、治療費・入院費や当面の生活費までは必ずしもカバーしません。手元の資金が必要な場面には、がん保険や医療保険との役割分担で考えるのがおすすめです。
Q. 「がん50%保障」と「がん100%保障」はどう違いますか?
A. がん50%保障は、がんと診断されると住宅ローン残高の半分が保障されます(多くは金利上乗せなし)。がん100%保障は残高が0円になりますが、年0.05〜0.1%程度の金利上乗せが必要になるのが一般的です。診断給付金などの一時金が付くかも銀行によって異なります。
Q. 上皮内がんでも保障されますか?
A. 上皮内がんや、悪性黒色腫以外の皮膚がんは保障の対象外としている銀行が一般的です(auじぶん銀行・ソニー銀行・SBI新生銀行はいずれも公式に明記)。一方で、がん100%保障団信プレミアム(auじぶん銀行)やがん団信100(ソニー銀行)のように、上皮内がん等を給付金の対象としているプランもあります。
Q. 年齢による制限はありますか?
A. がん保障などの特約付き団信は、加入時の年齢を「50歳以下」「満50歳未満」「20〜49歳」などに制限している銀行が多くあります。借り換えでがん団信を付けたい場合は、年齢条件に達する前に検討するとよいでしょう。
Q. 申し込めばすぐに保障が始まりますか?
A. がん保障は、責任開始日(借入日)からその日を含めて90日以内にがんと診断確定された場合は対象外とする銀行が一般的です。この免責期間の扱いは各行の「被保険者のしおり」に記載されているため、申し込み前に必ずご確認ください。