(2026年9月更新)
フラット35からフラット35への借り換えは制度上できる。ただし2026年9月の金利では負担が増える
フラット35から別のフラット35への借り換えは、制度上まったく問題なく行えます。取扱金融機関を変えて借り換えることも、同じ金融機関のなかで借り換えることも可能です。多くの銀行は自社から自社への借り換えができないため勘違いされがちですが、フラット35は違います。
問題は損得のほうです。「借り換えられる」ことと「借り換えて得をする」ことはまったく別の話で、2026年9月のフラット35の適用金利は年3.460%(返済期間21年以上35年以下・融資率9割以下・新機構団信付き/住宅金融支援機構の最頻金利)。前月の年3.290%からさらに上がり、記事を前回更新した7月(年3.140%)と比べても0.32ポイント高い水準です。すでに2%台以下の金利で借りている人が、いまフラット35へ借り換えても金利は下がりません。
2026年9月のフラット35の適用金利は年3.460%(21年以上35年以下・9割以下)
フラット35は住宅金融支援機構と民間金融機関が提携して提供する全期間固定金利型の住宅ローンです。金利は毎月見直され、申込時ではなく融資実行時の金利が適用されます。2026年9月に適用される最頻金利(新機構団信付き)は次のとおりです。
| 返済期間・融資率 | 2026年9月の金利 | 前月(8月) | 前月比 |
|---|---|---|---|
| 21年以上35年以下・融資率9割以下 | 年3.460% | 年3.290% | +0.17pt |
| 21年以上35年以下・融資率9割超 | 年3.570% | 年3.400% | +0.17pt |
| 20年以下(フラット20)・融資率9割以下 | 年3.140% | 年2.970% | +0.17pt |
| 20年以下(フラット20)・融資率9割超 | 年3.250% | 年3.080% | +0.17pt |
※住宅金融支援機構が公表する最頻金利(新機構団信付き)。取扱金融機関によって上乗せ・引下げがあります。借り換え(借換融資)の場合は融資率にかかわらず9割以下の金利が適用されるため、借り換えで見るべき数字は年3.460%(返済期間21年以上)と年3.140%(20年以下)です。
注目したいのは上がり方の連続性です。6月に現行制度(2017年10月)以降はじめて3%を超え(年3.210%)、7月はいったん年3.140%へ下がったものの、8月に年3.290%、9月に年3.460%と2か月連続で引き上げられました。「そのうち下がるはず」と待つ前提で借り換えを設計すると、前提のほうが先に動きます。判断材料は相場観ではなく、いま自分に適用されている金利です。
【当社調べ】2026年9月は実測127件のうち106件が引き上げ、引き下げはゼロ
当社編集部では毎月、各金融機関の住宅ローン金利ページを実際に開いて表示金利を確認し、集計しています。2026年9月は14の金融機関・機関の公式サイトを確認し、127件の適用金利を集計しました(当社調べ・2026年9月1日確認)。前月と比較できた127件の内訳は、引き上げ106件・据え置き21件・引き下げ0件でした。
7月は前月と比較できた113件のうち69件が引き下げでしたが、2か月で状況が反転し、当社が実測した範囲では引き下げが1件もない月になりました(集計対象の件数は月によって異なります)(フラット35・フラット50の19件は、機構が公表する同一の最頻金利を取扱各社の行として計上したものです)。個別の適用金利は各金融機関の公式サイトの表示が正となります。
試算:残高2,500万円・残り20年・金利2.500%の人が、いまフラット35へ借り換えると?
過去にフラット35や民間の長期固定型で「住宅ローン残高2,500万円/残りの返済期間20年/金利年2.500%」で借りている人をモデルに、2026年9月時点の金利で借り換えた場合を試算します。
①現在の返済(借り換えをしない場合)
| 住宅ローン残高 | 残りの返済期間 | 金利 | 毎月の返済額(概算) | 総返済額 |
|---|---|---|---|---|
| 2,500万円 | 20年 | 年2.500% | 132,476円 | 約3,179万円 |
②借り換えにかかる諸費用
借り換えは「新しく住宅ローンを契約し直す」手続きなので、金利とは別に諸費用がかかります。借り換えをしない場合の諸費用は当然0円です。
| 項目 | 借り換えなし | 楽天銀行【フラット35】 | SBIアルヒ【フラット35】 | SBI新生銀行(20年固定) |
|---|---|---|---|---|
| 融資事務手数料(税込) | 0円 | 247,500円 (借入額×0.99%・返済口座を楽天銀行に指定した場合/最低165,000円) | 517,000円 (借入額×2.20%=550,000円から33,000円の割引を適用※) | 550,000円 (借入額×2.20%の定率型) |
| 保証料 | 0円 | 0円 | 0円 | 0円 |
| その他費用(概算) | 0円 | 約200,000円 ※抵当権設定・司法書士報酬・収入印紙代などの概算。条件により異なります。 | ||
| 合計(概算) | 0円 | 約45万円 | 約72万円※ | 約75万円 |
※SBIアルヒは、Web申込かつ電子契約を利用した場合に1債権あたり33,000円(税込)を差し引く割引(2026年3月2日〜2027年3月31日)を適用した金額です。かつての「ARUHIダイレクトで事務手数料が半額(1.10%)」という割引は現在は行われていません(現行は借入額×2.20%・最低220,000円)。楽天銀行は返済口座に楽天銀行以外を指定すると1.43%(税込)になります。同じフラット35でも、手数料率が1.2ポイント違えば2,500万円の借り換えで約30万円の差になります。
③借り換え後の毎月返済額・総返済額
| 項目 | 借り換えなし | 楽天銀行【フラット35】 | SBIアルヒ【フラット35】 | SBI新生銀行(20年固定) |
|---|---|---|---|---|
| ローン残高(元本) | 2,500万円 | |||
| 借入期間 | 20年(元利均等返済) | |||
| 金利(2026年9月) | 年2.500% | 年3.140% | 年3.140% | 年4.050% |
| 毎月の返済額 | 132,476円 | 140,408円 | 140,408円 | 152,155円 |
| 返済額合計 | 約3,179万円 | 約3,370万円 | 約3,370万円 | 約3,652万円 |
※フラット35は返済期間20年以下=フラット20の金利(2026年9月・年3.140%/新機構団信付き)で試算。SBI新生銀行は20年固定(借り換え・2026年9月/年4.050%=自己資金10%以上の優遇適用時)で試算しています。
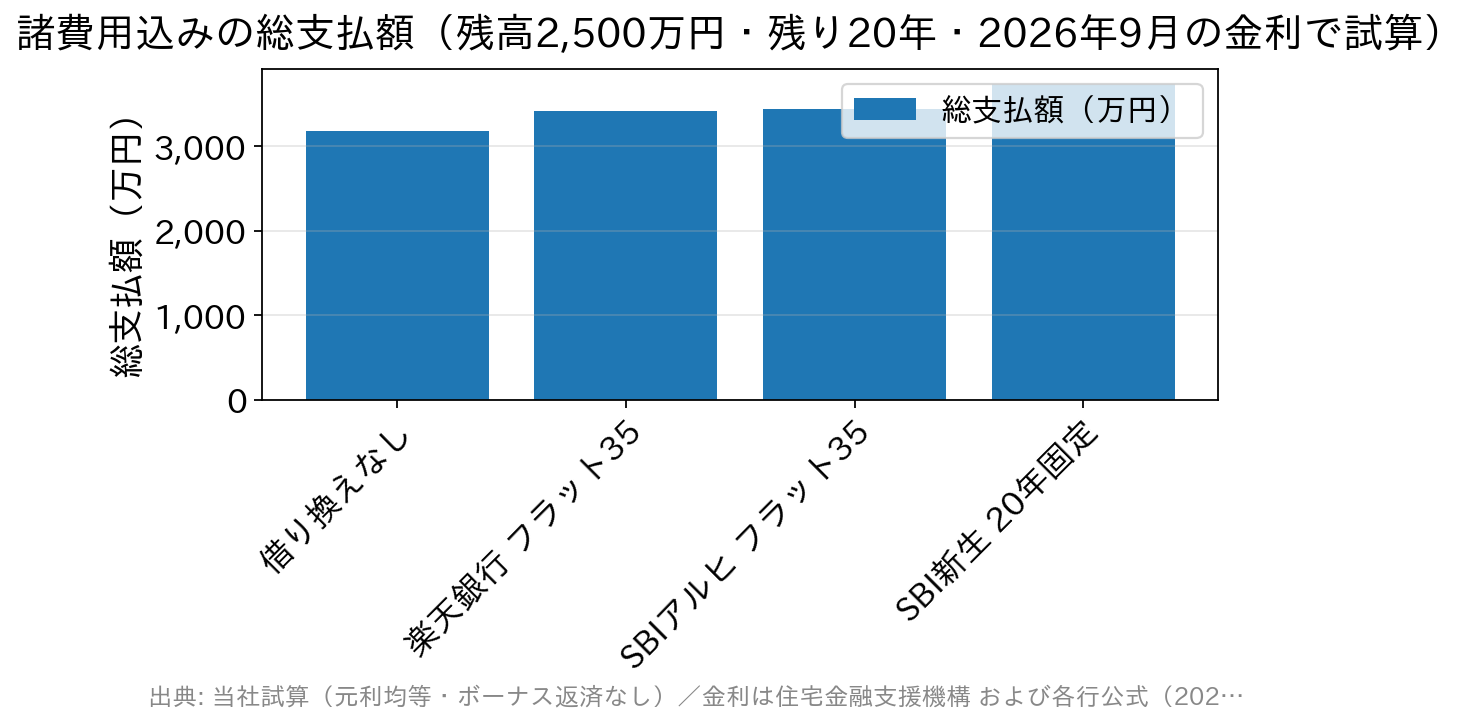
④諸費用まで含めた総支払額
| 項目 | 借り換えなし | 楽天銀行【フラット35】 | SBIアルヒ【フラット35】 | SBI新生銀行(20年固定) |
|---|---|---|---|---|
| 総支払額(返済額+諸費用) | 約3,179万円 | 約3,415万円 | 約3,441万円 | 約3,727万円 |
| 差額 | — | 約236万円の増加 | 約262万円の増加 | 約548万円の増加 |
※シミュレーションは当サイトによる概算です(元利均等返済・ボーナス返済なし・万円未満は四捨五入)。実際の返済額は各金融機関のシミュレーションで試算できます。
金利年2.500%で借りている人が2026年9月時点でフラット35へ借り換えると、毎月の返済額も総支払額も増えます。しかも7月の試算(増加額は約139万〜約437万円)と比べて、わずか2か月で不利の幅が約100万円ずつ広がりました。かつてこのページで紹介していた「低金利への借り換えで数百万円の節約」は金利が1%台だった時期の話で、2026年の水準ではそのまま当てはまりません。借り換えの提案を受けたときは、必ず「いまの自分の適用金利」と「借り換え後の金利+諸費用」を並べて確認してください。実際、フラット35へ借り換えた人の8割以上は金利差1.0%未満で実行しているという調査もあり、わずかな差で動くほど諸費用の重みが効いてきます。
それでもフラット35→フラット35の借り換えを検討する価値があるケース
借り換えが無意味になったわけではありません。金利差ではなく「保障」「手数料」「返済期間」を目的にした借り換えには、いまも合理性があります。
| 検討する価値があるケース | 理由・見るポイント |
|---|---|
| いまの適用金利が年4%前後以上 | かなり以前に借りたフラット35や旧住宅金融公庫の融資などが該当。2026年9月のフラット35(年3.460%/21年以上35年以下・9割以下)を明確に上回るなら、諸費用を含めても効果が出る可能性がある |
| 団信の内容を見直したい | 現在の「新機構団信」になる前にフラット35を契約している場合、借り換えによって以前より充実した内容の団信に加入できる場合がある |
| 団信を付けずに金利を下げたい | フラット35は団信への加入が任意で、加入しない場合の金利は団信付きの借入金利−0.200%(住宅金融支援機構)。ただし万一の際に債務が残る点は要注意 |
| 3大疾病などの保障を厚くしたい | 新3大疾病付機構団信は年0.240%上乗せ、デュエット(ペア連生団信)は年0.180%上乗せ(機構公表の注記)。保障と金利のバランスで判断する |
| 諸費用を抑えたい | 同じフラット35でも融資事務手数料は取扱金融機関で大きく違う(借り換えで楽天銀行0.99%・SBIアルヒ2.20%など)。金利が同じなら手数料差がそのまま損得になる |
| 子育て世帯・若年夫婦世帯 | 【フラット35】子育てプラスは、2026年3月から借り換えでも利用できるようになった。要件は取扱金融機関で確認を |
団信の扱いは住宅金融支援機構のFAQに明記されています。またフラット35には、住宅性能や家族構成をポイントで評価して金利を引き下げる制度もあり、条件に当てはまれば実質負担は表面の金利より下がります。引下げ幅や適用条件はフラット35Sの解説記事で整理しています。「表面の金利」だけで判断しないのが金利上昇局面のコツです。
変動金利への借り換えはどうか|日銀の結論は9月18日に出る
固定から固定への借り換えでメリットが出にくい局面では、変動金利への借り換えが選択肢に挙がります。当社が2026年9月1日に各行公式で実測した借り換え向けの変動金利は、年0.950%(りそな銀行・融資手数料型)から年1.750%(ドコモの銀行(旧・住信SBIネット銀行)WEB申込コース)まで開きがあり、フラット35より低い水準にあります。
ただし変動金利には金利上昇リスクがあります。日本銀行は2026年6月に政策金利を1.0%程度へ引き上げており、次の金融政策決定会合は2026年9月17日・18日に開かれ、結果は18日に公表されます(日本銀行の公表日程)。追加利上げの公算が大きいと複数の報道機関が伝えていますが、本記事の執筆時点で決定は出ていません。
あわせて押さえておきたいのが、政策金利が動いても、それがそのまま翌月の返済額に反映されるわけではないことです。一般に「政策金利 → 短期プライムレート → 各行の変動金利の基準金利 → 既存契約への適用 → 返済額への反映」と何段階も挟み、多くの金融機関は年2回(4月・10月)の基準日で見直します。さらに契約によっては5年ルール(適用金利が変わっても5年間は返済額を据え置く)や125%ルール(見直し後の返済額は従前の1.25倍まで)が付いており、返済額の変化はさらに後ろにずれます。ルールの有無も反映時期も金融機関と契約ごとに異なるので、まずは手元の返済予定表と契約書を確認してください。
固定から固定への借り換えは、金利変動リスクを負わないまま返済額を確定できるのが最大の利点です。金利差が出ないなら無理に動かない、という判断も立派な選択です。借り換え全般の判断軸は金利上昇局面でも借り換えを検討する価値がある3つのケースで詳しく整理しています。
よくある質問
Q. 同じ金融機関のフラット35から、同じ金融機関のフラット35へ借り換えできますか?
A. できます。フラット35は取扱金融機関を変えても、同じ金融機関のなかでも借り換えが可能です。ただし新規の融資として審査を受け直し、事務手数料や登記費用などの諸費用があらためて発生します。
Q. いま年2%前後でフラット35を借りています。借り換えるべきですか?
A. 金利目的なら合理的ではありません。2026年9月のフラット35は年3.460%(21年以上35年以下・融資率9割以下)で、年2%前後から借り換えると金利は上がり、諸費用の分もそのまま負担増になります。保障内容の見直しなど別の目的がある場合に限り検討対象です。
Q. 借り換えで返済期間を延ばせますか?
A. フラット35の返済期間は「80歳−申込時年齢」と35年のいずれか短い年数が上限で、借換融資には別途の要件があります。期間を延ばせば毎月の負担は下がりますが、利息が増えて総支払額は増えます。上限と要件は住宅金融支援機構と取扱金融機関の案内で確認してください。
Q. 借り換えると団信は入り直しになりますか?
A. 新しい借入として団信に加入し直すことになり、健康状態によっては加入できない場合があります。持病がある方は借り換えありきで進めず、団信の引受可否を先に確認してください。加入しない選択もでき、その場合の金利は団信付きから0.200%引き下げられます。
Q. 損得の判断に最低限そろえるべき数字は何ですか?
A. ①現在の借入残高 ②残りの返済期間 ③現在の適用金利 ④借り換え後の金利 ⑤諸費用の合計、の5つです。①〜③は手元の返済予定表に載っています。この5つがそろえば、各金融機関のシミュレーションで損得はその場で判定できます。
まとめ:借り換えの可否ではなく「下がるかどうか」を数字で確かめる
フラット35からフラット35への借り換えは制度上いつでも可能です。しかし2026年9月のフラット35は年3.460%(21年以上35年以下・融資率9割以下・新機構団信付き)で、8月から2か月連続の引き上げ。低金利期に借りた人にとって、金利を下げる目的の借り換えは現時点では成立しません。必要なのは「借り換えられるか」の確認ではなく、「いまの適用金利」と「借り換え後の金利+諸費用」を数字で並べることです。
そのうえで、保障内容の見直し・諸費用の削減・返済期間の再設計といった目的があるなら、いまでも検討する価値は十分にあります。
民間の住宅ローンを含めて比較するなら、SBI新生銀行も選択肢の一つです。保証料0円・一部繰上返済手数料0円(1円から何度でも)に加え、上乗せ0円で加入できる全疾病保障付団信(2026年3月2日開始)を用意しており、変動金利はSBIハイパー預金の優遇適用で年0.990%(借り換え・2026年9月)。店舗相談とオンライン手続きの両方に対応しているため、数字の比較と対面の相談を両方したい人には使いやすい銀行です。なお融資事務手数料は借入金額×2.20%(税込)の定率型で、かつての一律110,000円(税込)の定額型や、要介護状態を保障する「安心保障付団信」(介護保障団信)は現在は取り扱っていません。
金利・手数料・団信の条件は毎月のように改定されます。最新の適用金利と取り扱い状況は、必ず各金融機関の公式サイトでご確認ください。