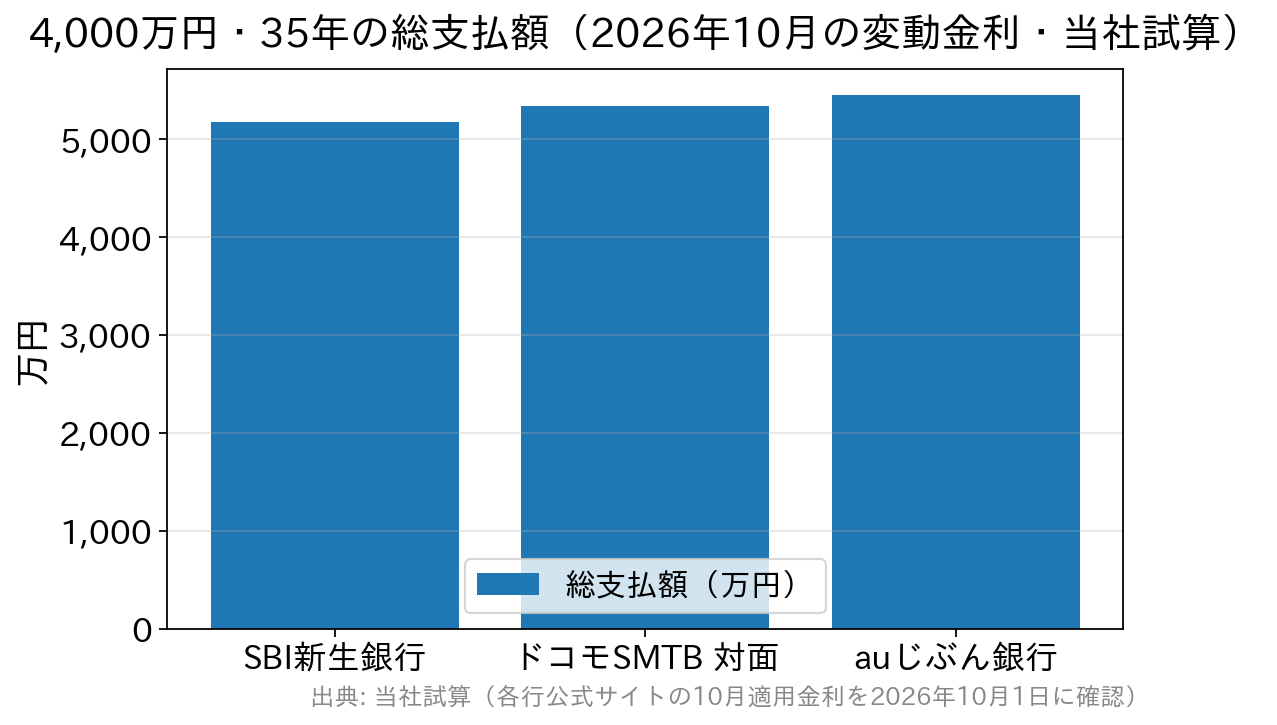
2026年10月の変動金利で4,000万円・35年を比べると、総支払額が最も少ないのはSBI新生銀行で、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コース、auじぶん銀行の順になります(当社試算)。3行とも保証料0円・一部繰上返済手数料0円・事務手数料2.20%(税込)という土台は同じで、違いが出るのは金利の水準と、上乗せ0円で付く団信(疾病保障)の中身です。
このページでは、金利・総支払額・団信・見落としやすい条件の4つを横並びで整理します。
2026年10月に変わった比較の前提
- 変動金利が3行とも上昇:日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート)の誘導目標を1.0%程度から1.25%程度へ引き上げました(日本銀行「金融市場調節方針の変更について」)。これを受けて、10月は3行とも新規借入の変動金利を引き上げています。
- ドコモSMTBネット銀行は申込ルートが対面相談コースへ:同行の住宅ローン「WEB申込コース」は、2026年10月30日(金)17時で仮審査申込の受付を終了します(予定)。それまでに仮審査を申し込んだ人はWEB申込コースで手続きを続けられますが、以降は銀行代理業者が窓口となる「対面相談コース」での申込みになります。本ページの比較も対面相談コースの条件で行っています。
- 商号変更:住信SBIネット銀行は2026年8月3日付で「株式会社ドコモSMTBネット銀行」へ商号を変更しました。金融機関コード・支店番号・口座番号に変更はありません。
また、これらの銀行には「物件価格や自己資金の割合で金利が変わる」「携帯・電気などのセット利用や預金連携で金利が下がる」「審査結果によって金利が上乗せされる」といった仕組みがありますので、ご自身に当てはまる優遇条件と上乗せの有無を確認しておくようにしてください。
最初に 各銀行の特徴を確認
 |
 |
 |
|
| 概要 |
auじぶん銀行の住宅ローンは、借入時の年齢が50歳以下なら「がん50%保障団信」が上乗せ金利なしで付くのが最大の特徴です。がんは”診断確定”の時点で残高が半分になり、急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病も所定の状態で50%保障されます。 スマホで申込から契約後の手続きまで完結し、au・じぶんでんきなどとのセット利用で金利が下がる「住宅ローン金利優遇割」を用意しています。50歳以下で一般団信だけを選ぶ人向けの「一般団信限定金利」もあります。 |
ドコモSMTBネット銀行の住宅ローンは、団信「スゴ団信」の守備範囲の広さが持ち味です。全疾病保障が基本付帯し、借入時50歳以下なら3大疾病50プランも上乗せ0円。この団信は対面相談コースでも同じく付きます。 対面相談コースは、SBIマネープラザなどの銀行代理業者の店舗やオンラインで、資金計画から契約まで専任スタッフに相談しながら進められるのが特徴です。一方で、審査結果による金利の上乗せ幅は最大年0.55%と、WEB申込コース(年0.1〜0.3%)より広く設定されています。 |
SBI新生銀行の住宅ローン(パワースマート住宅ローン)は、2026年10月時点で3行のなかで最も低い変動金利を提示しています(自己資金10%以上の優遇金利)。保証料0円・一部繰上返済手数料0円に加え、全疾病保障付団信も上乗せ0円(借入時20〜49歳)です。 事務手数料は借入金額×2.20%(税込)の定率型です。SBI証券と連携する「SBIハイパー預金」を使うと変動金利が通常金利から年0.09%下がる優遇もあります(自己資金優遇との併用は不可)。原則として仮審査がなく、本審査のみで手続きが進む点も他の2行と異なります。 |
それでは、借入金額4,000万円・借入期間35年で住宅ローンを組んだ場合の返済額を試算してみましょう。
4,000万円借りた際のシミュレーション(2026年10月の変動金利)
| 項目名 | |
|
|
| 商品名 | 住宅ローン 全期間引下げプラン・変動金利 |
住宅ローン 対面相談コース 通期引下げプラン・変動金利 |
パワースマート住宅ローン 変動金利(半年型)・手数料定率タイプ |
| 借入金額 | 4,000万円 ※ボーナス返済額は0円 |
||
| 借入期間 | 35年 | ||
| 返済方法 | 元利均等返済 | ||
|
金利(変動金利) 2026年11月 |
年1.734%(全期間引下げプラン・物件価格の80%以内で新規借り入れの場合) ※1 (新規借り入れ・物件価格80%以下) |
年1.600%(物件価格80%以下)※2 | 年1.410%(自己資金10%以上)※3 |
|---|---|---|---|
| 毎月の返済額 | 約127,000円 | 約124,000円 | 約121,000円 |
| 返済額合計 ※元金+利息 |
約5,339万円 | 約5,227万円 | 約5,070万円 |
|
事務手数料(税込) |
880,000円 ※借入金額の2.20%(税込) |
880,000円 ※借入金額の2.20%(税込) |
880,000円 ※借入金額の2.20%(税込) |
| 保証料 | 0円※4 | 0円 | 0円 |
| 団体信用生命保険料 | 0円(各行とも一般団信・所定の疾病保障まで上乗せ0円) | ||
| その他費用 原則共通 |
180,000円 ※概算値。抵当権設定・司法書士費用などを含みます。条件によって異なります。 |
180,000円 ※概算値。抵当権設定・司法書士費用などを含みます。条件によって異なります。 |
180,000円 ※概算値。抵当権設定・司法書士費用・印紙代などを含みます。条件によって異なります。 |
| 合計 | 約5,445万円 | 約5,333万円 | 約5,176万円 |
※上記は当社試算です(当編集部が2026年10月1日に各行公式サイトで確認した10月適用の変動金利を用い、元利均等返済・ボーナス返済なし・全期間にわたって金利が変わらない前提で計算)。変動金利は将来変わるため、総返済額はあくまで現時点の金利が続いた場合の目安です。
※1 50歳以下でがん50%保障団信に加入する場合の通常金利です。審査の結果によっては保証付金利プランとなる場合があり、この場合には上記の金利とは異なる金利となります。物件価格の80%超でお借り入れの場合は年0.045%、借入期間35年1ヶ月以上の場合は年0.1%が上乗せとなります。
※2 対面相談コースの金利です。物件価格の80%超では年1.70%となります。審査結果により年0.1%~0.55%の上乗せとなる場合があります。借入期間35年超では、35年超~40年以内は年0.07%、40年超~50年以内は年0.15%が上乗せされます。
※3 自己資金10%以上(借入金額が物件価格の90%以内)の場合の優遇金利で、借り換えは対象外です。借入期間が35年を超える場合は年0.1%の上乗せとなります。
※4 審査の結果、保証会社を利用する場合は、保証料相当額を上乗せした金利が設定されますが、別途発生する保証料はありません。
総支払額の差は約268万円、ただし前提つき
3行の総支払額(元金+利息+事務手数料+その他費用)の差は、最少のSBI新生銀行と最大のauじぶん銀行で約268万円です。SBI新生銀行とドコモSMTBネット銀行(対面相談コース)の差は約156万円でした。
ただし、この差は「今の金利が35年続いたら」という前提の上に成り立っています。10月のように政策金利の変更に合わせて変動金利が動けば、差の大きさも変わります。
とくにドコモSMTBネット銀行とauじぶん銀行は、審査結果によって金利が上乗せされる仕組みを持っています。ドコモSMTBネット銀行の対面相談コースは上乗せが最大年0.55%で、最大の上乗せが付くと4,000万円・35年の総支払額は約5,801万円まで膨らみます(同じ前提の当社試算)。表面金利だけで決めず、審査後に提示された金利で必ず計算し直しましょう。
一方で、事務手数料・保証料・団信保険料といった初期費用は3行とも同条件で確定します。
次に、金利以外の中身=団信と繰上返済を確認してみましょう。
団信・疾病保障とサービスの比較
| 項目名 | |
|
|
| 一部繰上返済 | 手数料:無料 インターネットで1円から |
手数料:無料 インターネットで1円から |
手数料:無料 インターネットで1円から |
|---|---|---|---|
| 上乗せ0円で付く保障 |
がん50%保障団信 ※借入時の年齢が50歳以下の方が対象。51歳以上は一般団信となります。 |
スゴ団信 3大疾病50プラン ※借入時の年齢が満50歳以下の方が対象。51歳以上は全疾病保障が付く基本のプランとなります。 |
全疾病保障付団信 ※加入年齢は20〜49歳・ローン完済時80歳未満。50歳以上は一般団信(20〜65歳)です。 |
| がんへの保障 | 所定のがんと診断確定された時点で残高の50%を保障。上乗せ年0.05%で「がん100%保障団信」、年0.15%で「がん100%保障団信プレミアム」に変更できます(50歳以下)。 | 所定の悪性新生物と診断確定された時点で残高の50%を保障(3大疾病50プラン)。残高全額を保障する3大疾病100プランは上乗せ年0.2%(40歳未満)・年0.4%(40歳以上)です。 | 全疾病保障付団信には重度がん保険金前払特約が付帯。診断確定で残高が0円になる「ガン団信」は上乗せ年0.1%(20〜49歳)です。 |
| 就業不能への保障 | すべての病気・ケガで入院が180日以上継続した場合に残高が0円になる全疾病長期入院保障と、入院中の月々の返済を保障する月次返済保障が付帯します。 | 8疾病(がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)で就業不能なら最長12ヵ月分の返済を保障し、12ヵ月継続で残高が0円。それ以外の病気・ケガは3ヵ月超で最長21ヵ月分を保障し、24ヵ月継続で残高が0円(12ヵ月継続時は見舞金30万円)。保障開始は融資実行日から3ヵ月の待機期間経過後です。 | 8疾病で就業不能なら最大12回、それ以外は最大21回まで月々の返済を保障(通算最大36回)。所定の期間を超えて継続した場合に残高が0円になります。実行日から90日間は待機期間です。 |
| 持病がある場合 | ワイド団信あり。 | ワイド団信あり(上乗せ年0.3%。3大疾病保障特約・全疾病保障・先進医療特約は付帯されません)。 | ラインアップは一般団信・全疾病保障付団信・ガン団信の3つで、いずれか1つを選択します。 |
| 引受保険会社 | ライフネット生命保険 | SBI生命保険 | 全疾病保障付団信はSBI生命保険(プランにより異なります) |
「無料で付く保障の広さ」で並べると、auじぶん銀行がやや前に出ます。がんに加えて急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病まで50%保障が上乗せ金利なしで付き、長期入院への保障も含まれるためです。
なお、auじぶん銀行には50歳以下で一般団信(特約なし)を選ぶ人向けの「一般団信限定金利」があり、2026年10月は通常金利より年0.054%低く設定されています。がん保障を他の保険で手当てしている人は、こちらとの比較も一案です。
ドコモSMTBネット銀行のスゴ団信は「就業不能の出口」が明快なのが持ち味です。8疾病なら12ヵ月、それ以外の病気やケガでも24ヵ月の就業不能で残高が0円になり、医師の指示による自宅療養も就業不能状態に含まれる点は、入院を伴わない長期療養に効きます。
SBI新生銀行は「上乗せ0円で全疾病保障まで付き、金利そのものが最も低い」という組み合わせです。かつて選べた介護保障付きの「安心保障付団信」は新規の取り扱いを終了しています。がん診断で残高を全額0円にしたい場合は年0.1%の上乗せで「ガン団信」を選ぶ形になり、全疾病保障付団信との併用はできません。
3行以外の銀行も含めた疾病保障の違いは、住宅ローンの疾病保障を比較したページで整理しています。
3行はこう使い分ける
| 重視すること | 候補 | 理由 |
|---|---|---|
| 総支払額をできるだけ抑えたい | SBI新生銀行 | 2026年10月時点で3行のうち変動金利が最も低く、諸費用も同条件。自己資金が少ない場合はSBIハイパー預金優遇も選択肢 |
| 無料の保障範囲を最大化したい | auじぶん銀行 | がん+4疾病の50%保障と長期入院の保障が上乗せ金利なし(借入時50歳以下) |
| 長期の就業不能に備えたい | ドコモSMTBネット銀行 | 自宅療養も対象で、8疾病12ヵ月・その他24ヵ月の継続で残高0円。先進医療特約も付帯 |
| 店舗で相談しながら決めたい | ドコモSMTBネット銀行(対面相談コース) | 銀行代理業者の店舗・オンラインで専任スタッフが契約まで対応。審査による上乗せ幅は最大年0.55%と広めなので、提示金利で再計算が必要 |
| 51歳以上で借りる | 各行の一般団信プランを比較 | 3行とも50歳前後で上乗せ0円の疾病保障の対象外になるため、条件が大きく変わる |
ドコモSMTBネット銀行の対面相談コースは、同行を所属銀行とする銀行代理業者が窓口です。
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
比較するときに間違えやすい4点
1. 表示金利は「最優遇」であって、全員に適用される金利ではない
ドコモSMTBネット銀行(対面相談コース)は審査結果により年0.1%〜0.55%、auじぶん銀行は物件価格の80%超で年0.045%の上乗せがあります。SBI新生銀行の表示金利も自己資金10%以上が条件で、借り換えには適用されません。上乗せ後・条件適用後の金利で比べ直すと順位が変わることは珍しくありません。
2. 事務手数料は3行とも定率2.20%(税込)=借入額に比例する
4,000万円なら88万円、5,000万円なら110万円です。定額型の手数料を採る銀行と比べる場合は、金利差だけでなくこの初期費用も総額に足して比較してください。
3. 変動金利の「5年ルール・125%ルール」の有無が違う
auじぶん銀行は、金利が上がっても5年間は返済額を据え置き、見直し後も直前の125%を上限とする「5年ルール・125%ルール」を採用しています。SBI新生銀行はこのルールを採用しておらず、金利の見直しが返済額にそのまま反映されます。返済額の急変を避けたいか、未払利息のリスクを避けたいかで評価が分かれる点です。ドコモSMTBネット銀行の扱いは商品説明書で確認してください。
4. 団信は原則として途中で変更できない
金利は借り換えで見直せますが、団信の保障内容は契約時に決まり、あとから変えることは原則できません。年齢条件(3行とも50歳前後が分岐点)に該当するなら、金利差より保障差のほうが後で効いてくるケースもあります。
よくある質問
Q. SBI新生銀行とドコモSMTBネット銀行の住宅ローンは何が違いますか?
A. 2026年10月時点では、変動金利はSBI新生銀行(自己資金10%以上)のほうが低く、団信はドコモSMTBネット銀行のスゴ団信が3大疾病50%保障と全疾病保障を上乗せ0円で備える点で厚めです。また、SBI新生銀行は原則として仮審査がなく本審査のみで進み、ドコモSMTBネット銀行は2026年10月30日17時以降、対面相談コースが申込みの窓口になります。
Q. ドコモSMTBネット銀行のWEB申込コースは今からでも申し込めますか?
A. WEB申込コースの仮審査申込は2026年10月30日(金)17時で受付を終了します(予定)。それまでに仮審査を申し込めばWEB申込コースで手続きを続けられますが、以降に申し込む人は銀行代理業者が窓口の対面相談コースを利用します。
Q. 商号が変わったことで、借りている住宅ローンの条件は変わりますか?
A. 同行は、金融機関コード・支店番号・口座番号に変更はなく、これまでと同じように利用できると案内しています。個別の契約内容は契約書類やマイページで確認してください。
Q. SBI新生銀行の自己資金優遇とSBIハイパー預金の優遇は併用できますか?
A. 併用はできません。SBIハイパー預金の優遇は変動金利の通常金利から年0.09%引き下げるもので、借り換えでも使えます。自己資金優遇とは選択制なので、自己資金の割合とSBI証券の利用状況で有利なほうを選びます。
Q. 10月に変動金利が上がったのはなぜですか?
A. 日本銀行が2026年9月18日に政策金利を1.25%程度へ引き上げたことを受けて、各行が変動金利の水準を見直したためです。なお、返済中の人の金利が見直される時期は銀行ごとに異なり、たとえばauじぶん銀行は10月1日基準日の見直し分を12月の約定返済日の翌日から適用します。
まとめ
2026年10月時点では、総支払額の少なさではSBI新生銀行、上乗せ0円で付く保障の広さではauじぶん銀行、就業不能時の保障の設計と店舗での相談ではドコモSMTBネット銀行、という整理になります。3行とも保証料0円・一部繰上返済手数料0円・団信保険料0円という土台は共通しているため、最後は「自分に上乗せが付くのか」「年齢条件でどの団信が選べるのか」という個別事情で決まります。
ドコモSMTBネット銀行の金利の動きはドコモSMTBネット銀行(旧・住信SBIネット銀行)住宅ローン金利の推移、SBI新生銀行の諸費用や団信の詳細はSBI新生銀行の住宅ローン解説ページでまとめています。
金利は毎月見直され、適用されるのは申込時ではなく借入日の金利です。最新の金利・団信の内容は、各銀行の公式サイトでご確認ください。
