結論:上乗せ金利0円で付く疾病保障は、ネット銀行を中心に「がん50%保障型」と「全疾病・就業不能保障型」の2系統に分かれます。がんに厚いのはauじぶん銀行とソニー銀行、働けなくなった状態に広く備えられるのはドコモSMTBネット銀行とSBI新生銀行です。ただし無料で付く特約付き団信は加入時年齢が49〜50歳までに限られる銀行が多く、年齢によって選べるプランが変わります。以下、4行の保障内容と上乗せ金利を横並びで整理します(2026年9月時点・各行公式サイトで確認)。
- 上乗せ0円で「がん診断=残高50%」まで付けられる銀行がある
- 「全疾病・就業不能保障」は0円で付く銀行と年0.1〜0.3%かかる銀行に分かれる
- 特約付き団信の加入年齢は50歳前後が上限。51歳以上は一般団信が中心になる
疾病保障付き住宅ローンとは=「死亡・高度障害」の外側まで残高を保障する団信
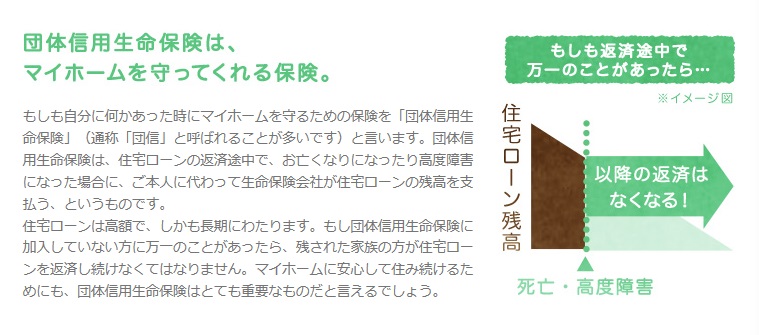
団信(団体信用生命保険)とは、住宅ローンの返済中に契約者が死亡または所定の高度障害状態になったとき、保険金でローン残高が完済される生命保険です。残された家族が住まいを失わないための、住宅ローンの土台となる仕組みです。
ただし、返済が苦しくなるリスクは「亡くなったとき」だけではありません。病気やケガで長期間働けなくなり、収入が途絶えたときも同じ事態を招きかねません。一般的な団信は死亡・高度障害でなければ保険金が支払われないため、働けない状態が続いても返済は止まりません。そこで、がんと診断された時点や、就業不能・長期入院になった時点でローン残高が保障される「疾病保障付き団信」が用意されています。
国立がん研究センターの最新がん統計によると、生涯でがんに罹患する確率は男性61.1%・女性50.1%(2023年データ)で、男女とも「2人に1人」の水準です。また厚生労働省の令和7(2025)年簡易生命表では平均寿命が男性81.35年・女性87.33年と過去最高を更新しており、数十年に及ぶ返済期間のどこかで病気と付き合う可能性は誰にでもあります。治療しながら働く人が増えた今、返済負担そのものを軽くする保障の価値は高まっています。
auじぶん銀行=上乗せ0円で「がん+4疾病50%」と全疾病長期入院保障が付く
auじぶん銀行は、借入時50歳以下であれば上乗せ金利なしの「がん50%保障団信」を選べます。がんと診断確定されると住宅ローン残高の50%が保障され、急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病も所定の状態に該当すれば同じく50%保障の対象です(2023年7月の改定で4疾病が追加。がん診断保障と4疾病保障はいずれか1回のみ)。さらに、精神障害を除くすべての病気・ケガで入院が31日連続し、その後も継続して合計180日以上となった場合は残高が100%保障され、入院中の月々の返済も保障されます。
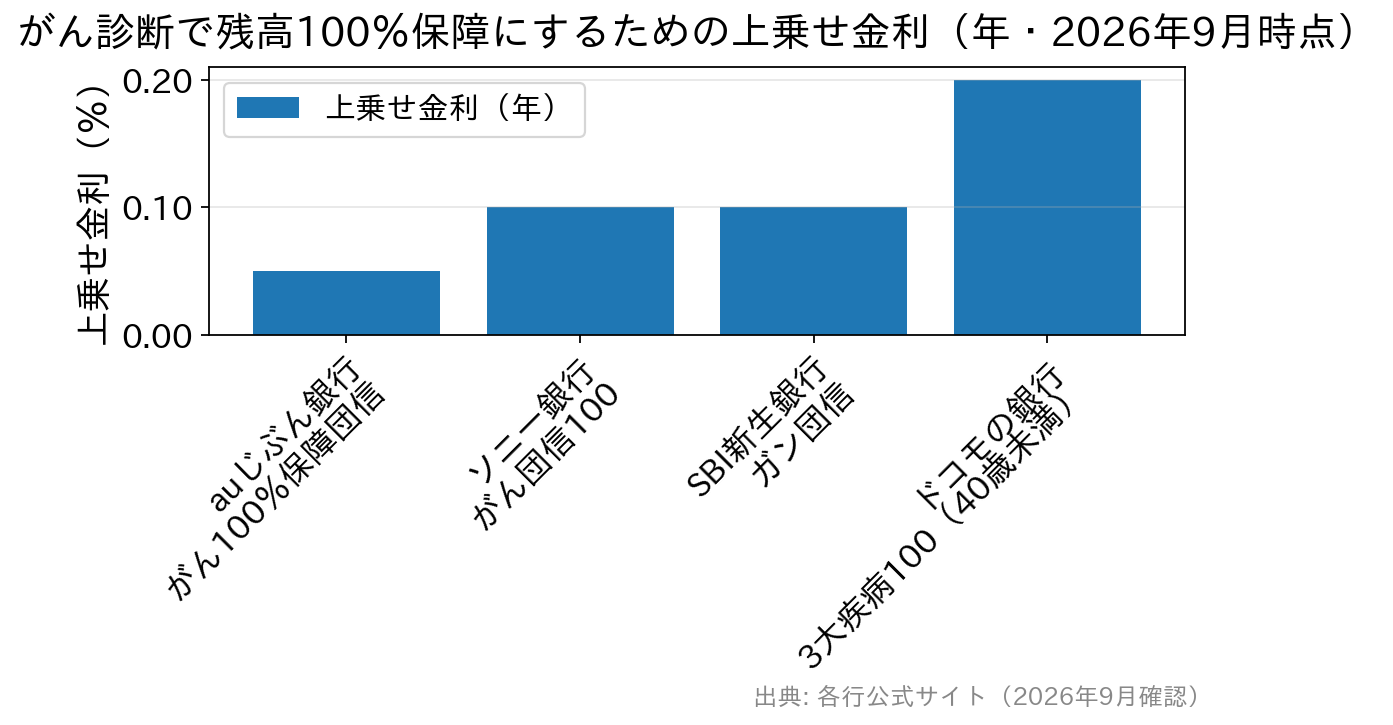
がん診断だけで残高をゼロにしたい場合は年0.05%の上乗せで「がん100%保障団信」、4疾病まで100%保障し給付金も付く「がん100%保障団信プレミアム」は年0.15%です。健康に不安がある方向けのワイド団信は年0.3%。特約付き団信を選べるのは50歳以下で、51歳以上は一般団信またはワイド団信となります。夫婦で借りる場合の「ペアローン連生団信」も用意されています(がん50%保障団信の場合は年0.30%の上乗せ)。詳細はauじぶん銀行の公式サイト(団体信用生命保険のページ)で確認できます。
ソニー銀行=「がん団信50」は0円、給付金まで欲しいなら年0.1%
ソニー銀行も、上乗せ金利なしでがん診断確定時に住宅ローン残高の50%を保障する「がん団信50」を用意しています。年0.1%の上乗せで「がん団信100」にすると、残高100%保障に加えてがん診断給付金100万円、がん先進医療給付金(通算1,000万円)、上皮内がん・皮膚がん診断給付金50万円が受け取れます。民間のがん保険を見直す材料になり得る内容です。
急性心筋梗塞・脳卒中まで100%保障する3大疾病団信と、生活習慣病の長期入院に備える生活習慣病団信はいずれも年0.2%、ワイド団信は年0.2%です。保障特約付き団信の加入時年齢は満50歳未満(一般団信・ワイド団信は満65歳未満)、完済時年齢は満85歳未満が条件です。プラン別の保障範囲はソニー銀行の公式サイト(団信のページ)にまとめられています。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)=全疾病保障が全年齢で基本付帯
ドコモSMTBネット銀行の団信「スゴ団信」は、全疾病保障が上乗せ金利なしで基本付帯されます。がんを含むすべての病気・ケガ(精神障害等の免責事由を除く)で就業不能状態になったときに保障され、入院だけでなく医師の指示による自宅療養も対象となる点が特徴です。
さらに借入時50歳以下なら「3大疾病50プラン」が上乗せ0円で、がん・脳卒中・急性心筋梗塞で所定の状態になった場合に残高の50%が保障されます。3大疾病を100%保障する「3大疾病100プラン」は、40歳未満で年0.2%、40歳以上で年0.4%の上乗せです。全疾病保障を付けるのに年0.1〜0.3%の上乗せを求める金融機関が多い中、年齢を問わず0円で付く点は比較上の強みといえます。保障条件はドコモSMTBネット銀行の公式サイト(スゴ団信のページ)に記載があります。
SBI新生銀行=就業不能保障付きの全疾病保障付団信が上乗せ0円
SBI新生銀行は、団信の構成が分かりやすいのが特徴です。選べるのは一般団信(上乗せなし・加入年齢20〜65歳)/全疾病保障付団信(上乗せ0円・20〜49歳)/ガン団信(年0.1%上乗せ・20〜49歳)の3プランで、いずれも完済時80歳未満、保障上限は3億円です(3つのうち1つのみ選択)。
全疾病保障付団信は、がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎の8疾病とその他の疾病・ケガで所定の就業不能状態が所定の期間続いた場合に残高が全額返済されるうえ、就業不能状態が続いている間の毎月の返済額も保障されます。これを上乗せ金利0円で選べる点は、費用面で分かりやすい強みです。なお借入日から90日間は待機期間、8疾病以外の病気・ケガは就業不能となってから最初の3ヵ月が免責期間となります。事務手数料は借入金額×2.20%(税込)の定率型で、店舗相談とオンライン手続きの両方に対応しています。
かつて提供されていた介護保障付きの「安心保障付団信(団体信用介護保障保険)」は新規の取り扱いを終了しています。古い記事の情報と混同しないよう注意してください。プラン比較はSBI新生銀行の公式サイト(団信のページ)で確認できます。
上乗せ0円で付く疾病保障を4行で比較
| 銀行 | 上乗せ0円で付く主な保障 | 上乗せで手厚くできる保障 | 特約付き団信の加入年齢 |
|---|---|---|---|
| auじぶん銀行 | がん50%保障+4疾病50%保障+全疾病長期入院保障(入院31日連続かつ通算180日以上で100%) | がん100%保障 年0.05%/同プレミアム 年0.15%/ワイド団信 年0.3% | 借入時50歳以下 |
| ソニー銀行 | がん団信50(がん診断で残高50%保障) | がん団信100 年0.1%(残高100%+診断給付金100万円)/3大疾病・生活習慣病 各年0.2% | 満50歳未満(一般・ワイドは満65歳未満) |
| ドコモSMTBネット銀行 | 全疾病保障(全年齢・就業不能状態を保障)+3大疾病50%保障(50歳以下) | 3大疾病100プラン 年0.2%(40歳未満)/年0.4%(40歳以上) | 全疾病保障は全年齢/3大疾病50%は50歳以下 |
| SBI新生銀行 | 全疾病保障付団信(8疾病+その他の疾病・ケガの就業不能を保障、返済額保障付き) | ガン団信 年0.1%(がん診断で残高100%保障) | 20〜49歳(一般団信は20〜65歳) |
※上記は2026年9月時点で各行公式サイトに掲載されている内容です。保障範囲・支払条件・加入年齢・免責期間は銀行ごとに細かく異なり、改定されることもあります。最新の内容と適用条件は各金融機関の公式サイトでご確認ください。なお全疾病保障は、地方銀行では年0.1〜0.3%程度の上乗せを求められるのが一般的です。イオン銀行・りそな銀行を含む各行の疾病保障は住宅ローンの疾病保障を比較のページでも整理しています。
Q. 上乗せ0円の疾病保障だけで足りますか?
A. 貯蓄や加入中の保険しだいです。がん50%保障や全疾病保障は0円でも十分に心強い一方、がん診断で残高をゼロにしたいなら年0.05〜0.1%の上乗せが選択肢になります。医療保険・がん保険と保障が重複していないかを先に確認すると判断しやすくなります。
Q. 「がん保障」と「全疾病保障」はどちらを優先すべきですか?
A. 備えたいリスクが違います。がん保障は「がんと診断されたとき」に働きますが、全疾病保障は精神障害等を除く「すべての病気・ケガで働けなくなったとき」が対象です。脳血管疾患や腎疾患による長期の就業不能まで幅広く備えたいなら全疾病保障型が有力です。
Q. 50歳を過ぎると疾病保障付き団信は選べませんか?
A. 選択肢は狭くなります。auじぶん銀行は借入時51歳以上だと一般団信・ワイド団信、ソニー銀行とSBI新生銀行も保障特約付きプランは50歳未満(SBI新生銀行は49歳まで)が条件です。50歳前後で借り入れを検討している場合は、金利より先に団信の加入年齢を確認したほうが安全です。
Q. 保障が支払われるまでの待機期間や免責期間はありますか?
A. あります。たとえばSBI新生銀行の全疾病保障付団信は借入日から90日間が待機期間で、8疾病以外の病気・ケガは就業不能になってから最初の3ヵ月が免責期間です。auじぶん銀行のがん保障も責任開始日から90日以内の診断は対象外です。「診断されればすぐ残高ゼロ」ではない点は必ず商品説明書で確認してください。
Q. 持病があっても疾病保障は付けられますか?
A. 一般団信に加入できない場合は、引受基準を緩和した「ワイド団信」を扱う銀行(auじぶん銀行 年0.3%、ソニー銀行 年0.2%など)が候補になります。ただしワイド団信は疾病保障特約が付かないことが多く、加入可否も審査によります。
最後に
住宅ローンは、同じ金利水準でも団信の中身で「万が一のとき」の結果が大きく変わります。上乗せ0円の保障だけを見ても、がんに厚い銀行と就業不能に広く備える銀行では守られる場面が違い、加入年齢という前提条件も銀行ごとに異なります。金利の比較と同じ丁寧さで保障を横並びにして、ご自身の年齢・健康状態・すでに入っている保険と照らして選びましょう。共働きで借りる場合の考え方は共働き夫婦のがん保障付き住宅ローン、保障タイプごとの違いはがん・3大疾病・特定状態保障の違いもあわせてご覧ください。
注目の住宅ローン比較・ランキング・特集
借り換えにおすすめの住宅ローンを金利・費用・利便性からランキング形式で紹介
ネットで人気の変動金利タイプの住宅ローン(SBI新生銀行・イオン銀行・ドコモSMTBネット銀行)を徹底比較
【最先端】がん保障・疾病保障付住宅ローンを変動金利で徹底比較
当サイトおすすめの住宅ローン相談窓口
SBIマネープラザ・・・ドコモSMTBネット銀行・SBI新生銀行の住宅ローンを店舗で相談できる
SBIアルヒ・・・【フラット35】の借り換え・新規借入を店舗で相談できる