
団信の疾病保障は、「上乗せ0円でどこまで付くか」と「上乗せ金利を払うと何が広がるか」の2段階で比べるのが近道です。2026年10月時点で上乗せ0円の範囲が最も広いのはドコモSMTBネット銀行(旧・住信SBIネット銀行)のスゴ団信で、借入時50歳以下なら3大疾病50%保障と全疾病保障が両方付きます。イオン銀行は全疾病団信が上乗せ0円、りそな銀行は疾病保障をすべて特約(年0.10〜0.30%)で選ぶ設計です。
かつては疾病保障といえば金利に上乗せして買うものでしたが、いまは就業不能をカバーする保障を上乗せ0円で標準装備する銀行が増えました。そのぶん有料の特約は、「無料の保障では届かない領域」を埋める役割に変わっています。
比較の前提として、次の2点を押さえておいてください。
- ドコモSMTBネット銀行の住宅ローン「WEB申込コース」は2026年10月30日(金)17時で仮審査申込の受付を終了します(予定)。以降に申し込む人は、銀行代理業者が窓口の「対面相談コース」を使います。スゴ団信は対面相談コースでも同じく付帯します。
- 住信SBIネット銀行は2026年8月3日付で「株式会社ドコモSMTBネット銀行」へ商号を変更しました。
上乗せ金利の一覧(2026年10月時点)
| 銀行 | 上乗せ0円で付く保障 | 上乗せして買える保障 |
|---|---|---|
| イオン銀行 | 全疾病団信(病気・ケガによる就業不能の保障) | がん保障付=年0.10% 8疾病保障プラス付=年0.30%(居住不能信用費用保険を付けるとさらに年0.05%) ワイド団信=年0.30% |
| りそな銀行 | 一般団信(死亡・高度障害) | がん保障特約=年0.10%(借入時40歳未満)・年0.20%(40歳以上) 3大疾病保障特約=年0.20%(40歳未満)・年0.25%(40歳以上) 団信革命(特定状態保障特約)=年0.25%(40歳未満)・年0.30%(40歳以上) |
| ドコモSMTBネット銀行 (旧・住信SBIネット銀行) |
全疾病保障(基本付帯)+3大疾病50プラン(借入時満50歳以下)+先進医療特約 | 3大疾病100プラン=年0.20%(40歳未満)・年0.40%(40歳以上) ワイド団信=年0.30% |
※りそな銀行の特約付団信は借入時50歳未満の方が対象、ドコモSMTBネット銀行の3大疾病50プランは借入時満50歳以下が対象です。イオン銀行の8疾病保障プラス付・ワイド団信は借入時満50歳未満が対象で、各保障にそれぞれ年齢条件があります。
上乗せ0.10%〜0.30%は、35年で約79万〜239万円
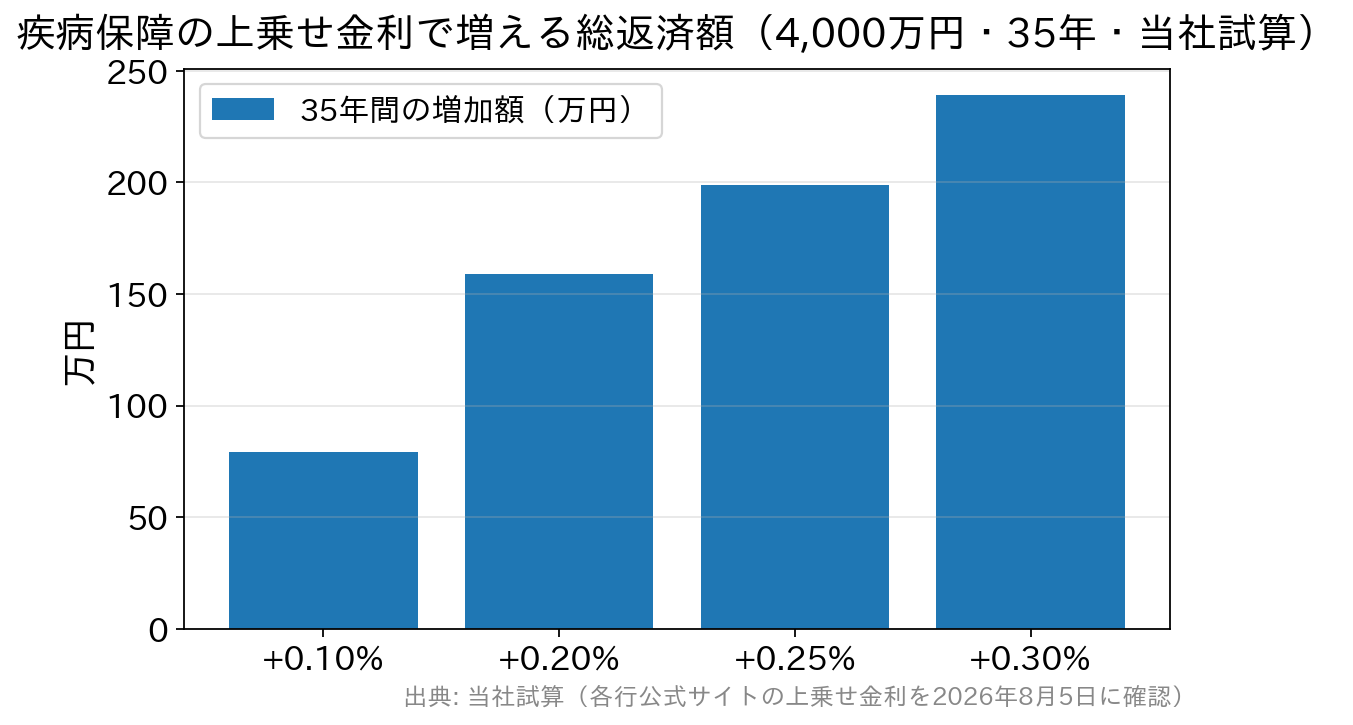
「たった0.1%」に見えても、住宅ローンは元本が大きく期間も長いため、負担は無視できません。4,000万円・35年・元利均等返済で、仮の基準金利を年1.040%として、上乗せがない場合と比べた金額は次のとおりです。
| 上乗せ金利 | 毎月の増加額 | 35年間の増加額(総返済額ベース) |
|---|---|---|
| 年0.10%(例:イオン銀行 がん保障付/りそな銀行 がん保障特約・40歳未満) | 約1,900円 | 約79万円 |
| 年0.20%(例:りそな銀行 3大疾病・40歳未満/ドコモSMTBネット銀行 3大疾病100・40歳未満) | 約3,800円 | 約159万円 |
| 年0.25%(例:りそな銀行 3大疾病・40歳以上/団信革命・40歳未満) | 約4,700円 | 約199万円 |
| 年0.30%(例:イオン銀行 8疾病保障プラス付/りそな銀行 団信革命・40歳以上) | 約5,700円 | 約239万円 |
※当社試算。借入4,000万円・35年・元利均等返済・ボーナス返済なし、基準を年1.040%として全期間金利が変わらない前提で計算した概算です。基準の金利が高くなるほど、同じ上乗せ幅でも増加額はやや大きくなります。
つまり、有料の疾病保障は「35年で80万〜240万円の保険料を、金利という形で分割払いする」のと同じです。同等の保障を医療保険・就業不能保険で手当てした場合の保険料と比べ、どちらが自分の家計に合うかという判断になります。なお、ドコモSMTBネット銀行の3大疾病100プランを40歳以上で選ぶと上乗せは年0.40%で、この表の上限をさらに上回ります。
無料の全疾病保障は「働けない」、有料の3大疾病保障は「診断」が引き金
名前が似ているため誤解されやすいのですが、両者は保険金が支払われる引き金がまったく違います。
- 無料の全疾病保障=「働けなくなったこと」が引き金。病名を問わず幅広くカバーする代わりに、残高が0円になるまでには一定期間の就業不能の継続が必要です。
- 有料の3大疾病・がん保障=「診断・所定の状態」が引き金。対象の病気は絞られますが、仕事を続けられていても条件を満たせば残高が0円になります。
言い換えると、「治療しながら働ける人」を救うのは有料の特約、「働けなくなった人」を救うのが無料の全疾病保障です。どちらが必要かは、家計が収入減にどれだけ耐えられるか、貯蓄や他の保険がどれだけあるかで変わります。
3行の保障内容を詳しく比較
| イオン銀行 | ドコモSMTBネット銀行 (旧・住信SBIネット銀行) |
りそな銀行 | ||
| 8疾病保障プラス付住宅ローン(年0.30%上乗せ) | スゴ団信 3大疾病50プラン(借入時満50歳以下は上乗せ0円) | 3大疾病保障特約付住宅ローン(年0.20%/0.25%上乗せ) | ||
| がんの保障開始 | ローンお借入日(加入日)から90日を経過した日の翌日から | 責任開始日から3ヵ月経過後(3ヵ月以内の診断確定は対象外) | お借入日から90日以内に診断確定されたがんは対象外 | |
| がんに対する保障 | 月々の返済に対する保障 | 所定のがんと診断確定された場合、その時点の住宅ローン残高が0円。所定の上皮内がん・皮膚がんは一時金30万円(保険期間中1回) | 就業不能状態が継続した場合、最長12ヵ月分の返済相当額を保障 | 所定のがんと診断確定された場合、その時点の住宅ローン残高が0円 |
| 住宅ローン残高に対する保障 | 所定の悪性新生物と診断確定された場合、残高の50%に保険金が充当(3大疾病100プランなら全額)。就業不能が12ヵ月継続した場合は残高全額 | |||
| 脳卒中・急性心筋梗塞に対する保障 | 月々の返済に対する保障 | 就業不能状態が継続した場合、月々の返済を保障(8疾病団信の保障範囲) | 就業不能状態が継続した場合、最長12ヵ月分の返済相当額を保障 | なし |
| 住宅ローン残高に対する保障 | 所定の状態が継続した場合、住宅ローン残高が0円 | 60日以上所定の状態が継続、または所定の手術を受けた場合、残高の50%に保険金が充当(3大疾病100プランなら全額) | 所定の状態に該当した場合、住宅ローン残高が0円 | |
| 高血圧症・糖尿病・慢性腎不全・ 肝硬変・慢性膵炎に対する保障 |
月々の返済に対する保障 | 就業不能状態が継続した場合、月々の返済を保障 | 就業不能状態が継続した場合、最長12ヵ月分の返済相当額を保障 | なし(団信革命では病気・ケガによる所定の状態と要介護状態を保障) |
| 住宅ローン残高に対する保障 | 所定の就業不能状態が継続した場合、住宅ローン残高が0円 | 就業不能が12ヵ月継続した場合、住宅ローン残高が0円 | なし(同上) | |
| 8疾病以外の病気・ケガ | 全疾病団信(上乗せ0円)で、所定の就業不能状態が15日を超えて継続したときに毎月の返済額を保障。1年を超えて継続したときは残高が0円 | 就業不能が3ヵ月を超えて継続したとき最長21ヵ月分の返済を保障。24ヵ月継続で残高が0円(12ヵ月継続時は見舞金30万円)。医師の指示による自宅療養も対象 | なし(団信革命では病気・ケガによる16の状態・所定の要介護状態を保障) | |
| そのほかの特徴 | 8疾病保障プラスには非自発的失業への補償が付帯。オプションで居住不能信用費用保険(年0.05%の追加上乗せ)も選べる | 先進医療特約が付帯。ワイド団信(年0.30%)を選ぶと3大疾病保障特約・全疾病保障・先進医療特約は付帯されない。全疾病保障の保障開始は融資実行日から3ヵ月の待機期間経過後 | より広い「団信革命(特定状態保障特約)」を別途用意。ペアローン限定の団信もある |
※保障内容・支払条件は要約です。免責期間や「所定の状態」の定義は各行・引受保険会社の「被保険者のしおり」等で必ずご確認ください。
読み解きのポイント
がんは「診断で全額」か「診断で半分」か
イオン銀行(がん保障付・8疾病保障プラス付)とりそな銀行(がん保障特約・3大疾病保障特約)は診断確定で残高が0円になります。一方、ドコモSMTBネット銀行の3大疾病50プランは診断確定で残高の50%で、全額を求めるなら3大疾病100プラン(年0.20%/0.40%)になります。3行とも「診断で全額」を上乗せ0円で得ることはできないと考えておくとよいでしょう。
8疾病以外の病気・ケガをどこが受け持つか
りそな銀行の3大疾病保障特約はここが対象外で、カバーしたい場合は団信革命(特定状態保障特約)を選ぶ設計です。イオン銀行は上乗せ0円の全疾病団信が、ドコモSMTBネット銀行はスゴ団信の全疾病保障がこの領域を担います。うつ病などの精神障害は各行とも保障の対象外である点は共通です。
40歳と50歳が分岐点になる
りそな銀行とドコモSMTBネット銀行は、借入時40歳以上になると特約の上乗せ金利が上がります(りそな銀行のがん保障特約は年0.10%→0.20%、ドコモSMTBネット銀行の3大疾病100プランは年0.20%→0.40%)。さらに、りそな銀行の特約付団信は借入時50歳未満、ドコモSMTBネット銀行の3大疾病50プランの上乗せ0円は満50歳以下が対象です。40代後半で借りる方は、金利差より保障差のほうが効いてくることがあります。
結局どう選べばよいか
| 考え方 | 向いている選択 | 理由 |
|---|---|---|
| 保険料は払わず、働けなくなるリスクだけ抑えたい | 上乗せ0円の全疾病保障を持つ銀行 | イオン銀行の全疾病団信、ドコモSMTBネット銀行のスゴ団信はいずれも上乗せ0円 |
| がんと診断された時点で全額の安心が欲しい | 診断確定で残高0円になる特約 | イオン銀行 がん保障付(年0.10%)、りそな銀行 がん保障特約(40歳未満は年0.10%)が上乗せ幅を抑えやすい |
| 上乗せ0円で、がんの半額保障も欲しい | ドコモSMTBネット銀行 3大疾病50プラン | 借入時50歳以下なら、3大疾病の50%保障と全疾病保障が上乗せ0円で両方付く |
| 治療しながら働くケースまで含めて広く備えたい | りそな銀行 団信革命、ドコモSMTBネット銀行 3大疾病100プラン等 | 就業不能の継続を待たずに残高0円となる条件が広い |
| 失業や災害まで含めて手当てしたい | イオン銀行 8疾病保障プラス付 | 非自発的失業への補償が付帯し、居住不能信用費用保険も追加できる |
ドコモSMTBネット銀行の住宅ローンを2026年10月30日17時以降に申し込む場合は、対面相談コースの窓口となる銀行代理業者で手続きします。団信の選び方も含めて店舗やオンラインで相談できます。
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
なお、SBI新生銀行も上乗せ0円の全疾病保障付団信を用意しており(借入時20〜49歳。診断確定で全額を求める場合は年0.1%上乗せのガン団信)、保証料0円・一部繰上返済手数料0円と合わせて比較対象になります。かつて選べた介護保障付きの「安心保障付団信」は新規の取り扱いを終了しているため、古い情報のまま検討しないよう注意してください。
よくある質問
Q. スゴ団信の8大疾病保障は、どの病気で残高が0円になりますか?
A. がん・急性心筋梗塞・脳卒中と、高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎の8疾病は、就業不能が12ヵ月継続すると残高が0円になります。それ以外の病気・ケガ(精神障害等を除く)は24ヵ月の継続が条件です。
Q. ドコモSMTBネット銀行の対面相談コースでもスゴ団信は付きますか?
A. 付きます。対面相談コースでも、借入時50歳以下なら3大疾病50プランを上乗せ金利なしで選べます。WEB申込コースの仮審査申込は2026年10月30日(金)17時で受付終了の予定です。
Q. 団信は契約したあとで種類を変更できますか?
A. 原則としてできません。団信の保障内容は契約時に決まるため、上乗せの要否は加入時点で判断します。なお、りそな銀行は一般団信の加入者が団信革命に中途加入できる取り扱いを案内しています(条件は店舗で確認)。
Q. 医療保険に入っていれば、有料の疾病保障は不要ですか?
A. 役割が違います。医療保険は治療費や入院費を、団信の疾病保障は住宅ローンの返済そのものを対象とします。上乗せ年0.30%は4,000万円・35年で約239万円(当社試算)なので、同じ保障を就業不能保険で用意した場合の保険料と比べて選ぶのが合理的です。
Q. 上乗せ金利は住宅ローン控除に影響しますか?
A. 住宅ローン控除は年末残高を基に計算するため、上乗せ金利そのものが控除額を直接左右するわけではありません。適用要件・控除額は国税庁 タックスアンサー No.1211-1で確認できます。
疾病保障付きの住宅ローンを金利・総支払額まで含めて比べたい方は、SBI新生・ドコモSMTBネット銀行・auじぶん銀行の住宅ローン比較で4,000万円の試算をしています。ドコモSMTBネット銀行の金利の動きはドコモSMTBネット銀行(旧・住信SBIネット銀行)住宅ローン金利の推移にまとめています。
上乗せ金利・加入条件は各行が改定することがあります。最新の内容と正確な適用条件は各行の公式サイトでご確認ください。