
ペアローンでも、夫婦2人の残高をまとめて保障する「ペアローン連生団信」を用意する銀行が出てきました。ペアローンは夫婦がそれぞれ別の住宅ローンを契約するため、団信も原則として1人ずつ。そのままだと一方に万一のことがあっても、保障されるのはその人の残高だけで、もう一方のローンは残ります。連生団信はここを埋める仕組みですが、上乗せ金利は単独の団信より高く、税金の扱いにも注意点があります。共働き夫婦が団信を選ぶときの比較軸を、各行公式サイトの内容にもとづいて整理します。
共働き夫婦向けのがん保障は、2016年にBNPパリバ・グループのカーディフ生命が「夫婦のどちらかががんと診断された場合にローン残高の支払いを免除する」保険を国内で初めて発売し、千葉興業銀行の住宅ローン向けに提供を開始したのが先駆けでした。その後、ペアローン向けの連生団信・がん保障は各金融機関へ広がっています。
ペアローンの団信は「1人ずつ」が原則。だから連生団信がある
ペアローンは、夫婦がそれぞれ債務者として別々の住宅ローンを組む方法です。団信も各自が加入するため、夫が亡くなれば夫のローンは0円になりますが、妻のローンはそのまま残ります。世帯としては収入が減っているのに返済が続く、という状態が起こり得ます。
これを補うのがペアローン連生団信で、どちらか一方に支払事由が生じたときに2人分の残高を保障します。auじぶん銀行はペアローン連生団信を用意しており、公式サイトで確認できる50歳以下向けプランの上乗せ金利は次のとおりです(2026年9月10日確認)。
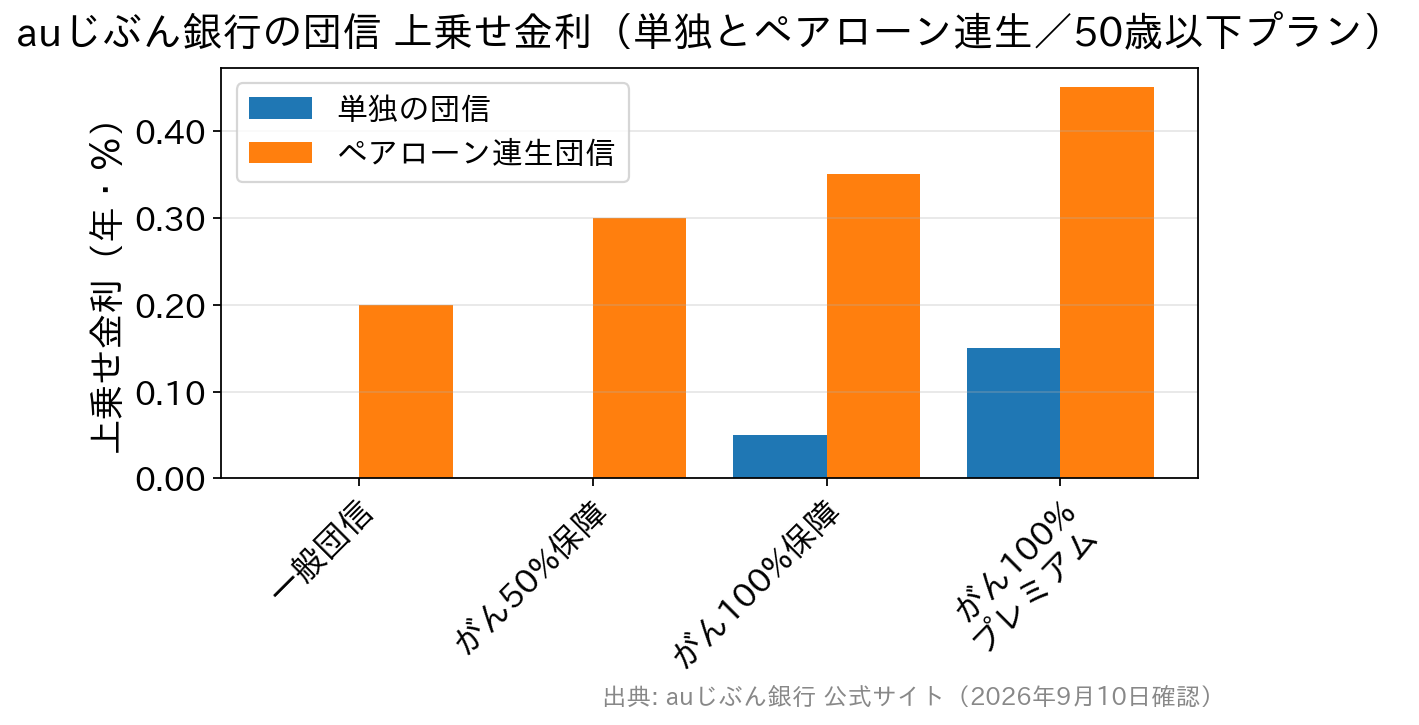
- 一般団信:単独は上乗せなし → 連生は年0.20%
- がん50%保障団信:単独は上乗せなし → 連生は年0.30%
- がん100%保障団信:単独は年0.05% → 連生は年0.35%
- がん100%保障団信プレミアム:単独は年0.15% → 連生は年0.45%
連生にすると上乗せはおおむね年0.30%前後増える計算です。保障は明確に厚くなりますが、2人分の借入額にこの上乗せがかかる点は総返済額に効いてきます。
税金の扱いは事前に必ず確認してください。auじぶん銀行の注記によれば、ペアローン債務者の一方に保険金の支払事由が生じて2人分の保険金が支払われた場合、支払事由に該当していない側の免除された債務は一時所得とみなされ、所得税の課税対象になります。保障が手厚いぶん、受け取る側に税負担が生じ得るという構造です。
連生にはしない場合の考え方や、収入合算との違いはペアローンと夫婦連生団信の解説記事もあわせてご覧ください。
診断確定でローン残高が減る「がん保障団信」の代表例
連生にするかどうかとは別に、がん保障をどこまで付けるかも選択肢です。がん保障で名前が挙がりやすいのがauじぶん銀行とソニー銀行で、どちらもがんと診断確定されるだけで保障が受けられるタイプです。就業不能の継続を条件としないため、治療の初期段階から効きます。
auじぶん銀行の単独団信は4プラン。50歳以下向けプランの内容は次のとおりです。
- 一般団信:死亡・所定の高度障害に加え、余命6カ月以内と判断された場合も残高が0円に。上乗せなし。
- がん50%保障団信:がん診断確定で残高の50%を保障。上乗せなし。さらに急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病で所定の状態に該当した場合も残高の50%を保障し、すべての病気・ケガ(精神障害を除く)で入院が通算180日以上になれば残高100%を保障します。
- がん100%保障団信:診断確定で残高が0円に。上乗せは年0.05%。
- がん100%保障団信プレミアム:がん100%保障に4疾病100%保障と各種給付金を加えた最上位プラン。上乗せは年0.15%。
ソニー銀行も、がん診断確定で残高の50%を保障する「がん団信50」を上乗せなしで付帯できます。年0.1%の上乗せで残高100%保障の「がん団信100」に変更でき、こちらはがん診断給付金100万円に加え、がん先進医療給付(通算2,000万円)、上皮内がん・皮膚がん給付金50万円などが付きます。保障特約付き団信の加入時年齢は満50歳未満です(ソニー銀行 団体信用生命保険)。
諸費用の分かりやすさで選ぶならSBI新生銀行も候補です。保証料0円・一部繰上返済手数料0円で、団信は一般団信と全疾病保障付団信が上乗せ金利なし。全疾病保障付団信は所定の就業不能状態が続いた場合に残高100%を保障し、就業不能期間中の毎月の返済額も保障します。がん診断確定で残高が0円になる「ガン団信」は年0.1%の上乗せです(SBI新生銀行 団体信用生命保険)。ペアローン・収入合算にも対応し、店舗相談とオンライン手続きの両方が使えるため、夫婦2人で条件を詰めたいときに相談しやすい選択肢です。
全期間固定を選ぶなら【フラット35】の「デュエット」も
夫婦で連帯債務としてフラット35を利用する場合は、2人で加入する「デュエット」(ペア連生団信)が選べます。住宅金融支援機構の公式案内によると、どちらかに万一のことがあれば、住宅の持分や返済割合にかかわらず以後の債務の返済が不要になります。対象となる夫婦には戸籍上の夫婦のほか、婚約関係・内縁関係・同性パートナーの関係にある方も含まれます。
注意点は2つ。新3大疾病付機構団信ではデュエットを利用できないこと、そして加入する団信に応じてフラット35の借入金利が変わることです。加入は申込書兼告知書の記入日現在で満15歳以上満70歳未満、保障は満80歳の誕生日の属する月の末日までです。
共働き・ペアローンで見るべき比較ポイント
| 比較の観点 | 見るポイント | 備考(2026年9月10日確認) |
|---|---|---|
| 上乗せなしで付くがん保障 | 診断確定で残高50%保障が無料で付くか | auじぶん銀行・ソニー銀行は上乗せなしで50%保障 |
| 100%保障の上乗せ金利 | 残高0円にするための上乗せ幅 | auじぶん銀行 年0.05%/ソニー銀行・SBI新生銀行 年0.1% |
| 2人分をまとめて保障するか | ペアローン連生団信の有無と上乗せ幅 | auじぶん銀行は年0.20〜0.45%。フラット35(連帯債務)はデュエット |
| 税金の扱い | 連生団信は免除された債務が一時所得になり得る | 支払事由に該当しない側に所得税の課税対象が生じる |
| 加入年齢・健康条件 | 疾病保障付きは上限年齢が低い | ソニー銀行は満50歳未満、SBI新生銀行の全疾病・ガン団信は20〜49歳 |
| 上乗せなしで広く備える | がん以外の就業不能もカバーするか | SBI新生銀行の全疾病保障付団信は上乗せなしで残高100%+毎月の返済額を保障 |
※保障内容・上乗せ金利・加入条件は改定されることがあります。申し込み前に必ず各金融機関の公式サイトと「被保険者のしおり」等でご確認ください。
よくある質問(共働き夫婦・ペアローン)
Q. ペアローンでは夫婦それぞれが団信に入るのですか?
A. 原則として2人それぞれが加入します。ペアローンは夫婦が別々の住宅ローンを契約するため、一方に万一のことがあっても保障されるのはその人の残高だけです。2人分をまとめて保障したい場合は、ペアローン連生団信の取り扱いがあるかを確認してください。
Q. ペアローン連生団信を使うと税金がかかるのですか?
A. auじぶん銀行の案内では、一方に支払事由が生じて2人分の保険金が支払われた場合、支払事由に該当していない側の免除された債務が一時所得とみなされ、所得税の課税対象になります。金額によっては申告が必要になるため、申し込み前に「被保険者のしおり」の該当箇所を必ず確認してください。
Q. 共働きでもがん保障は必要ですか?
A. 収入源が2つあるのは強みですが、ペアローンは借入総額が大きくなりがちです。一方が長期の治療で働けなくなると、残った一方の返済負担が一気に重くなります。診断確定でローンが減る・ゼロになるがん保障は、この「二馬力が一馬力になるリスク」への備えとして検討価値があります。
Q. 夫婦で違う団信プランを選ぶことはできますか?
A. 単独の団信なら各自が別のプランを選べる場合がありますが、連生団信は扱いが異なります。auじぶん銀行のペアローン連生団信は、契約する2人が同じプランを選ぶ必要があります。また、どちらかがワイド団信になる場合は2人ともペアローン連生団信に加入できません。
Q. 片方が先に完済したら、連生団信の保障はどうなりますか?
A. auじぶん銀行の場合、ペア相手のローンが完済などで終了するとペア相手の保障は終了し、以後は本人のみの保障が続きます。このとき本人には引き続きペアローン連生団信の上乗せ金利が適用される点に注意が必要です。繰上返済の計画とあわせて考えておきましょう。
疾病保障の細かな条件は各行で異なります。上乗せ0円で付く団信の4行比較や、当サイトの「疾病保障を徹底比較!」もあわせて、金利・諸費用と横並びで確認してみてください。ペアローンは借入額の大きさと保障の設計をセットで決めることが、後から効いてきます。
参考・出典
- auじぶん銀行 団体信用生命保険
- ソニー銀行 団体信用生命保険(団信)
- SBI新生銀行 団体信用生命保険
- 住宅金融支援機構【フラット35】新機構団信の加入要件・保障内容