フラット35でもペアローンは組めます。ただしペアローンの団信は、それぞれ自分の契約分しか保障しません。夫婦2人分の保障を1本のローンで持てるのは、連帯債務で借りてデュエット(ペア連生団信)に入る方法です。費用は借入金利に年0.18%の上乗せです(2026年10月時点)。
2人の収入で借りる方法は3通りあり、どれを選ぶかで団信の効き方が変わります。以下で仕組み、費用、向く人の順に比べます。ペアローン全般の損得はペアローンのメリット・デメリット(収入合算との違い)で整理しています。
ペアローンは1つの家を2本のローンで買う方法
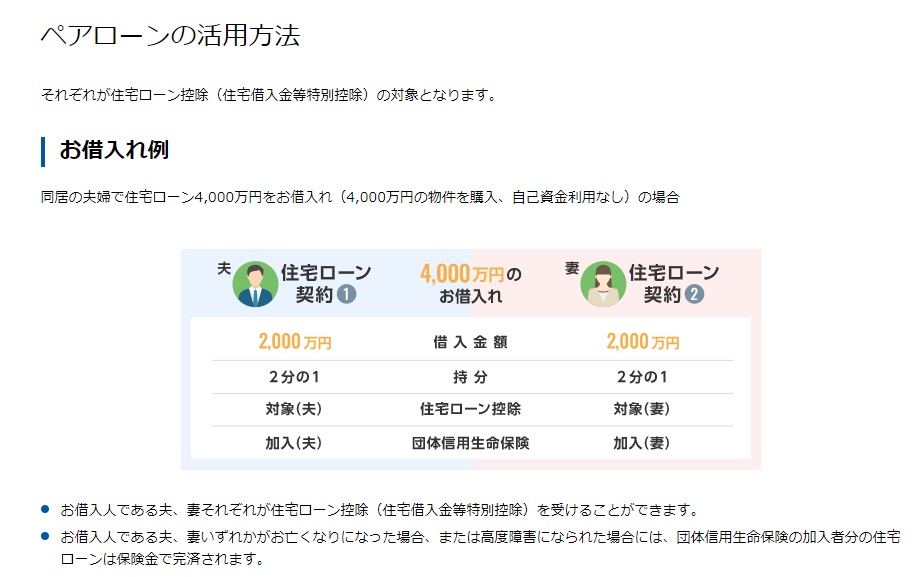
ペアローンとは、1つのマイホームを夫婦などが別々の住宅ローンで借りて買う方法です。例えば4,000万円を借りるとき、2,000万円を夫名義、残り2,000万円を妻名義で契約します。
2人の収入をそれぞれの審査に使うため、1人では届かない金額を借りられる場合があります。メガバンクや主要なネット銀行の多くもペアローンを扱っています。
住宅ローン控除は、ペアローンなら2人とも自分の借入分で受けられます。連帯債務でも、2人が負担割合に応じてそれぞれ控除を受けられます(国税庁「共有の家屋を連帯債務により取得した場合の借入金の額の計算」)。控除を2人分使えるのはペアローンだけ、という説明は正確ではありません。
ペアローンで押さえる3つの注意点
団信の保障は自分の契約分だけ
団信(団体信用生命保険)は、契約者が亡くなったときなどに保険金でローン残高をゼロにする仕組みです。ペアローンは契約が2本に分かれているため、保険金で消えるのは支払条件を満たした側の残高だけです。
つまり、夫婦の一方に万一のことがあっても、もう一方の残高はそのまま残ります。共働きで子育て中なら、収入が減ったうえに返済が続く状態になりかねません。
住宅金融支援機構も、ペアローンでは一方に万一のことがあった場合でも、もう一方は自分の債務の返済を続ける必要があると明記しています。
諸費用は2本分かかる
契約が2本になるため、事務手数料・印紙代・抵当権設定の登記費用などがそれぞれに必要です。事務手数料が借入額に対する定率型なら合計はあまり変わりません。一方、1件あたりの定額型では2本分がそのまま上乗せになります。
金利だけでなく、この初期費用の差も含めた総額で比べる必要があります。
離婚時の整理が複雑になる
購入時に考えたくない話ですが、離婚の際はペアローンの処理が手間になります。家をどうするかに加えて、2本のローンの返済と財産分与をあわせて決める必要があるからです。
売却しても残高を返しきれない場合は、売却後も借金が残ります。持分と借入額の割合を、購入時から記録しておくと後の協議がしやすくなります。
フラット35で2人の収入を使う3つの借り方
フラット35は、住宅金融支援機構の商品としてペアローンを用意しています。1つの物件に対し、夫婦・親子・パートナーなどが借入申込みをして、2つのフラット35を組み合わせる制度です(【フラット35】ペアローン)。
機構が挙げるペアローンの特長は2つです。借入期間を一方は35年、もう一方は20年のように別々に決められること。もう1つは、2人がそれぞれ団信の契約者になり、自分に合った団信を選べることです。
フラット35で2人の収入を使う方法を、団信の効き方で比べると次のとおりです。
| 借り方 | 契約の本数 | 団信の効き方 |
|---|---|---|
| ペアローン | 2本(2人がそれぞれ契約) | それぞれが団信の契約者。一方に万一のことがあっても、もう一方の残高は残る |
| 連帯債務+デュエット | 1本(2人が連帯債務者) | どちらかに万一のことがあれば、持分・返済割合にかかわらず以後の返済が不要 |
| 連帯債務(団信は1人だけ加入) | 1本 | 加入した1人だけが保障の対象。加入していない側に万一のことがあっても残高は減らない |
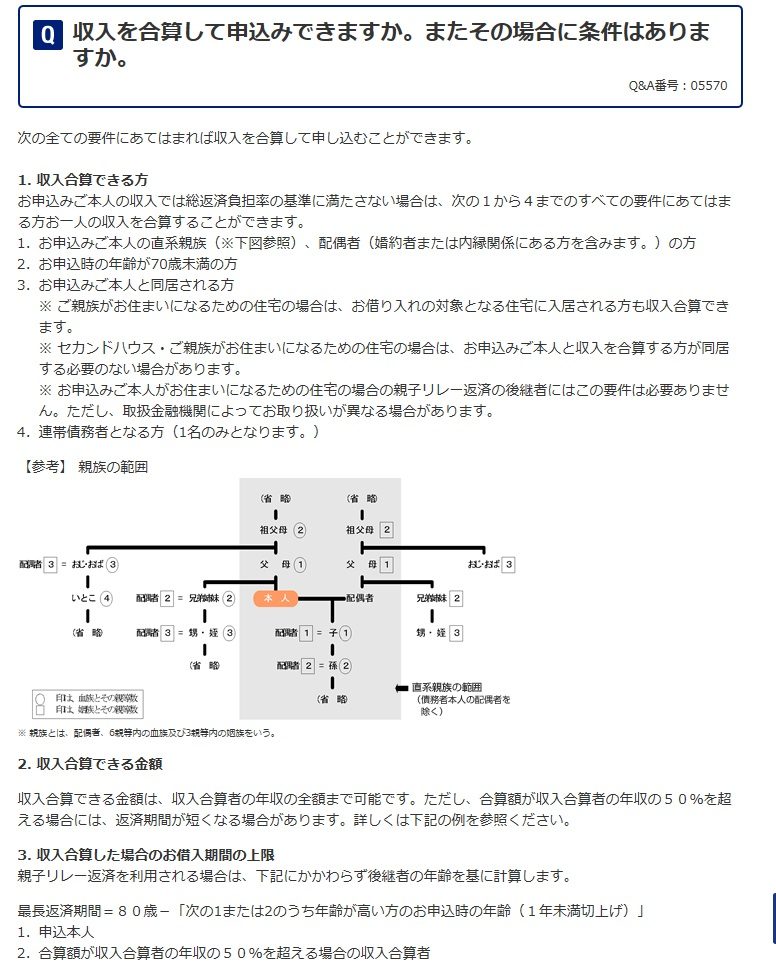
ペアローンの申込みは2本とも同じ金融機関で行う必要があります。夫婦が別々の金融機関で借りたフラット35は、ペアローンとして扱われません。融資率も2つの融資を合算して判定されます。
収入合算の仕組みそのものは住宅ローンの収入合算(連帯保証型と連帯債務型の違い)で解説しています。
デュエット(ペア連生団信)は連帯債務の夫婦2人で入る団信
フラット35を連帯債務で借りると、通常は団信に入るのは1人だけです。収入を合算した側に万一のことがあると、世帯収入は減るのに残高は1円も減りません。
デュエットは、連帯債務者である夫婦2人で加入できる団信です。どちらかに万一のことがあれば、住宅の持分や返済割合にかかわらず、以後のフラット35の返済が不要になります(【フラット35】新機構団信の加入要件・保障内容)。
デュエットの条件を4項目で確認
| 項目 | 2026年10月時点の内容 |
|---|---|
| 費用 | 新機構団信付きの借入金利に年0.18%上乗せ。2017年10月以後の申込みは団信の費用が金利に含まれる方式で、年払いの特約料はない |
| 対象となる「夫婦」 | 戸籍上の夫婦のほか、婚約関係・内縁関係・同性パートナーの関係にある人を含む |
| 加入できる年齢 | 申込書兼告知書の記入日に満15歳以上満70歳未満(2人とも)。保障は満80歳の誕生日の属する月の末日まで |
| 保険金が支払われる場合 | 死亡したとき、または身体障害者福祉法の障害等級1級・2級に該当し、身体障害者手帳の交付を受けたとき |
保険金の条件は、民間の団信によくある「所定の高度障害状態」とは基準が違います。新機構団信には高度障害保険金の取扱いがなく、身体障害者手帳(1級・2級)の交付が支払いの基準です。
もう1つの制約は、新3大疾病付機構団信(年0.24%上乗せ)ではデュエットを使えない点です。3大疾病の保障と夫婦2人分の保障は、フラット35では両立しません。団信の種類は加入後に変更できないため、申込み時に決める必要があります。
年0.18%の上乗せは総額でいくらか
2026年10月のフラット35(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)の最も多い金利は年3.830%です。デュエットを付けると年4.010%になります。最新の金利は住宅金融支援機構【フラット35】公式サイトで公表されています。
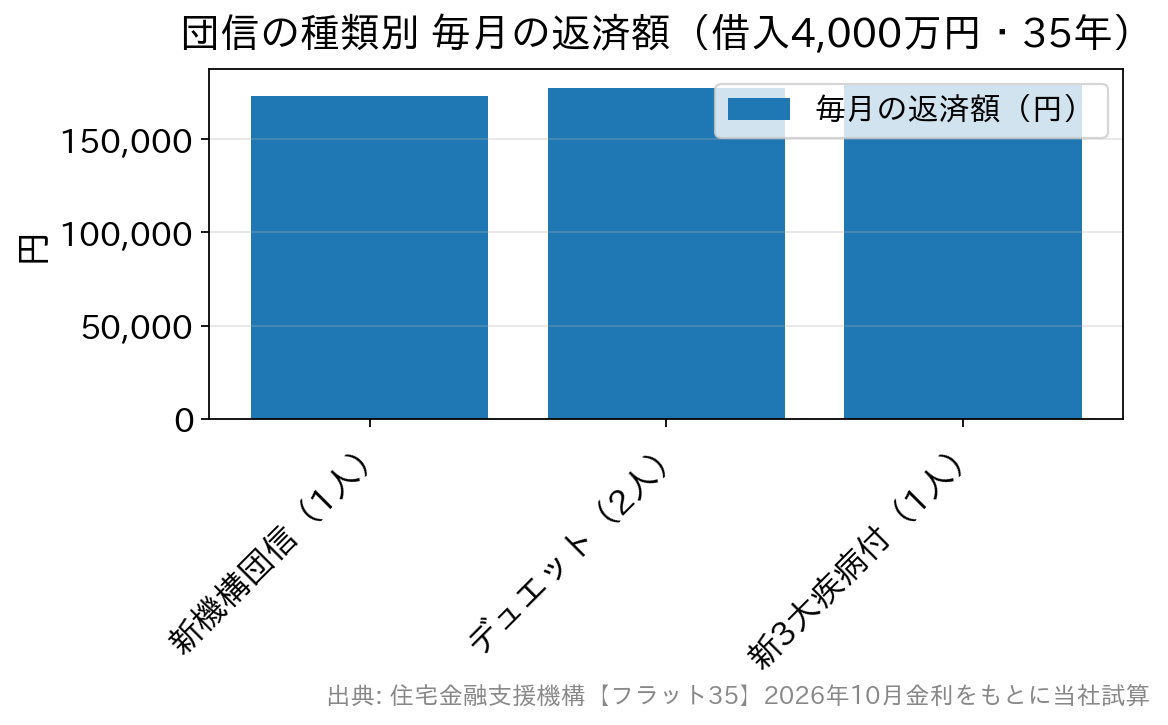
借入4,000万円・35年で、団信の種類ごとの返済額を試算しました。
| 加入する団信 | 適用金利 | 毎月の返済額 | 35年間の総返済額 |
|---|---|---|---|
| 新機構団信(1人) | 年3.830% | 約173,100円 | 約7,268万円 |
| デュエット(2人) | 年4.010% | 約177,400円 | 約7,449万円 |
| 新3大疾病付機構団信(1人・デュエット不可) | 年4.070% | 約178,800円 | 約7,509万円 |
※当社試算。2026年10月の最も多い金利を使い、元利均等返済・ボーナス返済なしで計算した概算です。実際の金利は取扱金融機関ごとに異なり、借入日の金利が適用されます。
デュエットの追加負担は、毎月約4,300円、35年間で約180万円です。比べる相手は、2人分の生命保険を別に契約した場合の保険料です。生命保険料は加入年齢が上がるほど高くなり、デュエットの上乗せ幅は年齢にかかわらず一定です。
どの借り方が向くかの早見表
| 重視すること | 向く借り方 | 理由 |
|---|---|---|
| 一方が亡くなっても家のローンを残したくない | 連帯債務+デュエット | どちらに万一のことがあっても債務全体の返済が不要 |
| 2人で借入期間を変えたい | ペアローン | 一方を35年、もう一方を20年などに設定できる |
| 3大疾病の保障を付けたい | ペアローン、または連帯債務で1人が加入 | 新3大疾病付ではデュエットを使えない |
| 諸費用を抑えたい | 連帯債務(契約1本) | 事務手数料・登記費用が1本分で済む |
変動金利で2人分の保障を持ちたい場合は、銀行のペアローン向け連生団信が選択肢です。例えばauじぶん銀行はペアローンの連生団信を用意しており、一般団信で年0.20%の上乗せです(2026年10月時点)。上乗せ幅と保障範囲は銀行ごとに異なります。団信の選び方は共働き夫婦の団信の選び方(ペアローン連生団信とがん保障の比較)で比べています。
デュエットはどこで申し込めるか
デュエットは新機構団信の仕組みなので、フラット35を連帯債務で申し込めば利用できます。フラット35の借入金利と事務手数料は取扱金融機関ごとに異なるため、窓口選びで総額が変わります。
連帯債務やデュエットは、書類も判断も1人で借りる場合より複雑です。対面で相談できる窓口の候補がSBIアルヒで、【フラット35】の実行件数シェアは27.7%・16年連続No.1、店舗は約90拠点(2026年3月末現在)です。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
フラット35のペアローンとデュエットのよくある質問
Q. 夫婦で別々の金融機関からフラット35を借りてペアローンにできますか?
A. できません。住宅金融支援機構は、ペアローンの申込みは2本とも同じ金融機関で行う必要があるとしています。別々の金融機関で借りた2つの融資は、ペアローンとして扱われません。
Q. ペアローンでもデュエットに入れますか?
A. ペアローンの2本はそれぞれ別の契約で、原則は各自が団信に入ります。機構の案内では、2つの融資のうち夫婦などを連帯債務とする申込みがある場合に限り、デュエットの申込みができます。
Q. 同性パートナーでもデュエットに加入できますか?
A. 加入できます。機構は、デュエットを利用できる夫婦に戸籍上の夫婦のほか、婚約関係・内縁関係・同性パートナーの関係にある人を含むと明記しています。必要書類は取扱金融機関で案内されます。
Q. 契約した後でデュエットに切り替えられますか?
A. できません。団信の種類は加入後に変更できず、返済途中でデュエットへ変えることもできません。2人で借りるかを決める段階で、団信の形も同時に決めます。
Q. 団信に入らずにフラット35を借りることはできますか?
A. できます。健康上の理由などで団信に加入しない場合もフラット35は利用でき、金利は新機構団信付きより低くなります。そのかわり、万一のときも残高は残ります。
まとめ
ペアローンは借入期間を2人で別々に決められる一方、団信の保障は自分の契約分にしか及びません。フラット35はペアローンにも連帯債務にも対応しています。
連帯債務なら、デュエット(年0.18%上乗せ)で2人分の保障を1本のローンに付けられます。新機構団信は高度障害保険金の取扱いがなく、新3大疾病付ではデュエットを使えない点が民間の団信と違います。
金利差だけでなく、誰がどの状態になったときにいくら保障されるかを比べてから借り方を決めます。掲載内容は記載時点のものです。最新の金利・条件は各金融機関の発表をご覧ください。