
SBI新生銀行の住宅ローン(パワースマート住宅ローン)は、変動金利の水準と諸費用の分かりやすさで候補に挙がりやすい商品です。ここでは2026年9月ご契約適用分の公式情報をもとに、金利・諸費用・団信・審査の流れを、他行と横並びで比べられる形に整理します。かつて実施された0.1%の金利引き下げキャンペーンは終了済みで、現在は下記の金利体系が基本です。
2026年9月の適用金利(新規借り入れ・借り換え)
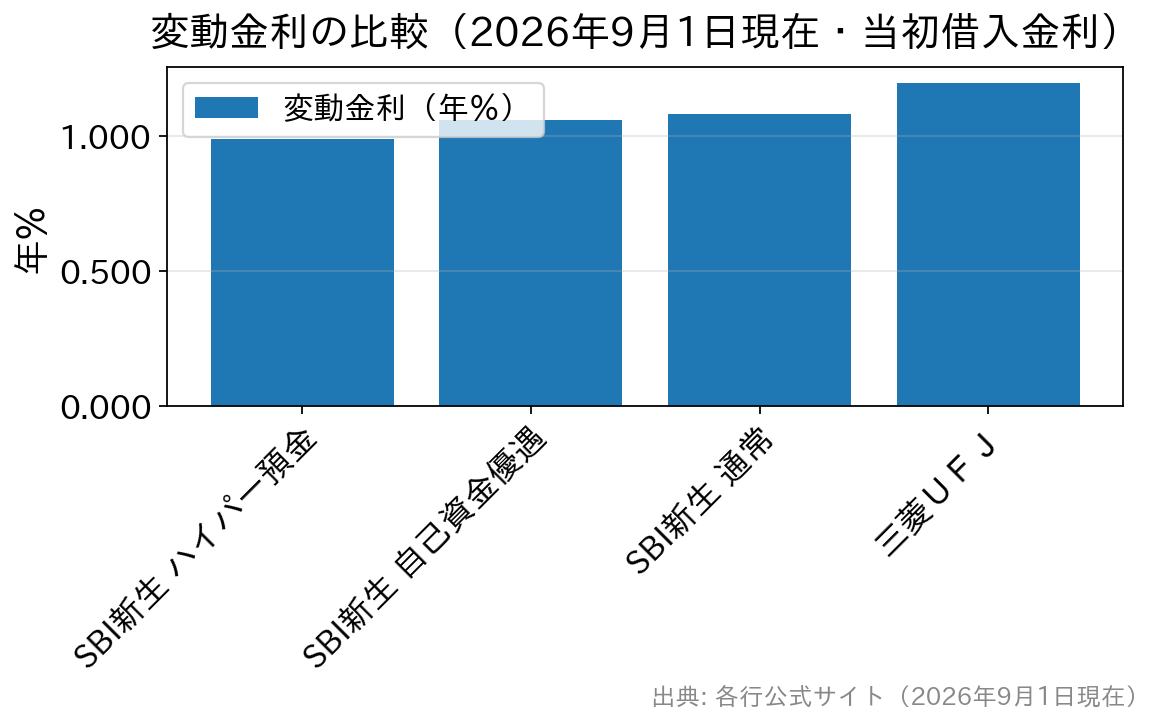
SBI新生銀行が公式サイトで公表している2026年9月ご契約適用分の当初借入金利は次のとおりです(2026年9月1日現在)。変動金利には「通常金利」と、借入金額が物件購入価格・建築請負価格の合計額の90%以内なら適用される「自己資金優遇金利」の2本立てがある点が特徴です。
| 金利タイプ | 新規借り入れ | お借り換え |
|---|---|---|
| 変動金利(半年型)/通常 | 年1.080% | 年1.080% |
| 変動金利(半年型)/自己資金優遇 | 年1.060% | 対象外 |
| 当初固定金利10年/通常 | 年3.250% | 年3.250% |
| 当初固定金利10年/自己資金優遇 | 年3.230% | 対象外 |
| 長期固定金利31〜35年/通常 | 年4.250% | 公式の借り換え金利一覧で要確認 |
変動金利の基準金利は年2.300%で、通常金利は年1.220%、自己資金優遇は年1.240%の引き下げが当初借入期間中に適用されます。この引き下げ幅は当初期間の終了後も継続する仕組みです。
このほか、SBIハイパー預金の開設者を対象とした金利優遇プログラムを適用した場合の変動金利(半年型)は年0.990%(当初借入金利・2026年9月1日現在)と公表されています。適用条件はプログラムごとに定められているため、対象になるかは公式のプログラム説明でご確認ください。
金利は毎月見直されます。実際に適用されるのは申込時ではなく契約日(条件確定日)の金利なので、検討時点の数字がそのまま確定するわけではない点に注意してください。
諸費用は「保証料0円・事務手数料は定率」
返済中にかかるコストが抑えやすいのがSBI新生銀行の分かりやすさです。保証料0円・繰上返済手数料0円・一般団信の上乗せ0円で、借入時に負担するのは事務手数料と登記関係の実費が中心になります。
事務手数料は借入金額に対して2.20%(税込)を乗じる定率型です。定額型の取り扱いはありませんので、「定額型を選べば初期費用を抑えられる」という古い解説には注意してください。借入額が大きいほど手数料も増えますが、保証料がかからないぶんを含めた総額で比べることが大切です。
| 費用の項目 | 金額・料率 |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込)※定率型のみ |
| 保証料 | 0円 |
| 繰上返済手数料 | 0円(一部・全額とも) |
| 電子契約利用手数料 | 5,500円(税込)※利用時は印紙税が不要 |
| 金利タイプ変更手数料 | 5,500円(税込) |
| そのほか | 抵当権設定登録免許税・印紙税・司法書士報酬・火災保険料など |
団信は3プランから1つを選ぶ(重複加入はできない)
SBI新生銀行の団体信用生命保険は一般団信・全疾病保障付団信・ガン団信の3プランで、このうち1つだけを選ぶ形です。注目したいのは、全疾病保障付団信が上乗せ金利なしで選べる点です。
| 団信プラン | 上乗せ金利 | 加入年齢 | 主な保障 |
|---|---|---|---|
| 一般団信 | なし | 20〜65歳(完済時80歳未満) | 死亡・高度障害 |
| 全疾病保障付団信 | なし | 20〜49歳(完済時80歳未満) | 死亡・高度障害・リビングニーズ・重度がん前払い・所定の就業不能状態が続いた場合の残高保障と毎月の返済額保障 |
| ガン団信 | 年0.100%上乗せ | 20〜49歳(完済時80歳未満) | 死亡・高度障害・所定のがん・リビングニーズ |
団信の保障上限は3億円です。全疾病保障付団信は借入日から90日間の待機期間があり、8疾病以外の病気やケガでは就業不能状態になってから最初の3か月が免責期間になるなど、支払条件が細かく定められています。加入前に「被保険者のしおり」で条件を確認しておきましょう。
なお、かつて提供されていた団体信用介護保障保険(安心保障付団信)は新規申し込みを終了しています(公式のお知らせは2025年12月1日付)。古い記事に「介護保障の団信を選べる」と残っていることがありますが、現在は選択できません。
変動金利の注意点:5年ルール・125%ルールを採用していない
比較のうえで見落とせないのが、SBI新生銀行の変動金利は「5年ルール」「125%ルール」を採用していないことです(公式サイトに明記)。多くの銀行では金利が上がっても5年間は返済額が据え置かれ、見直し後も従前の125%までに抑えられますが、SBI新生銀行では金利の見直しがそのまま毎月の返済額に反映されます。
返済額の調整が先送りされない分、未払利息が積み上がりにくいという見方もできます。ただし金利上昇局面では毎月の負担が早く動くため、金利が上がった場合の返済額を試算したうえで、家計に余裕を持たせておくことが前提になります。
繰上返済は手数料0円、ただし期間短縮型のみ
一部繰上返済・全額繰上返済とも手数料0円で、インターネットバンキング「パワーダイレクト」からいつでも何度でも手続きできます(全額繰上返済は電話での手続き)。
一方で、SBI新生銀行の繰上返済は「期間短縮型」のみの取り扱いです。毎月の返済額を軽くする「返済額軽減型」は選べないため、教育費などで一時的に返済負担を下げたい使い方を想定している場合は、この点が判断材料になります。また期間短縮によって返済期間が10年未満になると住宅ローン控除の対象外になるため、繰上返済のしすぎにも注意が必要です。
あわせて、住宅ローンに付帯していた「自動繰上返済(スマート返済)」は2027年2月頃に廃止予定と公式に案内されています(2026年8月14日付のお知らせ)。廃止後も、金額を自分で指定する繰上返済は引き続き利用できます。
仮審査なしで本審査に進める
SBI新生銀行は、原則として仮審査(事前審査)を行わず本審査のみで完結します。手続きの段階が少なくシンプルな一方、申込時に必要書類を一式そろえる必要があります。他行と併願する場合は、他行側の仮審査を先に済ませておくと進めやすいでしょう。
店舗での相談とオンライン手続きの両方に対応しているため、対面で相談したい方にも、書類提出まで自宅で済ませたい方にも向いています。ただし申し込みから融資実行まで1か月半以上かかることがあると公式に案内されているため、引き渡し日から逆算して余裕を持って動くのが安全です。
三菱UFJ銀行と横並びで見る
ネット中心のSBI新生銀行と、店舗網を持つメガバンクを同じ時点で並べると、金利水準だけでは見えない設計の違いが浮かびます。以下はいずれも2026年9月1日現在の公式公表値です。
| 比較の観点 | SBI新生銀行 | 三菱UFJ銀行 |
|---|---|---|
| 変動金利(新規・最優遇) | 年1.060%(自己資金優遇) ※ハイパー預金の優遇適用時は年0.990% | 年1.195%(ずーっと一律優遇コース) |
| 固定10年(新規) | 年3.250% | 年3.630% |
| 全期間固定31〜35年 | 年4.250% | 年4.300% |
| 事務手数料 | 借入金額×2.20%(税込) | 借入金額×2.20% |
| 保証料 | 0円 | 不要(上記の手数料型) |
| 借入期間 | 最長50年(変動・新規購入のみ/35年超は年0.100%上乗せ) | 最長40年 |
| 5年・125%ルール | 採用なし | 採用あり |
2026年9月適用分では、変動金利を引き上げた銀行と据え置いた銀行が分かれています。同じ「変動金利」でも返済額の見直しルールと借入期間の上限が違うため、金利の数字だけで優劣は決まりません。総返済額に加えて、返済額がどう動く商品かまで含めて比べてください。
特徴のまとめ
| 項目 | 内容 |
|---|---|
| 商品名 | パワースマート住宅ローン |
| 借入金額 | 500万円以上3億円以下(10万円単位) |
| 借入期間 | 5年以上35年以内(変動金利・新規購入は最長50年/35年超は年0.100%上乗せ) |
| 事務手数料 | 借入金額の2.20%(税込)の定率型のみ |
| 保証料 | 0円 |
| 繰上返済手数料 | 0円(期間短縮型のみ) |
| 団信 | 一般団信・全疾病保障付団信は上乗せ0円/ガン団信は年0.100%上乗せ(いずれか1つ) |
| 変動金利の見直し | 5年ルール・125%ルールは採用なし |
| 審査 | 原則、仮審査なし・本審査のみで完結 |
| チャネル | 店舗相談・オンライン手続きの両方に対応 |
| 注意点 | すでにSBI新生銀行の住宅ローンを利用中の場合、同行での借り換えはできない |
よくある質問(FAQ)
Q. 事務手数料は定額型を選べますか?
A. いいえ。現在の取り扱いは借入金額×2.20%(税込)の定率型のみです。定額型と比較できる前提で書かれた古い解説が残っていることがありますが、現行の選択肢ではありません。
Q. 全疾病保障付団信をつけると金利は上がりますか?
A. 上がりません。上乗せ金利なしで選べます。ただし加入年齢が20〜49歳に限られ、ガン団信との重複加入はできません。
Q. 5年ルールがないと、返済額はどのくらい動きますか?
A. 動く幅は金利の見直し幅と残高・残期間で変わるため一律には言えません。金利が上がった場合の返済額を公式のシミュレーションで試算し、その水準でも家計が回るかを確認しておくのが実務的です。
Q. 繰上返済で毎月の返済額を減らせますか?
A. できません。SBI新生銀行の繰上返済は期間短縮型のみで、返済額軽減型の取り扱いはありません。
Q. 過去の0.1%引き下げキャンペーンはまだ使えますか?
A. いいえ。2017年に実施されたキャンペーンはすでに終了しています。現在実施中のプログラムやキャンペーンは公式サイトでご確認ください。
Q. 「Tポイント×住宅ローン」はどうなりましたか?
A. TポイントはVポイントへ統合され、名称としては使われていません。ポイント関連の特典は内容が変わっているため、最新の特典は公式サイトでご確認ください。
まとめ
SBI新生銀行の住宅ローンは、保証料0円・繰上返済手数料0円・全疾病保障付団信まで上乗せ0円という諸費用の分かりやすさと、変動金利の水準が強みです。店舗相談とオンライン手続きの両方に対応し、SBIグループとしての安心感もあるため、はじめて住宅ローンを比べる方にも検討しやすい選択肢といえます。
一方で、事務手数料が定率型のみ・5年ルールと125%ルールがない・繰上返済は期間短縮型のみという性格もはっきりしています。金利の数字だけを並べるのではなく、これらの条件を含めた総コストと返済の動き方で他行と比べ、最新の金利・プログラムは必ず公式サイトで確認したうえで判断してください。