住宅ローンの変動金利は、日本銀行の政策金利(無担保コールレート)が動く → 銀行の短期プライムレートが動く → それを土台にした各行の基準金利が見直されるという順番で決まります。政策金利は2026年9月の金融政策決定会合で年1.25%程度へ引き上げられ、三菱UFJ銀行とみずほ銀行は11月2日から短期プライムレートを年2.375%から年2.625%へ引き上げると発表しました。
かつては「短期プライムレートは何年も動かない」のが前提でしたが、2024年9月以降、主要行の短期プライムレートは4回引き上げられ、11月には5回目が予定されています。変動金利を選ぶ前に、どの指標が動くと自分の金利が動くのかを日銀の公表データで確認しておきましょう。
変動金利の出発点は日銀の政策金利=無担保コールレート
銀行同士が「今日借りて翌日返す」ような超短期の資金をやり取りする市場をコール市場といい、そこで担保なしに取引される金利が無担保コールレート(オーバーナイト物)です。日本銀行はこのレートに誘導目標を定め、資金の供給量を調整して目標の水準に近づけます。つまり無担保コールレート(O/N物)は、日銀の金融政策がそのまま表れる指標で、これが実質的な政策金利にあたります。
| 項目 | 現在の水準 | 時点・備考 |
|---|---|---|
| 金融市場調節方針(政策金利) | 無担保コールレート(O/N物)を年1.25%程度で推移するよう促す | 2026年9月17日・18日の金融政策決定会合で引き上げを決定 |
| 無担保コールO/N物レート(平均・実績) | 年1.227%(速報値) | 2026年10月1日 |
| 補完当座預金制度の適用利率 | 年1.25% | 2026年9月24日以降 |
| 基準貸付利率(いわゆる公定歩合) | 年1.5% | 2026年9月24日以降 |
※出典:日本銀行(2026年10月2日確認)。次回の金融政策決定会合は2026年10月29日・30日の予定です。
この記事のもとになった2014年当時、無担保コールO/N物レートは年0.1%を下回る水準で推移していました。いまの誘導目標はその10倍以上です。なお、日銀が10月1日に公表した9月会合の「主な意見」には、物価の上振れ次第で利上げのペースを速める必要に触れた意見も含まれていますが、これは委員個人の意見で、今後の決定を示すものではありません。
短期プライムレートは2024年以降4回引き上げられた
各金融機関の変動金利は、多くの場合短期プライムレート(短プラ)をもとにした「基準金利(店頭表示金利)」を土台にし、そこから優遇幅を差し引いて適用金利が決まります。短プラは銀行が短期(1年以内)で最優良企業に貸し出すときの最優遇金利で、日本銀行が主要行(都市銀行5行)の水準を集計・公表しています。
かつてこの記事で「短期プライムレートは長く動いていない」と説明していたのは、2009年1月から15年以上、最頻値が年1.475%のまま据え置かれていたためです。日銀がマイナス金利政策を解除し利上げ局面に入って以降、短プラは次のように動いています。
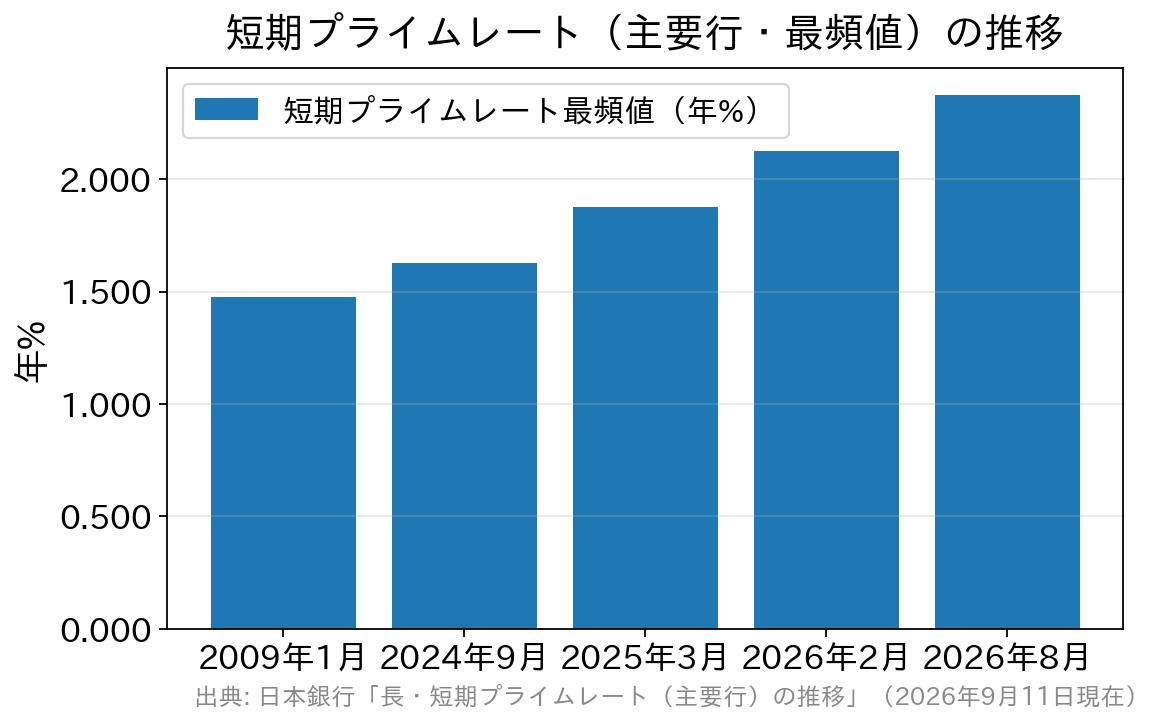
| 実施日 | 短期プライムレート(最頻値) | 動き |
|---|---|---|
| 2009年1月13日 | 年1.475% | この水準が15年以上続いた |
| 2024年9月2日 | 年1.625% | 約15年半ぶりの引き上げ |
| 2025年3月17日 | 年1.875% | 2回目の引き上げ |
| 2026年2月9日 | 年2.125% | 3回目の引き上げ |
| 2026年8月3日 | 年2.375% | 4回目の引き上げ(最高値2.625%・最低値2.375%) |
※出典:日本銀行「長・短期プライムレート(主要行)の推移」(2026年9月16日更新/9月11日現在)。最頻値は都市銀行5行が自主的に決めた金利のうち、最も多くの銀行が採用した金利です。
さらに9月18日の利上げを受け、三菱UFJ銀行とみずほ銀行は11月2日から短プラを年2.625%へ引き上げると発表しています。地方銀行でも11月からの引き上げを発表する動きが続いています。ただし、短プラが上がった日に住宅ローンの金利が同じ幅で上がるわけではありません。どの時点の短プラを基準にし、いつから返済に反映するかは、銀行と商品ごとに決まっています。
つまり現在は、「政策金利が動く→短期プライムレートが動く→変動金利の基準金利が動く」という連鎖が実際に働いている局面です。2014年当時のように「短プラは動かないもの」として読み飛ばすことはできません。
変動金利は短期金利、固定金利は長期金利を見ている
同じ住宅ローンでも、金利タイプによって連動する指標は異なります。ここを取り違えると、「日銀が利上げを見送ったのに固定金利が上がった」といった動きが理解できなくなります。長期金利の決まり方は長期金利と短期金利の決まり方で詳しく整理しています。
| 金利タイプ | 主に連動する指標 | 動き方の特徴 |
|---|---|---|
| 変動金利 | 短期金利(政策金利=無担保コールレート → 短期プライムレート) | 日銀の金融政策の影響を強く受ける。基準金利の見直しは年2回の型が多いが、毎月見直す型もある |
| 当初固定(10年固定など) | 長期金利(新発10年国債利回りなど) | 市場の将来予想で日々動く。景気・物価の見通しや海外金利の影響も受ける |
| 全期間固定(フラット35など) | より長い年限の市場金利(機構債の表面利率など) | 毎月見直される。資金受取時に完済までの金利が確定する |
実際の水準で見ると違いは明らかです。三菱UFJ銀行の2026年10月1日現在の新規借入の適用金利は、変動金利(ずーっと一律優遇コース)が年1.195%(店頭表示金利 年3.375%から完済まで年▲2.18%)、固定10年(最初に大きな優遇コース)が年3.750%(店頭表示金利 年6.53%)です。
2つは優遇コースが異なり(固定10年は当初の固定期間が終わると引き下げ幅が変わります)、単純な優劣の比較ではありません。それでも、短期金利に連動する変動と長期金利に連動する固定では、同じ銀行でも2%以上の開きがあることがわかります。「固定が上がった=変動もすぐ上がる」わけではなく、逆に「変動が据え置かれた=金利上昇は終わった」わけでもありません。
基準金利が上がっても、返済額はすぐには変わらない
変動金利の基準金利が上がっても、返済額がその翌月から増えるとは限りません。多くの金融機関が採用している次の2つのルールが関係します(仕組みの詳細は変動金利の5年ルール・125%ルール)。
- 5年ルール……適用金利が変わっても、毎月の返済額は原則5年間据え置き、6年目に見直す取り扱い。
- 125%ルール……見直し後の返済額は、直前の返済額の125%を上限とする取り扱い。
返済額の急増を避けられる仕組みですが、金利が上がっても返済額が据え置かれる間は、返済額に占める利息の割合が増え、元金の減りが遅くなります。金利上昇が大きい場合は、その月の返済額では利息を払いきれない「未払い利息」が生じることもあります。
重要なのは、これらのルールは法律で決まっているものではなく、採用していない金融機関もあるという点です。ネット銀行の一部は、見直し時に返済額へそのまま反映する取り扱いをしています。契約前に商品説明書で確認してください。
変動金利を比べるときのチェックポイント
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 基準金利と引き下げ幅 | 店頭表示金利と、そこから何%引き下げるか | 引き下げ幅が完済まで続くのか、当初期間だけかで総返済額が変わる |
| 基準金利の見直し時期 | 年2回(4月1日・10月1日基準が多い)か、毎月か | 短プラが動いてから適用されるまでの時間差が変わる |
| 5年ルール・125%ルール | 採用の有無 | 返済額の変わり方と未払い利息の発生条件が変わる |
| 諸費用 | 事務手数料(定率か定額か)・保証料の有無 | 金利差がわずかなら、諸費用で総コストの順位が入れ替わる |
| 団信の保障範囲 | 上乗せ0円で付く保障の範囲 | 同じ保障を有料特約で付けると金利換算の負担になる |
金利の低さだけで選ぶと、事務手数料や団信の差で総コストの順位が入れ替わることがあります。基準金利・優遇幅・適用金利の関係は基準金利・優遇金利・適用金利の違いで、今後の見通しの考え方は住宅ローンの変動金利は今後どうなるかで解説しています。
よくある質問
Q. 無担保コールレートは自分で確認できますか?
A. 日本銀行のウェブサイトで、無担保コールO/N物レート(平均)が日次で公表されています。トップページに金融市場調節方針(誘導目標)と並んで載っているので、変動金利の背景にある短期金利の動きをすぐ確認できます。
Q. 11月2日に短プラが上がると、借りている人の金利もその日から上がりますか?
A. 多くの場合、すぐには上がりません。基準金利の見直しは「毎年4月1日・10月1日時点の短プラ」などを基準にする型が多く、返済への反映はさらに後になります。反映の時期と幅は契約ごとに違うため、借入先の案内で確認してください。
Q. 政策金利が据え置かれた月は、変動金利も必ず据え置きですか?
A. 必ずしもそうではありません。基準金利の見直しは金融機関ごとに時期が決まっており、過去に引き上げられた短期プライムレートを後から反映することがあります。
Q. 変動金利の「引き下げ幅」は、借りた後に変わることがありますか?
A. 完済まで一定の引き下げ幅を適用するタイプと、当初の一定期間だけ大きく引き下げるタイプがあります。後者は当初期間の終了後に引き下げ幅が縮むため、契約時に適用条件を確認しておく必要があります。
まとめ
変動金利をたどると、日銀の政策金利(無担保コールレート)→ 短期プライムレート → 各行の基準金利 → 適用金利という流れが見えてきます。15年以上動かなかった短期プライムレートは2024年以降に4回引き上げられ、11月には大手行で5回目が予定されています。政策金利も年1.25%程度となった現在は、この連鎖が実際に機能している局面です。
変動と固定のどちらが合うかは、連動する指標が違う以上、その時々の水準と本人の家計の余力で変わります。金利は日々動くため、比較検討の際は各金融機関の公式サイトで最新の適用金利をご確認ください。
当サイトおすすめの住宅ローン相談窓口
SBIマネープラザ・・・ドコモSMTBネット銀行・SBI新生銀行の住宅ローンを店舗で相談できる
SBIアルヒ・・・【フラット35】の借り換え・新規借入を店舗で相談できる