短期金利は「日銀の政策」、長期金利は「市場の予想」で決まる
変動金利と固定金利は、そもそも参照している金利が違います。変動金利のもとになるのは短期金利で、日銀の政策金利(無担保コール翌日物)が銀行の短期プライムレートを経由して伝わります。固定金利・フラット35のもとになるのは長期金利で、10年国債の利回りを代表として、物価や景気の先行き予想と国債の需給で日々市場が決めています。だから変動金利は「日銀が動いたか」、固定金利は「長期金利が動いたか」を見るのが基本で、両者が同じ方向に動くとは限りません。金利そのものの定義は、日本銀行の解説(教えて!にちぎん「長期金利」、同「長期プライムレート、短期プライムレート」)が一次情報です。以下では、それが住宅ローンの金利にどう伝わるのかを、2026年9月時点の実際の数字で追っていきます。
短期金利(=変動金利のもと)はこう決まる
短期金利は、日銀の金融政策でほぼ決まります。伝わり方は次の3段階です。日銀の政策金利 → 銀行の短期プライムレート(短プラ) → 各行の変動金利の基準金利 → 優遇幅を引いた適用金利
2026年に入ってからの実際の動きは、この流れがそのまま起きています。段階ごとに見ていきましょう。
① 日銀の政策金利は1.0%程度(2026年6月16日決定・9月16日時点で据え置き)
日本銀行は2026年6月15〜16日の金融政策決定会合で追加利上げを決め、政策金利は1.0%程度になりました。1995年以来、約31年ぶりの水準です。その後の7月31日・9月の会合前まで金融市場調節方針の変更はなく、2026年9月16日時点でも1.0%程度のままです(出典:日本銀行「金融政策に関する決定事項等 2026年」)。マイナス金利解除(2024年3月)以降、日銀は段階的に利上げを進めてきました。なお、次の金融政策決定会合は2026年9月17日・18日で、結果の公表と植田総裁の記者会見は18日です(日本銀行 会合の日程)。追加利上げを見込む報道は複数ありますが、この記事の時点では決まっていません。結論は18日にわかります。
② 短期プライムレートが上がる(2026年8月3日〜 年2.375%)
政策金利の引き上げを受け、主要行の短期プライムレートは2026年8月3日に年2.125%から年2.375%へ引き上げられました(+0.25%=日銀の利上げ幅と同じ)。日銀が公表する主要行の推移でも、8月3日の最頻値が年2.375%と確認できます(出典:日本銀行「長・短期プライムレート(主要行)の推移」)。ちなみに長期プライムレートは2026年8月12日から年3.25%で、こちらは長期金利の上昇を映しています。③ 変動金利の基準金利が見直される(時期は銀行ごと・契約ごとに違う)
ここが最も誤解の多いところです。「変動金利の見直しは一律10月」ではありません。 三菱UFJ銀行は6月の短プラ引き上げに伴い、2026年9月1日から住宅ローンの変動金利の基準金利を見直すと告知し、9月分の基準金利を8月31日に発表しました。以降は毎月1日が基準日になります(出典:三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」)。一方、年2回(4月1日・10月1日)の基準日で見直す仕組みの銀行も多く、見直し時期は各行の公表で確認するのが確実です。さらに、すでに借りている人の場合は「基準金利が見直される日」と「新しい利率が返済に反映される日」がまた別です。同じ三菱UFJ銀行の告知では、2026年8月31日以前に借り入れた人の反映スケジュールがこう示されています。
| 変動金利の種類 | 直近の見直し基準日 | 新しい利率が反映される返済 |
|---|---|---|
| 変動金利(毎月型) | 2026年9月1日 | 2026年11月の約定返済分から |
| 変動金利(年2回型) | 2026年10月1日 | 2027年1月の約定返済分から |
日銀の利上げ(6月16日)から、既存契約の返済額に反映されるまで数か月かかることが、この表からわかります。
そのうえで、「新しい利率が適用される」ことと「毎月の返済額が変わる」ことも別物です。多くの変動金利・元利均等返済には5年ルール(5年間は返済額が変わらない)と125%ルール(見直し後の返済額は従前の125%まで)があり、利率が上がっても当面は元金と利息の内訳が変わるだけ、という契約が少なくありません。三菱UFJ銀行も同じ告知のなかで、変動金利かつ元利均等返済なら10月1日を基準とした5年間は返済額に変更がないと説明しています。ただし、これらのルールがない商品もあります(たとえばSBI新生銀行は5年ルール・125%ルールを採用していません)。仕組みは5年ルール・125%ルールの解説記事で整理しています。ご自身の契約条件は金銭消費貸借契約書・商品説明書で確認してください。
長期金利(=固定金利のもと)はこう決まる
長期金利は、日銀が直接決めるものではありません。10年国債の利回りを代表として、市場参加者が「この先の物価・景気はどうなるか」を予想し、国債を売り買いした結果として日々決まります。物価上昇(インフレ)が続くと予想されれば上がり、逆なら下がります。加えて、国の財政や年金資金の動きといった需給要因、さらに海外金利でも大きく振れます。2026年9月は、その振れ幅の大きさがはっきり出ました。9月15日の国債市場では、新発10年物国債の利回りが夜間取引で一時3.035%をつけ、1996年9月以来およそ30年ぶりの高水準になったと複数の報道機関が伝えています。背景として挙げられているのは、前日14日のニューヨーク市場で米10年債利回りが約3年ぶりに一時5%台をつけたこと、中東情勢を受けた原油高、そして国内の利上げ観測と財政をめぐる懸念です。
ただし3.035%は夜間取引でつけた一時的な高値であり、終値でも「現在の長期金利」でもありません。長期金利は1日のなかでも振れるので、その日の水準は財務省の国債金利情報で確認するのが確実です。
この長期金利を原資にしているのが、10年固定・全期間固定・フラット35です。【フラット35】の2026年9月の借入金利は年3.460%(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)、フラット20は年3.140%でした(出典:住宅金融支援機構【フラット35】金利情報)。前月の年3.290%から0.170%の上昇です。
短期金利と長期金利の違い(早見表)
| 比較の観点 | 短期金利 | 長期金利 |
|---|---|---|
| 代表的な指標 | 無担保コール翌日物(=日銀の政策金利)、短期プライムレート | 新発10年国債利回り |
| 誰が動かすか | 日銀の金融政策(政策的に決まる) | 市場参加者の売買(予想と需給で決まる) |
| 主な変動要因 | 利上げ・利下げの判断(物価・賃金・景気) | 物価の先行き予想、財政・国債需給、海外金利 |
| 住宅ローンでの現れ方 | 変動金利(短プラ連動が主流) | 固定金利期間選択型・全期間固定・フラット35 |
| 反映のスピード | 政策変更→短プラ→基準金利→返済額と段階的(数か月のタイムラグ) | 市場で日々変動し、各行が毎月の金利に反映 |
| 2026年9月時点の水準 | 政策金利1.0%程度/短プラは8月3日から年2.375%(主要行) | 10年国債は9月15日の夜間取引で一時3.035%(約30年ぶりの高値) |
2026年9月、実際の住宅ローン金利はどう動いたか(当社実測)
当社編集部は毎月、各金融機関の公式サイトの住宅ローン金利ページを実際に開いて表示金利を取得し、集計しています。2026年9月は、主要14の金融機関(住宅金融支援機構=フラット35買取型を含む)について127件の適用金利を確認しました(当社調べ・2026年9月1日確認)。前月と比較できた127件の内訳は次のとおりです。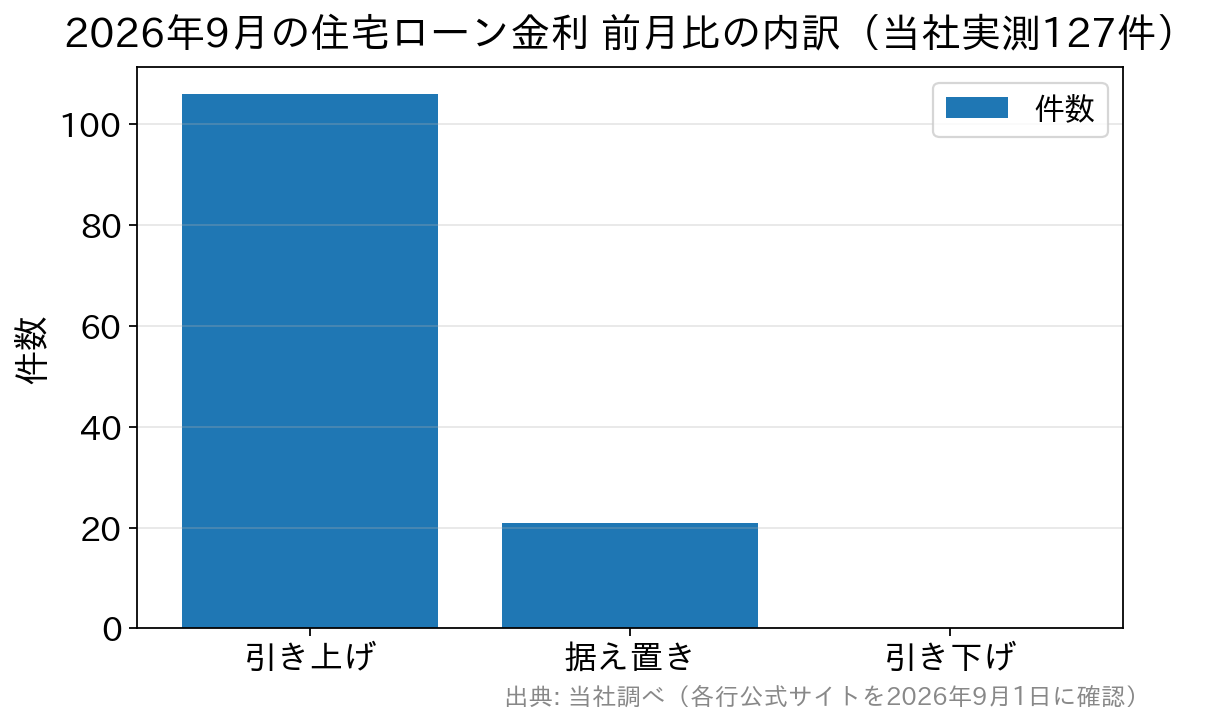
8月の時点では引き下げが目立った月もありましたが、9月は127件のうち106件が引き上げ、21件が据え置き、引き下げは0件と、上昇一色に変わりました。中身を金利タイプ別に見ると、変動金利は27件中19件が据え置きだったのに対し、固定10年(24件)・固定20年前後(20件)・フラット35/50(38件)は実測できた全件が引き上げです。長期金利の上昇が固定金利側に先に効き、短プラ経由の変動金利は時間差で後から動く——冒頭の「短期と長期は別々に動く」が、そのまま数字に出た1か月でした。
※上記は当社が実測できた範囲の件数であり、市場全体の統計ではありません。件数は「銀行×商品×借入区分×金利タイプ×期間×融資率」の組み合わせ数で、フラット35・50は同一の機構金利を取扱各社に計上しています。
変動か固定か、どう考えるか
住宅金融支援機構の調査(2026年1月調査)では、住宅ローン利用者の変動型の比率は75.0%、固定期間選択型14.9%、全期間固定型10.1%でした(出典:住宅金融支援機構「住宅ローン利用者調査」)。依然として変動型が主流ですが、前回調査(79.0%)からは低下しており、金利上昇局面で選択が分散し始めていることがうかがえます。考え方の整理は、次のシンプルな一点に尽きます。「金利が上がっても返済を続けられるか」を先に確認することです。
- 変動金利が向く人:借入額が年収に対して控えめ、繰上返済に回せる余力がある、金利が1〜2%上がっても家計が耐えられる。
- 固定金利が向く人:教育費などの支出が読みにくく、返済額を確定させたい。長期金利が高い今は、当初の返済額が変動より重くなる点は許容する必要があります。
- ミックス(変動+固定の組み合わせ)が向く人:どちらか一方に賭けたくない人。金利上昇リスクと当初返済額の重さを、両方とも「半分」に薄める発想です。当サイトで紹介している住宅ローンの多くがミックスに対応しているので、審査に通ったら金融機関の担当者に相談してみてください。
なお、比較の際に見るべきは「◯◯銀行の変動は年◯%」という数字そのものより、基準金利・優遇幅・適用金利の関係です。優遇幅は契約時に決まって以後は原則変わらないため、金利上昇局面では基準金利の動きがそのまま適用金利に効いてきます。この仕組みは基準金利・優遇金利・適用金利の違いの解説で詳しく整理しています。
金利タイプの比較検討では、SBI新生銀行も選択肢の一つとして挙げられます。保証料・一部繰上返済手数料が0円、一般団信の上乗せ0円で、借り換えの変動金利は2026年9月1日現在で年1.080%、SBIハイパー預金の優遇を適用した場合は年0.990%と、9月も据え置きでした(SBI新生銀行 公式で確認)。同行は5年ルール・125%ルールを採用していないため、利率が変われば返済額にそのまま反映される点も、あらかじめ理解しておきたいところです。店舗相談とオンライン手続きの両方に対応しており、はじめて借りる人にも相談しやすい体制です。
よくある質問
Q. 日銀が利上げしたら、変動金利はすぐに上がりますか?
A. すぐには上がりません。2026年6月16日の利上げに対し、主要行の短プラ引き上げは8月3日、三菱UFJ銀行の住宅ローン基準金利の見直しは9月1日、既存契約(毎月型)の返済への反映は2026年11月の約定返済分からと、数か月のタイムラグがあります。
Q. 変動金利が上がると、毎月の返済額もすぐ増えますか?
A. 5年ルールのある契約なら、利率が上がっても5年間は毎月の返済額が変わらず、元金と利息の内訳だけが変わります。ただし5年ルール・125%ルールのない商品もあるため、ご自身の契約書で確認してください。
Q. 長期金利が下がれば、固定金利もその月に下がりますか?
A. 必ずしも連動しません。各行の固定金利は毎月改定されるのが一般的で、前月までの長期金利の水準や資金調達コストを踏まえて決まります。フラット35の場合は、前月に発行される機構債の利率が翌月金利のベースになります。
Q. 長期金利は日銀がコントロールしているのでは?
A. かつての「長短金利操作(イールドカーブ・コントロール)」では10年国債利回りに操作目標がありましたが、この枠組みは2024年3月に撤廃されています。現在の長期金利は市場の需給と予想で決まり、2026年9月のように海外金利や資源価格の動きで大きく振れます。
Q. 短期プライムレートは自分で確認できますか?
A. できます。主要行の短期・長期プライムレートの推移は日本銀行の統計ページで公表されています。借入中の方は、自分の契約が短プラ連動か、基準日はいつかを契約書で確認しておくと、ニュースの読み方が変わります。
Q. 今から借りるなら、金利上昇を織り込んでどう試算すべきですか?
A. 金融機関のシミュレーションで、現在の適用金利に加えて「+1%」「+2%」で毎月返済額を出してみるのが実務的です。返済額が家計の許容範囲を超えるなら、借入額を抑えるか、固定・ミックスで金利を確定させる判断が現実的になります。
まとめ
短期金利は日銀の政策で、長期金利は市場の予想と需給で決まる——この一点を押さえておけば、日々の金利ニュースが「自分の住宅ローンのどこに効く話なのか」を切り分けられます。2026年9月は、政策金利1.0%・短プラ年2.375%という変動金利に効く材料と、10年国債利回りが約30年ぶりの高値をつけたという固定金利に効く材料が同時に走っている局面です。金利タイプは「予想を当てるゲーム」ではなく、上がったときに耐えられるかどうかの設計です。各行の最新金利・諸費用・団信を横並びで比較したうえで、ご自身の家計に合う組み合わせを選んでください。金利は随時改定されるため、最新の適用金利・条件は必ず各金融機関の公式サイトでご確認ください。