住宅ローンを新たに借りる人のうち、変動金利を選ぶ割合は依然として高い水準が続いています(住宅金融支援機構の利用者調査より)。しかし、その前提は大きく変わりました。日銀が2016年に導入したマイナス金利政策は2024年3月に解除され、政策金利は2026年6月に年1.0%程度へ引き上げられています。2026年9月2日には長期金利(新発10年物国債利回り)が一時3.015%と約30年ぶりの水準まで上昇しました。
この動きは住宅ローンにも表れています。大手5行の2026年9月適用金利では、変動金利を引き上げたのが2行(三菱UFJ銀行・三井住友銀行)、残る3行は据え置き。10年固定は5行すべてが引き上げとなりました(共同通信・時事通信の集計、2026年8月31日)。つまり「変動金利が一斉に上がった」わけではない一方で、上昇の兆しは確実に出てきています。
そこで改めて押さえておきたいのが、変動金利の返済額を守る仕組みとされる「5年ルール」と「125%ルール」です。この2つは金利上昇そのものを止める仕組みではなく、返済額の増え方をならすだけの仕組みです。両者を混同すると、金利上昇局面で判断を誤ります。この記事では仕組み・落とし穴(未払利息)・銀行ごとの採用状況を、一次情報にもとづいて整理します。
変動金利の5年ルールについては住宅ローン変動金利タイプの仕組み・基礎知識と注意点[5年ルールとは]でも詳しく解説しています。
5年ルールとは?
「毎月の返済額の見直しは5年ごとに行う」ことを定めたルールです。その間に適用金利が変動しても、月々の返済額は5年間変わりません。5年ごとに訪れる見直しのタイミングで、はじめて毎月の返済額が変わります。
ここで注意したいのが繰上返済です。繰上返済を行うとこの5年ルールの返済額見直しも同時に行われる取り扱いが一般的で、金利上昇期には繰上返済をしたら毎月の返済額が増えてしまった、ということになりかねません。取り扱いは金融機関ごとに異なるため、繰上返済の前に返済額の再計算がどうなるかを必ず確認してください。
125%ルールとは?
「返済額の見直しのタイミングで毎月の返済額が増える場合でも、その上限を前回返済額の125%までとする」というルールです。たとえば毎月10万円を返済していた場合、見直しで返済額が上がっても、上限は12万5,000円になります。この際、元本ではなく利息を優先して充当する扱いとなります。
いずれも元利均等返済を選んだ場合の仕組みで、元金均等返済にはありません。また、後述のとおりすべての金融機関が採用しているわけではありません。
5年ルール・125%ルールのデメリットとは?(未払利息に注意)
5年ルール・125%ルールは、利用者にとって安心できる仕組みのように感じますが、デメリットもあります。ポイントは、返済額の見直しは5年ごとでも、適用される金利自体は半年ごとに見直されるという点です。つまり、金利が上がっても返済額を据え置く分、返済を先延ばしにしているだけともいえます。
先延ばしにしているのは利息の免除ではなく、元本返済です。据え置かれた返済額のなかで利息の割合が増え、元本の減りが遅くなります。金利上昇が大きく「その月の利息>毎月の返済額」になると、返済額をすべて利息に充てても足りない分が生じ、これが「未払利息」として積み上がります。最終的にはその分も支払う必要があるため、総返済額は膨らみます。返済の最終回にまとめて請求されるケースもあるため、金利上昇局面では「返済額が急に増えない=安心」と単純に考えないことが大切です。
金利が上がっても、返済額に反映されるのはいつ?
読者からの質問で多いのが「9月に金利が上がったら、9月から返済額も増えるのか」という点です。答えはいいえで、適用金利の見直し日と、返済額に反映される日はずれます。しかも、ずれ方は金融機関と契約内容(ボーナス返済の有無・返済日)で異なります。
公式に手順を公開している例として、5年ルールを採用していないソニー銀行のケースを挙げます。同行は基準日を5月1日・11月1日とし、ボーナス返済がない場合(またはボーナス返済月が6月・12月の場合)は6月・12月の返済日の翌日から新しい金利を適用し、7月・1月の返済日から新しい返済額になると案内しています(ソニー銀行公式・2026年9月確認)。ボーナス返済月が7月・1月なら、それぞれ1か月ずつ後ろにずれます。
一方、5年ルールを採用している銀行では、金利が上がっても次の5年後の見直しまで返済額は変わりません。「金利は上がったのに返済額の通知が来ない」のは異常ではなく、ルールどおりの動きです。ただしその間も元本の減り方は遅くなっているため、返済予定表やインターネットバンキングで元本残高の減り方を確認することをおすすめします。自分の契約がどちらの扱いか、まずは契約書・返済予定表と各金融機関の公式サイトで確認してください。
5年ルール・125%ルールの採用状況を比較
採用の有無は「どちらが有利」という単純な優劣ではなく、負担の先送りを許容するか、早めに反映させて元本を確実に減らすかという設計思想の違いです。各行の公式情報で確認できた範囲を横並びにすると、次のとおりです。
| 金融機関 | 5年ルール・125%ルール | 金利が上がったときの返済額 |
|---|---|---|
| 三菱UFJ銀行 | 採用(公式FAQで解説) | 5年間は据え置き。見直し時も前回の125%が上限 |
| ソニー銀行 | 採用なし | 見直しの都度、上昇幅に応じて返済額を再計算。最終回にしわ寄せされない |
| SBI新生銀行 | 採用なし | 金利の見直しに合わせて返済額も見直し |
| PayPay銀行 | 採用なし | 上昇幅に応じて返済額を見直し、最終回への繰り延べなし |
※各行公式サイト(2026年9月確認)にもとづく。取り扱いは変更されることがあるため、契約前に必ず各金融機関の公式サイトでご確認ください。
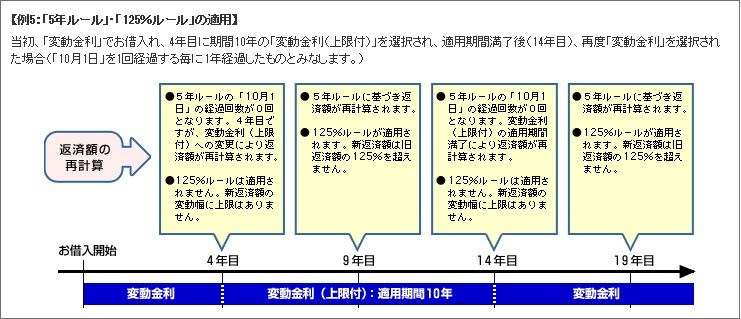
引用;三菱UFJ銀行
金利上昇局面で、変動と固定をどう考えるか
5年ルール・125%ルールには賛否がありますが、いずれにしても金利上昇リスクそのものを消す仕組みではないという点は共通です。金利の先行きに備えたい場合は、ルールの有無だけでなく金利タイプそのものの選び直しも選択肢になります。
参考までに、2026年9月時点の水準を挙げます。三菱UFJ銀行の新規借り入れは、変動(ずーっと一律優遇コース)が年1.195%(店頭表示金利 年3.375%から年2.180%の引き下げ)、固定10年が年3.630%、全期間固定31〜35年が年4.300%(いずれも同行公式・2026年9月1日現在)。全期間固定の代表格である【フラット35】は、借入期間21年以上35年以下・融資率9割以下で年3.460%(融資率9割超は年3.570%、【フラット20】は年3.140%。住宅金融支援機構・2026年9月実行分)です。
変動と固定では、そもそも参照する金利が違います。変動金利は短期プライムレート(=政策金利の影響を受ける)、固定金利や【フラット35】は長期金利(10年国債利回り)が目安です。「長期金利が3%台に乗った=変動金利がすぐ上がる」ではありません。なお、日銀の次回金融政策決定会合は2026年9月17日・18日で、結果は18日に公表されます。報道では9月の利上げが検討されていると伝えられていますが、日銀はまだ何も決定していません。決まっていないことを前提に、繰り上げて判断しないようにしましょう。
金利上昇に備えたい方は、10年固定などの一定期間固定できるタイプや、フラット35のように返済期間を通じて金利を固定できるタイプの検討も一案です。5年ルールを採用していない銀行のうち、SBI新生銀行は事務手数料が借入金額の2.20%(税込)の定率型で保証料が不要、一般団信の上乗せもなく、店舗相談とオンライン手続きの両方に対応しています。金利の水準だけでなく、返済額の見直しルール・諸費用・団信までを合わせて比べるのが、金利が動く局面での失敗しない選び方です。
よくある質問(FAQ)
Q. 5年ルール・125%ルールがあれば、金利が上がっても損はしない?
A. いいえ。返済額の急増は抑えられますが、据え置かれている間は元本の減りが遅くなり、上昇分の利息負担は残ります。総返済額はむしろ増えることがある点に注意してください。
Q. 未払利息はどんなときに発生する?
A. 金利が上昇し、その月に発生する利息が毎月の返済額を上回ったときです。返済額をすべて利息に充ててもなお足りない分が未払利息として積み上がります。125%ルールで返済額の増加に上限がある分、上昇幅が大きいほど発生しやすくなります。
Q. 5年ルール・125%ルールを採用していない銀行はどこ?
A. 公式サイトで「適用なし」と明示しているのは、ソニー銀行・SBI新生銀行・PayPay銀行などです。取り扱いは変わることがあるため、契約前に必ず各金融機関の公式サイトでご確認ください。
Q. 金利が上昇しても返済額は本当に125%で頭打ちになる?
A. 元利均等返済で採用している銀行の場合、見直し後の返済額の上限は前回の125%です。ただし上限が付くのは「毎月の返済額」であって「金利負担」ではないため、未払利息のリスクは残ります。
Q. 自分のローンに5年ルールが適用されているか、どこで確認できる?
A. 契約時の金銭消費貸借契約書や商品説明書、金利変動リスクに関する説明書に記載があります。手元にない場合は、インターネットバンキングの契約内容照会や返済予定表、各金融機関の窓口・コールセンターで確認できます。元金均等返済を選んでいる場合は、そもそもこのルールの対象外です。
変動金利比較表/
| 変動金利比較表 | |||
|---|---|---|---|
| No | 銀行名 | 変動金利 | 特徴 |
| 1 | SBI新生銀行 | 年0.990% | ハイパー預金金利優遇プログラム適用時 |
| 2 | PayPay銀行 | 年1.330%(全期間引下型) | 日本初のネット銀行(旧ジャパンネット銀行)。来店不要・ネット完結・電子契約で利便性も抜群。 ※借入総額が、物件購入価格および建築請負価格の合計額に対して90%以内のお客さまが対象です。 ※本優遇を受ける場合は、諸費用、事務手数料も自己負担となります。 |
| 3 | ソニー銀行 (変動セレクト住宅ローン) | 年1.347% | オリコン顧客満足度上位常連。無料の疾病保障も魅力。 ※2023年11月1日からのお借り入れ分について、新規購入での物件の購入価格を超えてお借り入れの場合は、金利が年0.05%上乗せになります |
| 4 | イオン銀行 | 年1.040%※1 | イオングループでの買い物がいつでも5%オフ |
| ※この表の金利は定期的に更新されるため、記事本文と更新タイミングが異なる場合があります。 | |||
※1 物件価格の80%以内でお借入れの場合