住宅ローンを利用してマイホームを取得すると、「住宅ローン控除(住宅借入金等特別控除)」によって所得税などの減税が受けられます。一定の要件を満たす住宅を住宅ローンで取得した場合に適用される、住宅購入を後押しする制度です。
仕組みは、年末の住宅ローン残高に控除率0.7%を掛けた金額を、所得税(控除しきれない分は翌年度の住民税の一部)から差し引くというもの。控除期間は住宅の種類によって10〜13年で、対象となる借入限度額は入居した年と住宅の省エネ性能によって異なります。借入金の返済期間が10年以上であること、合計所得金額が2,000万円以下であることなども共通の要件です。新築だけでなく、中古住宅(既存住宅)の購入や工事費100万円超のリフォームでも利用できます。
まず前提:令和8年度税制改正で「2030年12月31日入居まで」5年延長された
住宅ローン減税は、令和8年度税制改正により適用期限が5年間延長され、入居日が令和8年(2026年)1月1日から令和12年(2030年)12月31日までが対象になりました。関連する税制法も2026年3月31日に成立済みで、「住宅ローン控除がなくなる」といった話ではありません。
あわせて、これまで原則50㎡以上とされていた床面積要件が、新築・既存住宅ともに40㎡以上へ緩和されました(合計所得金額が1,000万円を超える方、および子育て世帯等への上乗せ措置を使う方は50㎡以上のままです)。コンパクトな住宅を買った方が対象になるケースが増えています。
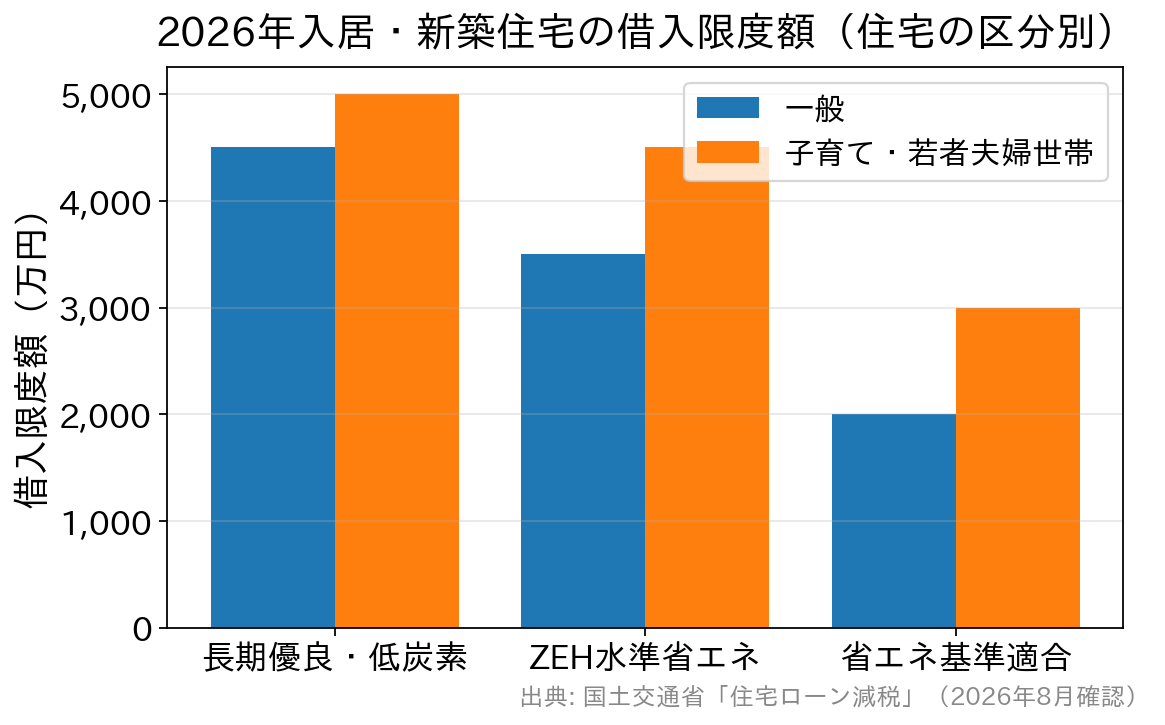
2026年に入居した新築住宅の借入限度額・控除期間を、住宅の区分ごとに整理すると次のとおりです(適用条件や必要書類の全体像は住宅ローン控除の条件・必要書類の記事で詳しく整理しています)。
| 住宅の区分(新築) | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 (5,000万円 ※) | 13年間 |
| ZEH水準省エネ住宅 | 3,500万円 (4,500万円 ※) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円 (3,000万円 ※) | 13年間 |
| その他住宅 (2023年末までに建築確認) | 2,000万円 | 10年間 |
※カッコ内は子育て世帯(19歳未満の扶養親族がいる方)・若者夫婦世帯(配偶者のいる40歳未満の方、または40歳未満の配偶者のいる40歳以上の方)の上乗せ額です。
中古住宅(既存住宅)を取得した場合は、長期優良住宅・低炭素住宅・ZEH水準省エネ住宅がいずれも3,500万円(上乗せ時4,500万円)・13年間、省エネ基準適合住宅が2,000万円(同3,000万円)・13年間、その他住宅が2,000万円・10年間です。1982年1月1日以前に建築された住宅では、耐震基準適合証明書などの提出が別途必要になります。
※さかのぼって申告する場合に適用されるのは、その住宅に「入居した年」の制度です。住宅ローン控除はかつて「残高の1%・控除期間10年」でしたが、2022年の改正で控除率0.7%に変更されており、年によって限度額も違います。ご自身の入居年の条件は、国税庁・国土交通省の公式サイトでご確認ください。
初年度は確定申告が必須。忘れても5年以内ならさかのぼって申請できる
住宅ローン控除を受けるには、入居した翌年に初年度の確定申告が必要です。確定申告の期間は通常2月16日〜3月15日(年により変動)ですが、「間に合わなかった」「忘れていた」「期限が過ぎた」という理由で諦めている方もいるかもしれません。
しかし、会社員などの給与所得者で、もともと確定申告の必要がなかった人なら、期限を過ぎても5年以内であれば「還付申告」でさかのぼって控除を受けられます。還付申告は、対象となる年の翌年1月1日から5年間手続きが可能です。たとえば入居が2026年なら、2027年1月1日から2031年12月31日までに申告すれば、納め過ぎた所得税の還付を受けられます。逆に、5年を過ぎると還付は受けられなくなるため、気づいた時点で早めに手続きしましょう。
なお、すでに確定申告をしていて住宅ローン控除を入れ忘れていた場合は、「還付申告」ではなく「更正の請求」という手続きになります。更正の請求ができる期間も原則5年以内(還付申告書を提出していた場合は、その提出日から5年以内)です。自分がどちらに当たるか分からないときは、最寄りの税務署に確認するのが確実です。
2年目以降は年末調整でOK
初年度に確定申告をすると、その後10月前後に税務署から「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」が控除期間の年数分まとめて送られてきます。2年目以降は、この書類と金融機関から届く「住宅ローンの年末残高証明書」を勤務先に提出すれば、年末調整だけで控除を受けられ、確定申告は不要です(給与所得者の場合)。
年末調整で出し忘れた年があっても、その年分については確定申告(還付申告)で取り戻せます。書類をなくした場合は、税務署に再交付を申請できます。
還付申告に必要な主な書類
期限後に還付申告をする場合は、各年分の書類をそろえて申告します。主な必要書類は次のとおりです。
| 書類 | 主な入手先 |
|---|---|
| 確定申告書/住宅借入金等特別控除額の計算明細書 | 国税庁ホームページ(確定申告書等作成コーナー) |
| 住宅ローンの年末残高証明書 | 借入先の金融機関 |
| 源泉徴収票(給与所得者) | 勤務先 |
| 土地・建物の登記事項証明書 | 法務局 |
| 不動産の売買契約書・工事請負契約書の写し | 手元の契約書類 |
| 本人確認書類(マイナンバーカード等) | 手元の本人確認書類 |
省エネ性能に応じた区分で控除を受ける場合は、住宅省エネルギー性能証明書や建設住宅性能評価書の写し、認定長期優良住宅なら認定通知書の写しなど、区分ごとの証明書類が追加で必要です。中古住宅では耐震基準を示す書類が要ることもあります。書類の準備には時間がかかるものもあるため、早めに動き出すと安心です。国税庁の「確定申告書等作成コーナー」やe-Taxを使えば、自宅のパソコン・スマホからでも作成・提出できます。
住民税からの控除は「早め」がカギ
住宅ローン控除は、所得税で控除しきれなかった分が翌年度の住民税からも控除されます。ただし住民税から引ける額には上限があり、前年分の所得税の課税総所得金額等の5%(最高97,500円)までです。
さらに注意したいのが手続きのタイミングです。住民税の控除は、住民税の納税通知書(例年5〜6月ごろ送付)が送られる前に申告しておかないと、その年度分には反映されない場合があります。所得税の還付は5年の期限内なら受けられますが、住民税分まで確実に反映させたいなら、できるだけ早めの申告がおすすめです。市区町村への別途の申請は不要で、確定申告(または年末調整)の内容がそのまま住民税に引き継がれます。
よくある質問(FAQ)
Q. 何年も前の初年度を忘れていました。今からでも間に合いますか?
A. 入居の翌年1月1日から5年以内であれば、その年分の還付申告が可能です。5年を過ぎた年分は還付を受けられないため、気づいたらすぐに手続きしましょう。なお申告は年分ごとに行うため、複数年をまとめて取り戻したい場合は、期限内の各年分をそれぞれ申告します。
Q. 自営業・フリーランスで毎年確定申告をしています。忘れた場合はどうなりますか?
A. すでに申告書を提出している方は「還付申告」ではなく「更正の請求」の手続きになります。期限は原則5年以内ですが、起算日の考え方が申告の状況によって変わるため、税務署に確認してから進めると確実です。
Q. さかのぼって申告する場合、控除額は今の制度の金額になりますか?
A. いいえ。適用されるのは「入居した年」の制度です。控除率・借入限度額・控除期間は入居年で決まるため、今年の限度額をそのまま当てはめることはできません。
Q. 住宅ローンを借り換えた年でも控除は続きますか?
A. 借り換え後のローンが当初の住宅ローンの返済のためのものと明らかで、返済期間10年以上などの要件を満たしていれば、残りの控除期間について引き続き適用を受けられます。ただし控除の対象となる残高の計算方法が通常と異なる場合があるため、借り換えを行った年は計算明細書の記載方法を確認してください。
Q. 住宅ローン控除はほかの控除より得なのですか?
A. 生命保険料控除やふるさと納税などと比べても、住宅ローン控除は控除額が大きくなりやすい制度です。書類集めの手間はありますが、納め過ぎた税金を取り戻せるので、忘れていてもぜひ還付申告で活用したいところです。
控除の要件や限度額は改正が続いている分野です。最終的な適用の可否や金額は、国税庁のサイトや所轄の税務署でご確認ください。