
秋になると、加入している保険会社から年末調整用の「生命保険料控除証明書」が届き始めます。住宅ローンを借りている方には、金融機関から「借入金残高証明書」が届くこともあります(後述のとおり、最近は提出が不要になるケースもあります)。
住宅ローン控除(住宅ローン減税)は、購入2年目以降は勤務先の年末調整で還付を受けられますが、入居後の初年度は、ご自身で税務署に確定申告を行う必要があります(e-Taxを使えば税務署に行かずに申告することも可能です)。
住宅ローン控除は制度改正が頻繁に行われていますが、マイホームを購入する世帯を後押ししてくれる貴重な税制です。ここでは入居のケース別に、必要な書類と手続きの流れを整理します。
まず押さえる:適用期限は2030年末入居まで延長済み
住宅ローン控除は、令和8年(2026年)1月1日から令和12年(2030年)12月31日までに入居した場合まで、適用期限が5年間延長されました。国土交通省の報道発表に「関連税制法は令和8年3月31日に国会で成立しております」と明記されており、すでに決定した内容です。「まもなく廃止される」といった情報は誤りなので、あわてて購入時期を決める必要はありません。
令和8年以降に入居する場合の主な改正点は次のとおりです。
| 改正の内容 | ポイント |
|---|---|
| 適用期限の延長 | 令和8年1月1日〜令和12年12月31日の入居まで適用可能 |
| 既存(中古)住宅の拡充 | 省エネ性能の高い既存住宅は借入限度額を引き上げ、控除期間を13年に拡充。子育て世帯・若者夫婦世帯への借入限度額の上乗せも新設 |
| 床面積要件の緩和 | 40㎡以上への緩和を既存住宅にも適用(ただし合計所得金額1,000万円超の方、子育て世帯等の上乗せ措置を使う方は50㎡以上) |
| 令和10年以降の縮小 | 令和10年以降に建築確認を受ける省エネ基準適合住宅は対象外(登記簿上の建築日付が令和10年6月30日までのものは対象) |
| 災害レッドゾーン | 令和10年以降の入居では、土砂災害特別警戒区域などの災害レッドゾーンにある新築住宅は対象外(建替え・既存住宅・リフォームは対象) |
これまで控除期間が原則10年だった中古住宅でも、省エネ性能を満たせば13年になるのが令和8年以降の大きな変更点です。中古住宅を検討している方は、物件の省エネ性能を証明できるかどうかが控除額を左右します。
住宅ローン控除の基本(令和4年改正以降の制度)
令和4年(2022年)の税制改正以降、住宅ローン控除の骨格は次のようになっています。
| 項目 | 内容 |
|---|---|
| 控除率 | 年末のローン残高の0.7%(旧制度の1%から引き下げ) |
| 控除期間 | 新築・買取再販は最長13年/既存(中古)は原則10年(令和8年以降入居で省エネ性能の高い既存住宅は13年) |
| 借入限度額 | 住宅の省エネ性能(認定長期優良・低炭素/ZEH水準/省エネ基準適合)・入居年・世帯で異なる |
| 主な要件 | 合計所得金額2,000万円以下、床面積は原則50㎡以上(条件により40㎡以上・この場合は合計所得1,000万円以下)、返済期間10年以上 |
| 注意点 | 省エネ基準を満たさない新築(その他の住宅)は、令和6年・令和7年入居では原則として控除額0円。子育て世帯・若者夫婦世帯には控除限度額の上乗せあり |
かつては「控除率1%・控除期間10年」と説明されていましたが、現在の控除率は0.7%です。古い「1%・最大400万円」という数字のままで資金計画を立てないよう注意してください。
参考までに、国税庁が公表している令和6年・令和7年に入居した場合(新築等)の年間の控除限度額は次のとおりです。「特例対象個人」とは、40歳未満で配偶者がいる方、40歳以上で40歳未満の配偶者がいる方、19歳未満の扶養親族がいる方(いわゆる子育て世帯・若者夫婦世帯)を指します。
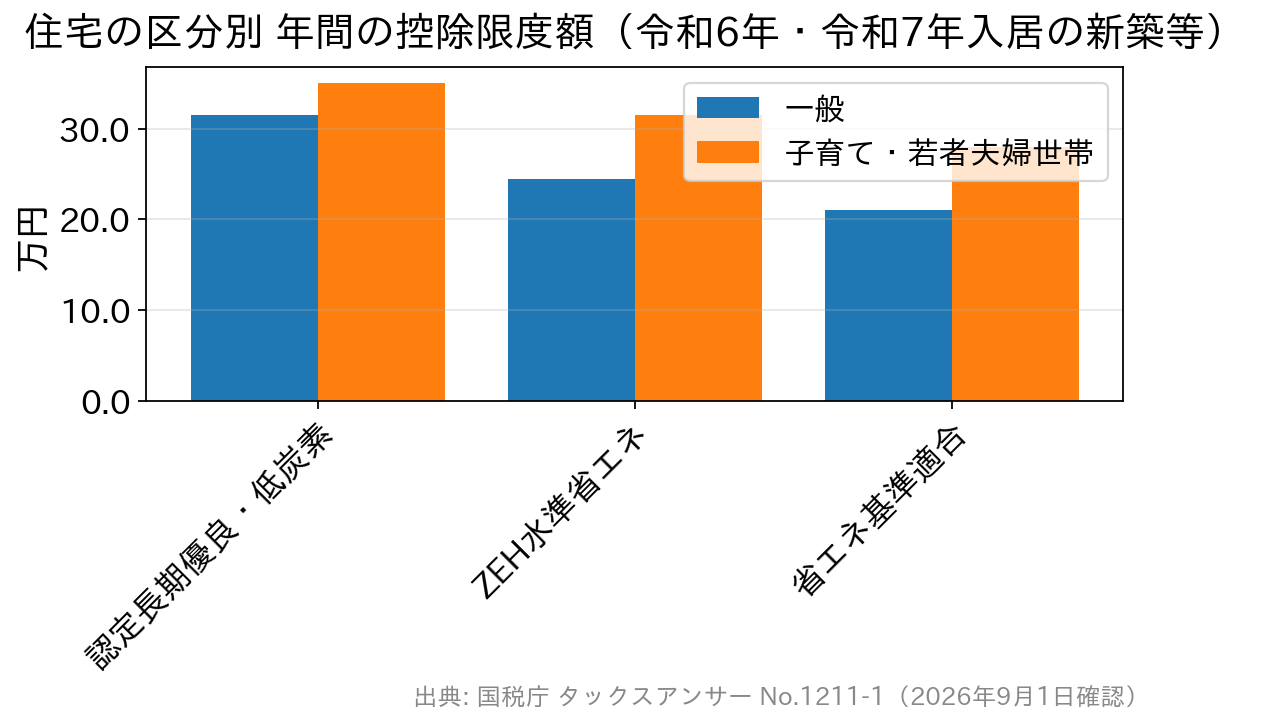
令和8年以降に入居する場合の借入限度額・控除限度額は、住宅の区分や世帯によって金額が細かく定められています。ご自身のケースの金額は、国税庁および国土交通省の最新の資料で必ずご確認ください。
①購入初年度で、初めて住宅ローン控除の手続きを行う方
初年度の申請は、お住まい(住民票のある自治体)を管轄する税務署での確定申告が必要です。給与所得者で確定申告の必要がない方(追加で納める税金がなく、還付だけを受ける方)は、入居した翌年の1月以降であればいつでも手続きできます(還付申告は5年間有効です)。
必要書類(初年度)
| 必要書類 | 入手場所など |
|---|---|
| 確定申告書 | 税務署・国税庁サイト(確定申告書等作成コーナー/e-Tax)で作成 |
| (特定増改築等)住宅借入金等特別控除額の計算明細書 | 税務署・国税庁サイトで作成(連帯債務がある場合は付表も必要) |
| 住宅取得資金に係る借入金の年末残高等証明書 | 住宅ローンを借りている金融機関(※調書方式に対応した金融機関では提出書類が一部異なる) |
| 家屋・土地等の登記事項証明書 | 購入した物件を管轄する法務局(※計算明細書に不動産番号を記載すれば添付を省略できる) |
| 不動産売買契約書(工事請負契約書)の写し | 不動産会社・不動産仲介会社等 |
| 源泉徴収票(給与所得者) | 勤め先(※添付・提示は不要だが、申告書の作成に内容が必要。個人事業主は前年の決算書) |
| 住宅の省エネ性能等を証明する書類 | 建設会社・登録住宅性能評価機関・建築士等(認定通知書、住宅省エネルギー性能証明書、建設住宅性能評価書の写しなど) |
| 補助金等の額を証する書類 | 市区町村(補助金・給付金を受けた場合) |
| マイナンバー確認書類 | マイナンバーカード等 |
かつて必要だった住民票の写しは、マイナンバー制度の導入により原則不要になりました。源泉徴収票も、平成31年4月1日以後は確定申告書への添付・提示が不要です(ただし申告書を作る際に内容が必要なので、手元には用意しておきましょう)。
また、令和5年(2023年)以降に入居した方は、金融機関が年末残高の情報を税務署へ直接提供する「調書方式」により、年末残高等証明書の郵送や提出が不要になる場合があります。調書方式を利用するには、金融機関へ「適用申請書」を提出しておく必要があり、対応状況も金融機関によって異なります。国税庁のサイトで調書方式に対応した金融機関の一覧が公表されているので、事前に確認しておくと安心です。
手続きそのものは難しくなく、税務署の担当者が親身に教えてくれます。書類の漏れや誤りが心配な場合は、事前に国税局電話相談センターへ問い合わせておくとよいでしょう。各地域の税務署はこちらから調べられます。
手続き後1ヶ月程度で、確定申告時に指定した銀行口座に税務署から還付が行われます。一部のネット銀行は国税還付金の振込口座に指定できない場合があるので、事前にご確認ください。振り込まれる前には還付金額の通知書がハガキで郵送されます。確定申告の期限直前となる3月半ばになるほど還付に時間を要するので、早めの手続きを心がけましょう。
②購入から2年目以降の方
すでに①の手続きを済ませていれば、2年目以降は勤務先の年末調整と合わせて手続きできます。わざわざ税務署に行く必要はありません。なお、初年度の住宅ローン控除の手続きを忘れていた方は、こちらのコラムを参考にしてください。
【コラム】諦めていませんか?住宅ローン控除(減税)の初年度 申告忘れ
必要書類(2年目以降)
| 必要書類 | 入手場所など |
|---|---|
| 年末調整のための住宅借入金等特別控除証明書 兼 給与所得者の(特定増改築等)住宅借入金等特別控除申告書 | 税務署(初年度の申告後に、残りの適用年分がまとめて送付されます) |
| 住宅取得資金に係る借入金の年末残高等証明書 | 住宅ローンを借りている金融機関(※調書方式を利用している場合は取り扱いが異なる) |
勤務先の管理部門がこれらの書類を取りまとめた後、12月の給与日に還付(振り込み)されます。税務署から送られる証明書兼申告書は適用年分がまとめて届くため、毎年使う分を1枚ずつ取り出す形になります。紛失すると再交付の手続きが必要になるので、まとめて保管しておきましょう。なお、年末調整手続の電子化も進んでおり、勤務先の運用によっては電子データで提出できる場合があります。
③単身赴任で家族をマイホームに残している方
単身赴任でご家族を残されている場合も、一定の要件を満たせば住宅ローン控除を受けられます。状況により必要な書類(勤務先での辞令など)が発生する可能性がありますので、早めに税務署に相談されるとよいでしょう。
④住宅ローンの借り換えをした方
借り換えで組んだ新しいローンは、本来「従前のローンを消滅させるための借入金」なので、原則としてはそのままでは住宅ローン控除の対象になりません。ただし、次の要件をすべて満たす場合は、借り換え後のローンも引き続き控除の対象として扱われます。
①新しい住宅ローン等が、当初の住宅ローン等の返済のためのものであることが明らかであること。
②新しい住宅ローン等の返済期間が10年以上であるなど、住宅借入金等特別控除の対象となる要件に当てはまること。
借り換えで見落とされやすい注意点が2つあります。
| 注意点 | 内容 |
|---|---|
| 控除期間は延びない | 控除を受けられる年数は入居した年から数えた一定期間で、借り換えによって延長されることはありません |
| 借入額を増やすと按分される | 借り換え直前の残高(A)より新しい借入額(B)が大きい場合、控除対象になる年末残高は「年末残高(C)×A÷B」に圧縮されます。諸費用やリフォーム費用を上乗せして借りると、その分は控除の対象外になります |
また、返済期間を短くする借り換えで残りの返済期間が10年未満になると、その時点で控除の対象から外れます。控除が受けられるつもりで借り換えたのに要件を外していた、ということを避けるため、事前に税務署へ相談するのが安心です。手続き自体は原則として②と同様の書類・流れで還付が受けられます。
住宅ローン控除の還付金は、借り換えの諸費用や繰上返済の原資に充てることもできます。借り換えを検討する際は、金利だけでなく事務手数料・保証料・団信などの諸費用も含めた総コストで比較しましょう(たとえばSBI新生銀行は保証料0円・繰上返済手数料0円で諸費用が分かりやすい選択肢の一つです)。最新の住宅ローン金利からみる住宅ローン借り換えランキングもぜひチェックしてみてください。
よくある質問(FAQ)
Q. 住宅ローン控除は廃止されるのですか?
A. いいえ。令和12年(2030年)12月31日までに入居した場合まで適用期限が延長され、関連税制法も令和8年3月31日に成立しています。ただし令和10年以降は省エネ基準適合住宅や災害レッドゾーンの新築住宅について対象が絞られるため、入居時期による違いは確認しておきましょう。
Q. 控除率や控除期間は昔と同じですか?
A. いいえ。令和4年の改正で控除率は1%から0.7%へ、新築等の控除期間は10年から最長13年へ変わりました。さらに令和8年以降の入居では、省エネ性能の高い中古住宅も13年に拡充されています。
Q. 残高証明書が届かないのですが?
A. 令和5年以降に入居し、調書方式に対応した金融機関に適用申請書を提出している場合は、年末残高等証明書の郵送がなく、提出書類も一部異なります。対応状況は金融機関によって違うため、まずは借入先にご確認ください。
Q. 住民票や源泉徴収票は必要ですか?
A. 住民票の写しは原則不要、源泉徴収票も確定申告書への添付・提示は不要です(ただし申告書を作成する際は源泉徴収票の内容が必要なため、手元に用意しておきましょう)。
Q. 登記事項証明書は必ず取り寄せる必要がありますか?
A. 土地・建物の登記事項証明書は、計算明細書に不動産番号を記載すれば添付を省略できます(写しの添付でも可)。床面積の確認などで内容が必要になるため、手元の書類は確認できるようにしておきましょう。
Q. 繰上返済をしても控除は続きますか?
A. 期間短縮型の繰上返済で、初回の返済から数えた返済期間が10年未満になると控除の対象外になります。繰上返済の効果と控除額を比べて判断してください。
<住宅ローン控除・減税関連のコンテンツはコチラ>
401K(個人型確定拠出年金)の加入条件緩和/住宅ローン控除への影響は?
【コラム】諦めていませんか?住宅ローン控除(減税)の初年度 申告忘れ