※「すまい給付金」は2022年末(令和4年12月31日入居分)をもって終了しており、現在は新規の申請受付を行っていません。この記事では、制度の内容をふり返りつつ、2026年8月時点で住宅取得に使える支援策を横並びで整理します。
すまい給付金とは?(制度のふり返り)
すまい給付金は、2014年4月に消費税率が5%から8%へ引き上げられたことを受け、住宅購入者の経済的な負担を和らげる目的で実施された制度です。
住宅ローンを利用して住宅を購入する場合、消費税8%時は年収510万円以下の人に最大30万円、消費税10%時は年収775万円以下の人に最大50万円の現金が給付されました。50歳以上で現金(住宅ローンを使わず)でマイホームを購入した場合も、一定の要件で対象となりました。
なぜ「給付金」が必要だったのか
この制度は、中低所得者は所得税・住民税の納付額が少なく、住宅ローン控除を使い切れないことに対応するためのものでした。住宅ローン控除は「すでに納めた所得税・住民税が戻ってくる」仕組みで、もともと納めていない税金まで還付されるわけではありません。
たとえば、年収500万円・既婚・子ども1名の家庭では年間の所得税・住民税がおよそ30万円程度のため、住宅ローン残高がいくら大きくても、控除による還付はその納税額(約30万円)が上限になります。控除を使い切れない層に現金を給付して負担を軽くする――それがすまい給付金の役割でした。
終了後のいま、住宅取得に使える支援策の全体像
消費税対策としての現金給付(すまい給付金)は終了しましたが、住宅取得への支援そのものが無くなったわけではありません。2026年8月時点では、①税の控除(住宅ローン減税)②省エネ性能に応じた補助金③自治体独自の補助という3本立てが基本形です。まずは全体像を押さえてください。
| 制度 | 現在の扱い | 受け取り方・上限の目安 |
|---|---|---|
| すまい給付金 | 2022年末で終了 | 消費税増税対策の現金給付(最大50万円)。申請受付も終了 |
| 住宅ローン減税 | 2030年12月31日入居分まで継続 | 年末残高×0.7%を最大13年間、所得税・住民税から控除 |
| みらいエコ住宅2026事業 (住宅省エネ2026キャンペーン) | 受付中(予算上限あり) | 新築は1戸あたり35万〜125万円。事業者を通じて還元 |
| 自治体独自の補助 | 自治体ごとに実施 | 移住・子育て・空き家活用など。要件・金額は自治体次第 |
大きく変わったのは「誰でも年収要件だけで現金がもらえる」形ではなくなった点です。現在の支援は、住宅の省エネ性能や世帯の属性に応じて金額が変わる設計になっています。
住宅ローン減税は2030年末入居分まで5年延長(改正法も成立済み)
すまい給付金は終了しましたが、住宅ローン減税(住宅ローン控除)は継続しています。令和8年度税制改正で適用期限が5年延長され、入居日が2026年(令和8年)1月1日から2030年(令和12年)12月31日までが対象になりました。関連する税制改正法は2026年3月31日に成立しており、方針や検討の段階ではなく確定した内容です。
- 控除率は年末のローン残高の0.7%(かつての1.0%から縮小)。
- 控除期間は新築の場合原則13年間。
- 合計所得金額は2,000万円以下、借入金の償還期間は10年以上が要件。
- 床面積要件は新築・既存とも40㎡以上に緩和(合計所得1,000万円超の人と、子育て世帯等の上乗せ措置を使う人は50㎡以上)。
- 2028年(令和10年)以降の入居では、土砂災害特別警戒区域などの災害レッドゾーンに新築した住宅は対象外になります。
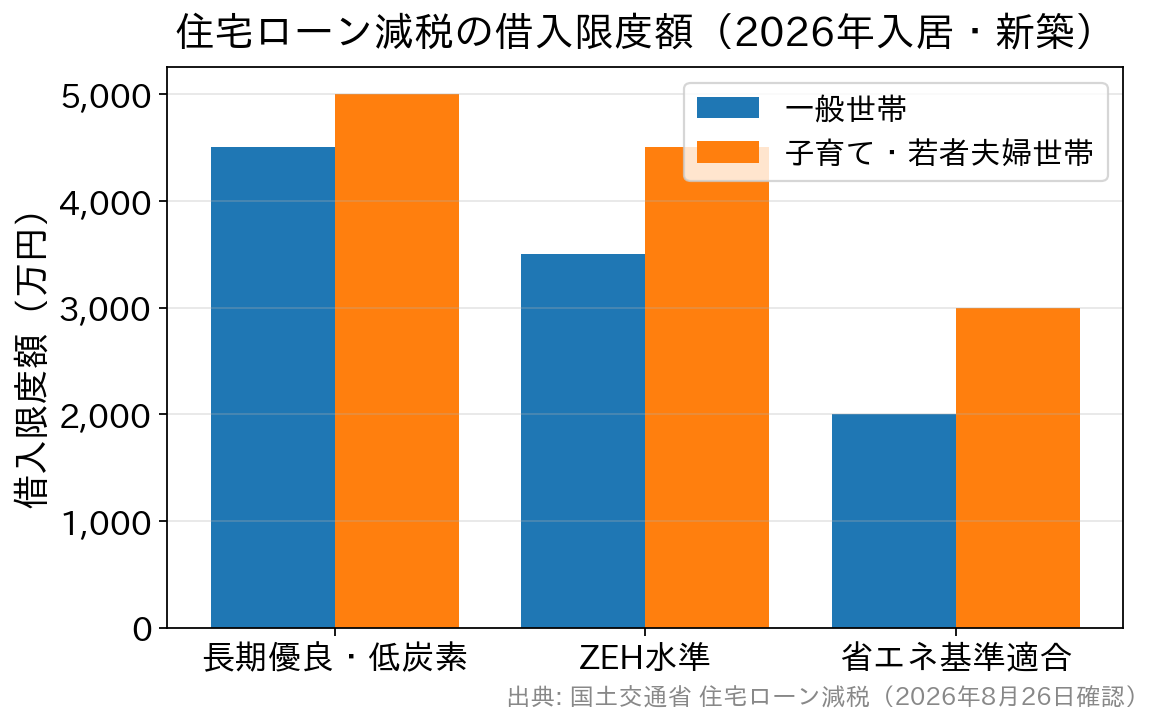
借入限度額は住宅の省エネ性能で大きく変わります。新築住宅(2026年入居分)の区分は次のとおりです。
| 住宅の区分 | 借入限度額(一般) | 子育て・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 | 13年間 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年間 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年間(※) |
| その他住宅 (2023年末までに建築確認) | 2,000万円 | ― | 10年間 |
※省エネ基準適合住宅は2028年(令和10年)以降の入居では原則として対象外です。ただし2027年末までに建築確認を受けた住宅、または2028年6月30日までに建築された住宅は借入限度額2,000万円・控除期間10年間で対象になります。
子育て世帯は19歳未満の扶養親族がいる世帯、若者夫婦世帯は夫婦のいずれかが40歳未満の世帯を指します。同じ住宅を買っても、世帯の要件を満たすかどうかで限度額が500万〜1,000万円変わる点は見落としがちです。
金利が控除率(0.7%)を下回るような場合は、控除の効果で実質的な負担をかなり抑えられます。ただし控除されるのは実際に納めた所得税・住民税の範囲までで、限度額いっぱいまで必ず戻るわけではありません。この点はすまい給付金が生まれた背景と同じ論点です。
省エネ住宅の補助金「みらいエコ住宅2026事業」
すまい給付金のような現金給付に近い役割を担っているのが、省エネ性能の高い住宅を後押しする補助制度です。国土交通省・経済産業省・環境省が連携する「住宅省エネ2026キャンペーン」の一つで、新築を対象とするのがみらいエコ住宅2026事業(2025年度の「子育てグリーン住宅支援事業」の後継)です。
| 住宅の性能 | 対象世帯 | 補助額(基本額・1戸あたり) |
|---|---|---|
| GX志向型住宅 | すべての世帯 | 1〜4地域 125万円/5〜8地域 110万円 |
| 長期優良住宅 | 子育て世帯・若者夫婦世帯 | 1〜4地域 80万円/5〜8地域 75万円 |
| ZEH水準住宅 | 子育て世帯・若者夫婦世帯 | 1〜4地域 40万円/5〜8地域 35万円 |
「地域区分」は建築物省エネ法にもとづく区分で、寒冷な地域ほど補助額が手厚くなります。長期優良住宅・ZEH水準住宅では、建て替えなどで古家を解体した場合に20万円が加算されます(加算は20万円が上限)。
利用にあたって特に注意したいのが、次の3点です。
- 申請するのは購入者本人ではなく事業者。あらかじめ「住宅省エネ支援事業者」として登録した建築会社・販売会社が交付申請を行い、補助金は工事代金への充当か現金で還元されます。依頼先が登録事業者かどうかを契約前に確認してください。
- 予算上限に達した時点で受付終了。予算は長期優良住宅・ZEH水準住宅分が1,450億円、GX志向型住宅分が750億円です。
- 受付の期限が性能で違う。長期優良住宅・ZEH水準住宅の交付申請は遅くとも2026年9月30日まで(予約は2026年8月17日まで)、GX志向型住宅は遅くとも2026年12月31日まで(予約は11月16日まで)とされています。
そのほか、床面積50㎡以上240㎡以下・自ら居住することなどが共通の要件です。新築住宅では、みらいエコ住宅2026事業と給湯省エネ2026事業を重ねて申請することはできません。最新の受付状況や要件は、住宅省エネ2026キャンペーンの公式サイトでご確認ください。
住宅ローン減税と併用できる制度・できない制度
支援策は「積み上げられるもの」と「どちらか一方を選ぶもの」があります。国土交通省が示している主な組み合わせは次のとおりです。
- 併用できる:住宅取得等資金に係る贈与税の非課税措置/リフォーム促進税制/居住用財産の譲渡損失の繰越控除。
- 併用できない:認定住宅等新築等特別税額控除(いわゆる投資型減税)/居住用財産の譲渡所得の特別控除/居住用財産の買換え等の場合の長期譲渡所得の課税の特例。
省エネ補助金と住宅ローン減税は同時に使えますが、補助金を受けた場合は確定申告の際に補助金の額を証する書類(交付決定通知書など)の提出が必要です。控除額の計算にも関わるため、具体的な取り扱いは国税庁・所轄の税務署に確認してください。
よくある質問(FAQ)
Q. 今からすまい給付金は申請できますか?
A. できません。2022年12月31日入居分で給付対象は終了し、申請受付も終了しています。
Q. すまい給付金のように「現金が振り込まれる」制度は今もありますか?
A. 国の住宅取得支援は、受け取り方が変わりました。住宅ローン減税は「納めた税金が戻る(または差し引かれる)」形、みらいエコ住宅2026事業は「事業者に交付され、工事代金への充当か現金で還元される」形です。購入者が直接申請して振り込みを受ける、すまい給付金型の制度は現在ありません。
Q. 年収が低いと住宅ローン減税は使い切れないと聞きました。今はどうすればよいですか?
A. 控除の上限が納税額であることは現在も同じです。ローンの借入額を必要以上に増やして限度額いっぱいを狙うより、省エネ性能で補助金を取りにいく、金利や諸費用の安い借入先を選ぶほうが実利は大きくなります。
Q. 自治体の補助も使えますか?
A. 移住・子育て・空き家活用などを対象にした独自の補助を設けている自治体は多くあります。ただし国費が充当されている制度は住宅省エネ2026キャンペーンの各事業と併用できません。自治体の窓口で併用の可否を必ず確認してください。
Q. 中古住宅(既存住宅)を買う場合も対象になりますか?
A. 住宅ローン減税は既存住宅も対象で、令和8年度税制改正では省エネ性能の高い既存住宅について借入限度額の引き上げ・子育て世帯等への上乗せ・控除期間13年への拡充が行われました。要件や限度額は新築と異なるため、国土交通省の該当ページで確認してください。
支援策と同じくらい「借入先選び」で差がつく
ここまで見たとおり、支援策は住宅の性能や世帯の属性で金額が決まるため、自分でコントロールできる余地は多くありません。一方で住宅ローンそのものは、金利・保証料・事務手数料・団信の内容を比べることで、総返済額に数十万円から百万円単位の差がつきます。
たとえばSBI新生銀行の住宅ローンは、保証料と一部繰上返済手数料が0円で、一般団信に加えて上乗せ0円の全疾病保障付団信を選べる点が分かりやすい設計です(融資事務取扱手数料は借入金額×2.20%(税込)の定率型)。金利だけでなく、こうした諸費用と保障の条件までそろえて比較することが、支援策を活かす前提になります。最新の適用条件は各金融機関の公式サイトでご確認ください。