
マイホームを住宅ローンで購入すると、一定期間にわたって所得税・住民税が軽減される「住宅ローン控除」(正式名称は「住宅借入金等特別控除」、いわゆる住宅ローン減税)。利用できるかどうかは購入する住宅の性能や所得などの条件で決まり、控除を受けるには手続きと必要書類の準備が欠かせません。
2026年は税制の話題が多い年ですが、住宅ローン減税については令和8年度税制改正で適用期限が5年延長され、2026年(令和8年)1月1日から2030年(令和12年)12月31日までに入居した場合が対象となることが確定しています(関連税制法は2026年3月31日に成立)。あわせて、省エネ性能の高い中古住宅への支援が大きく拡充され、床面積要件も緩和されました。
本記事では、2026年8月時点の制度をもとに、住宅ローン控除の借入限度額・控除期間・適用条件・必要書類・手続きの流れを、新築と中古を横並びで整理します。マイホーム購入後に「対象外だった」と気づいても基本的にやり直しはできないため、契約前に条件を確認しておきましょう。
※住宅ローン控除の借入限度額・控除期間・適用要件は毎年の税制改正で見直されます。本記事は概要の整理です。実際に申告する際は、必ず国税庁・国土交通省の公式情報で最新の内容をご確認ください。
住宅ローン控除(減税)とは?仕組みをおさらい
住宅ローン控除は、年末時点の住宅ローン残高(住宅の性能に応じた借入限度額が上限)に控除率0.7%を掛けた金額を、その年の所得税から差し引く制度です。所得税で引ききれない分は、翌年度の住民税からも一定額(前年分の所得税の課税総所得金額等の5%・最大9万7,500円)まで控除されます。
ポイントは、「いくら借りたか」ではなく「年末残高のうち、借入限度額までの部分」に0.7%が掛かるという点です。したがって、自分が買う住宅がどの性能区分に当てはまるかで、受けられる控除額の上限が変わります。
【2026年(令和8年)入居】借入限度額と控除期間の一覧
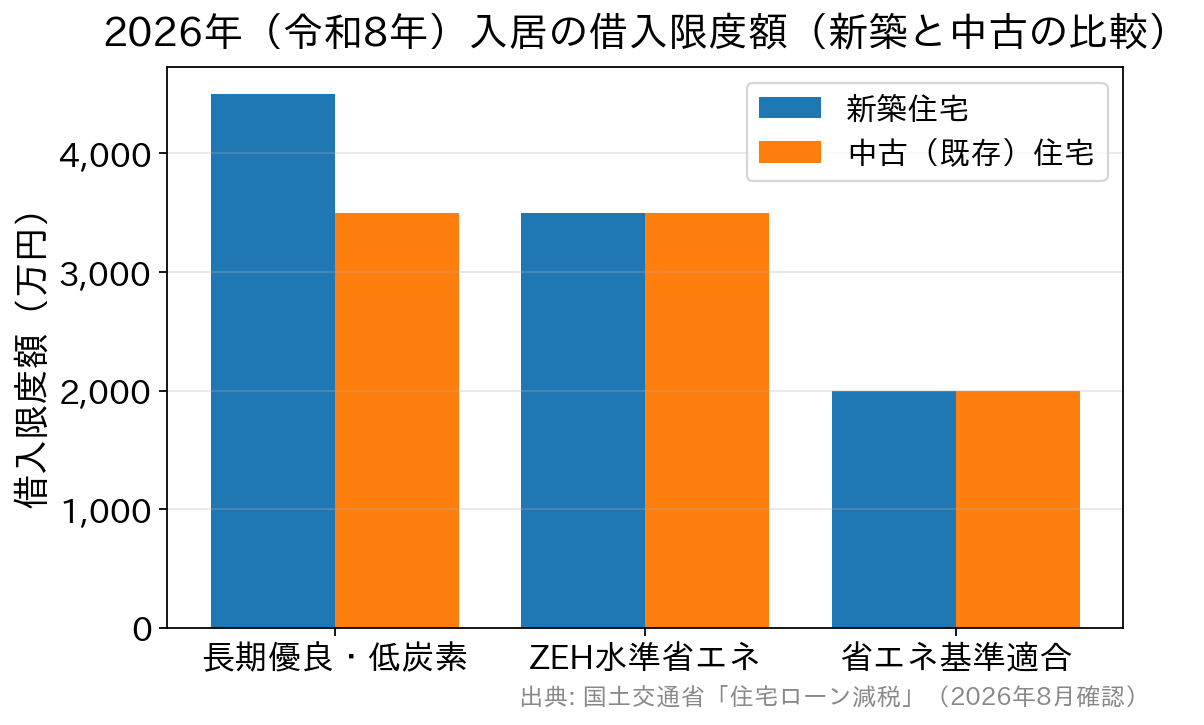
2026年1月1日以降に入居する場合の借入限度額と控除期間は次のとおりです。カッコ内は子育て世帯・若者夫婦世帯への上乗せ後の金額です。
■ 新築住宅・買取再販住宅を取得する場合
| 住宅の性能区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 4,500万円(5,000万円) | 13年 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 13年 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円) | 13年 ※後述のとおり2028年以降は取り扱いが変わります |
■ 既存(中古)住宅を取得する場合
| 住宅の性能区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 3,500万円(4,500万円) | 13年 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 13年 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円) | 13年 |
| その他住宅(上記のいずれにも該当しない住宅) | 2,000万円 | 10年 |
ここが2026年の最大の変更点です。これまで中古住宅の控除期間は一律10年でしたが、省エネ性能を満たす中古住宅であれば、新築と同じ13年間の控除が受けられるようになりました。借入限度額も引き上げられ、子育て世帯・若者夫婦世帯への上乗せが中古にも設けられています。中古住宅を検討している人ほど、その物件の省エネ性能を証明できるかどうかが控除額を左右します。
なお「子育て世帯・若者夫婦世帯」とは、19歳未満の扶養親族がいる方、配偶者のいる40歳未満の方、または40歳未満の配偶者のいる40歳以上の方を指します(年齢・扶養の判定は入居した年の12月31日時点)。
住宅ローン控除の条件
主な適用条件は次のとおりです(2026年8月時点)。所得要件・床面積要件・中古住宅の要件は近年の税制改正で変わっているため、最新の内容に整理しています。
| 条件の観点 | 内容 | 備考 |
|---|---|---|
| 所得要件 | 控除を受ける年の合計所得金額が2,000万円以下であること | 2022年(令和4年)改正で3,000万円以下から引き下げ |
| 入居時期 | 新築・取得から6か月以内に入居し、控除を受ける各年の12月31日まで引き続き居住していること | ― |
| ローン要件 | 返済期間10年以上の住宅ローンであること | 親族・知人からの借入金、勤務先からの無利子または年0.200%未満の借入金は対象外 |
| 床面積 | 登記簿上の床面積が40㎡以上で、床面積の2分の1以上が自己の居住用であること | 令和8年入居分から新築・中古ともに40㎡以上へ緩和。ただし合計所得金額1,000万円超の方、および子育て世帯等の上乗せ措置を使う方は50㎡以上が必要 |
| 新築住宅 | 原則として省エネ基準に適合していること | 2024年1月以降に建築確認を受けた新築で省エネ基準を満たさない住宅は原則対象外 |
| 中古(既存)住宅 | 1982年(昭和57年)1月1日以降に建築された住宅(新耐震基準に適合)であること | これより古い住宅も、耐震基準適合証明書などで耐震性を証明できれば対象。従来の築年数要件(耐火25年・非耐火20年)は2022年改正で廃止 |
| 中古住宅の追加要件 | 取得時および取得後も引き続き生計を一にする親族や特別な関係にある人からの取得でないこと/贈与による取得でないこと | 親族間売買は対象外になりやすいため要注意 |
| 譲渡特例との重複 | 居住した年とその前2年・その後3年の計6年間に、自宅の譲渡所得の特例(3,000万円特別控除や買換え特例など)を受けていないこと | 買い替えで前の家を売る人は適用の順序に注意。詳細は国税庁でご確認ください |
※中古住宅の場合も、所得・床面積・ローン期間といった新築と共通の条件は満たす必要があります。
2028年(令和10年)以降に予定されている変更点
制度は2030年入居分まで続きますが、期間の途中で条件が厳しくなる予定があります。これから土地探し・プラン検討を始める人は、着工や引き渡しの時期によって扱いが変わる可能性がある点を押さえておきましょう。
- 省エネ基準適合住宅(新築)は、2028年(令和10年)以降に建築確認を受けたものが適用対象外になります。ただし登記簿上の建築日付が2028年6月30日までのものは適用対象です。長期優良住宅・低炭素住宅・ZEH水準省エネ住宅は引き続き対象なので、新築では実質的にZEH水準以上を狙うのが安全という方向性です。
- 2028年(令和10年)以降に入居する場合、土砂災害特別警戒区域などの「災害レッドゾーン」に建てた新築住宅は適用対象外になります(建替え・中古住宅の取得・リフォームは対象)。
いずれも入居年ではなく「建築確認を受けた時期」で判定される部分があるため、スケジュールが2027〜2028年にまたがる計画では、施工会社や不動産会社に確認しておくと安心です。
住宅ローン控除の必要書類
住宅ローン控除を受ける初年度は確定申告が必要です。主に次の書類を準備します。
①確定申告書
②(住宅借入金等特別控除額の)計算明細書
③金融機関から送られる住宅ローンの年末残高証明書(毎年10〜11月ごろに郵送。再発行できない場合もある重要書類なので大切に保管)
④土地・建物の登記事項証明書(登記簿謄本)
⑤売買契約書・工事請負契約書の写し
⑥本人確認書類(マイナンバーカードなど)
⑦源泉徴収票(給与所得者の場合。申告書への添付は不要ですが、作成時に必要です)
⑧認定長期優良住宅・低炭素住宅・ZEH水準省エネ住宅などの場合は、その認定通知書や住宅性能を証明する書類(住宅省エネルギー性能証明書、建設住宅性能評価書など)
⑨1982年1月1日以前に建築された中古住宅の場合は、耐震基準適合証明書・建設住宅性能評価書の写し・既存住宅売買瑕疵担保責任保険の付保証明書のいずれか
⑧の性能証明書は取得のタイミングに期限があるのが落とし穴です。新築は「家屋の取得の日まで」に調査・評価が終わっている必要があり、中古は「取得の日の前2年以内、または取得の日以後6か月以内」に調査が終わっているものに限られます。引き渡し後に思い出して手配すると間に合わないことがあるため、契約段階で売主・施工会社に相談しておきましょう。
なお近年は、金融機関が年末残高の情報を税務署へ直接提供する「調書方式」も導入され、年末残高証明書の添付が不要になる場合があります。提出書類は年や手続き方法によって変わるため、最新の必要書類は国税庁の案内でご確認ください。
住宅ローン控除の手続き
①初年度
給与所得者(会社員)でも、初年度は自分で確定申告を行う必要があります。還付の申告だけであれば、入居した年の翌年1月1日から申告が可能です。書類をそろえて税務署へ持参するか、e-Taxを使えばオンラインでも作成・提出できます。自分が対象になるか不安な場合は、国税庁のタックスアンサーや電話相談センターで確認できます。
②2年目以降
給与所得者は、2年目以降は勤務先の年末調整で控除を受けられます。初年度の確定申告後に税務署から送られてくる「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」と、金融機関の年末残高証明書(前述のとおり不要になる場合あり)を勤務先に提出します。自営業者などは毎年確定申告を行います。
③夫婦で借りる場合
ペアローンや連帯債務では、それぞれが自分の持分・借入分について控除を受けられます。控除は「人ごと」に計算されるため、片方の所得税額が少ないと控除しきれないことがあります。借入の分け方は、金利や団信の条件だけでなく控除の使い切りやすさも含めて検討すると無駄がありません。
よくある質問(FAQ)
Q. 2026年(令和8年)に入居しても住宅ローン控除は使えますか?
A. 使えます。令和8年度税制改正で適用期限が5年延長され、2026年1月1日から2030年12月31日までに入居した場合が対象です。関連税制法も2026年3月31日に成立しています。
Q. 中古住宅の控除期間は10年のままですか?
A. いいえ。2026年入居分から、認定長期優良住宅・認定低炭素住宅・ZEH水準省エネ住宅・省エネ基準適合住宅に該当する中古住宅は控除期間が13年に拡充されました。これらに該当しない「その他住宅」は従来どおり10年です。
Q. 床面積が40㎡台のマンションでも対象になりますか?
A. 2026年入居分から、新築・中古ともに40㎡以上で対象になります。ただし合計所得金額が1,000万円を超える年や、子育て世帯等の上乗せ措置を使う場合は50㎡以上が必要です。
Q. 「子育て世帯・若者夫婦世帯」の上乗せは誰が対象ですか?
A. 19歳未満の扶養親族がいる方、配偶者のいる40歳未満の方、または40歳未満の配偶者のいる40歳以上の方が対象です。判定は入居した年の12月31日時点の状況で行います。
Q. 合計所得が2,000万円を超える年はどうなりますか?
A. その年は控除を受けられません(翌年に2,000万円以下へ戻れば、その年はまた控除を受けられます)。2022年(令和4年)改正で、所得要件が「3,000万円以下」から「2,000万円以下」に引き下げられています。
Q. 控除しきれなかった分はどうなりますか?
A. 所得税から引ききれない分は、翌年度の住民税から前年分の所得税の課税総所得金額等の5%(最大9万7,500円)まで控除されます。それでも余った分は切り捨てとなり、翌年に繰り越すことはできません。
住宅ローン選びとあわせて確認を
住宅ローン控除を最大限に活かすには、控除の条件を満たすことに加えて、金利・諸費用・団信を含めた住宅ローン選びも重要です。年末残高が大きいほど控除額も大きくなりますが、控除額を増やすために必要以上に借りると、利息と事務手数料の負担のほうが上回ることもあります。目先の控除だけでなく、総返済額や手続きのしやすさまで含めて各社を横並びで比較しましょう。
たとえば、店舗相談とオンライン手続きの両方に対応するSBI新生銀行のように、一般団信が上乗せ金利0円である点や、保証料・一部繰上返済手数料がかからない諸費用の分かりやすさで選ばれている金融機関もあります。金利・手数料・団信の条件は変わることがあるため、申し込み前に各金融機関の公式サイトで最新情報をご確認ください。