「デンマークでは変動金利がマイナスになり、住宅ローンを借りた人が逆に利息を受け取っている」——かつてそんな報道が話題になりました。では日本でも、住宅ローン金利がマイナスになることはあるのでしょうか。本記事では、日銀の金融政策と住宅ローン金利の関係を、最新の状況(2026年9月時点)にもとづいて整理します。
そもそも「金利がマイナス」とはどういうこと?
金利がマイナスとは、お金を貸す側が、借りる側に利息を支払う状態を指します。もし住宅ローンがマイナス金利になれば、借りたほうが得になるため、頭金がなくても借りようという人が増える……という理屈です。実際にデンマークなど一部の国では、変動金利型の住宅ローンで一時的にマイナス金利が発生した例が報じられました。
日銀の「マイナス金利政策」は2024年に終了した
まず押さえておきたいのは、「住宅ローンの金利」と「日銀のマイナス金利政策」は別物だという点です。日銀のマイナス金利政策とは、民間の金融機関が日本銀行に預ける当座預金の一部にマイナスの金利を適用する政策でした。銀行が日銀に預けたままにすると手数料が発生するため、企業や個人への融資に資金を回すよう促し、景気を刺激する狙いがありました。
この政策は2016年に導入されましたが、2024年3月に解除されました。その後、日銀は段階的に利上げを進め、2026年6月16日の金融政策決定会合では、無担保コールレート(オーバーナイト物)の誘導目標を0.75%程度から1.0%程度へ引き上げています。市場金利も水準を切り上げており、長期金利(新発10年物国債利回り)は2026年9月1日に約30年ぶりに3%台をつけました(その後は3%を挟んで推移)。つまり現在は「マイナス金利」ではなく、金利が上がっていく局面に入っています。最新の金融政策の状況は日本銀行の公式サイトでご確認ください。
日本で住宅ローン金利がマイナスになることはある?
結論からいえば、日本で住宅ローンそのものの金利がマイナスになったことはなく、現在の金利上昇局面ではその可能性はさらに遠のいています。マイナス金利政策のもとでも各金融機関の金利引き下げ競争は起きましたが、住宅ローン金利がマイナスまで下がることはありませんでした。銀行にとって住宅ローンは収益の柱であり、貸出金利をマイナスにする合理性がないためです。ATM手数料や各種事務手数料の見直しはあっても、貸出金利そのものがマイナスになる展開は考えにくいでしょう。
かつて言われた「実質マイナス金利」と住宅ローン控除
金利が歴史的な低水準だった時期には、住宅ローン控除(住宅借入金等特別控除)を使うと「実質的にマイナス金利のような状態」になると言われていました。年末のローン残高に応じて所得税・住民税が控除されるため、控除率が適用金利を上回れば、利息の負担よりも戻ってくる額のほうが大きくなる、という考え方です。
ただし制度は改正され、2022年以降の控除率は一律0.7%(新築住宅等は原則13年、既存住宅は10年)に引き下げられています。かつての「1%」より低くなったうえ、足元では変動金利も上昇に転じているため、「控除率が金利を上回る」ケースは以前ほど当てはまりにくくなっています。
制度そのものは続きます。令和8年度税制改正により、住宅ローン減税の適用期限が5年間延長され、入居日が令和8年(2026年)1月1日から令和12年(2030年)12月31日までの取得が対象になりました(国土交通省。控除率0.7%は据え置き)。あわせて、省エネ性能の高い既存住宅について借入限度額の引き上げ・子育て世帯等への上乗せ・控除期間13年への拡充が行われ、床面積要件も新築・既存とも40㎡以上に緩和されています(合計所得金額1,000万円超の人や上乗せ措置の利用者は50㎡以上)。一方で、建築確認が令和10年以降の「省エネ基準適合住宅」は対象外になるなど、対象を絞る改正も同時に入っています。最新の控除率・借入限度額・要件は国土交通省や国税庁の公式情報でご確認ください。
| 比較の観点 | マイナス金利政策 導入時(2016年) | 現在(2026年9月時点) |
|---|---|---|
| 日銀の政策金利 | 一部当座預金にマイナス0.1% | 1.0%程度(2026年6月16日に引き上げ) |
| 長期金利(新発10年物国債利回り) | 一時マイナス圏 | 2026年9月1日に約30年ぶりの3%台 |
| 金利の方向感 | 引き下げ競争 | 上昇局面 |
| 住宅ローン控除の控除率 | 1% | 0.7%(2022年以降。適用期限は2030年12月31日入居まで延長) |
| 住宅ローン金利 | 過去最低水準を更新 | 変動・固定とも引き上げが進む(【フラット35】は2026年9月資金受取分で年3.460%) |
データで見る「マイナス金利のあと」に借り手が選んだ金利タイプ
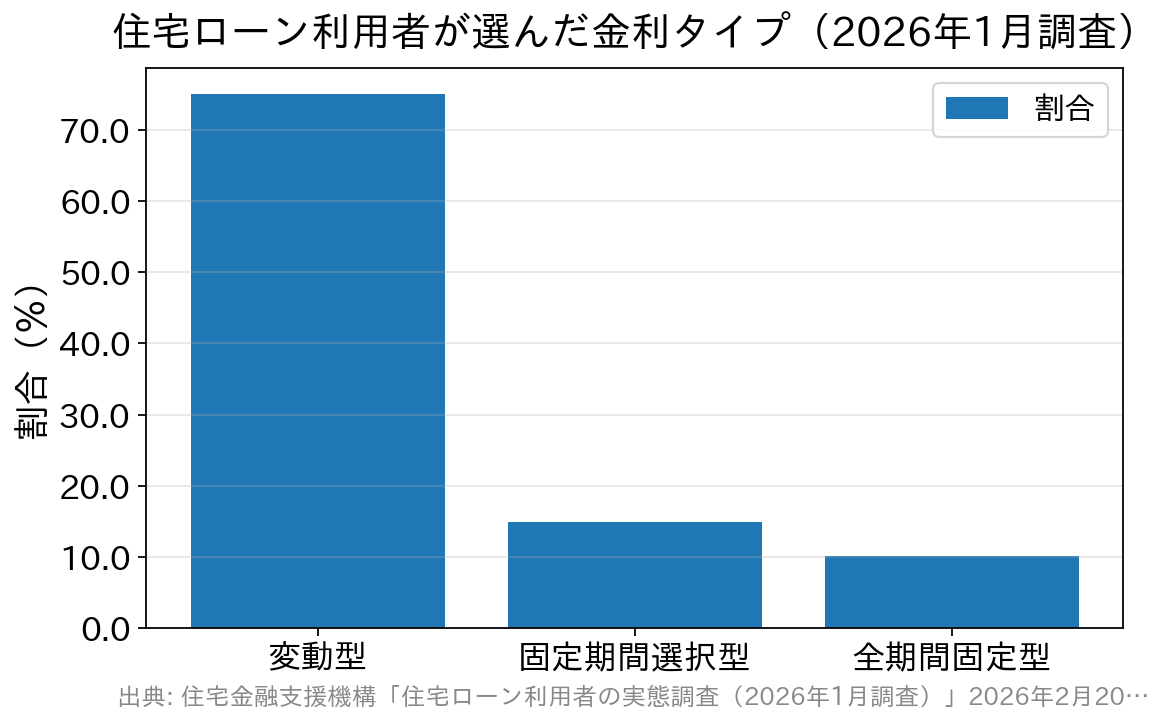
金利上昇局面に入ったことは、実際に借りた人の選択にも表れています。住宅金融支援機構が令和8年(2026年)2月20日に公表した住宅ローン利用者の実態調査(2026年1月調査)によると、2025年4月〜9月に住宅ローンを利用して住宅を取得した人(回答1,237件)の金利タイプは、「変動型」75.0%・「固定期間選択型」14.9%・「全期間固定型」10.1%でした。前回(2025年4月)調査と比べると変動型は4.0ポイント減り、固定期間選択型は2.7ポイント、全期間固定型は1.3ポイント増えています。
同じ調査で、今後1年間の住宅ローン金利の見通しを「現状よりも上昇する」と答えた人は73.7%(前回比+8.0ポイント)。一方で、金利が上がったときに返済額がどれくらい増えるかについて「理解しているか少し不安・よく理解していない・全く理解していない」と答えた人の合計は52.0%にのぼりました。上がると思ってはいるものの、上がったときに何が起きるかまでは把握できていない人が半数いる、ということです。
※この調査は2025年4月〜9月に借り入れた人が対象です。現在の金利水準や、いま申し込んだ場合の条件を示すものではない点にご注意ください。
金利が上昇する局面での住宅ローンの選び方
マイナス金利の時代から一転して金利上昇局面に入った今は、「変動金利の低さ」だけで選ばず、金利が上がったときの負担まで見据えることが大切です。変動金利の基準となる短期プライムレートは政策金利の引き上げを受けて上昇しており、各行の変動金利も引き上げが進んでいます。適用金利は金融機関ごとに異なるため、最新の水準は各金融機関の公式サイトでご確認ください。返済期間を通じて金利を確定させたい人には、【フラット35】や当初固定型も選択肢になります。
比べるときの順番を整理すると、次のようになります。
| 比較の観点 | 見るポイント | 金利上昇局面での注意 |
|---|---|---|
| 金利タイプ | 変動/固定期間選択/全期間固定のどれにするか | 変動と固定は動く理由が違う(変動=政策金利・短期プライムレート/固定=長期金利)。固定のほうが先に上がりやすい |
| 返済額の見直しルール | 「5年ルール」「125%ルール」の有無 | 多くの銀行が採用するが、採用していない金融機関もある。自分の契約がどちらかを必ず確認する |
| 諸費用 | 融資事務手数料(定率型か定額型か)・保証料 | 金利差が小さいときほど、諸費用の差が総支払額を左右する |
| 団信 | 一般団信の上乗せ、がん・疾病保障の上乗せ幅 | 上乗せ金利は返済期間を通じて効くため、金利と合わせて比較する |
| 繰上返済 | 手数料の有無・最低金額・ネットで完結するか | 金利が上がる局面では、元金を減らす手段として重要度が上がる |
とくに見落とされやすいのが返済額の見直しルールです。変動金利では、金利が上がっても一定期間は毎月の返済額を据え置き(5年ルール)、見直し後も従来の125%を上限とする(125%ルール)取り扱いが一般的ですが、これは返済額が増えないだけで、利息の負担が消えるわけではありません。据え置かれた分は元金の減りが遅くなる形で後ろにずれ、場合によっては最終回にまとまった残額が生じます。上記の調査で「金利リスクを理解できているか不安」と答えた人が半数を超えたのは、この仕組みが伝わりにくいことの表れとも言えます。
ネット銀行では、auじぶん銀行やドコモの銀行(旧・住信SBIネット銀行)、ソニー銀行などが低金利と手厚い団信で人気です。店舗相談とオンライン手続きの両方に対応し、事務手数料・保証料の分かりやすさで検討しやすいSBI新生銀行のような選択肢もあります。金利だけでなく、事務手数料・保証料・団信の内容までを横並びで比べて選びましょう。
よくある質問(FAQ)
Q. 日銀のマイナス金利政策はまだ続いているの?
A. いいえ。2016年に導入されたマイナス金利政策は2024年3月に解除され、その後は利上げが進んでいます。2026年6月16日の金融政策決定会合で、政策金利は1.0%程度へ引き上げられました。
Q. 政策金利が上がると、変動金利も同じだけ上がるの?
A. 変動金利の基準は多くの銀行で短期プライムレートで、政策金利の動きが波及します。ただし反映の幅とタイミングは銀行ごとに異なり、基準金利が上がっても優遇幅(引き下げ幅)の扱いによって適用金利の動きは変わります。さらに、実際の返済額に反映される時期は契約タイプ(毎月見直し型か年2回型かなど)でも違います。
Q. 長期金利が上がると住宅ローンのどこに効くの?
A. 長期金利(新発10年物国債利回り)は、【フラット35】などの全期間固定型や10年固定型の基準になります。変動金利の基準である政策金利・短期プライムレートとは別の指標なので、「長期金利が上がったから変動金利も上がった」という説明は正確ではありません。
Q. 「5年ルール」「125%ルール」があれば、金利が上がっても安心?
A. 返済額の急増は抑えられますが、支払う利息そのものが減るわけではありません。据え置かれた分は元金の減りが遅くなる形で残ります。また、すべての金融機関が採用しているルールではないため、契約前に取り扱いを確認してください。
Q. 住宅ローン控除の控除率は今いくつ? いつまで使えるの?
A. 2022年以降は一律0.7%です(新築住宅等は原則13年、既存住宅は10年)。令和8年度税制改正で適用期限が5年延長され、2030年12月31日までの入居が対象になりました。借入限度額は住宅の性能や世帯区分で変わるため、最新の要件は国税庁・国土交通省の情報で確認してください。
住宅ローンの金利タイプや各行の条件は、当サイトの比較・特集も参考にしてください。マイナス金利政策と住宅ローンへの影響の特集もあわせてどうぞ。