
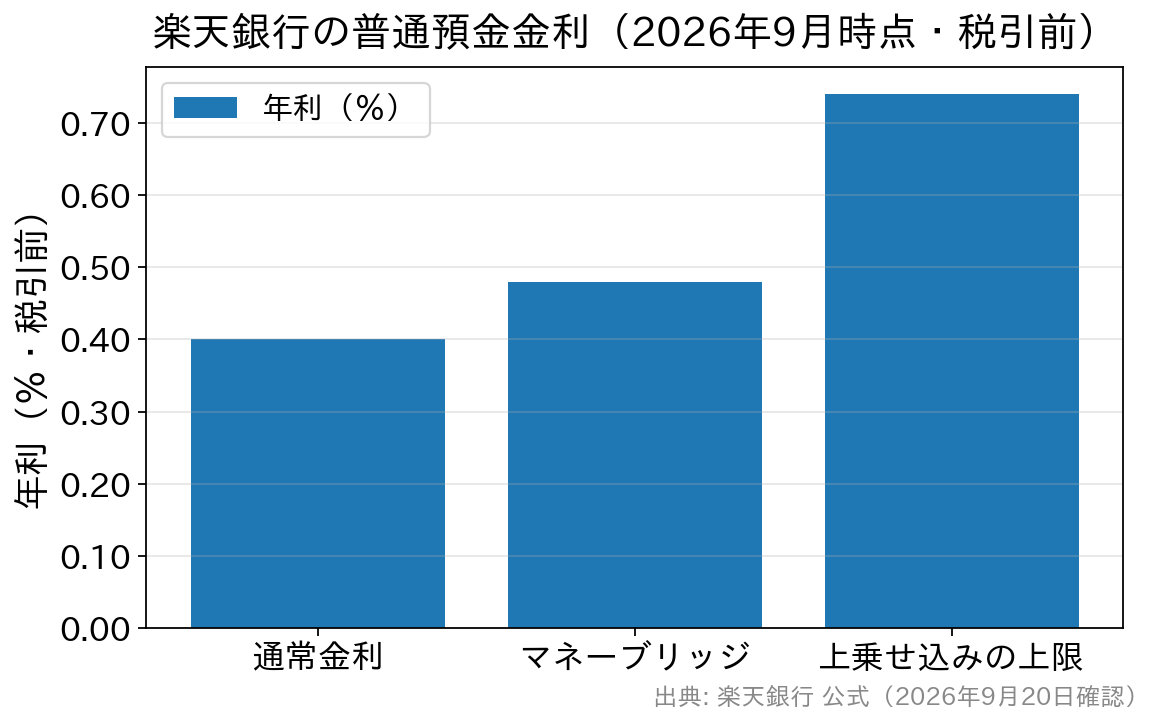
楽天銀行の普通預金金利は、2026年9月時点で通常年0.400%、楽天証券との口座連携「マネーブリッジ」を設定すると年0.480%(残高1,000万円以下・税引後年0.382%)です。給与受取やデビットカード利用などの「ボーナス金利」を積み上げると、上限は年0.740%(税引後年0.589%)に届きます。
住宅ローンのほうは持ち味が違います。金利そのものの安さより、保証料0円・繰上返済手数料無料・事務手数料が定額330,000円(税込)という諸費用の設計が特徴です。預金と住宅ローンは別々の物差しで見たほうが、判断を誤りません。
マイナス金利は終わり、政策金利は1.25%程度へ
2016年1月に導入されたマイナス金利政策は2024年3月に解除されました。その後の日銀は段階的な利上げを続け、2024年7月に0.25%程度、2025年1月に0.5%程度、2025年12月に0.75%程度、2026年6月に1.0%程度と引き上げてきました。
さらに日銀は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移させる方針を決定しています(賛成7・反対2)。新しい方針の適用は9月24日からで、公表文にもその旨が明記されています(日本銀行「金融市場調節方針の変更について」2026年9月18日)。
政策金利の水準は、そのまま住宅ローン金利になるわけではありません。変動型の基準となるのは各行が決める短期プライムレート(短プラ)で、三菱UFJ銀行とみずほ銀行は9月18日に、短プラを11月2日から年2.375%→年2.625%へ引き上げると発表しました。両行の公式ページでは9月20日時点でまだ年2.375%(2026年8月3日適用)が掲載されています。
つまり「政策金利 → 短プラ → 各行の基準金利 → 優遇幅を引いた適用金利 → 毎月の返済額」といくつも段階があり、反映の時期は銀行ごと・契約ごとに異なります。三井住友銀行は引き上げを検討している段階と報じられており、業界一律の話でもありません。
楽天銀行の普通預金金利は3層で決まる
2016年当時、メガバンクの普通預金が年0.001%まで下がるなかで楽天銀行が年0.020〜0.100%を維持していた構図は、金利が動く今も形を変えて続いています。現在の金利は「通常金利」「優遇金利」「ボーナス金利」の3層で決まります。
| 金利の層 | 年利(税引前) | 主な条件 |
|---|---|---|
| 通常金利 | 年0.400% | 条件なし(税引後 年0.318%) |
| 優遇金利:マネーブリッジ | 年0.480% | 楽天証券との連携設定。残高1,000万円以下の部分。超過分は年0.420% |
| 優遇金利:楽天カードの口座振替 | 年0.420% | 前月27日に楽天カード利用代金の引落があること |
| ボーナス金利(上乗せ) | 最大+年0.260% | 給与受取・口座振替・デビット利用・楽天モバイル契約などの合算 |
| 合計の上限 | 年0.740% | 税引後 年0.589% |
押さえておきたい点が3つあります。第一に、優遇金利は最も高いもの1つだけが適用されることです。マネーブリッジと楽天カード引落の両方を満たしても、合算はされません。
第二に、上限金利が適用される残高には上限があることです。マネーブリッジの年0.480%は残高1,000万円以下の部分で、超えた分は年0.420%になります。ボーナス金利の多くは残高300万円までが対象です。
第三に、表示はすべて税引前の年率で、受け取る利息には20.315%が源泉徴収されます。100万円を1年預けた場合、年0.480%なら税引前で約4,800円です。判断材料は「率」ではなく「自分の残高でいくらか」で見るほうが現実的です。
条件と適用金利の詳細は楽天銀行「普通預金(ボーナス金利)」に一覧があります。預金金利は変動金利で、予告なく変更されます。
楽天銀行の住宅ローン(金利選択型)は諸費用が読みやすい
楽天銀行の民間住宅ローンは「楽天銀行住宅ローン(金利選択型)」という名称で、変動金利と2・3・5・7・10年の固定金利から選ぶ形式です。金利は毎月見直され、申込時ではなく融資実行日の金利が適用されます。
比較で効いてくるのは、金利より条件のほうです。2026年9月8日基準の商品詳細説明書から、費用と上乗せの条件を抜き出しました。
| 項目 | 楽天銀行住宅ローン(金利選択型) | ポイント |
|---|---|---|
| 融資事務手数料 | 330,000円(税込)/ペアローンは495,000円(税込) | 定額型。借入額が大きいほど定率型より有利になりやすい |
| 保証料 | 0円(不要) | 保証会社を使わない設計 |
| 繰上返済手数料 | 無料(1万円単位・1万円から) | こまめな繰上返済がしやすい |
| 団信 | 保険料は銀行負担。100%保障がん団信(全疾病特約付)は年0.200%上乗せ | 保障を厚くするコストは金利で払う形 |
| 返済口座 | 他行口座を指定すると年0.300%上乗せ | 楽天銀行口座にしないと金利が上がる |
| 借入額・期間 | 500万円以上3億円以内/1〜35年 | 完済時年齢80歳未満・借入時65歳6か月未満 |
| 年収条件 | 前年の年収400万円以上 | 連帯債務は合算可、ペアローンは各自400万円以上 |
事務手数料が定額である点は、借入額×2.20%(税込)の定率タイプを採る銀行と比べたときの分かれ目です。仮に3,000万円を借りるなら定率2.20%で660,000円(税込)、楽天銀行は330,000円(税込)。借入額が大きいほど定額タイプの相対的な有利さは広がります。
ただし金利そのものは横並びで見る必要があります。返済口座を他行にすると年0.300%、夫婦連生・ペアローン連生の団信を付けると年0.200%の上乗せが入るため、条件を確定させてから総コストを比べないと順位が変わります。金利の最新値は楽天銀行の住宅ローン金利一覧で毎月更新されています。
借り換え向けには「借り換え特別金利」も用意されており、適用条件を満たすと変動金利の基準金利から年0.926%引き下げとなります。適用条件がある点は見落とさないようにしてください。
フラット35は事務手数料の引き下げ条件がある
楽天銀行は【フラット35】【フラット50】の取扱金融機関でもあります。フラット35の借入金利は取扱金融機関ごとに異なり、住宅金融支援機構が毎月の水準を公表しています。
2026年9月資金受取分(新機構団信付き・融資率9割以下)の最も多い金利は、【フラット35】(21〜35年)が年3.460%、【フラット20】(20年以下)が年3.140%、【フラット50】(36〜50年)が年3.700%でした(住宅金融支援機構「最新の金利情報」)。
同じ月でも金利の幅は年3.460〜5.690%と広く、「フラット35なら横並び」ではありません。取扱金融機関ごとに金利も手数料も違うため、実際の適用値は各行で確認する必要があります。
楽天銀行のフラット35は、返済口座を楽天銀行に指定すると融資事務手数料が借入額×1.10%(税込)(新規借入時。借り換えは0.99%(税込))になる点が特徴です。フラット35共通の性質として、保証料と繰上返済手数料はかかりません。
団信の扱いも数字で決まっています。デュエット(ペア連生団信)は借入金利に年0.180%上乗せ、新3大疾病付機構団信は年0.240%上乗せ、団信に加入しない場合は年0.200%引き下げです。健康上の理由で団信に入れない場合でもフラット35は利用できます。
また、子どもの人数や住宅性能に応じてポイントが付く金利引下げ制度があり、組み合わせ次第で当初期間の金利が最大で年1.00%下がります。勤続年数や雇用形態の要件が民間ローンより柔軟とされる点も、転職直後の方や自営業の方が検討しやすい理由です。フラット35からフラット35への借り換えはフラット35借り換え比較も参考にしてください。
預金で選ぶ銀行と、住宅ローンで選ぶ銀行は分けてよい
「預金金利が高い銀行」と「住宅ローンが有利な銀行」は、必ずしも一致しません。預金は金利水準と条件の達成しやすさで、住宅ローンは金利・事務手数料・保証料・団信の保障内容をそろえて横並びで比べるのが基本です。
諸費用の型が違う銀行を並べると、比較の軸が見えやすくなります。たとえばSBI新生銀行は事務手数料が借入額×2.20%(税込)の定率タイプで、保証料0円・一部繰上返済手数料0円。がん保障付団信のほか、上乗せ金利0円の全疾病保障付団信も選べ、店舗相談とオンライン手続きの両方に対応しています。
定額タイプの楽天銀行と定率タイプのSBI新生銀行を並べると、借入額によって諸費用の優劣が入れ替わることが数字で分かります。金利差だけで決めず、実際の借入額を当てはめて総額で見てください。他行の金利推移はドコモSMTBネット銀行の住宅ローン金利の推移やソニー銀行の住宅ローン金利の推移もあわせて確認できます。
よくある質問
Q. 楽天銀行の普通預金で年0.740%を受け取るには何が必要ですか?
A. マネーブリッジの優遇金利年0.480%に、ボーナス金利の上乗せ最大+年0.260%をすべて満たした場合の上限です。給与受取、楽天カード以外の口座振替3件以上、デビットカード20件以上、外貨積立、海外送金、マネーサポート登録、楽天モバイル契約などを組み合わせる必要があります。
Q. マネーブリッジの優遇金利はいつから適用されますか?
A. 前月末時点で設定が完了していれば、当月1か月間適用されます。1月10日に設定すれば2月1日から、2月15日に解除すれば3月1日から通常金利に戻る仕組みです。楽天銀行と楽天証券の両方の口座が必要で、設定自体は無料です。
Q. 楽天銀行の住宅ローンで、他行の口座を返済口座にできますか?
A. 返済口座は全国の金融機関から選べますが、他行口座を指定すると借入金利に年0.300%が上乗せされます。返済日も楽天銀行なら毎月27日、他行なら毎月5日と異なります。金利を優先するなら楽天銀行口座を選ぶことになります。
Q. フラット35の事務手数料1.10%は誰でも適用されますか?
A. 返済口座を楽天銀行に指定することが条件です(新規借入時。借り換えは0.99%(税込))。フラット35は取扱金融機関ごとに金利も手数料も異なるため、他行と比べる際は金利と手数料をセットで見てください。
Q. 11月2日に短期プライムレートが上がると、返済額もその日から増えますか?
A. そうとは限りません。短プラは各行の基準金利のもとになる指標で、基準金利の見直し時期や優遇幅の反映は銀行・契約ごとに違います。5年ルールのある契約では、適用利率が上がっても毎月の返済額は当面変わらず、元金と利息の内訳が変わります。ご自身の契約は返済予定表と契約書で確認してください。
参考・出典
- 楽天銀行「普通預金(ボーナス金利)」
- 楽天銀行「変動金利(固定特約付き)商品詳細説明書」(基準日2026年9月8日)
- 住宅金融支援機構【フラット35】最新の金利情報
- 日本銀行「金融市場調節方針の変更について」2026年9月18日
※本記事の金利・手数料は2026年9月時点で各公式サイトを確認した内容です。金利は毎月見直され、条件も変更されることがあるため、申込前の最新情報は各金融機関の公式サイトでご確認ください。