住宅ローンの借り換え審査で見られるのは、年齢・年収・勤続年数・団信・返済実績・担保評価・他の借入の7点です。借り換えは「新しい銀行で住宅ローンを組み直す」手続きなので、審査の中身は新規借入とほとんど変わりません。ただし基準は銀行ごとに差が大きく、年収の下限だけでも100万円以上から400万円以上まで4倍の開きがあります(2026年9月時点・後述)。
2026年の借り換えは、目的が2つに分かれます。金利差で総返済額を減らす借り換えと、変動から固定へ移して返済額を確定させる借り換えです。日銀の政策金利は年1.0%程度(2026年6月16日決定)まで上がり、住宅ローンは上昇局面にあります。以下、判断に必要な観点ごとに整理します。数値は各行の公式資料で確認したもののみを掲載しています。
まず、借り換えでメリットが出るかを確認する
一般的に、借り換えでメリットが出やすいのは次の3つを満たすケースだと言われます。
- 現在のローンとの金利差が1%以上
- ローン残高が1,000万円以上
- 残りの返済期間が10年以上
あくまで目安です。借り換えには事務手数料・登記費用・印紙税などの諸費用がかかるため、「金利差による利息の減少額」から「諸費用」を差し引いた総額で判断する必要があります。実際の削減額は、各行の借換シミュレーションで自分の残高・残期間を入力して確認してください(例:イオン銀行 住宅ローンのお借換え)。
借り換え先の変動金利は、当編集部が2026年9月1日に各行公式の金利ページで確認した範囲でも年1%前後の水準です(後述)。いま2%台で借りている人や、返済額を確定させたい人は検討の余地があります。一方、すでに低い変動金利で借りている人は諸費用を回収できないことが多く、無理に動く必要はありません。諸費用の内訳や落とし穴は住宅ローン借り換えの注意点でも整理しています。
借り換え審査で見られるのは、この7項目
借り換えは新規借入とほぼ同じ審査を受けます。チェックされる観点は次の7つです。
| 審査の観点 | 見るポイント | 備考 |
|---|---|---|
| 年齢 | 申込時・借入時の年齢と、完済時の年齢(上限は銀行により満80歳以下・満85歳未満など) | 完済時年齢の上限から逆算して借入期間が制限される場合がある |
| 年収 | 前年度の年収(自営業は申告所得)。下限は銀行によって差が大きい | ソニー銀行は400万円以上、イオン銀行は100万円以上(いずれも公式資料) |
| 勤続年数・事業年数 | 給与所得者の勤続年数、自営業者の事業継続年数 | 「1年以上」を求める銀行もあれば、6カ月以上・明示なしの銀行もある |
| 団体信用生命保険 | 団信に加入できる健康状態か | 持病がある場合はワイド団信(金利上乗せ)の対象になることがある |
| 現在のローンの返済実績 | 延滞なく返済できているか | 「一定期間以上の正常返済」を条件にする銀行もある。基準は各行で確認 |
| 担保評価 | 物件の評価額がローン残高を上回っているか(担保割れの有無) | 担保割れ分は実質的に無担保融資となるため、審査が慎重になりやすい |
| 他の借入 | カードローン・自動車ローン・奨学金など、他の債務の返済負担 | 返済負担率(年収に占める年間返済額の割合)で判定される |
担保割れの前提は、2014年当時と変わっている
かつては「デフレで不動産価格が下がり、残高が担保評価を上回る(担保割れ)」ことが借り換えの壁として語られていました。しかし現在の前提は逆です。国土交通省の不動産価格指数では、マンション価格は2013年以降おおむね上昇基調が続いています(出典:国土交通省「不動産価格指数」)。購入時期によっては、担保評価がむしろ残高を上回っているケースも珍しくありません。
もっとも、担保評価は立地・築年数・物件種別で大きく変わります。価格が上がっている=必ず担保評価が足りる、とは限りません。頭金が少なく、購入からの経過年数が短い場合は、事前審査で確認するのが確実です。
銀行別の申込条件は「年収の下限」で4倍違う
審査条件は銀行ごとに違います。当サイトで紹介している2行を例に、公式資料に明記されている条件を並べます(2026年9月時点)。
| 比較の観点 | ソニー銀行 | イオン銀行 |
|---|---|---|
| 年齢 | 申込時 満20歳以上/借入時 満65歳未満/完済時 満85歳未満(ワイド団信は満81歳未満) | 申込時 満18歳以上/最終返済時 満80歳以下(全疾病・がん保障付・8疾病保障付・ワイド団信を選ぶ場合は借入時 満50歳未満) |
| 年収 | 前年度の年収(自営業は申告所得)が400万円以上 | 給与所得者・会社経営者は前年度年収100万円以上(個人事業主は前年度所得100万円以上) |
| 勤続・事業年数 | 明示の条件は掲載なし | 給与所得者は6カ月以上勤務/会社経営者・個人事業主は事業開始後3年経過 |
| 事務手数料(税込) | 変動セレクト・固定セレクト=借入金額の2.20%/住宅ローン=44,000円 | 定額型=110,000円/定率型=借入金額の2.20%(最低220,000円) |
| 借換の変動金利(当編集部確認) | 年1.347% | 年1.130% |
出典:ソニー銀行「住宅ローン商品詳細説明書」/イオン銀行「住宅ローン 商品概要説明書」(2026年6月1日現在)。金利は当編集部が各行公式の金利ページで2026年9月1日に確認(ソニー銀行/イオン銀行)。
同じ「借り換えできる住宅ローン」でも、年収の下限は100万円以上と400万円以上で4倍の開きがあり、勤続年数の扱いも違います。年齢条件も、完済時の上限が満80歳以下か満85歳未満かで、組める返済期間が5年変わります。「審査条件が厳しい/甘い」ではなく、自分の属性が引っかかる項目はどこかを1行ずつ潰していくのが、借り換え審査の正しい進め方です。
返済期間の上限は伸びている。ただし上乗せ金利とセットで見る
年齢条件とあわせて確認したいのが、借入期間の上限です。ソニー銀行は2026年5月11日の申込分から、融資期間の上限を最長35年から50年へ、融資金額の上限を2億円から3億円へ拡大しました。ただし借換えで融資期間が35年を超える場合は、金利が年0.2%上乗せになります(出典:ソニー銀行 お知らせ(2026年4月20日))。期間を延ばせば毎月の返済額は下がりますが、上乗せ金利と利息の増加で総支払額は増えます。「借りられる期間」と「借りたほうがよい期間」は別だと考えてください。
諸費用は「借入に含められる」ことが多い
借り換えでは、新しい銀行への事務手数料、抵当権の設定・抹消にかかる登記費用(登録免許税・司法書士報酬)、印紙税、現在の銀行への繰上返済手数料などがかかります。手元資金が足りない場合、これらの諸費用をローン残高に上乗せして借り入れられる銀行もあります(上限や取扱いは銀行により異なります)。
ただし、諸費用を借入に含めれば、その分だけ利息の対象となる元金が増えます。「毎月の返済額が下がるか」ではなく「諸費用を含めた総支払額が下がるか」で判断してください。
金利タイプの選び直しも、借り換えの目的になる
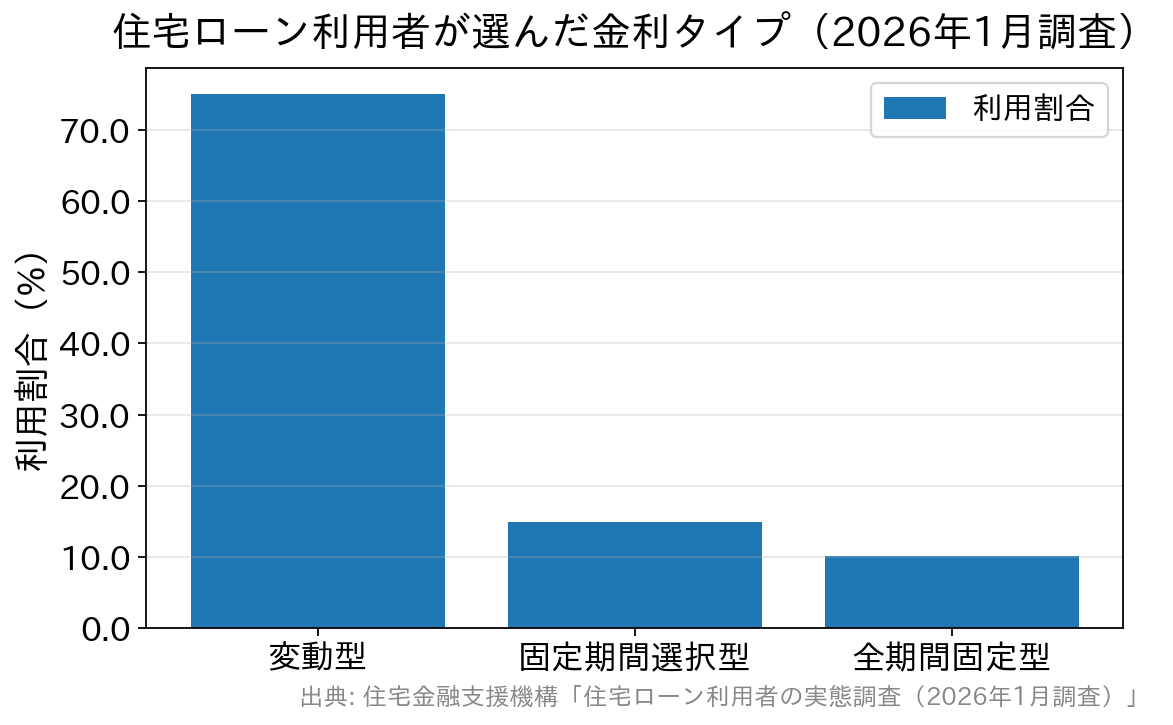
住宅金融支援機構の調査(2026年1月調査)では、住宅ローン利用者の変動型比率は75.0%、固定期間選択型14.9%、全期間固定型10.1%でした。前回(2025年4月調査)の変動型79.0%から4.0ポイント下がっており、金利上昇を受けて固定へ動く人が出始めていることがうかがえます。同じ調査では今後1年の金利が「現状よりも上昇する」と見る人が73.7%に達する一方、金利上昇で返済額がどれだけ増えるかを「理解しているか少し不安・よく理解していない」と答えた人が52.0%を占めました(出典:住宅金融支援機構「住宅ローン利用者の実態調査」)。不安だから固定へ、ではなく、上がったときの返済額を試算したうえで選び直すのが借り換えの本筋です。
固定側の水準も見ておきます。全期間固定の代表である【フラット35】の2026年9月の借入金利は年3.460%(返済期間21年以上35年以下・融資率9割以下・新機構団信付きの最頻金利)です。当編集部が毎月記録している範囲では、同じ条件の金利は7月3.140%→8月3.290%→9月3.460%と3か月連続で上がりました。一方で上表の借換変動金利は、7月・8月・9月と3か月とも据え置きです(出典:住宅金融支援機構【フラット35】金利情報/借入金利の推移)。「固定に移すなら早いほうが有利」と単純化はできませんが、変動と固定の差は開いており、当初の返済額の重さも含めて比較する必要があります。
返済額を確定させたいが固定の負担は避けたい、という場合は、変動と固定を組み合わせるミックスも選択肢です。借り換え先の候補としては、SBI新生銀行のように保証料0円・一部繰上返済手数料0円・一般団信の上乗せ0円と諸費用まわりが分かりやすい銀行もあります(借換の変動金利は当編集部が2026年9月1日に確認して年0.990%=SBIハイパー預金適用時。SBI新生銀行 公式)。店舗相談とオンライン手続きの両方に対応している点も、借り換えのように書類の多い手続きでは実務的なメリットになります。各行の条件の並びは住宅ローン借り換えの比較にまとめています。
9月は「日銀の結論」を見てからでも遅くない
日本銀行の金融政策決定会合は2026年9月17日・18日に開かれ、結果の公表と総裁の記者会見は18日です(出典:日本銀行「金融政策決定会合の運営・日程」)。この記事の公開時点で複数の報道機関が追加利上げの公算が大きいと報じていますが、決まったわけではありません。結論は18日に分かります。
あわせて押さえておきたいのは、仮に政策金利が動いても、翌月から返済額が上がるわけではないということです。政策金利→短期プライムレート→変動型の基準金利→自分の適用金利→返済額、と何段階も時間差があります。さらに5年ルール(返済額の見直しは5年ごと)・125%ルール(見直し後の返済額は従前の1.25倍まで)のある契約では、適用金利が上がっても返済額自体はしばらく変わらず、元金と利息の内訳が変わります。審査の準備と並行して、自分の契約に5年ルールがあるか、次の金利見直しはいつかを、契約書と返済予定表で確認しておくと判断が早くなります。
よくある質問
Q. 金利が上がっている今、借り換える意味はありますか?
A. 目的によります。2%台など高めの金利で借りている人は、いまの水準へ借り換えるだけで利息負担が下がる可能性があります。変動で借りていて今後の上昇が不安な人は、固定へ移して返済額を確定させる目的の借り換えが選択肢です。すでに低い変動金利で借りている人は、諸費用を回収できず不利になることが多くなります。
Q. 「現在のローンを3年以上返済していること」は必須ですか?
A. すべての銀行に共通する条件ではありません。返済実績を条件にする銀行もあれば、明示していない銀行もあります。共通しているのは「延滞していないこと」です。返済実績の要否は、申し込む銀行の商品概要説明書で個別に確認してください。
Q. 担保割れしていると、借り換えはできませんか?
A. できないとは限りません。担保評価を上回る部分は実質的に無担保での融資になるため審査は慎重になりますが、自己資金で差額を埋める、返済実績・収入で補うなどで通るケースもあります。諦める前に、まず事前審査で確認するのが現実的です。
Q. 借り換えで返済期間を延ばせますか?
A. 銀行の完済時年齢の上限(満80歳以下・満85歳未満など)と残りの返済期間の範囲内であれば、延長できる場合があります。ただし期間を延ばすと毎月の返済額は下がる一方、総支払額は増えます。ソニー銀行のように借換えで融資期間が35年を超えると金利が年0.2%上乗せになる銀行もあり、上乗せ分も含めて試算が必要です。家計の立て直しが目的なら有効ですが、利息を減らす目的とは方向が逆になります。
Q. 複数の銀行に同時に申し込んでもよいですか?
A. 事前審査(仮審査)は複数行へ同時に申し込めます。審査結果の適用金利や上乗せ幅は銀行ごとに違うため、2〜3行を並行して確認し、条件を見比べてから本審査に進むのが合理的です。なお、SBI新生銀行のように原則として事前審査を設けず本審査のみで完結する銀行もあり、必要書類をそろえるタイミングが異なります。
まとめ
借り換えの審査条件は、年齢・年収・勤続年数・団信・返済実績・担保評価・他の借入の7点に整理できます。銀行によって基準は大きく異なり、年収の下限だけでも100万円以上から400万円以上まで開きがあります。
「200万円得する」といった見出しの数字ではなく、自分の残高・残期間・金利で計算した削減額から、諸費用を差し引いた実額で判断してください。そのうえで、条件に合いそうな銀行を2〜3行選び、事前審査で実際の適用金利を確認するのが、遠回りに見えていちばん確実です。金利・審査条件は随時改定されるため、最新の情報は必ず各金融機関の公式サイトでご確認ください。
<当サイトおすすめの借り換えに強い住宅ローン公式サイト>