【フラット35】Sは、省エネルギー性や耐震性などの基準を満たす住宅を建てる・買うときに、【フラット35】の借入金利を当初5年間だけ引き下げる制度です。引下げ幅はZEHが年0.750%、金利Aプランが年0.500%、金利Bプランが年0.250%で、借入3,000万円・35年の機構試算では総返済額が約42万〜126万円少なくなります。
2022年10月にポイント制へ移行しているため、「金利Aプランは当初10年間」「引下げ幅は年0.300%」といった以前の解説は現在の制度とは異なります。以下は2026年9月時点の住宅金融支援機構の公表内容にもとづいて整理しています。
【フラット35】Sの対象になる住宅
【フラット35】Sは、【フラット35】を申し込む人が長期優良住宅など質の高い住宅を取得する場合に使える金利引下げメニューです。返済期間の短い【フラット20】なども対象になります。
評価される性能は次の4つです。住宅金融支援機構の技術基準に適合しているかを、検査機関などによる設計検査・現場検査で確認します。
- 省エネルギー性…断熱性などを高い水準で実現した住宅(冷暖房費にも差が出る)
- 耐震性…強い揺れでも倒壊・崩壊しにくい性能を確保した住宅
- バリアフリー性…高齢になっても日常生活を送りやすくした住宅
- 耐久性・可変性…長期優良住宅など、長く良好な状態で使うための措置をとった住宅
3つのプランと金利引下げ幅(2026年9月時点)
現在の【フラット35】Sは、住宅の性能に応じてZEH/金利Aプラン/金利Bプランの3段階に分かれ、それぞれ付与されるポイントが違います。1ポイント=当初5年間 年▲0.250%が基本の単位です。
| 金利引下げメニュー | ポイント | 引下げ期間 | 引下げ幅 |
|---|---|---|---|
| 【フラット35】S(ZEH) | 3ポイント | 当初5年間 | 年▲0.750% |
| 【フラット35】S(金利Aプラン) | 2ポイント | 当初5年間 | 年▲0.500% |
| 【フラット35】S(金利Bプラン) | 1ポイント | 当初5年間 | 年▲0.250% |
※【フラット35】Sのポイントだけが適用された場合の期間・幅です(出典:住宅金融支援機構【フラット35】S)。ほかのメニューと組み合わせると期間・幅が変わります。
住宅の性能が高いほどポイントが大きいという考え方で、Aプランのほうが技術基準は厳しい分、引下げ幅も大きくなります。どのプランに当てはまるかは物件ごとに違うため、設計の段階で住宅事業者に確認しておくと手戻りがありません。
総返済額の差は最大で約126万円(機構の試算例)
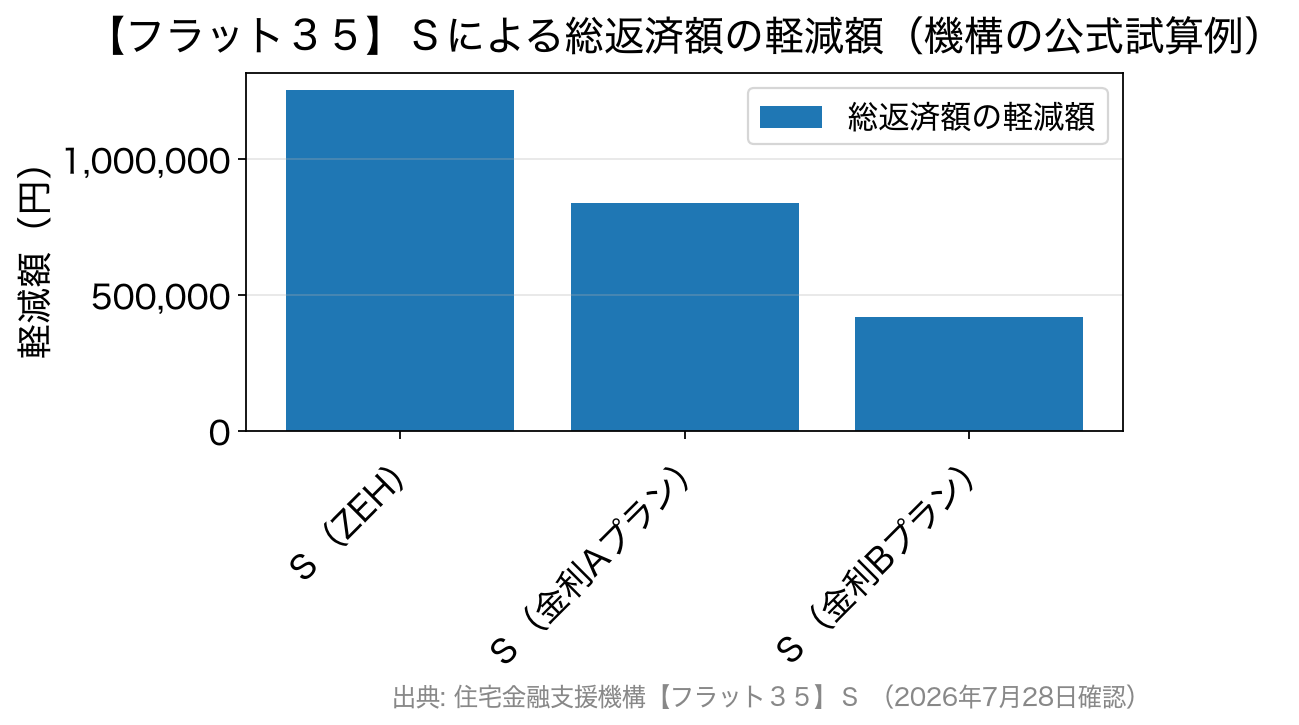
住宅金融支援機構の試算例(借入額3,000万円・融資率9割以下・借入期間35年・元利均等返済・ボーナス返済なし・借入金利 年2.500%)では、【フラット35】Sの有無で総返済額に次の差が出ます。
| タイプ | 当初5年間の金利 | 6年目以降の金利 | 総返済額 | 【フラット35】との差 |
|---|---|---|---|---|
| 【フラット35】(引下げなし) | 年2.500% | 年2.500% | 45,044,199円 | — |
| 【フラット35】S(ZEH) | 年1.750% | 年2.500% | 43,788,588円 | ▲1,255,611円 |
| 【フラット35】S(金利Aプラン) | 年2.000% | 年2.500% | 44,207,234円 | ▲836,965円 |
| 【フラット35】S(金利Bプラン) | 年2.250% | 年2.500% | 44,625,826円 | ▲418,373円 |
※住宅金融支援機構の試算例(概算)。融資手数料・物件検査手数料・火災保険料などは含みません。引下げは当初5年間だけで、6年目以降は元の金利に戻ります。
この試算は借入金利を年2.500%と置いたものです。2026年9月の【フラット35】(21〜35年・融資率9割以下)の最頻金利は年3.460%で、試算の前提より高い水準にあります。引下げ幅そのものは金利水準にかかわらず同じなので、試算の金額は目安として読み、実際の借入額と金利で計算し直すのが確実です。返済額が家計に対して重すぎないかは、住宅ローンの返済負担率と年収別の借入目安で確認できます。
ほかの引下げメニューと組み合わせると当初5年間 年1.000%まで下がる
【フラット35】の金利引下げは、S単独ではなく複数メニューの合計ポイントで決まります。子どもの人数などに応じた【フラット35】子育てプラスや、維持保全・維持管理の状況に応じた維持保全型などを組み合わせられます。
たとえばZEHの住宅が長期優良住宅でもある場合は、S(ZEH)の3ポイントに維持保全型の1ポイントが加わり、当初5年間 年▲1.000%になります(住宅金融支援機構【フラット35】S(ZEH))。子育てプラスを使わない場合、合計ポイントの上限は4ポイントです。子育てプラスを使うと上限がなくなり、引下げ期間が6年目以降に延びることがあります。
機構は、4ポイントを適用した場合の金利を毎月例示しています。2026年9月の最頻金利(融資率9割以下・新機構団信付)に当てはめると次のとおりです。
| 商品(返済期間) | 当初5年間(4ポイント適用時) | 6年目以降 |
|---|---|---|
| 【フラット35】(21〜35年) | 年2.460% | 年3.460% |
| 【フラット20】(15〜20年) | 年2.140% | 年3.140% |
| 【フラット50】(36〜50年) | 年2.700% | 年3.700% |
※2026年9月時点。最頻金利は取扱金融機関が提供する金利のうち最も多いもので、実際の金利は金融機関ごとに異なります(出典:住宅金融支援機構【フラット35】)。10月分は月初に公表されます。
申し込む前に知っておきたい5つの注意点
- 借換えには使えません。2026年3月2日以降の資金受取分から【フラット35】子育てプラスは借換融資でも使えるようになりましたが、Sなど住宅性能の引下げメニューは借換えの対象外のままです。
- 【フラット35】リノベとは併用できません。中古住宅を買ってリフォームする場合は、どちらを使うか比べて選びます。
- 土砂災害特別警戒区域(レッドゾーン)内等で新築住宅を建設・購入する場合は使えません。
- 予算金額があります。予算に達する見込みになると受付が終わり、終了日は約3週間前までに【フラット35】サイトで告知されます。
- 物件検査の手数料は自己負担です。検査機関によって金額が違うため、引下げで減る利息と差し引きで考えます。
【フラット35】Sについてよくある質問
Q. 中古住宅を買う場合でも使えますか?
A. 使えます。新築の建設・購入だけでなく、中古住宅の購入でも利用可能です。ただし新築と同じく、技術基準に適合していることを検査で確認する必要があります。
Q. 借り換えで【フラット35】にすると、Sや子育てプラスの引下げは受けられますか?
A. Sは受けられません。子育てプラスは2026年3月2日以降の資金受取分から借換融資でも使えます。変動金利から固定金利へ移る場合は、子育てプラスの適用有無を取扱金融機関に確認してください。
Q. 金利Aプランと金利Bプランは何が違うのですか?
A. 求められる技術基準の水準が違います。Aプラン(2ポイント)は基準が厳しいぶん年▲0.500%、Bプラン(1ポイント)は年▲0.250%です。ポイント制への移行後は、どちらも引下げ期間は当初5年間です。
Q. 引下げ期間が終わると毎月の返済額はどのくらい上がりますか?
A. 6年目以降は元の金利に戻るため、返済額が上がります。上の試算例の金利Aプランでは、当初5年間が月99,378円、6年目以降が月106,235円です。家計は6年目以降の返済額を基準に組んでおくと安全です。
Q. 子育てプラスと【フラット35】Sは併用できますか?
A. 併用できます。新築・購入であれば、Sのポイントと子育てプラスのポイントを合算できます。子育てプラスを使うと合計ポイントの上限がなくなるため、子どもの人数によっては引下げ期間が当初5年間より長くなります。
まとめ:固定金利を選ぶなら、まず「Sが使えるか」を確認
【フラット35】Sは、基準を満たす住宅なら当初5年間の金利が下がる制度です。ZEHは年▲0.750%、金利Aプランは年▲0.500%、金利Bプランは年▲0.250%が基本で、長期優良住宅との組み合わせや子育てプラスでさらに下がります。
一方で、引下げは当初5年間が基本で、借換えでは使えません。6年目以降の返済額まで見たうえで、変動金利や当初固定金利の民間住宅ローンとも比べるのが現実的です。変動金利を検討する場合は、変動金利の仕組みと5年ルール・125%ルールもあわせて押さえておくと、固定との違いがつかみやすくなります。
※【フラット35】の金利・引下げメニュー・予算の受付状況は変更されることがあります。最新の取り扱い状況は住宅金融支援機構および各取扱金融機関の公式サイトでご確認ください。
<注目の住宅ローン比較・ランキング・特集>
借り換えにおすすめの住宅ローンを金利・費用・利便性からランキング形式で紹介
ネットで人気の変動金利タイプの住宅ローン(SBI新生銀行・イオン銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行))を徹底比較