団信の審査に落ちたら、最初に引受保険会社が違う住宅ローンを探します。健康状態を理由に否決を出したのは、団信を引き受ける生命保険会社だからです。
次の候補は、引受基準を緩めたワイド団信と、団信への加入が任意のフラット35です。年収や頭金を見直しても、団信の結果は変わりません。
住宅ローンの審査は金融機関・保証会社・保険会社の3者が行う
| 審査する主体 | 主に見るもの | 落ちたときの意味 |
|---|---|---|
| 金融機関 | 年収・勤続年数・返済負担率・他の借入・物件の担保価値 | 返済能力または担保評価が基準に届かなかった |
| 保証会社 | 同上(保証を引き受けられるか) | 保証会社の基準に届かなかった。別の保証会社なら結果が変わることもある |
| 生命保険会社(団信) | 健康状態・病歴・治療歴・服薬の状況 | 団信に入れない=原則として民間の住宅ローンを借りられない |
否決の理由は原則として開示されません。告知書で健康状態を詳しく聞かれた後に否決されたなら、団信が原因と考えるのが自然です。
この場合は、返済負担率を下げても頭金を増やしても結果は動きません。どの審査で落ちたのかによって、取るべき手がまったく変わります。
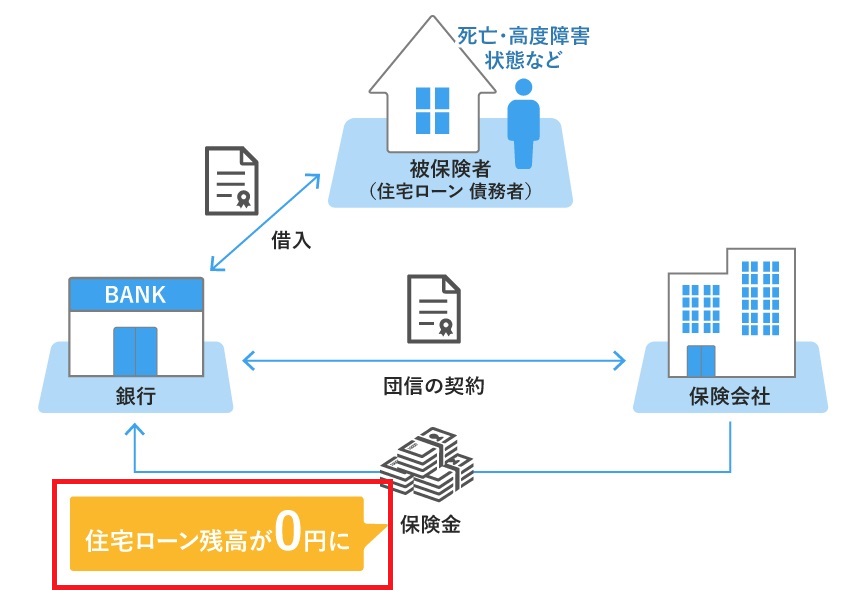
団信(団体信用生命保険)は保険金でローン残高を返す仕組み
団体信用生命保険(団信)とは、借りた人が死亡・所定の高度障害状態になったとき、保険金で住宅ローンの残高を返済する保険のことです。
一般団信は保険料が金利に含まれ、上乗せ0円の商品が大半です。そのかわり民間の住宅ローンでは加入が借入の条件になっています。団信に入れなければ、ローン自体を借りられない構造です。
対策1 引受保険会社が違う住宅ローンに申し込む
団信の可否を決めるのは保険会社です。同じ保険会社が引き受ける別の住宅ローンに申し込んでも、同じ結果になる可能性が高いと考えてください。
逆に、引受保険会社が違えば結果が変わる余地があります。告知内容をどう評価するかの基準は、保険会社ごとに同じではないためです。
引受保険会社は、各金融機関の団信ページや商品概要説明書、被保険者のしおりに記載されています。公式サイトに明示していない金融機関もあるため、申込前に担当窓口へ問い合わせるのが確実です。
クレディ・アグリコル生命は複数の銀行の団信を引き受けている
クレディ・アグリコル生命保険は、銀行窓口での販売を専門とする生命保険会社です。同社の会社情報では、約50の金融機関と提携していると説明しています。
住宅ローンでは、ソニー銀行が一般団信・ワイド団信の引受保険会社として同社を明記しています(2026年10月時点)。百五銀行や関西みらい銀行も、団信の案内で同社を引受保険会社として示しています。
引受保険会社は途中で変わることもあります。auじぶん銀行は2023年7月実行分から、団信の引受保険会社をライフネット生命保険に変更すると発表しました。PayPay銀行も2024年6月に、クレディ・アグリコル生命からカーディフ生命保険へ切り替えています。
つまり、数年前の記事に載っている保険会社の一覧は今の組み合わせと一致しない場合があります。申込先を選ぶときは、その時点の商品概要説明書で引受保険会社を見てください。
クレディ・アグリコル生命の団信が厳しいかは公表データでは判断できない
団信の引受基準は、どの保険会社も公表していません。比べると厳しい、または緩いと言える公式の統計もありません。
はっきり言えるのは、クレディ・アグリコル生命の一般団信で否決された後に、同社が引き受ける別の銀行へ申し込む意味は小さいという点です。同社はワイド団信(引受基準緩和型)も提供しているため、そちらで再挑戦する道は残ります。
- 次に申し込む住宅ローンの引受保険会社が前回と違うか
- ワイド団信(引受基準緩和型団信)の取扱いがあるか
- 団信の加入が任意の商品(フラット35など)も候補に入れたか
- 短期間に何件も申し込んでいないか(申込の照会記録は個人信用情報機関に残ります)
対策2 ワイド団信(引受基準緩和型団信)を検討する
ワイド団信とは、一般団信に入れない健康状態の人向けに、引受基準を緩めた団信のことです。高血圧や糖尿病などで一般団信を断られた人でも、加入できる場合があります。
ワイド団信にも審査があり、健康状態によっては加入を断られることもあります。ソニー銀行の場合、保障の範囲は一般団信と同じで、金利の上乗せが付きます。
ネット銀行のワイド団信を2行並べると、上乗せ幅には年0.1%の差があります(2026年10月時点・各行公式サイトにて確認)。
| 金融機関 | ワイド団信の上乗せ金利 | 引受保険会社 | 補足 |
|---|---|---|---|
| ソニー銀行 | 年0.200% | クレディ・アグリコル生命保険 | 加入時満65歳未満・完済時満81歳未満 |
| auじぶん銀行 | 年0.300% | ライフネット生命保険(2023年7月実行分から) | 51歳以上は一般団信かワイド団信から選ぶ |
上乗せ幅だけでなく、年齢の上限も比べる必要があります。ソニー銀行の団信プランを並べると、ワイド団信だけ完済時年齢の上限が低いことが分かります。
| 団信プラン | 上乗せ金利(年利) | 加入時年齢 | 完済時年齢 |
|---|---|---|---|
| 一般団信 | なし | 満65歳未満 | 満85歳未満 |
| ワイド団信(引受基準緩和型) | 年0.200% | 満65歳未満 | 満81歳未満 |
| がん団信50 | なし | 満50歳未満 | 満85歳未満 |
| がん団信100 | 年0.100% | 満50歳未満 | 満85歳未満 |
| 3大疾病団信 | 年0.200% | 満50歳未満 | 満85歳未満 |
| 生活習慣病団信 | 年0.200% | 満50歳未満 | 満85歳未満 |
※2026年10月時点・ソニー銀行公式サイトにて確認。
たとえば50歳で借りる場合、ワイド団信の返済期間は計算上最長30年、一般団信なら最長34年です。期間が4年短くなる分、毎月の返済額は増えます。
auじぶん銀行の取扱いはauじぶん銀行のワイド団信の解説記事でも扱っています。がん保障などプラスの保障との違いは団信の種類と保障の違いをまとめた記事で整理しました。
対策3 団信の加入が任意のフラット35を使う
民間の住宅ローンと違い、フラット35は団信に加入しなくても借りられます。住宅金融支援機構は「健康上の理由その他の事情で団体信用生命保険に加入されない場合も【フラット35】をご利用いただけます」と案内しています。
団信に加入しない場合の金利は、新機構団信付きの金利より年0.2%低くなります(2026年10月時点・機構の公表資料にて確認)。ワイド団信とは逆に、金利が下がる方向に働きます。
出典は住宅金融支援機構「新機構団信の加入要件・保障内容」です。SBIアルヒのスーパーフラットなど、取扱金融機関が独自に設計した商品は団信なしの引下げ幅が異なる場合があります。
注意したいのは、団信に入らなければ万一のときにローンが家族に残る点です。収入保障保険など民間の生命保険で同じ額を手当てできるかを、借入の前に調べてください。
持病があると民間の生命保険も加入しにくい場合があります。保険の加入可否を先に確認しておけば、引渡し直前に資金計画を組み直す事態を避けられます。
フラット35は取扱金融機関ごとに適用金利と融資事務手数料が違います。SBIアルヒのフラット35・スーパーフラットの商品詳細も比較材料になります。
※SBIアルヒはフラット35の実行件数で最大手です(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))。
対策4 告知は正確に行い、申し込む順番を決めておく
団信の告知は事実どおりに書きます。事実と異なる告知は告知義務違反として契約を解除され、保険金が支払われないおそれがあります。
健康状態に不安がある人は、申し込む順番も決めておきます。一般団信で否決されてからワイド団信やフラット35を探すと、引渡し日までに審査が間に合わないことがあるためです。
たとえば引渡しまで2か月しかない場合、ワイド団信の取扱いがある銀行とフラット35に最初から並行して相談しておけば、否決後のやり直しを1回で済ませられます。
短期間の多重申込は、照会記録として個人信用情報機関に残ります。引受保険会社と団信の選択肢を調べてから申込先を絞るほうが、審査の回数を抑えられます。
団信に落ちたときのよくある質問
Q. 団信に落ちた理由は教えてもらえますか?
A. 否決の理由は原則として開示されません。治療が終わってから一定期間がたった、検査の数値が改善したといった変化があれば、時期を改めた再申込で結果が変わる場合があります。
Q. クレディ・アグリコル生命の団信に落ちたら、他の銀行も無理ですか?
A. 同社が引き受ける住宅ローンでは同じ結果になる可能性が高いものの、引受保険会社が違う銀行なら評価が変わる余地があります。同社のワイド団信や、団信任意のフラット35も候補です。
Q. ワイド団信でも落ちた場合はどうすればよいですか?
A. 引受保険会社が違うワイド団信を探すか、団信の加入が任意のフラット35を検討します。フラット35は団信に入らない場合、新機構団信付きの金利より年0.2%低い金利で借りられます。
Q. 健康診断で軽い指摘を受けただけでも団信に落ちますか?
A. 判断は保険会社の基準によります。指摘の内容と数値、治療や服薬の有無を総合的に見るため一律の答えはなく、保険会社が違えば結果が変わることもあります。
Q. 団信に入れないと家の購入はあきらめるしかありませんか?
A. あきらめる必要はありません。引受保険会社が違う住宅ローン、ワイド団信、団信任意のフラット35の3つの道があり、この順に検討すれば無理のない借入先を選べます。
まとめ 見直すべきは団信の選び方
健康状態を理由に住宅ローンの審査に落ちた場合、判断したのは保険会社です。打ち手は次の3つに整理できます。
| 打ち手 | 内容 | コスト |
|---|---|---|
| 引受保険会社を変える | 別の保険会社が引き受ける住宅ローンに申し込む | 原則なし(商品ごとの金利差はある) |
| ワイド団信 | 引受基準を緩和した団信に加入する | 金利の上乗せ(ソニー銀行は年0.200%、auじぶん銀行は年0.300%) |
| 団信に入らない | 団信が任意のフラット35を利用する | 金利は年0.2%下がるが保障はない(民間の生命保険で補う) |
引受保険会社、ワイド団信の有無、上乗せ幅、完済時年齢の上限は、商品改定で変わります。申込前に各金融機関の商品概要説明書で最新の内容を見てください。
掲載内容は記載時点のものです。最新の金利・条件は各金融機関の発表をご覧ください。
健康以外の審査項目は住宅ローンの審査基準と申込条件の違いで解説しています。