住宅ローン控除(正式名称は「住宅借入金等特別控除」、いわゆる住宅ローン減税)は、年末のローン残高の0.7%を所得税などから差し引く制度です。
使えるのは、合計所得金額が2,000万円以下で、床面積40㎡以上の住宅に住む人です。取得から6か月以内に入居し、返済期間10年以上のローンを組むことも条件です。初年度は自分で確定申告が必要で、計算明細書や契約書の写しなどの書類をそろえて提出します。
令和8年度税制改正で、適用期限は5年延長されました。対象は2026年(令和8年)1月1日から2030年(令和12年)12月31日までに入居した場合です。あわせて、省エネ性能の高い中古住宅への支援が拡充され、床面積要件も緩和されました。
表の数値は2026年10月時点の制度です。入居後に対象外と分かっても基本的にやり直しはできないため、条件は契約前に確かめておく必要があります。
住宅ローン控除の仕組みは年末残高×0.7%
住宅ローン控除は、年末時点のローン残高に控除率0.7%を掛けた金額を、その年の所得税から差し引く制度です。残高には、住宅の性能に応じた借入限度額という上限があります。
所得税で引ききれない分は、翌年度の住民税からも一定額(前年分の所得税の課税総所得金額等の5%・最大97,500円)まで控除されます。住民税の分について市区町村への申告は不要で、税務署へ申告した情報をもとに反映されます。
0.7%が掛かるのは借りた金額ではなく、年末残高のうち借入限度額までの部分です。そのため、自分が買う住宅がどの性能区分に当てはまるかで、受けられる控除額の上限が変わります。
控除率と控除期間の考え方は、住宅ローン控除の控除率・期間を新築と中古で比べた記事でも紹介しています。
【2026年(令和8年)入居】借入限度額と控除期間の一覧
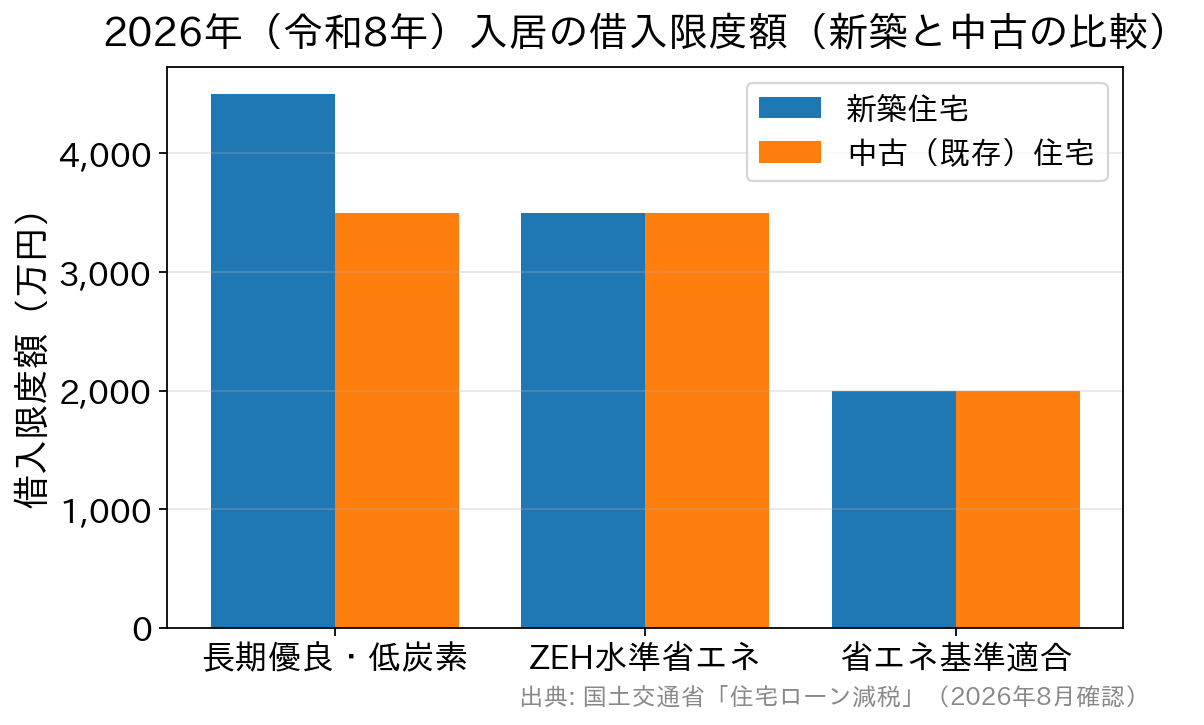
2026年1月1日以降に入居する場合の借入限度額と控除期間は次のとおりです。カッコ内は子育て世帯・若者夫婦世帯への上乗せ後の金額です。
区分ごとの要件は国土交通省の住宅ローン減税のページで確認できます。
■ 新築住宅・買取再販住宅を取得する場合
| 住宅の性能区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 4,500万円(5,000万円) | 13年 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 13年 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円) | 13年 ※後述のとおり2028年以降は取り扱いが変わります |
■ 既存(中古)住宅を取得する場合
| 住宅の性能区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 3,500万円(4,500万円) | 13年 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 13年 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円) | 13年 |
| その他住宅(上記のいずれにも該当しない住宅) | 2,000万円 | 10年 |
ここが2026年の最大の変更点です。これまで中古住宅の控除期間は一律10年でしたが、省エネ性能を満たす中古住宅であれば、新築と同じ13年間の控除が受けられるようになりました。
借入限度額も引き上げられ、子育て世帯・若者夫婦世帯への上乗せが中古にも設けられています。中古住宅では、物件の省エネ性能を証明できるかどうかで控除額が変わります。
なお「子育て世帯・若者夫婦世帯」とは、19歳未満の扶養親族がいる方、配偶者のいる40歳未満の方、40歳未満の配偶者のいる40歳以上の方を指します。年齢・扶養の判定は、入居した年の12月31日時点で行います。
毎年控除される金額の上限
借入限度額に0.7%を掛けると、毎年控除される金額の上限が分かります。2026年に入居した場合の上限は、新築と中古で次のように異なります。
■ 新築住宅・買取再販住宅
| 住宅の性能区分 | 年間の上限 | 子育て世帯・若者夫婦世帯 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 31.5万円 | 35万円 |
| ZEH水準省エネ住宅 | 24.5万円 | 31.5万円 |
| 省エネ基準適合住宅 | 14万円 | 21万円 |
| その他住宅 | 原則対象外(令和5年末までに建築確認を受けた住宅などは14万円・10年) | 上乗せなし |
■ 既存(中古)住宅
| 住宅の性能区分 | 年間の上限 | 子育て世帯・若者夫婦世帯 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 24.5万円 | 31.5万円 |
| ZEH水準省エネ住宅 | 24.5万円 | 31.5万円 |
| 省エネ基準適合住宅 | 14万円 | 21万円 |
| その他住宅 | 14万円 | 上乗せなし |
たとえば2026年に新築のZEH水準省エネ住宅へ入居し、年末残高が3,000万円なら、控除額は3,000万円×0.7%=21万円です。年末残高が借入限度額の3,500万円を超えている年は、上限の24.5万円で止まります。
控除できるのは、その年に納める所得税と、住民税の上限額の範囲までです。所得税の額が控除額より少ない人は、住民税の分を合わせても全額を使い切れないことがあります。
住宅ローン控除の条件
主な適用条件は下の表のとおりです(2026年10月時点)。所得・床面積・中古住宅の要件は、近年の税制改正で変わっています。
| 条件の観点 | 内容 | 備考 |
|---|---|---|
| 所得要件 | 控除を受ける年の合計所得金額が2,000万円以下であること | 改正前は3,000万円以下 |
| 入居時期 | 新築・取得から6か月以内に入居し、控除を受ける各年の12月31日まで引き続き居住していること | 年の途中で住まなくなった年は控除を受けられない |
| ローン要件 | 返済期間10年以上の住宅ローンであること | 親族・知人からの借入金、勤務先からの無利子または年0.2%未満の借入金は対象外 |
| 床面積 | 登記簿上の床面積が40㎡以上で、床面積の2分の1以上が自己の居住用であること | 新築・中古ともに40㎡以上へ緩和。合計所得金額1,000万円超の方、および子育て世帯等の上乗せ措置を使う方は50㎡以上が必要 |
| 新築住宅 | 原則として省エネ基準に適合していること | 省エネ基準を満たさない新築は、令和5年末までに建築確認を受けたか、令和6年6月30日までに建築されたものだけが対象(借入限度額2,000万円・10年) |
| 中古(既存)住宅 | 昭和57年1月1日以降に建築された住宅(新耐震基準に適合)であること | これより古い住宅も、耐震基準適合証明書などで耐震性を証明できれば対象。以前の築年数要件(耐火住宅25年・非耐火住宅20年)は廃止 |
| 中古住宅の追加要件 | 取得時および取得後も引き続き生計を一にする親族や特別な関係にある人からの取得でないこと/贈与による取得でないこと | 親族からの購入は要件を満たさないため要注意 |
| 譲渡特例との重複 | 居住した年とその前2年・その後3年の計6年間に、自宅の譲渡所得の特例(居住用財産の譲渡所得の特別控除や買換え特例など)を受けていないこと | 買い替えで前の家を売る人は適用の順序に注意 |
※中古住宅の場合も、所得・床面積・ローン期間といった新築と共通の条件は満たす必要があります。
合計所得金額が2,000万円を超える年は、その年分だけ控除を受けられません。翌年に2,000万円以下へ戻れば、その年分からまた控除を受けられます。
2028年(令和10年)以降に予定されている変更点
制度は2030年入居分まで続きますが、期間の途中で条件が厳しくなる予定があります。これから土地探し・プラン検討を始める人は、着工や引き渡しの時期によって扱いが変わる点に注意が必要です。
- 省エネ基準適合住宅(新築)は、2028年(令和10年)以降に建築確認を受けたものが適用対象外になります。ただし登記簿上の建築日付が2028年6月30日までのものは適用対象です(この場合は借入限度額2,000万円・控除期間10年)。長期優良住宅・低炭素住宅・ZEH水準省エネ住宅は引き続き対象です。
- 2028年(令和10年)以降に入居する場合、災害レッドゾーンに建てた新築住宅は適用対象外になります。土砂災害特別警戒区域などが該当し、建替え・中古住宅の取得・リフォームは対象です。
省エネ基準適合住宅の扱いは、入居年だけでなく建築確認の時期や登記上の建築日でも決まります。スケジュールが2027〜2028年にまたがる計画では、施工会社や不動産会社に日程を確認してください。
住宅ローン控除の必要書類
住宅ローン控除を受ける初年度は確定申告が必要です。主に次の書類を準備します。
- 確定申告書
- (住宅借入金等特別控除額の)計算明細書
- 金融機関から送られる住宅ローンの年末残高証明書(大切に保管)
- 土地・建物の登記事項証明書(登記簿謄本)
- 売買契約書・工事請負契約書の写し
- 本人確認書類(マイナンバーカードなど)
- 源泉徴収票(給与所得者の場合。確定申告書への添付または提示が不要ですが、申告書を作るときには必要です)
- 認定長期優良住宅・低炭素住宅・ZEH水準省エネ住宅などの場合は、その認定通知書や住宅性能を証明する書類(住宅省エネルギー性能証明書、建設住宅性能評価書など)
- 1981年(昭和56年)12月31日以前に建築された中古住宅の場合は、耐震基準適合証明書・建設住宅性能評価書の写し・既存住宅売買瑕疵担保責任保険の付保証明書のいずれか
2026年1月1日以降に入居する省エネ基準適合住宅は、建築基準法の検査済証の写しでも省エネ性能を証明できます。対象は、2025年4月1日以後に建築確認を受けた新築住宅の検査済証です。
性能を証明する書類は、調査を終える時期に期限があります。2026年4月以降に入居する場合、新築は家屋の取得の日より前に調査が終わっている必要があります。中古は、取得の日前2年以内か取得の日以後6か月以内に調査が終わっているものに限られます。
引き渡し後に思い出して手配すると間に合わないことがあるため、契約の段階で売主・施工会社に依頼してください。
なお近年は、金融機関が年末残高の情報を税務署へ直接提供する調書方式も導入され、年末残高証明書の添付が不要になる場合があります。
登記事項証明書も、計算明細書に不動産番号を書けば添付を省けます。提出書類の一覧は国税庁のタックスアンサーに載っています。
年末調整と確定申告の書き方は、住宅ローン控除の必要書類と申告のやり方の記事で紹介しています。
住宅ローン控除の手続き
初年度は確定申告で申請する
給与所得者(会社員)でも、初年度は自分で確定申告を行う必要があります。還付の申告だけであれば、入居した年の翌年1月1日から申告が可能です。書類は税務署へ持参するほか、e-Taxを使ってオンラインで作成・提出することもできます。
還付申告書は翌年1月1日から5年間提出できるため、初年度の申告を忘れていても5年以内なら申告できます。手順は初年度の申告を忘れたときの還付申告の記事にあります。
自分が対象になるか不安な場合は、国税庁のタックスアンサーや電話相談センターで確認できます。
2年目以降は年末調整で控除を受けられる
給与所得者は、2年目以降は勤務先の年末調整で控除を受けられます。初年度の確定申告後、税務署から「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」が届きます。これと金融機関の年末残高証明書(不要になる場合あり)を勤務先に提出します。自営業者などは毎年確定申告を行います。
夫婦で借りる場合は控除も人ごとに計算する
ペアローンや連帯債務では、それぞれが自分の持分・借入分について控除を受けられます。控除は人ごとに計算されるため、片方の所得税額が少ないと控除しきれないことがあります。
借入の分け方は、金利や団信の条件だけでなく控除を使い切れるかどうかも含めて決めてください。組み方ごとの違いは夫婦で住宅ローンを組む3つの方法で比べています。
住宅ローン選びとあわせて確認を
住宅ローン控除を最大限に活かすには、控除の条件を満たすことに加えて、金利・諸費用・団信を含めた住宅ローン選びも重要です。年末残高が大きいほど控除額も大きくなりますが、控除額を増やすために必要以上に借りると、利息と事務手数料の負担のほうが上回ることもあります。目先の控除だけでなく、総返済額や手続きのしやすさまで含めて各社を横並びで比べてください。
掲載内容は記載時点のものです。最新の制度・要件は国税庁・国土交通省の発表をご覧ください。