住宅ローン控除の初年度の確定申告を忘れても、還付申告でさかのぼって控除を受けられます。対象は、会社員などもともと確定申告の必要がなかった人です。申告できるのは、その年の翌年1月1日から5年間です。
住宅ローン控除(住宅借入金等特別控除)は、住宅ローンでマイホームを取得した人の所得税などを軽くする制度です。
年末の住宅ローン残高に控除率0.7%を掛けた金額が、税額から差し引かれます。所得税で引ききれない分は、翌年度の住民税から一部が差し引かれます。控除期間は住宅の種類によって10〜13年です。借入限度額は、入居した年と住宅の省エネ性能で決まります。
借入金の返済期間が10年以上であること、合計所得金額が2,000万円以下であることなども共通の要件です。新築だけでなく、中古住宅(既存住宅)の購入でも利用できます。
令和8年度税制改正で2030年12月31日入居分まで5年延長
住宅ローン減税は、令和8年度税制改正(国土交通省)により適用期限が5年間延長されました。対象は、入居日が令和8年(2026年)1月1日から令和12年(2030年)12月31日までの人です。
あわせて、これまで原則50㎡以上とされていた床面積要件が、新築・既存住宅ともに40㎡以上へ緩和されました。合計所得金額が1,000万円を超える方と、子育て世帯等への上乗せ措置を使う方は50㎡以上のままです。
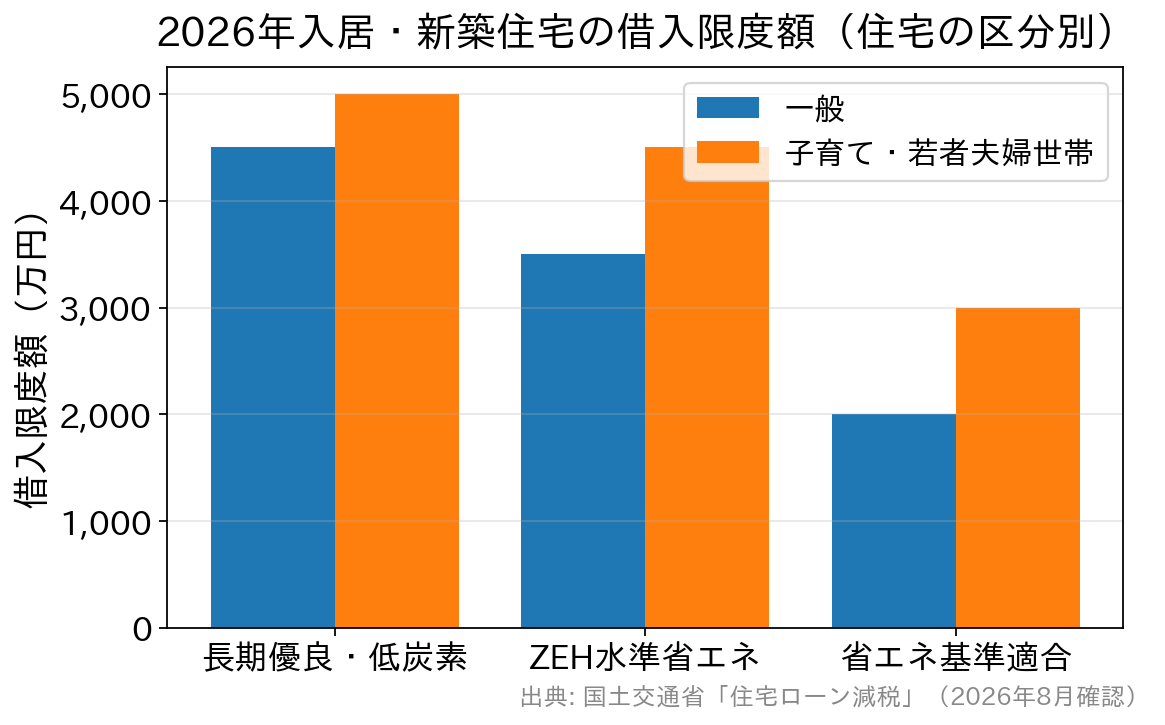
2026年に入居した新築住宅の借入限度額と控除期間は、住宅の区分によって下の表のように変わります。適用条件や必要書類の全体像は住宅ローン控除の条件・必要書類の記事で紹介しています。
| 住宅の区分(新築) | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 (5,000万円 ※) | 13年間 |
| ZEH水準省エネ住宅 | 3,500万円 (4,500万円 ※) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円 (3,000万円 ※) | 13年間 |
| その他住宅 (2023年末までに建築確認) | 2,000万円 | 10年間 |
※カッコ内は子育て世帯(19歳未満の扶養親族がいる方)・若者夫婦世帯(配偶者のいる40歳未満の方、または40歳未満の配偶者のいる40歳以上の方)の上乗せ額です。
中古住宅(既存住宅)を取得した場合、長期優良住宅・低炭素住宅・ZEH水準省エネ住宅はいずれも3,500万円(上乗せ時4,500万円)・13年間です。省エネ基準適合住宅は2,000万円(同3,000万円)・13年間、その他住宅は2,000万円・10年間です。
1982年1月1日以前に建築された住宅では、耐震基準適合証明書などの提出が別途必要になります。
さかのぼって申告する場合に適用されるのは、その住宅に入居した年の制度です。控除率が0.7%になったのは令和4年度税制改正からで、入居した年によって借入限度額も違います。
初年度の確定申告を忘れても5年以内なら還付申告できる
住宅ローン控除を受けるには、入居した年分の確定申告が必要です。確定申告の期限は原則として翌年3月15日です。
会社員などの給与所得者で、もともと確定申告の必要がなかった人は、期限を過ぎても還付申告ができます。還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます。
入居年ごとの初年度分の申告期限
入居年ごとの初年度分の申告期限は、下の表のとおりです。5年を過ぎた年分は、還付申告では取り戻せません。
| 入居年 | 初年度分の還付申告ができる期間 |
|---|---|
| 2021年に入居 | 2022年1月1日〜2026年12月31日 |
| 2022年に入居 | 2023年1月1日〜2027年12月31日 |
| 2023年に入居 | 2024年1月1日〜2028年12月31日 |
| 2024年に入居 | 2025年1月1日〜2029年12月31日 |
| 2025年に入居 | 2026年1月1日〜2030年12月31日 |
| 2026年に入居 | 2027年1月1日〜2031年12月31日 |
2021年に入居して初年度分をまだ申告していない場合、期限は2026年12月31日です。
2年目以降の年分も、年分ごとに同じ5年の期限があります。初年度分の期限が過ぎていても、5年以内の年分は確定申告(還付申告)で控除を受けられます。
複数年分を取り戻したいときは、期限内の年分ごとに申告書を作って提出してください。
確定申告をすでにしていた人は更正の請求
すでに確定申告をしていて、住宅ローン控除を入れ忘れていた場合は「更正の請求」という手続きになります。期限は人によって次のように違います。
| 手続き | 当てはまる人 | 期限 |
|---|---|---|
| 還付申告 | 確定申告の義務がなく、まだ申告していない人(会社員など) | その年の翌年1月1日から5年間 |
| 更正の請求(確定申告をした人) | 確定申告をしたが、住宅ローン控除を入れ忘れた人(自営業など) | 原則として法定申告期限から5年以内 |
| 更正の請求(還付申告をした人) | 還付申告をしたが、住宅ローン控除を入れ忘れた人 | 原則として還付申告書を提出した日から5年以内 |
自分がどちらに当たるか分からないときは、所轄の税務署で相談できます。
2年目以降は年末調整で控除を受けられる
初年度に確定申告をすると、その年の10月ごろに税務署から書類が届きます。翌年以後の年末調整で使う、住宅借入金等特別控除証明書兼申告書です。
給与所得者は、2年目以降はこの書類と金融機関の年末残高等証明書を勤務先に出せば、年末調整で控除を受けられます。書類の書き方は住宅ローン控除の年末調整・確定申告のやり方をご覧ください。
年末調整で出し忘れた年があっても、その年分は確定申告(還付申告)で取り戻せます。書類をなくしたときは、所轄の税務署に交付申請書を出すと再交付を受けられます。
還付申告に必要な主な書類
期限後に還付申告をする場合は、各年分の書類をそろえて申告します。主な必要書類は次のとおりです。
| 書類 | 主な入手先 |
|---|---|
| 確定申告書/住宅借入金等特別控除額の計算明細書 | 国税庁ホームページ(確定申告書等作成コーナー) |
| 住宅ローンの年末残高等証明書 | 借入先の金融機関 |
| 源泉徴収票(給与所得者。申告書の作成に使い、添付は不要) | 勤務先 |
| 土地・建物の登記事項証明書 | 法務局 |
| 不動産の売買契約書・工事請負契約書の写し | 手元の契約書類 |
借入先の金融機関が「調書方式」に対応していて、適用申請書を提出している人は、提出書類が一部異なります(国税庁)。
省エネ性能に応じた区分で控除を受ける場合は、区分ごとの証明書類が追加で必要です。たとえば住宅省エネルギー性能証明書や建設住宅性能評価書の写し、認定長期優良住宅なら認定通知書の写しです。中古住宅では耐震基準を示す書類が要ることもあります。
国税庁の確定申告書等作成コーナーなら、画面の案内に沿って金額を入力するだけで申告書を作れます。自宅から作成・提出まで済ませられます(国税庁「No.2030 還付申告」)。
住民税分は市区町村への申告なしで控除される
所得税で控除しきれなかった分は、翌年度の個人住民税から控除されます。市区町村への申告は不要で、税務署へ申告した情報をもとに市区町村が控除します。
住民税から引ける額には上限があり、前年分の所得税の課税総所得金額等の5%(97,500円が限度)までです。平成26年(2014年)から令和3年(2021年)12月31日までに入居した人は、条件によって上限が上がります。消費税率8%または10%で取得した場合(特定取得など)は、7%(136,500円が限度)です(総務省)。
掲載内容は記載時点のものです。最新の控除の要件や限度額は、国税庁・国土交通省の発表をご覧ください。