結論:平均寿命が過去最高を更新し、返済期間も最長50年まで選べるようになった今、住宅ローンで先に備えるべきは「死亡」より「長く働けなくなること」です。一般団信は死亡・高度障害が中心のため、就業不能や長期入院で収入が途絶えても返済は止まりません。上乗せ金利0円で就業不能・全疾病まで保障できる銀行(SBI新生銀行・ドコモSMTBネット銀行)があり、返済期間が長い人ほど費用対効果は大きくなります。以下、統計と各行の保障内容を確認したうえで、長い返済期間に合う団信の選び方を整理します(2026年9月時点・各行公式サイトで確認)。
平均寿命は男性81.35年・女性87.33年=過去最高を更新
厚生労働省が2026年7月24日に公表した令和7(2025)年簡易生命表によると、日本人の平均寿命は男性81.35年・女性87.33年で、いずれも前年(男性81.09年・女性87.13年)を上回り過去最高を更新しました。国際比較では女性が41年連続で世界1位、男性は7位です。
長生きは喜ばしいことですが、住宅ローンの側から見ると意味が変わります。返済期間が30年・35年、商品によっては最長50年まで選べるようになり、完済時期が人生の後半へ大きく食い込むようになりました。その長い期間ずっと「働き続けられる」前提で組んだ返済計画は、途中で病気やケガに見舞われたときに崩れやすくなります。
本当のリスクは「亡くなること」より「働けなくなること」
医療の進歩により、がんや脳卒中などになっても一命をとりとめる可能性は高まっています。一方で、治療のために長期間働けなくなれば収入が減り、住宅ローンの返済が重くのしかかります。一般的な団信は死亡・高度障害でなければ保険金が支払われないため、「亡くならないが働けない」状態は保障の対象外になりがちです。
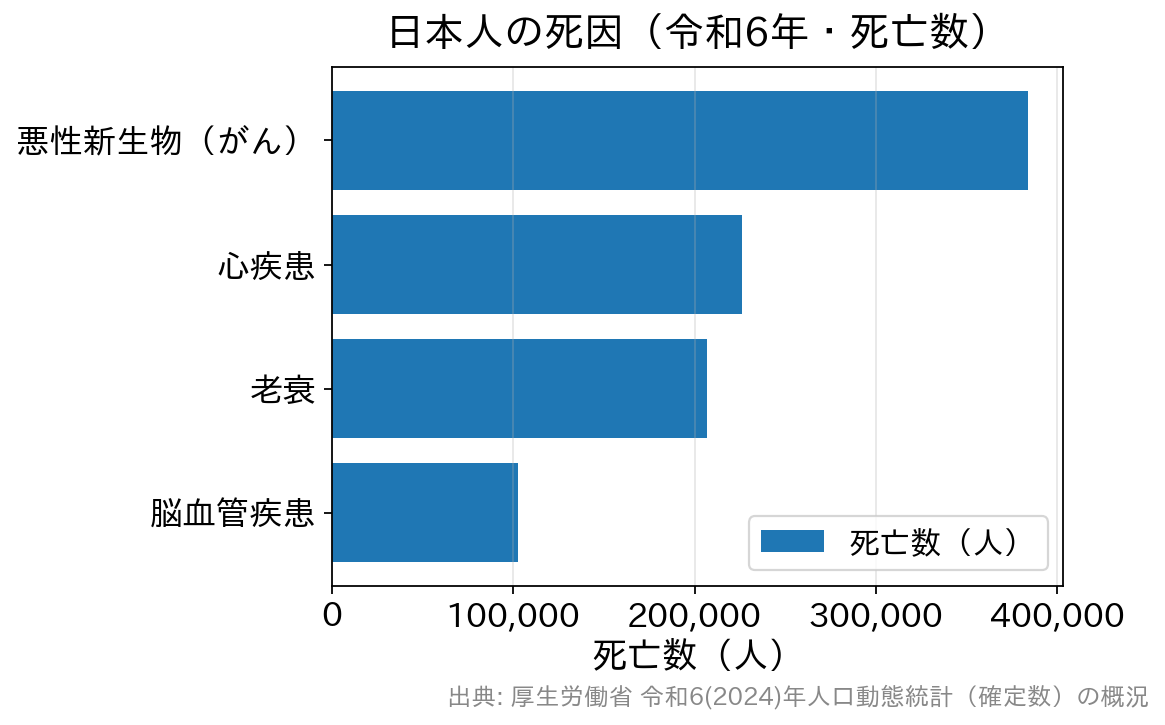
厚生労働省の令和6(2024)年人口動態統計(確定数)では、死因の第1位が悪性新生物(がん)で384,099人(全死亡の23.9%)、第2位が心疾患226,277人、第3位が老衰206,882人、第4位が脳血管疾患102,808人でした(厚生労働省 人口動態統計 概況)。がん・心疾患・脳血管疾患のいわゆる3大疾病は、死亡だけでなく長期の治療・療養に直結する疾病でもあります。だからこそ、診断された時点や就業不能になった時点でローン残高・返済額が保障される疾病保障付き団信の重みが増しています。
返済期間を延ばす設計には、当局も目を向け始めている
返済期間を延ばせば毎月の返済額は下がりますが、その分だけ総支払額と完済年齢は増えます。この点について、共同通信は2026年9月、金融庁が返済期間40年・50年といった超長期の住宅ローンを扱う銀行の審査体制について監視を強化する方針を固めた、と報じています。利上げ局面で利用者の総返済額が膨らむおそれがあるなか、返済能力を超えた融資が行われていないかを利用者保護の観点から確認する狙いとされ、早ければ今秋にも実態把握に入るとされています。
これは規制の決定や制度変更ではなく、あくまで報道ベースの「監視・対話の強化」の方針です。ただ読者の立場では、「借りられる額」と「無理なく返せる額」は別物であり、期間を延ばして返済額を下げるほど、働けなくなったときの備えが重要になるという当たり前の原則をあらためて確認する材料になります。実際、SBI新生銀行の変動金利(半年型・新規借り入れ)では借入期間を最長50年まで選べますが、35年超の場合は契約時の利率に年0.1%が上乗せされます(同行公式サイト)。期間を延ばす判断は、上乗せ分と保障の両面で考える必要があります。
就業不能・全疾病に広く備えられる団信(SBI新生銀行・ドコモSMTBネット銀行)
SBI新生銀行は、全疾病保障付団信(就業不能保障特約付)を上乗せ金利0円で選べます。がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎の8疾病と、その他の疾病・ケガで所定の就業不能状態が所定の期間続いた場合に残高が全額返済され、就業不能状態が続いている間の毎月の返済額も保障されます。選べるのは一般団信(上乗せなし・加入年齢20〜65歳)/全疾病保障付団信(0円・20〜49歳)/ガン団信(年0.1%上乗せ・20〜49歳)の3プランで、いずれも完済時80歳未満・保障上限3億円です。介護保障を付けた「安心保障付団信」は新規の取り扱いを終了しています。事務手数料は借入金額×2.20%(税込)の定率型です。
ドコモSMTBネット銀行の「スゴ団信」も、全疾病保障が全年齢で上乗せ0円の基本付帯です。がんを含むすべての病気・ケガ(精神障害等の免責事由を除く)による就業不能状態が対象で、入院だけでなく医師の指示による自宅療養も保障されます。借入時50歳以下なら3大疾病50%保障も上乗せなしで付き、3大疾病を100%保障するプランは40歳未満で年0.2%、40歳以上で年0.4%です。
がん診断で残高が減るタイプとの使い分け(auじぶん銀行・ソニー銀行)
auじぶん銀行は、借入時50歳以下なら上乗せ金利なしの「がん50%保障団信」を選べます。がん診断で残高の50%、急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病も所定の状態で50%が保障され(いずれか1回のみ)、精神障害を除くすべての病気・ケガで入院が31日連続し、その後も継続して合計180日以上となった場合は残高が100%保障されます。がん診断だけで残高をゼロにしたい場合は年0.05%の上乗せです。
ソニー銀行も、上乗せなしの「がん団信50」でがん診断確定時に残高の50%を保障します。年0.1%の上乗せで「がん団信100」にすれば、残高100%保障に加えて診断給付金100万円やがん先進医療給付金(通算1,000万円)も受け取れます。いずれも保障特約付き団信の加入時年齢は50歳前後が上限(ソニー銀行は満50歳未満)である点に注意してください。
| 備えたいリスク | 選ぶべき保障タイプ | 上乗せ0円で選べる銀行(例) |
|---|---|---|
| 長期の治療・療養で働けなくなる | 全疾病・就業不能保障型 | SBI新生銀行(全疾病保障付団信)/ドコモSMTBネット銀行(スゴ団信の全疾病保障) |
| がんと診断された時点で負担を減らしたい | がん診断保障型 | auじぶん銀行(がん50%保障団信・50歳以下)/ソニー銀行(がん団信50・満50歳未満) |
| 脳卒中・心筋梗塞まで厚く備えたい | 3大疾病保障型(上乗せあり) | ドコモSMTBネット銀行 3大疾病100プラン 年0.2〜0.4%/ソニー銀行 3大疾病団信 年0.2% |
| 持病があり一般団信が難しい | ワイド団信(上乗せあり) | auじぶん銀行 年0.3%/ソニー銀行 年0.2% |
フラット35(買取型)の団信は「新機構団信」が基本
全期間固定金利で長く借りる場合、フラット35(買取型)では住宅金融支援機構の新機構団体信用生命保険が基本となり、特約料相当分は毎月の返済額に含まれます(別途の支払いは不要)。ドコモSMTBネット銀行が取り扱うフラット35(買取型)では、新機構団信は上乗せなし、夫婦どちらか一方に万一のことがあった場合に残高が全額弁済される「デュエット(ペア連生団信)」は年0.18%、3大疾病と要介護2〜5の状態まで保障する「新3大疾病付機構団信」は年0.24%の上乗せです。健康上の理由などで加入しない場合の借入金利は新機構団信付きから0.20%引き下げとなります(同行 公式サイト)。
なお、フラット35(保証型)や各行独自の疾病保障特約は、取り扱いの有無・保障範囲・費用が金融機関ごとに異なります。加入できる団信の種類と費用は、必ず申し込む金融機関の公式サイトと商品説明書でご確認ください。各行の疾病保障の横並びは住宅ローンの疾病保障を比較のページでも整理しています。
Q. 完済が70代・80代になる借り方でも団信の保障は続きますか?
A. 完済時年齢の上限があります。SBI新生銀行の団信はいずれのプランもローン完済時80歳未満、ソニー銀行は完済時 満85歳未満(ワイド団信は満81歳未満)が条件です。期間を長くとるほどこの上限に近づくため、借入期間を決める前に完済時年齢の条件を確認しておくと安全です。
Q. 「就業不能状態」とはどのくらいの状態を指しますか?
A. 銀行・保険会社ごとに定義があります。たとえばSBI新生銀行では、病気・ケガの治療のため入院しているか、医師の指示により自宅等で療養している状態を指し、軽労働(梱包・検品等)や座業(事務等)ができる場合は自宅療養に該当しません。「仕事を休んでいれば必ず対象」ではない点は事前に押さえておきましょう。
Q. 借り換えのときに団信は自動で引き継がれますか?
A. 引き継がれません。借り換えによって従前の住宅ローンに付いていた団信の保障は終了し、新しいローンで改めて加入申し込みが必要です。そのときの健康状態によっては加入できない場合があるため、健康なうちに保障の見直しまで含めて借り換えを検討する意味があります。
Q. 長期返済なら上乗せ金利を払ってでも保障を厚くすべきですか?
A. 一律には決まりません。まず上乗せ0円で付く保障の範囲を確認し、そこで埋まらないリスク(がん診断で残高をゼロにしたい、3大疾病まで100%にしたい等)だけを上乗せで足すのが無駄がありません。年0.05〜0.4%の上乗せは返済期間が長いほど総額への影響が大きくなるため、シミュレーションで総返済額の差を確認してから判断しましょう。
最後に
平均寿命が延び、返済期間も長くとれる時代になったぶん、住宅ローンは「金利がいくらか」だけでなく「働けなくなった時期をまたいで返し切れるか」で選ぶ商品になりました。上乗せ0円で付く保障の範囲は銀行ごとに大きく違い、加入年齢や完済時年齢という前提条件もあります。各行の保障を横並びで確認し、ご自身の年齢と返済期間に合った住宅ローンを選びましょう。がん治療と収入の関係についてはがん治療前に約4割が退職|収入減に備える住宅ローンとはもあわせてご覧ください。
注目の住宅ローン比較・ランキング・特集
借り換えにおすすめの住宅ローンを金利・費用・利便性からランキング形式で紹介
ネットで人気の変動金利タイプの住宅ローン(SBI新生銀行・イオン銀行・ドコモSMTBネット銀行)を徹底比較
【最先端】がん保障・疾病保障付住宅ローンを変動金利で徹底比較
当サイトおすすめの住宅ローン相談窓口
SBIマネープラザ・・・ドコモSMTBネット銀行・SBI新生銀行の住宅ローンを店舗で相談できる
SBIアルヒ・・・【フラット35】の借り換え・新規借入を店舗で相談できる