住宅ローン金利は、2026年10月時点で変動・固定ともに上昇が続いています。日銀は9月に政策金利を1.25%程度へ引き上げました。
フラット35の10月金利は年3.830%で、現行制度で最も高い水準です。変動金利の基準になる短期プライムレートも、主要行が11月に引き上げます。
住宅ローン金利の動向(2026年10月時点)
まず主要な4つの指標を表にまとめます。数字はいずれも2026年10月時点の公表値です。
いまの金利環境を示す4つの指標
| 指標 | 現在の水準 | 住宅ローンへの影響 |
|---|---|---|
| 日銀の政策金利 (無担保コール翌日物) | 1.25%程度 (2026年9月18日に1.0%程度からの引き上げを決定、9月24日から適用) | 変動金利のおおもと。1995年以来、約31年ぶりの水準 |
| 短期プライムレート (主要行) | 年2.375%(10月時点) 三菱UFJ銀行は11月2日、三井住友銀行は11月9日から年2.625%へ引き上げ | 変動金利の基準金利に連動。適用金利への反映時期は銀行ごとに異なる |
| フラット35 (21年以上35年以下・融資率9割以下・新機構団信付き) | 年3.830% (2026年10月資金受取分の最も多い金利) | 前月から+0.370%。現行制度の2017年10月以降で最高 |
| 民間の変動金利 (当編集部の実測) | 前月と比べられた27件のうち引き上げ21件・据え置き6件 | 引き上げた銀行と据え置いた銀行が並存 |
表を上から読むと、金利が動く順番が分かります。固定金利とフラット35は10月分で上がりました。変動金利の基準となる短プラは、11月に上がる段階です。
政策金利は1.25%程度へ、3か月での追加利上げ
日銀は2024年3月にマイナス金利政策を解除しました。その後0.25%、0.5%、0.75%、1.0%と段階的に政策金利を上げてきました。
2026年9月18日の金融政策決定会合では、政策金利を1.0%程度から1.25%程度へ引き上げることを決めました。賛成7・反対2で、9月24日から適用されています(日本銀行 金融市場調節方針の変更について)。
6月の利上げから3か月での追加です。日銀は情勢に応じて利上げを続ける方針を示していますが、次の時期は決まっていません。時期を決め打ちせず、返済額が増えても払える計画にしておくことが備えになります。
変動金利の基準になる短期プライムレートは11月に上昇
変動金利は、短期プライムレート(短プラ)に連動して動きます。短プラは、銀行が優良企業へ1年未満で貸すときの基準金利です。日銀の政策金利の影響を強く受けます。
主要行の短プラは10月時点で年2.375%です。三菱UFJ銀行は11月2日、三井住友銀行は11月9日から年2.625%へ引き上げると発表しました。
短プラが上がっても、返済額が変わるのは少し先です。三菱UFJ銀行が公表している見直しの日程を表にします。
| 区分 | 見直しの基準日 | 新しい金利の適用 |
|---|---|---|
| 2026年12月1日以降に借りる人 | - | 12月の基準金利から適用 |
| 借入中・変動金利(毎月型) | 2026年12月1日 | 2027年1月の返済日の翌日から適用、2月の約定返済分から反映 |
| 借入中・変動金利(年2回型) | 2027年4月1日 | 2027年6月の返済日の翌日から適用、7月の約定返済分から反映 |
同じ短プラの引き上げでも、年2回型は返済額に表れるまで半年以上かかります。反映の時期と優遇幅は銀行ごとに違うため、借入先の商品概要説明書で確かめてください。
政策金利と短プラのつながりは、変動金利を決める指標(政策金利と短期プライムレート)の解説で整理しています。2016年当時の動きは日銀のマイナス金利導入を伝えた記事に残しています。
固定金利が先に上昇、フラット35は年3.830%
固定金利は長期金利(10年国債利回り)の影響を受けるため、変動金利より先に動きます。
フラット35の2026年10月資金受取分は年3.830%です。借入期間21年以上35年以下・融資率9割以下・新機構団信付きで、取扱金融機関のうち最も多い金利です。
前月から0.370%上がり、現行制度になった2017年10月以降で最も高い水準になりました(住宅金融支援機構 フラット35金利情報)。
フラット35の金利は、返済期間・融資率・団信の付け方で変わります。取扱金融機関ごとにも異なるので、比べるときは条件をそろえてください。商品の基本はフラット35の仕組みとシェア上位の取扱金融機関にまとめています。
当編集部の実測では10月は127件中121件が引き上げ
当編集部では毎月、各金融機関の公式の住宅ローン金利ページを開き、表示金利を記録しています。
2026年10月は14の金融機関・機関の公式サイトで139件を集計しました。件数は銀行×商品×新規/借換×金利タイプ×固定期間×融資率の組み合わせ数です。
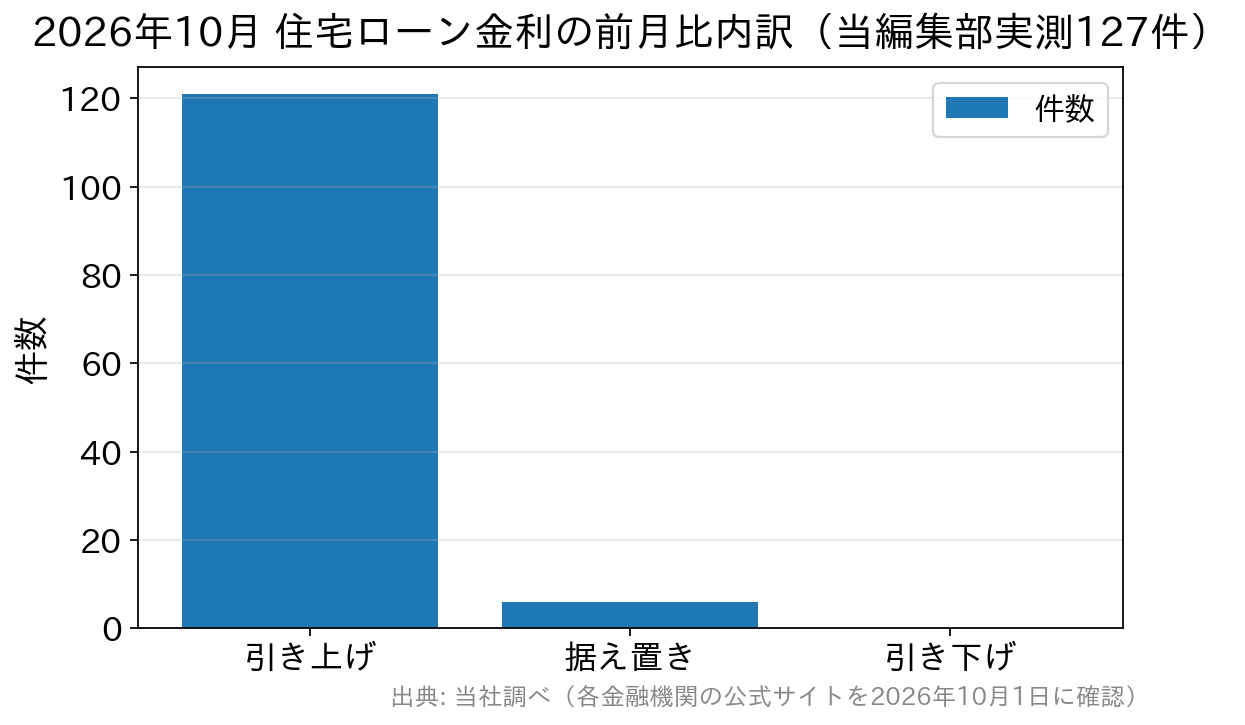
前月と比べられた127件のうち、引き上げ121件、据え置き6件、引き下げ0件でした(当社調べ・2026年10月1日確認)。
| 金利タイプ | 前月と比べられた件数 | 引き上げ | 据え置き |
|---|---|---|---|
| 変動金利 | 27件 | 21件 | 6件 |
| 固定10年 | 24件 | 24件 | 0件 |
| 固定20年前後 | 20件 | 20件 | 0件 |
| 固定35年前後 | 16件 | 16件 | 0件 |
| フラット35・50 | 38件 | 38件 | 0件 |
| 固定3年・5年 | 2件 | 2件 | 0件 |
つまり10月は、固定が全件で上がり、変動も8割近くが引き上げでした。据え置きは変動金利の6件だけです。
フラット35・50の38件は、機構が公表する同じ金利を取扱金融機関ごとに数えた件数です。いずれも当編集部が実測できた範囲で、市場全体の統計ではありません。
利用者の4人に3人は変動型、固定を選ぶ人は増加
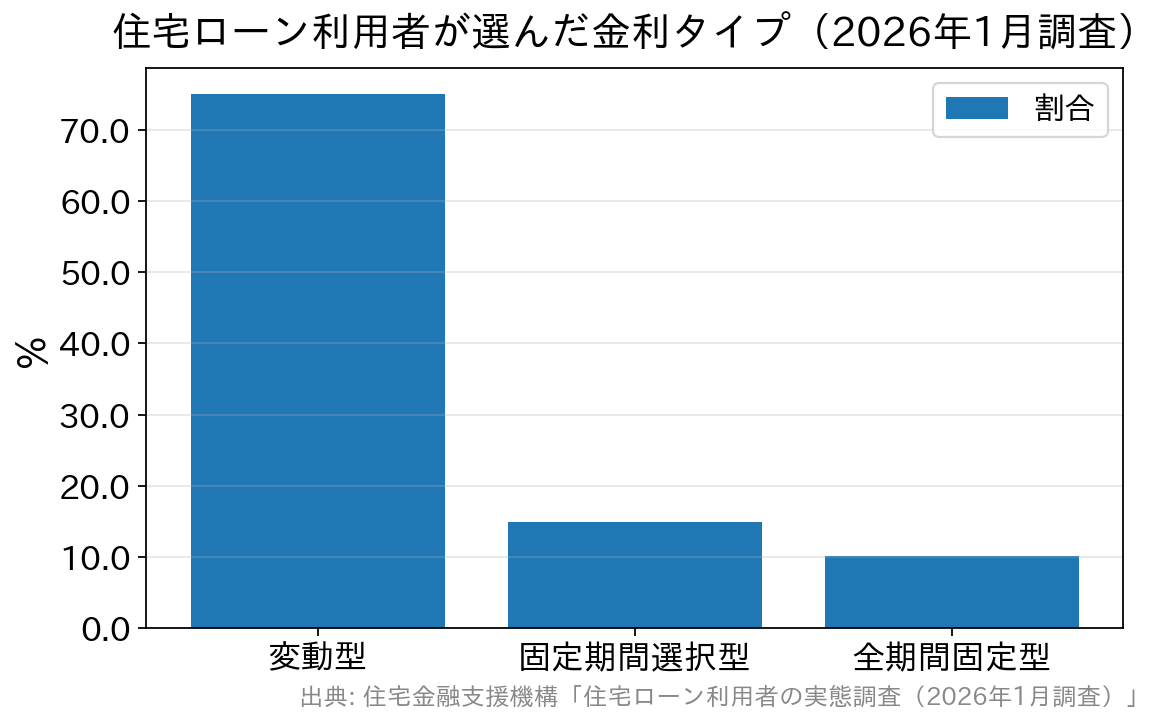
住宅金融支援機構の住宅ローン利用者の実態調査(2026年1月調査)によると、実際に利用された金利タイプは変動型75.0%、固定期間選択型14.9%、全期間固定型10.1%でした。変動型は2025年4月調査から4.0ポイント減り、固定期間選択型(+2.7ポイント)・全期間固定型(+1.3ポイント)が増えています。金利上昇局面に入ったことで、長く金利を固定できるタイプを選ぶ人が増えてきたということです。
同じ調査では、今後1年間の住宅ローン金利について「現状よりも上昇する」と答えた人が73.7%(前回調査から8.0ポイント増)に達する一方、金利上昇時に返済額がどれくらい増えるかについて「理解しているか少し不安・よく理解していない・全く理解していない」と答えた人の合計は52.0%でした。上がると思っている人は多いのに、上がったときの影響額までは把握できていないのが実情です。
変動金利を選ぶなら5年ルール・125%ルールの有無を確認
変動金利には、返済額の急増を抑える2つのルールを設けている銀行があります。金利が上がっても毎月返済額を5年間据え置く5年ルールと、見直し時の返済額を前回の125%までに抑える125%ルールです。
返済額は急に増えません。その代わり、払いきれなかった利息(未払利息)が後ろにずれ、返済終盤に負担が集まる可能性があります。
この2つを採用しない銀行もあり、その場合は金利が変わるたびに返済額が見直されます。ルールの有無だけで有利・不利は決まりません。金利水準・諸費用・団信・見直しルールをセットで比べるのが確実です。
2つのルールの計算例は変動金利の5年ルール・125%ルールの解説で紹介しています。
今後の住宅ローン金利はどうなる?
固定金利は長期金利の水準を映し、高い状態が続きやすい環境です。変動金利は、これまでの利上げ分が基準金利の改定を通じて順に反映されます。
日銀は9月の利上げ後も、追加利上げの余地を残しています。金利が動かない時代は終わった前提で、返済計画を組むのが安全です。備えとして確認しておきたい項目は次の4つです。
- 金利が1%上がったとき、毎月返済額がいくら増えるかを試算しておく
- 借入中の変動金利が、いつの基準日で見直されるかを確かめる
- 繰上返済や借り換えの余地を残しておく
- 固定と変動を、諸費用込みの総返済額で比べる
変動金利の先行きの論点は変動金利は今後どうなるかを整理した記事で詳しく扱っています。
変動金利タイプの住宅ローン金利比較表
参考として、変動金利タイプの住宅ローンの金利比較表を掲載します。
変動金利比較表/
| 変動金利比較表 | |||
|---|---|---|---|
| No | 銀行名 | 変動金利 | 特徴 |
| 1 | SBI新生銀行 | 年1.340% | ハイパー預金金利優遇プログラム適用時 |
| 2 | PayPay銀行 | 年1.580%(全期間引下型) | 日本初のネット銀行(旧ジャパンネット銀行)。来店不要・ネット完結・電子契約で利便性も抜群。 ※借入総額が、物件購入価格および建築請負価格の合計額に対して90%以内のお客さまが対象です。 ※本優遇を受ける場合は、諸費用、事務手数料も自己負担となります。 |
| 3 | ソニー銀行 (変動セレクト住宅ローン) | 年1.847% | オリコン顧客満足度上位常連。無料の疾病保障も魅力。 ※2023年11月1日からのお借り入れ分について、新規購入での物件の購入価格を超えてお借り入れの場合は、金利が年0.05%上乗せになります |
| 4 | イオン銀行 | 年1.040%※1 | イオングループでの買い物がいつでも5%オフ |
| ※この表の金利は定期的に更新されるため、記事本文と更新タイミングが異なる場合があります。 | |||
※1 物件価格の80%以内でお借入れの場合
掲載内容は記載時点のものです。最新の金利・条件は各金融機関の発表をご覧ください。
2016年1月~2026年の住宅ローン金利の動向
2016年1月
2015年12月と比べて全般的に低下した住宅ローン金利。変動金利・10年固定金利ともに当時の過去最低水準まで低下。2016年1月29日に日銀がマイナス金利政策を発表。2月以降の住宅ローン金利に大きな影響を与えることになりました。
2016年2月
前月末に開催された日銀政策決定会合でマイナス金利が発表。マイナス金利政策発表が各銀行の2月の住宅ローン金利決定に間に合わなかったケースもあるが過去最低金利を提示する銀行が相次ぐ。各種報道・ニュースがマイナス金利の言葉で埋まり、住宅ローン申込み顧客が殺到する状況に。
2016年3月
2月に国債利回りはいよいよマイナス圏に突入。2月中に金利を引き下げる動きも散見されたが、住宅ローンの金利に本格的にマイナス金利の影響が表れたのが3月。当然に金利引き下げを行う銀行が大半で、10年固定金利も過去最低水準を更新。金利低下を受けて住宅ローン申込みの件数は増加傾向に。
2016年4月
一部の銀行が10年固定金利を中心に引き上げを発表。長期金利はマイナス圏で推移している中での引き上げであった為、ヨーロッパのマイナス金利先行導入国のように銀行が収益性の悪化を抑える為に金利引き上げの動きをとっていると警戒心を煽るムードも。ただし、金利引き下げをしっかりと行う銀行も数多く存在し、住宅ローン金利が一段と低い水準に入ったのは、金利引き上げ報道が過熱していた4月。大手行でも10年固定の引き下げが進み、超低金利はさらに進んだ。
2016年5月
4月を更に下回る金利を提示する銀行が相次ぐ。ネット銀行を中心に過去最低の金利を打ち出す動きが広がり、住宅ローンは変動金利・固定金利ともに大幅に低下。フラット35も8カ月連続で金利引き下げが行われ、過去最低金利を更新。
2016年6月
4月に引き上げられがちだった人気の住宅ローンである10年固定金利が再び低下に転じる。借り換え限定の低金利を打ち出す銀行もあり、金利低下ムードは継続。フラット35はやや上昇しているが、8カ月連続で低下して過去最低金利となっていたことを考えると誤差の範囲と言える程度の上昇。
2016年7月
イギリスの国民投票でEU離脱派が勝利したことにより、世界経済の不透明さが高まったとされ、世界中の金融市場が大混乱。その流れの中で、日本国債への資金流入が続き、長期金利が過去最低を更新。住宅ローン金利も大幅に引き下げが行われた月に。フラット35も過去最低金利を更新し35年固定で初めて1%未満の水準に。大手行でも借り換え・WEB申込み限定で異例の低金利を提示する動きがあった。
2016年8月
長期金利の低下を受けて、10年固定金利等を中心に過去最低金利を2か月連続で更新。7月に取り上げた借り換え・WEB申込み限定の住宅ローンもさらに金利を引き下げ、過去最低金利を提示。フラット35も同様に7月にはじめて1%を下回って過去最低金利を更新したばかりにも関わらず2か月連続で最低金利を更新。その他の各金融機関でも10年固定金利以上の長期固定金利を中心に過去最低金利まで引き下げる金融機関が多くを占める。変動金利は変わらず(据え置きが多い)。
2016年9月
長期金利の低下が一段落し、8月に長期金利はやや上昇。その結果を受けて、住宅ローン金利は小幅に上昇。借り換え・WEB申込み限定の住宅ローンも引き上げとなり、フラット35も引き上げが行われ、再び1%台へ戻る。変動金利は変わらず(据え置き)。
2016年10月
2016年9月20日、21日に追加された日銀による長期金利の0%誘導の導入が決定。しかしながら、長期金利はその後も下降しマイナス幅を拡大。変動金利~10年固定金利程度の住宅ローン金利は据え置きとする金融機関が多くを占める。一方で、20年以上の長期間の金利を固定するタイプの住宅ローン金利はやや上昇傾向に。なお、住信SBIネット銀行(現・ドコモSMTBネット銀行)などは10年固定金利を引き下げるなど銀行によって金利動向に差が出る形に。
2016年11月
アメリカの大統領選挙でトランプ氏が勝利し、次期アメリカ大統領へ就任することになり、世界中の金融マーケットは大混乱。当初はトランプリスクと言われ、円高・株安が進むとの声が大勢を占めていましたが蓋を開けてみると全く逆。トランプ氏の大規模な景気刺激策による景気回復への期待が高まり、円安・株高・金利高が大きく進むことに。住宅ローン金利もやや上昇傾向の動きに。
2016年12月
トランプ次期大統領への期待感は薄まることなく、株高・金利高の動きが加速。日本への影響も大きく、長期金利(10年もの国債)もプラス圏で安定推移。残念ながら住宅ローン金利はその流れを反映してさらに上昇。一部、金利を据え置く積極的な姿勢が散見された。
2017年1月~3月
トランプ次期大統領への期待感は年明けも維持。株価も右肩上がりとまではいかないまでも高値圏を維持。一部、トランプ政権の政策を疑問視する意見なども散見されるようになり、やや先行き不透明感が出始める。住宅ローン金利についても同様の動きで全体的な住宅ローン金利の動向としては横ばい傾向に。
2017年4月
3月までの動きを受けた2017年4月の住宅ローン金利は据え置き~引き上げに。一部の金融機関で住宅ローン金利の引き下げなども実施されるなど、金融機関によって動向が異なる結果に。
一方、シリア米国軍の空爆や北朝鮮問題などに注目が集まり世界的に株安・債券高に。その結果、日本の長期金利は2017年に入ってもっとも低い水準まで下落。長期金利の低下は住宅ローン検討層にとっては朗報で5月以降の住宅ローン金利の低下に期待が集まりました。
2017年5月
2017年4月の長期金利の低下を受けて4月に引き上げられた住宅ローン金利が再び低下に転じるかと思われましたが、業界全体としてはまたもや金利動向が異なる形になりました。フラット35などは金利引き下げが行われましたが、主要金融機関での金利引き上げも目立ち、「思った以上に住宅ローンの金利が低下しなかった」という月になりました。市場金利を参照する限りではもう少し低い金利の月になってもよかったのでは、というのが2017年5月の住宅ローン金利を確認した率直な感想です。
2017年6月
5月は株高・金利高で6月の住宅ローン金利は引き上げになる可能性が高い状況で1日を迎えました。案の定、大半の金融機関で10年固定金利以上の金利の引き上げが進み、フラット35も金利引き上げが行われています。一方で変動金利の引き上げは確認できず、大半の金融機関で変動金利は据え置きとなりました。そんな中で目立ったのが住信SBIネット銀行(当時)。変動金利を過去最低水準まで引き下げるキャンペーンを開始しています。
(各銀行内部での議論はわかりかねますが)2017年に入り、市場の金利動向と銀行の住宅ローン金利の動向の不一致が目立っています。1年以上続くマイナス金利政策により銀行の収益は悪化傾向にあり、悲鳴を上げている銀行もあるほどです。住宅ローンにおいても同様で、度重なる金利引き下げにより銀行の収益が悪化しており、素直に市場の動向に合わせて住宅ローン金利をコントロールせずに、収益性を考慮する銀行が多くなっている可能性が高いのではないかと考えられます。
2017年7月~12月(安定的だったのでまとめて)
北朝鮮情勢の悪化により為替・株などは一時乱高下。長期金利も一時的に影響を受けたが、北朝鮮が息切れ?すると共になにもなかったかのように元の水準に戻る。衆議院選挙で与党が圧勝したことで株高が進むが、長期金利をはじめとした金利市場への影響は限定的。
2018年1月~2月
ネット銀行が相次いで変動金利を引き下げ。固定金利は上昇傾向にあるため、「変動金利」と「固定金利」の金利差は徐々に拡大。一時、変動金利>10年固定金利という異例の状態になった住宅ローン金利は徐々に正常な状態に戻ってきていると言える。
問題は銀行の収益性。10年固定金利の指標である長期金利は上昇していないにも関わらず、銀行が提示する住宅ローン金利が上昇傾向にあるのは、銀行の収益性が危うくなってきていることを示している。今後、住宅ローン金利をどのようにコントロールしていくかは注目していかなければならない。特に「変動金利」は銀行が金利決定権を持っているので、収益を確保するために金利を一気に引き上げるような銀行が登場してもおかしくない。
2018年3月
長期金利は低下したが住宅ローンが連動してこない状況に。ヨーロッパの銀行で市場金利が上がらなくても住宅ローンの金利だけが上昇する事態があったが、ついに日本でもその傾向に。
2018年4月
2017年に入ってから上昇傾向にあった固定金利タイプ、特に主力の10年固定金利タイプの金利を数カ月ぶりに引き下げる銀行が散見し、全体的に金利低下基調。アメリカトランプ政権に貿易政策でアメリカと中国の貿易摩擦への懸念が急激に高まるも、金利市場には大きな影響無し。
2018年5月
2018年4月に引き下げられた10年固定金利が再び引き上げられ、全体的に金利が上昇基調。米中貿易戦争、朝鮮半島情勢の緊迫化への懸念が薄らいでおり長期金利は若干上昇傾向に。
2018年6月
変動金利は据え置き。固定金利は引き上げ傾向。長期金利などは安定的に低い水準にあるにも関わらず住宅ローンの金利が上昇傾向にある流れは止まらず。金融機関の中で利益率重視のムードが高まっているのは金利推移を確認するだけでもわかります。
2018年7月
変動金利は据え置き。固定金利は据え置き、引き下げ、引き上げが混在し、方向性に乏しい。長期金利などは安定的に低い水準にあるにも関わらず住宅ローンの金利を引き上げに動く銀行が散見されるのは金融機関の中で利益率重視のムードが高まっている裏づけと言えそうです。地銀を中心に各種手数料の値上げなども同様です。
2018年8月
変動金利は据え置き。固定金利は据え置き、引き下げ、引き上げが混在していますが、7月末に日銀による長期金利上昇を許容という報道を受け、長期金利は0.1%を突破する動きとなっています。現在の金利水準が続くと9月は全体的に住宅ローン金利が引き上げとなりそうです。
2018年9月
長期金利の0.1%超えが基調として続いているため固定金利は引き上げとする金融機関が大半でした。一方、変動金利は据え置きとする金融機関がほとんどでした。長期金利の上昇は落ち着いており、住宅ローン金利の上昇(と言っても歴史的な低金利であることには変わりません)にも歯止めがかかりそうです。
2018年10月
長期金利の0.1%超え、9月よりも金利が上昇傾向であったため、多くの金融機関では10年固定金利を引き上げています。10月末に実施された日銀の金融政策決定会合では金融政策の維持が決まっています。
2018年11月
米国発の株安の影響でマーケットはリスクオフの環境となり、国債が買われ長期金利が下落傾向となりました。これに伴い、住宅ローンの固定金利を引き下げる銀行が目立ちました。
2018年12月
引き続き、米国発の株安が続いており、11月末の長期金利は0.08%程度まで下落、これに伴い、ほぼ全ての銀行で住宅ローンの固定金利を引き下げています。
2019年1月
米国発の景気後退への懸念は世界同時株安を引き起こし日本の長期金利の低下に繋がっています。その影響を受けて2018年の年末には一時0%よりも金利が低い状態(マイナス金利)まで金利が低下し、12月に続いてほぼ全ての銀行で住宅ローンの固定金利を引き下げました。
2019年2月
米中貿易戦争の影響が企業業績にも影を落とし、世界同時株安を引き起こし日本の長期金利の低下に繋がっています。2019年1月の長期金利はゼロ近辺で推移していました。1月に続いてほぼ全ての銀行で住宅ローンの長期固定金利を引き下げました。
2019年3月
日米ともに株価は回復していますが、日本の長期金利はマイナスでの推移が定着し、住宅ローン金利を据え置きとする銀行が多い結果となりました。その中でフラット35の金利引き下げが目立っています。
2019年4月
米国の利上げ休止観測により日米とも長期金利が低下、日本の長期金利はマイナスでの推移が定着し、住宅ローン金利を据え置きとする銀行が大半となっています。
2019年5月
日米ともに急落した株価は回復していますが、米国利上げ休止観測により日米とも長期金利が低下で安定している状態です。日本の長期金利はマイナスでの推移が定着し、住宅ローン金利を据え置きとする銀行が大半となっています。フラット35はわずかながらの金利引き下げを行っています。
2019年6月
トランプ大統領による急な対中国への関税引き上げ方針を受け、世界的に株価が下落、安全資産の国債が買われたことで長期金利は低下しています。2019年6月はこうした長期金利の動向を反映し、超長期型の住宅ローン金利を引き下げる金融機関が大半でした。
2019年7月
米中貿易摩擦の激化、アメリカとイランの対立などを背景に、世界的に株価が下落、安全資産の国債が買われ、FRBも金利引き下げ見通しを出したことで長期金利は低下しました。2019年7月はこうした長期金利の動向を反映し、超長期型の住宅ローン金利を引き下げる金融機関が大半でした。フラット35は過去最低金利を更新しました。
2019年8月
米中貿易摩擦、アメリカとイランの対立、米国企業の業績不安、FRBによる利下げ期待などを安全資産の国債が買われ長期金利は低位で安定していました。2019年8月はこうした長期金利の動向を反映し、10年固定は据え置き、超長期型の住宅ローン金利を引き下げる金融機関が見られました。フラット35は過去最低金利を更新しました。
2019年9月
トランプ大統領の対中制裁実施の表明を受け、株式相場が不安定化しており、米国企業の業績不安、FRBによる利下げ期待も重なり安全資産の国債が買われ長期金利は低下を続けていました。2019年9月はこうした長期金利の動向を反映し、10年固定は据え置き、超長期型の住宅ローン金利を引き下げる金融機関が見られました。フラット35は再び過去最低金利を更新しました。
2019年10月
米中貿易摩擦への懸念も一服し、株式相場が安定しているものの、FRBによる連続利下げで金利の先安感から長期金利は大きく変動しませんでした。2019年10月はこうした長期金利の動向を反映して金利を据え置きとする銀行が大半でした。その中でも住信SBIネット銀行(当時)、りそな銀行、ソニー銀行の金利引き上げが目立っています。
2019年11月
米中貿易摩擦への懸念も一服し、FRBによる連続利下げの効果もあり株式市場は安定しており、日米ともに長期金利も若干上昇しています。2019年11月はこうした変動金利や短期固定金利は引き下げる銀行が多く、超長期の固定金利は引き上げる銀行が多くなっています。
2019年12月
FRBによる3連続利下げの効果で株式市場が日米ともに好調な動きとなっており、日米ともに長期金利も若干上昇しています。2019年12月はこうした金利動向を受け、固定金利は引き上げる銀行が多くなっています。変動金利は動きがない状態が続いています。
2020年1月
株式市場が日米ともに好調な動きとなっており、日米ともに長期金利も若干上昇も、住宅ローン金利は低位で安定。
2020年2月
中国武漢で発生した新型コロナウイルスによる肺炎患者の急増で世界的な株価の下落で国債が買われ、長期金利が低下傾向にあります。こうしたことから、固定金利は引き下げる銀行が多くなっています。一方、変動金利は住宅ローンの需要期ということで、1月に引き続きで歴史的な低水準の金利が維持されています。
2020年3月
新型コロナウイルスの感染者が世界に広まっていることから世界的な株価の急落が発生しており、国債が買われ、長期金利が低下。こうしたことから、固定金利は引き下げる銀行が多くなっています。一方、変動金利は住宅ローンの需要期ということで、期間限定の引下げキャンペーンが実施されており、引き続きで歴史的な低水準の金利が維持されています。
2020年4月
新型コロナウイルスショックにより資本市場で急落が発生、混乱が安全資産である国債を売る状況にもなり、長期金利は若干上昇傾向にあります。このためフラット35は金利を引き上げとなる一方で、その他の銀行は金利を据え置くケースが大半となりました。
2020年5月
新型コロナウイルスショックによるマーケットの混乱後、長期金利はゼロ%近辺での落ち着いた推移となっており、多くの金融機関、およびフラット35で金利据え置きとなっています。一方、住宅ローン最大手の三菱UFJ銀行は固定金利を引き上げており、他行との金利差が際立っています。
2020年6月
長期金利はゼロ%近辺での落ち着いた動きとなっており、多くの金融機関で金利を据え置きとしています。なお、フラット35は年0.01%の引き下げを行っています。
2020年7月
PayPay銀行(旧ジャパンネット銀行)と住信SBIネット銀行(当時)の変動金利の引き下げが目立っています。そのほかフラット35を含めた、長期固定型の金利は引き上げ傾向です。
2020年8月
長期金利に変動はない中で多くの銀行で住宅ローン金利は据え置きとなりました。フラット35は年0.01%引き上げと変動はわずかです。
2020年9月
長期金利は引き続き、0%近辺で推移しており多くの銀行で住宅ローン金利は据え置きとなりました。フラット35は年0.01%引き上げとなっています。
2020年10月
長期金利に大きな動きはありませんが、変動金利は据え置き、10年固定金利や長期固定金利を引き下げる金融機関が多くなっています。
2020年11月
アメリカの大統領選挙が混乱。アメリカの金利は変動が激しいが日本の金利は大きな動きが無く11月に突入。
2020年12月
新型コロナウイルスのワクチンに関する報道が多く株価は好調に動いていますが、長期金利にはおおきな動きはない状態で、変動金利は据え置きとする一方で、10年固定金利や長期固定金利は引き下げ、据え置きで判断が分かれています。
2021年1月
引き続き、長期金利には大きな変動はなく0%近辺の推移です。変動金利と10年固定金利は据え置き、長期固定金利は引き下げとする金融機関が多くなっています。
2021年2月
長期金利には大きな変動はなく0%近辺で推移しています。変動金利と10年固定金利は据え置き、長期固定金利はわずかに引き上げとする金融機関が多くなっています。住宅ローンの繁忙期であるためキャンペーンを実施する銀行が増えています。
2021年3月
新型コロナウイルスのワクチン普及を見据えて景気回復期待から米国の長期金利が上昇していることに日本の長期金利も連動し上昇しています。5年ぶりとなる高い水準まで上昇しましたが、日銀による「長短金利操作付き量的・質的金融緩和」が実施されていることを考えると、さらなる上昇は考えにくい状況です。こうした状況で、固定金利を引き上げる金融機関が大半となっています。
2021年4月
米国の長期金利は引き続き上昇傾向である一方で、日本の長期金利の上昇には歯止めがかかっていますが固定金利を引き上げる金融機関が大半となっています。変動金利は据え置きとする金融機関が大半です。住宅ローン最大手の三菱UFJ銀行も店頭での変動金利を引き下げるなど、ネット銀行に侵食されているシェアの奪還を意識しています。
フラット35取扱い最大手のSBIアルヒ(当時のARUHI)がスーパーフラットの金利体系を変えており、さらに低金利になっています。
2021年5月
4月からの流れで日本の長期金利は落ち着きを取り戻し、若干下落傾向にあったため、5月は固定金利を引き下げる金融機関が大半となっています。SBI新生銀行の下げ幅が大きいことが印象的です。
2021年6月
長期金利は前月からほぼ変わらない水準で推移しており、6月の住宅ローンは10年固定金利を据え置きとする銀行が大半です。20年以上の超長期固定金利、フラット35は若干金利を引き下げています。
2021年7月
長期金利は若干低下したことで、7月の住宅ローンは固定金利を引き下げる金融機関が大半です。フラット35も若干金利を引き下げています。
2021年8月
長期金利がほぼ0%まで低下しており、固定金利を引き下げる金融機関が大半です。フラット35も若干金利を引き下げています。
固定金利ではauじぶん銀行と住宅ローン(対面)、SBI新生銀行の引下げ幅が目立っています。
2021年9月
長期金利に大きな変動がなく固定金利を据え置きとする金融機関が大半です。フラット35も金利が据え置きとなっています。
2021年10月
岸田新政権が誕生。アメリカの金利がやや上昇したこともあり若干金利が上昇する気配があるも限定的な値動き。
2021年11月
世界的なインフレ懸念から日中ともに長期金利が上昇傾向にあり、多くの金融機関で固定金利を引き上げました。
2021年12月
長期金利の上昇が一服、多くの金融機関で固定金利を据え置きとしました。フラット35も金利据え置きとなっています。
2022年1月
アメリカの長期金利が上昇傾向で、日本の長期金利もこれに連動し、上昇傾向です。
2022年2月
長期金利が6年ぶりの水準に上昇。多くの金融機関で固定金利が引き上げられました。
2022年3月
長期金利が6年ぶりの水準に上昇したことを受け、多くの金融機関で固定金利が引き上げられました。10年固定金利はマイナス金利政策導入前の水準に戻っています。(金利が上がった)
2022年4月
日銀が上限とする0.25%にまで長期金利が上昇。10年固定金利は大幅に引き上げる銀行(例;住信SBIネット銀行(当時))、引き下げる銀行(例;ソニー銀行)、据え置きとする銀行(メガバンク)で方向性が分かれています。
2022年5月
前月に引き続き、長期金利への上昇圧力は高まるが、日銀による指値オペで0.25%近辺でのもみ合い。住宅ローンの金利は銀行により異なっているが、全体的には据え置きと言える。変動金利タイプは変化なし。
2022年6月
引き続き長期金利への上昇圧力は高まり、固定金利タイプの住宅ローン金利はマイナス金利政策導入時の水準まで上昇。変動金利タイプはネット銀行を中心にキャンペーンでの金利引き下げ競争が発生。
2022年7月
引き続き長期金利への上昇圧力は高まり、固定金利タイプの住宅ローン金利はマイナス金利政策導入前の水準まで上昇。変動金利タイプはネット銀行、都市銀行入り乱れて金利引き下げ競争が発生。
2022年8月
長期金利への上昇圧力が緩和され、固定金利タイプの住宅ローン金利は若干低下傾向。変動金利タイプはネット銀行、都市銀行入り乱れて、過去最低水準での金利引き下げ競争が発生中。今月ソニー銀行もこの動きに参戦。
2022年9月
固定金利タイプの住宅ローン金利は若干低下傾向。変動金利タイプはネット銀行、都市銀行入り乱れて、過去最低水準での金利引き下げ競争が発生中。
2022年10月
固定金利タイプの住宅ローン金利に若干の上昇が見られたが、一部金融機関では引き下げも。変動金利タイプはネット銀行、都市銀行入り乱れて、キャンペーンでの金利引き下げ競争が発生中。
2022年11月
固定金利タイプの住宅ローン金利が引き上げられた。変動金利タイプはネット銀行、都市銀行入り乱れて、キャンペーンでの金利引き下げ競争が発生中。
2022年12月
超長期固定金利タイプの住宅ローン金利が引き上げられた。変動金利タイプはネット銀行、都市銀行入り乱れて、キャンペーンでの金利引き下げ競争が発生中。
2023年1月
固定金利タイプの住宅ローン金利が全面的に引き上げられた。一方で変動金利タイプはネット銀行、都市銀行入り乱れて、キャンペーンでの金利引き下げ競争が発生中、SBI新生銀行、イオン銀行、住信SBIネット銀行(当時)の住宅ローン(対面)で変動金利が引き下げられた。
2023年2月
固定金利タイプの住宅ローン金利は金融機関によって対応がわかれるが、大幅に引き下げる銀行は存在せず、維持傾向。変動金利タイプも低金利での提示が続いている状態。
2023年3月
固定金利タイプの住宅ローン金利は金融機関によって対応がわかれるが、フラット35が2%の大台間近まで金利が上昇。変動金利タイプでは金利引き下げキャンペーンが3月まで実施としている銀行が多い。
2023年4月
長期金利の低下を受けて多くの金融機関では固定金利タイプの住宅ローン金利を引き下げた。また、変動金利については、住信SBIネット銀行(当時)とりそな銀行が引き下げを行った。auじぶん銀行も月途中から変動金利を引き下げるキャンペーンを開始。
2023年5月
固定金利タイプの住宅ローン金利は金融機関により動向が分かれた。また、変動金利については、auじぶん銀行が金利を引き下げ、SBI新生銀行は借り換え限定の金利を引き下げるキャンペーンを開始。
2023年6月
固定金利タイプの住宅ローン金利はほぼすべての金融機関で金利を引き下げとした。変動金利は据え置きとする銀行が多いが、auじぶん銀行、住信SBIネット銀行(当時)の低金利が目立っている。
2023年7月
固定金利タイプの住宅ローン金利はほぼすべての金融機関で金利を引き下げとした。変動金利は据え置きとする銀行が多いが、引き続きauじぶん銀行、住信SBIネット銀行(当時)の低金利が住宅ローン業界で目立っている。
住宅ローン業界の競争激化を受け、みずほ銀行が住宅ローンサービスの削減を掲げるなどのニュースも飛び込んできている。
2023年8月
日銀の金融緩和の抑制傾向の動きにより為替マーケットにも影響。長期金利タイプは上昇傾向の気配が漂う。一方で、短期金利まで金利上昇が波及するか否かは不透明な状態が続く。
2023年9月
日銀のYCC政策の修正により長期金利は上昇傾向にあり固定金利を引き上げる金融機関が大半となった。
2023年10月~2026年(金融政策の正常化局面)
2024年3月、日銀はマイナス金利政策を解除。同年7月に政策金利を0.25%程度へ、2025年1月に0.5%程度へ、2025年12月に0.75%程度へ、2026年6月に1.0%程度へと段階的に引き上げました。2026年9月18日には1.25%程度への引き上げを決定し、9月24日から適用されています。
短期プライムレートは2024年9月以降に段階的に上がり、主要行で年2.375%になりました。三菱UFJ銀行と三井住友銀行は、2026年11月から年2.625%へ引き上げます。
固定金利は長期金利の上昇を受けて先に上がりました。フラット35(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)の最も多い金利は、2026年10月に年3.830%です。現行制度になった2017年10月以降で最も高い水準です。