
フラット35は、住宅金融支援機構と民間の金融機関が提携して提供する全期間固定金利の住宅ローンです。2026年10月に資金を受け取る場合、返済期間21年以上35年以下・融資率9割以下で最も多い金利は年3.830%でした。金利は窓口の金融機関ごとに違い、実行件数のシェアで16年連続1位なのが住宅ローン専門会社のSBIアルヒ(旧ARUHI/旧SBIモーゲージ)です。
フラット35とは
フラット35とは、住宅金融支援機構と民間の金融機関が共同して提供する長期固定金利型の住宅ローン商品の名称です。2004年に「フラット35」という名称になり、現在は銀行・信用金庫・住宅ローン専門会社など全国の多数の金融機関が取り扱っています。取扱金融機関の一覧は住宅金融支援機構の【フラット35】公式サイトで検索できます。
フラット35の特徴
フラット35の特徴は、なんといっても借入時点で完済までの金利が確定する全期間固定金利型である点です。「フラット」という名前のとおり、借り入れた時点で返済完了まで適用される金利が決まっています。「35」は主力商品の借入期間最大35年を示しており、借入期間15年以上20年以下を選ぶ場合はフラット20、長期優良住宅等を取得する場合は最長50年のフラット50も使えます。
諸費用まわりでは、保証人が不要で保証料もかからず、繰上返済手数料も無料という点が民間ローンとの分かりやすい違いです。一部繰上返済の最低額は、機構のインターネットサービス「住・MyNote」からの申込みで10万円以上、取扱金融機関の窓口では100万円以上となっています。また、団体信用生命保険(団信)への加入は任意で、健康上の理由などで加入しない場合でもフラット35自体は利用できます(その場合の借入金利は別に定められています)。
【2026年10月】フラット35の借入金利
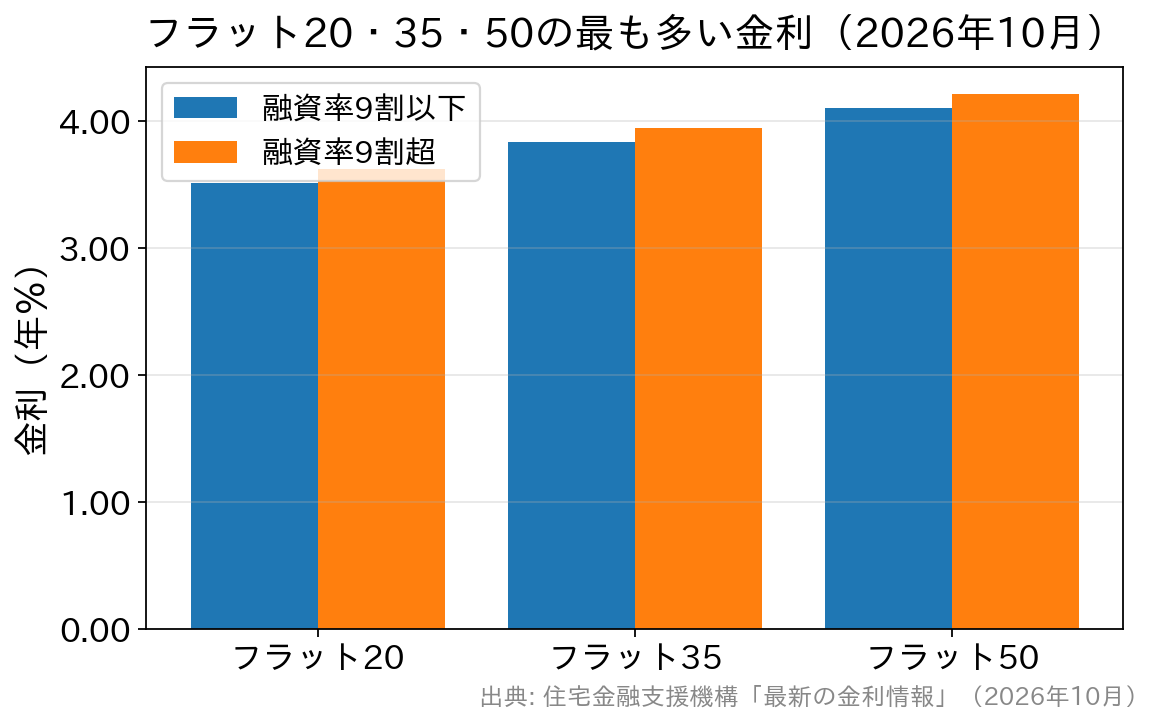
フラット35の金利は毎月見直され、借入期間・融資率(9割以下か9割超か)・加入する団信の種類で変わります。2026年10月に資金を受け取る場合の金利は、下の表のようになっています(新機構団信付き)。
| 商品・返済期間 | 融資率 | 金利の範囲 | 最も多い金利 |
|---|---|---|---|
| フラット35(21年以上35年以下) | 9割以下 | 年3.830%〜年5.840% | 年3.830% |
| 9割超 | 年3.940%〜年5.950% | 年3.940% | |
| フラット20(15年以上20年以下) | 9割以下 | 年3.510%〜年5.520% | 年3.510% |
| 9割超 | 年3.620%〜年5.630% | 年3.620% | |
| フラット50(36年以上50年以下) | 9割以下 | 年4.100%〜年6.020% | 年4.100% |
| 9割超 | 年4.210%〜年6.130% | 年4.210% |
出典は住宅金融支援機構「最新の金利情報」です(2026年10月資金受取分)。フラット35(保証型)はこの集計に含まれません。
金利の幅が広いのは、フラット35の金利を決めているのが機構ではなく取扱金融機関だからです。同じフラット35でも、どの金融機関を窓口にするかで適用金利が変わります。ここが「フラット35は横並び」と思われがちな点との大きな違いで、比較する価値があるところです。
なお、夫婦などで加入する連生団信「デュエット」を選ぶ場合は掲載金利+0.180%、新3大疾病付機構団信を選ぶ場合は+0.240%となります。金利は申込時ではなく資金受取時のものが適用される点にも注意してください。
最も多い金利で比べると、どの商品も融資率9割超は9割以下より年0.110%高い設定です。機構は融資率が9割を超える場合、返済の確実性などをより慎重に審査するとしています。つまり頭金を1割用意できるかどうかで、金利と審査の両方が変わります。
2026年10月の金利は、前月から全区分で引き上げられました。全期間固定金利は長期金利の動向を映して毎月動くため、検討中の方は資金受取月の金利を基準に返済計画を立ててください。
フラット35の借り入れ条件
前述のとおりフラット35の取扱金融機関は数多くありますが、審査は住宅金融支援機構が行います。主な利用条件は次のとおりです(2026年4月1日現在)。
| 項目 | 条件 | 補足 |
|---|---|---|
| 申込時の年齢 | 満70歳未満 | 親子リレー返済を利用する場合は満70歳以上でも申込可 |
| 国籍 | 日本国籍・永住許可を受けている方・特別永住者 | — |
| 総返済負担率 | 年収400万円未満は30%以下/400万円以上は35%以下 | 自動車ローンやカードローンなど他の借入も合算して判定 |
| 借入額 | 100万円以上1億2,000万円以下 | 建設費・購入価額の範囲内(1万円単位) |
| 借入期間 | 15年以上(申込本人等が満60歳以上なら10年以上) | 「80歳-申込時年齢」と35年のいずれか短い年数が上限 |
| 床面積 | 一戸建てなど50㎡以上/マンションなど30㎡以上 | 敷地面積の要件はなし |
| 資金使途 | 本人または親族が住む住宅の建設・購入資金 | 第三者に賃貸する投資用物件は対象外 |
フラット35は民間の住宅ローンと審査の内容や方法が異なる点が知られています。「審査基準が緩い」という表現は適切ではありませんが、民間ローンとは審査の考え方が異なるのは事実で、「民間ローンは通らなかったがフラット35は通った」という声もあります。一方で、物件が機構の技術基準に適合していることを示す適合証明書が必要で、この点は民間ローンにない手間です。
借り換えは比較的タイミングを選びやすい一方、新規借入はマイホームの選定や条件確認に時間を取られ、気づけば住宅ローンを選ぶ時間が残っておらず、不動産会社の提携ローンで契約せざるをえなかったという声もあります。金融機関ごとに審査の所要日数の目安は異なるため、申込先を決める段階でスケジュールも確認しておくと安心です。
金利引下げメニューも比較材料になる
フラット35には、条件を満たすと一定期間の借入金利を引き下げるメニューがあります。家族構成・住宅性能・維持管理・地域連携の4つのカテゴリーに応じたメニューを組み合わせ、獲得したポイント数に応じて引き下げ幅が決まる仕組みで、組み合わせによっては一定期間最大で年1.000%の引下げとなります。
- 子育てプラス…借入申込時に18歳未満の子がいる世帯、または夫婦のいずれかが40歳未満の世帯
- フラット35S…省エネルギー性・耐震性などを備えた質の高い住宅を取得する場合
- 中古プラス/リノベ…一定の基準を満たす中古住宅の取得、または中古住宅の購入とあわせたリフォーム
- 維持保全型…長期優良住宅や管理計画認定マンションなど、維持保全に配慮した住宅
- 地域連携型・地方移住支援型…地方公共団体の財政的支援とあわせて利用する場合
1ポイントあたりの引下げは5年間・年0.250%です。子育てプラスを使わない場合は4ポイント(当初5年間・年1.000%)が上限で、子育てプラスを使うと合計ポイントの上限がなくなり、引下げ期間が延びます。
借り換えで使えるメニューは限られます。子育てプラスは借換融資も対象になった一方、フラット35Sは新築と中古住宅の購入向けで、借換融資には使えません(機構「【フラット35】子育てプラス」)。省エネ住宅での引下げ幅はフラット35Sの引下げ幅と総返済額の差で詳しく比べています。
表面の金利だけを見て比べると、この引下げ分を見落とします。自分が対象になるメニューがあるかどうかを先に確認してから、金融機関ごとの金利を比べるのが順序としては合理的です。
2026年10月から始まった「フラットすまい・るポイント」
2026年10月1日以降にフラット35を借りた人(借換えを含む)は、所定の期間内に申請すると楽天ポイントを受け取れます。進呈数は借入金額で決まり、最大の15万ポイントは借入金額8,000万円以上の場合です。
取扱金融機関を問わず使える機構の特典なので、窓口選びの差にはなりません。比べると、金利引下げは毎月の返済額を下げ、ポイントは一度きりの還元です。申請期限を過ぎると受け取れないため、借入後の手続きとして控えておく必要があります(機構「フラットすまい・るポイント」)。
フラット35を支えるSBIアルヒ(旧ARUHI/旧SBIモーゲージ)
多数の金融機関が取り扱うフラット35の中で、実行件数(借り換えを含む)シェアで長年No.1を続けているのがSBIアルヒです。かつては大手銀行が高いシェアを占めていましたが、2010年度以降は住宅ローン専門会社であるSBIアルヒが第1位となり、2025年度まで16年連続でシェア第1位を維持しています。
2025年度のフラット35実行件数シェアは27.7%で、フラット35を利用した人の4人に1人以上がSBIアルヒを選んでいる計算になります。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
社名の変遷にも触れておきます。同社はSBIモーゲージとして事業を始め、2015年5月にアルヒ株式会社へ、SBIグループ入り後の2024年1月4日にSBIアルヒ株式会社へ商号を変更しました。さらに2025年11月1日に住宅ローンブランドとしての「ARUHI」ロゴの利用が終了し、SBIアルヒロゴへ統一されています(これに伴い2025年9月1日から商品名・サービス名も変更されました)。古い記事や広告に残る「ARUHI」表記は現在のブランド名ではない点にご留意ください。名称変更によって契約済みのお客さまの契約内容が変わるものではないと同社は案内しています。シェア1位に至る経緯はSBIモーゲージからSBIアルヒまでのフラット35シェアの推移にまとめています。
SBIアルヒのフラット35の魅力とは?
高いシェアを保っている背景には、商品性と使い勝手の両面があります。
- まず挙げられるのは金利の水準です。2026年10月のSBIアルヒのフラット35(返済期間21年以上35年以下・融資率9割以下)は年3.830%で、機構が公表した金利の範囲の下限と同じ水準でした。フラット35は借入時点で全期間の金利が確定するため、少しでも金利の低い金融機関を選ぶ意味は大きくなります。
- 次に店舗網です。住宅ローンは長期にわたって付き合う商品であり、対面で相談できる窓口があることを重視する人は少なくありません。同社は全国に約90拠点(2026年3月末現在)を構えており、店舗相談のほかビデオチャットでのオンライン相談も用意されています。
- 住まいや暮らしに関する優待サービス「暮らしのサービス」も住宅ローン利用者向けに提供されています。引越しや家具・家電などの優待で、フラット35の商品性とは別に同社が独自に用意しているものです。
- フラット35共通の保証料無料・繰上返済手数料無料に加え、夫婦などで加入できる連生団信「デュエット」(掲載金利+0.180%)も選べるため、家族の状況に合わせた組み方がしやすくなっています。
SBIアルヒの商品ラインアップはSBIアルヒ(旧ARUHI)のフラット35の詳細ページで一覧にしています。
SBIアルヒの申し込みルートと諸費用(2026年10月時点)
申し込み方法は近年変更されているので、古い解説記事の情報のまま準備を進めないよう注意が必要です。とくにWeb完結の「SBIアルヒ ダイレクト支店」では、2026年7月1日をもってWeb事前審査の取り扱いが終了し、現在はWeb本申込のみとなっています。事前審査を受けたい場合は、SBIアルヒの店舗で申し込む流れです。
| 項目 | 内容(ダイレクト支店・Web本申込) | 補足 |
|---|---|---|
| 事前審査 | 2026年7月1日で取扱終了 | 希望する場合は店舗へ問い合わせ |
| 審査期間の目安 | 1〜2週間 | 追加資料の提出などで延びる場合あり |
| 必要な期間 | 受付から融資実行予定日まで6週間以上 | 利用条件として公式に明記 |
| 事務手数料 | 融資金額の2.20%(税込) 最低220,000円(税込) | スタンダードタイプの場合 |
| 事務手数料の引下げ | 1債権あたり33,000円(税込) | Web本申込と電子契約の両方を使って2026年3月2日〜2027年3月31日に融資実行した場合(スタンダードタイプのみ) |
| 電子契約手数料 | 11,000円(税込) | 書面契約の場合は別途収入印紙が必要 |
| 来店 | 不要(ただし司法書士との面談あり) | 抵当権設定登記は同社指定の司法書士 |
たとえば4,000万円を借りる場合、事務手数料は2.20%で88万円です。引下げ対象なら33,000円少ない84万7,000円になり、別途電子契約手数料11,000円がかかります。
フラット35は保証料が不要な代わりに事務手数料が定率のことが多く、借入額が大きいほど初期費用も増えます。金利だけでなく、この諸費用を含めた総額で比べてください。
まとめ
長く続いた低金利環境のもとで固定金利と変動金利の差が縮まった時期もあり、安心して借りたい人がフラット35を選ぶ動きが広がりました。金利が動きやすい局面では、完済まで返済額が変わらない全期間固定への関心が改めて高まっています。その中でフラット35のシェアで16年連続1位を続けるSBIアルヒは、比較の候補に入れておく価値があります。住宅ローンの申し込み自体は無料で、複数の金融機関を比べるのは定石です。
フラット35のような全期間固定だけでなく、変動・固定を選べる民間の住宅ローンも比較候補になります。民間ローンは保証料の有無、事務手数料が定率か定額か、団信の上乗せ金利が金融機関ごとに異なります。フラット35と民間ローンは、金利・事務手数料・保証料・団信を合わせた総額で見比べると、自分に合う一本が見つけやすくなります。
掲載内容は記載時点のものです。最新の金利・条件は各金融機関の発表をご覧ください。