

自宅を担保にした60歳以上向けの資金調達は、大きく3つの選択肢に分かれます。住宅の建て替え・リフォーム・住み替え・借換えに使うなら【リ・バース60】、自宅を売らずに貸して家賃収入に変えるならJTIのマイホーム借上げ制度、生活資金や趣味の資金まで幅広く使いたいなら銀行のリバースモーゲージが中心になります。
3つは似て見えますが、使える資金の範囲と、お金の出どころがまったく違います。ここでは各制度の仕組みを一次情報で確認したうえで横並びに整理し、契約前に必ず押さえたい注意点までまとめます(2026年9月時点の公式情報にもとづく)。
高齢者向け 住宅担保型ローンの主なタイプ
① リ・バース60=住宅関連の資金に限定された、公的保険つきの住宅ローン
【リ・バース60】は、住宅金融支援機構と提携する民間金融機関が提供する、満60歳以上向けのリバースモーゲージ型住宅ローンです。毎月の支払いは利息のみで、元金は契約者が亡くなったときに相続人の一括返済または担保物件の売却で精算します。
満50歳以上満60歳未満でも利用できますが、その場合は融資限度額の計算が変わります。申込みにあたっては取扱金融機関のカウンセリングを受けることが条件です。
資金の使いみちは、機構の公式条件で次の5つに限定されています。
- 本人が居住する住宅の建設資金・購入資金(土地の購入資金、セカンドハウスも対象)
- 住宅のリフォーム資金(増築・改築・模様替え・修繕)
- 住宅ローンの借換資金
- サービス付き高齢者向け住宅の入居一時金
- 子世帯など直系卑属が居住する住宅の取得資金を親世帯が借り入れる資金
注意したいのは、生活資金には利用できないことです。投資用物件の取得資金も対象外で、融資対象になったセカンドハウスを第三者に賃貸することもできません(住宅金融支援機構 【リ・バース60】ご利用条件・2026年9月確認)。
年収に対する年間返済額の割合(返済負担率)の基準も明示されています。年収400万円未満は30%以下、年収400万円以上は35%以下で、この点は一般的な住宅ローンと同じ考え方です。
金利タイプは3つ。全期間固定はノンリコース型のみ
金利タイプは変動金利タイプ・固定金利期間選択タイプ・全期間固定金利タイプの3つです。全期間固定金利タイプは2025年1月6日に導入された比較的新しい選択肢で、ノンリコース型のみの取扱いとなっています。
変動金利タイプと固定金利期間選択タイプは、金利が見直されれば毎月の利息の支払額も変わります。日本銀行は2026年9月18日の金融政策決定会合で無担保コールレートを1.25%程度に誘導する方針を決め、公表文で同年9月24日からの適用を示しました。
ただし各金融機関の適用金利がこれに合わせて一斉に動くわけではなく、見直しの時期も幅も金融機関ごとに異なります。どちらの金利タイプが有利かは一概に言えないため、支払額が変わらない安心を取るのか、当初の負担の軽さを取るのかで判断することになります。
融資限度額は担保評価額の50%または60%
融資限度額は担保評価額(住宅および土地)の50%または60%で、1億2,000万円以下かつ所要資金以内です。条件によって掛目は次のように変わります。
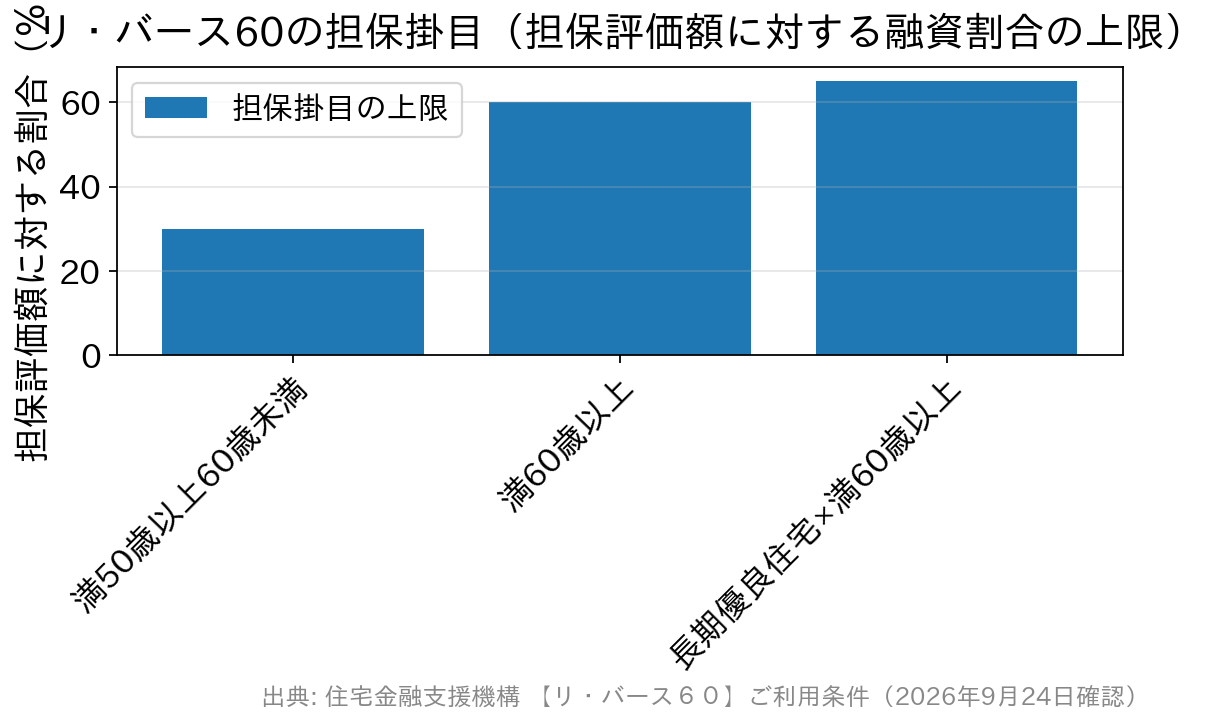
- 満50歳以上満60歳未満……担保評価額の30%
- 満60歳以上……担保評価額の50%または60%
- 担保が長期優良住宅で満60歳以上……担保評価額の55%または65%
担保評価額によっては自己資金が必要になる点、融資対象の住宅・土地に第1順位の抵当権を設定する点、融資期間中は火災保険への加入が必要な点も条件に含まれます。なお、耐震改修工事を行う場合に機構が利子補給する制度も順次取扱いが始まっています。
② マイホーム借上げ制度(JTI)=借りるのではなく「貸して」家賃を受け取る仕組み
一般社団法人 移住・住みかえ支援機構(JTI)のマイホーム借上げ制度は、ローンではありません。JTIが自宅を借り上げて転貸し、オーナーは賃料を受け取ります。所有権は手元に残り、借入れも発生しません。
対象は原則50歳以上(50歳未満でも一定の条件を満たせば利用可)。転貸は3年以上の定期借家契約で行われ、契約期間が満了すれば自宅に戻ることも、売却することもできます。
最大の特徴は空室時の賃料保証です。最初の入居者が決まって以降は、空室が発生しても規定の賃料が支払われます。ただし制度に申し込んだ時点で賃料が保証されるわけではなく、支払いが始まるのは最初の入居者が入居した時点からです(JTI マイホーム借上げ制度 ご利用ガイド・2026年9月確認)。
費用面では、制度利用申込書の提出時に申込手数料18,700円(税込)が必要です。築後25年を超える物件は建物診断が必須で、診断費用や必要な耐震補強・修繕費用はオーナー負担となります。火災保険もオーナーが掛けます。
③ 銀行のリバースモーゲージ=資金使途の自由度が高い
都市銀行などが独自に扱うリバースモーゲージは、自宅を担保に融資を受け、最終的に売却などで精算する点は【リ・バース60】と同じです。違いは資金の使いみちの広さにあります。
たとえばりそな銀行・埼玉りそな銀行の「あんしん革命」は、不動産関連費用に使う不動産購入プランと、健全な消費性資金であれば使いみちが自由なライフイベントプランの2本立てです。後者は生活資金や債務のおまとめにも充てられます(りそな銀行 公式・2026年9月確認)。
一方で、対象年齢・対象エリア・融資限度額・担保評価の考え方は金融機関ごとに大きく異なります。同じ「リバースモーゲージ」という名前でも中身は別商品と考えて、必ず個別に条件を確認してください。
3つのタイプの違い(早見表)
| 比較の観点 | リ・バース60 | マイホーム借上げ制度(JTI) | リバースモーゲージ(銀行) |
|---|---|---|---|
| お金の性質 | 借入れ(住宅ローン) | 賃料収入(借入れではない) | 借入れ |
| 対象年齢 | 満60歳以上(満50歳以上も可・限度額が異なる) | 原則50歳以上(50歳未満は条件付き) | 各行の定めによる |
| 資金の使いみち | 建設・購入/リフォーム/借換え/サ高住入居一時金/子世帯の住宅取得資金。生活資金は不可 | 受け取った賃料の使途は自由 | 不動産関連に限るプランと、消費性資金なら自由なプランがある |
| 自宅の所有権 | 本人が保有(第1順位の抵当権を設定) | 本人が保有(抵当権の設定なし。既存の抵当権は要審査) | 本人が保有(抵当権を設定) |
| 毎月のお金の動き | 利息のみ支払う | 賃料を受け取る | 利息のみ支払う商品が中心 |
| 終了・精算 | 契約者の死亡時に相続人の一括返済または担保物件の売却 | 3年以上の定期借家契約。期間満了で自宅に戻る・売ることも可能 | 契約者の死亡時に売却などで精算 |
| 主な初期費用 | 融資手数料(金融機関により異なる)・火災保険 | 申込手数料18,700円(税込)・建物診断費用・必要な補修費・火災保険 | 各行所定の手数料・火災保険 |
| 相続人の負担 | ノンリコース型なら残債の返済義務なし(全期間固定はノンリコース型のみ) | 借入れがないため返済義務は生じない | 各行の商品性による |
※2026年9月時点の各機構・各行の公式情報にもとづく整理です。商品内容・条件は金融機関ごとに異なります。
契約前に押さえておきたい4つの注意点
1. 担保価値が下がると返しきれないことがある。不動産市況が悪化して担保評価額が大きく下がると、自宅を売っても元金を返済しきれない場合があります。この不足分を相続人が負うかどうかはノンリコース型かリコース型かで決まります。
2. 相続人への影響が大きい。返済や物件処分は相続人が担うことになります。家族への説明は欠かせず、法定相続人の同意や説明を前提とする金融機関もあります。
3. 総返済額は一般の住宅ローンより多くなりやすい。機構も、返済期間と金利が同じなら元利均等返済の住宅ローンより【リ・バース60】の方が総返済額(元金+利息)は多くなると明記しています。元金が減らないぶん利息が積み上がるためです。
4. 通常の住宅ローンで解決できないかを先に検討する。60代前半で安定した収入があるなら、通常の住宅ローンへの借り換えのほうが総負担を抑えられるケースもあります。店舗相談とオンライン手続きの両方に対応するSBI新生銀行など、相談しやすい金融機関から当たってみるのも一案です。返済が苦しくなってからでは選択肢が狭まる点は、高齢者の住宅ローン返済相談が増えている背景からも読み取れます。
よくある質問(FAQ)
Q. リ・バース60で生活費を借りることはできますか?
A. できません。機構の利用条件に「生活資金にはご利用いただけません」と明記されています。生活資金に充てたい場合は、資金使途が自由なプランを持つ銀行のリバースモーゲージが検討対象になります。
Q. リ・バース60とリバースモーゲージは何が違いますか?
A. 【リ・バース60】は住宅金融支援機構の枠組みで全国の提携金融機関が同じ基本条件で提供する住宅ローンで、資金使途は住宅関連に限られます。銀行独自のリバースモーゲージは対象年齢・エリア・使途・限度額が各行でばらばらです。
Q. 相続人に借金が残らないようにできますか?
A. ノンリコース型を選べば、売却しても返済しきれなかった残債を相続人が負う必要はありません。【リ・バース60】の全期間固定金利タイプはノンリコース型のみの取扱いです。リコース型では残債の負担が生じます。
Q. JTIの借上げ制度は申し込めばすぐ家賃が入りますか?
A. 入りません。賃料の支払いが始まるのは最初の入居者が入居した時点からで、申込みと同時に保証されるわけではありません。入居者が決まるまでの期間と、事前の建物診断・補修費用を見込んでおく必要があります。
Q. 自宅にまだ住宅ローンが残っていても使えますか?
A. 【リ・バース60】は既存の住宅ローンの借換資金が対象で、当初の貸付けから1年以上経過し、直近12回分の返済に延滞がないことなどが条件です。JTIの制度は抵当権が設定されている住宅でも借上げの可否をJTIが個別に審査します。
まとめ|「何に使うか」で選ぶ制度が決まる
3つの選択肢は優劣ではなく役割が違います。住宅そのものにお金をかけたいなら【リ・バース60】、自宅を手放さず収入に変えたいならJTIの借上げ制度、生活資金まで幅広く使いたいなら銀行のリバースモーゲージ、という切り分けが出発点です。
いずれも自宅と相続に長く影響する契約です。複数の金融機関の条件を並べて比べ、家族と共有したうえで判断してください。最新の取扱い状況・金利・手数料は、必ず各金融機関および各機構の公式サイトでご確認ください。