
ネット銀行(インターネット専業銀行)の住宅ローンは、地方に住んでいても申し込めます。申込から契約までがオンラインと郵送・電子契約で完結するため、居住地を理由に門前払いになることは基本的にありません。
ただし「どこでも借りられる」わけではなく、線が引かれるのは住んでいる場所ではなく購入する物件の所在地と区域です。地元の金融機関とネット銀行を同じ土俵に並べるには、ここを先に確認しておく必要があります。
ネット銀行は居住地で申込を制限していない
地方銀行は営業エリアが定められており、利用できる人が地域で限られがちです(近年は営業範囲を広げる動きもあります)。対してネット銀行は店舗網を前提にしていないため、申込条件に居住地の指定を置いていないのが一般的です。
たとえばauじぶん銀行の住宅ローン商品詳細が公表している申込条件は、年齢(申込時18歳以上65歳未満・最終返済時80歳の誕生日まで)、前年度年収200万円以上、団信に加入できること、日本国籍または永住許可を受けていること——といった内容で、居住地による制限は挙げられていません(2026年9月確認)。
線が引かれるのは「物件の所在地・区域」
地方・郊外で実際にひっかかりやすいのは、居住地ではなく物件側の条件です。都市計画区域の区分によって取扱対象から外れることがあり、これはネット銀行に限った話ではありません。
ソニー銀行の住宅ローン商品詳細説明書には「取扱地域は日本国内全域の市街化区域、非線引き区域です。市街化調整区域、離島については、お取扱できません」と明記されています(2026年9月確認)。市街化調整区域の物件はそもそも対象外ということです。
auじぶん銀行も対象物件について「借地物件・保留地物件や離島などは借入対象外の物件となる場合があります」「所在地、面積、状況などによって、借入対象外となる場合があります」としています。土地を決める前に、候補行の対象区域を確認しておくのが順番としては安全です。
地方では「比べる相手が少ない」状態になりやすい
選択肢を地元の金融機関だけに絞ると、競争がはたらきにくくなります。地方銀行のなかには相対的に金利が高めの先もあり、適用金利をウェブ上でわかりやすく公開していないケースもあります。
一方で地元の金融機関には、地域の不動産事情に詳しい・対面で相談できる・つなぎ融資や地場の事情に柔軟といった強みがあります。信用金庫の住宅ローンの金利と審査の柔軟性もあわせて見ておくと、地元側の選択肢の幅が把握しやすくなります。
2026年9月の金利環境と、比べる意味の大きさ
金利は上昇局面にあります。日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.25%程度へ引き上げることを決めました(従来は1.0%程度)。
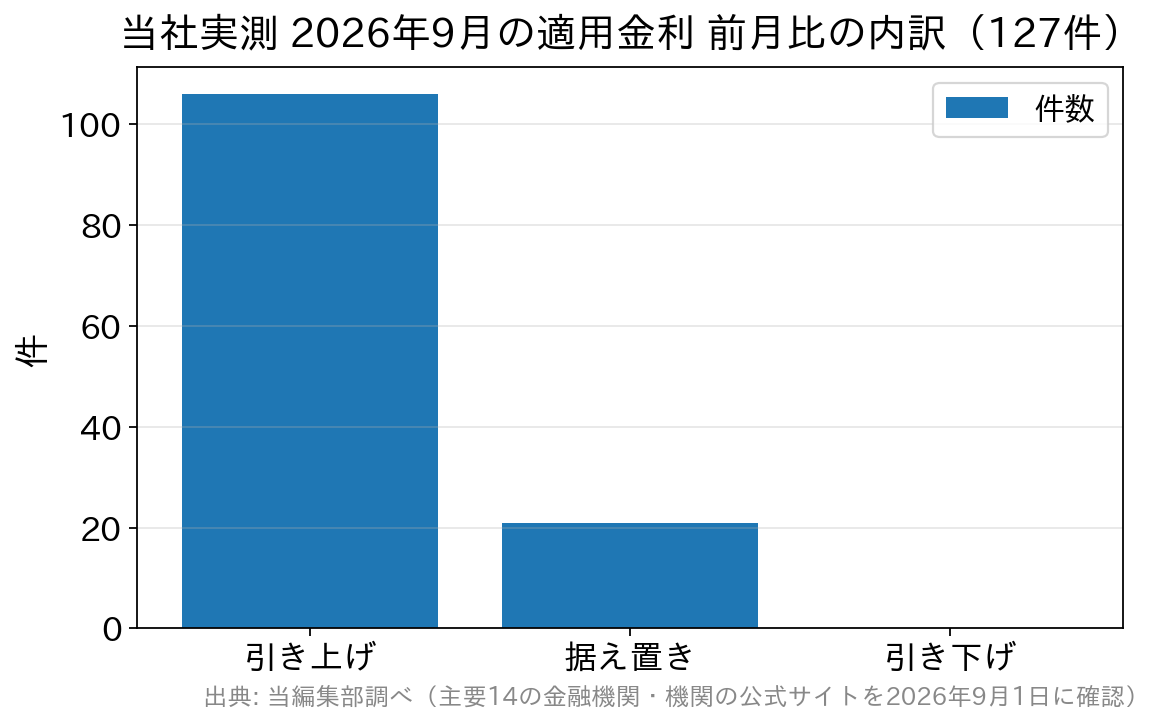
当編集部が2026年9月1日に主要14の金融機関・機関の公式サイトを実際に確認し、127件の適用金利を集計したところ、前月と比較できた127件のうち106件が引き上げ、21件が据え置き、引き下げは0件でした(当編集部調べ)。件数は銀行×商品×借入区分×金利タイプ×期間の組み合わせ数で、銀行の社数ではありません。
実測した借り換え・変動金利(最優遇)の水準は、りそな銀行0.950%、SBI新生銀行0.990%、みずほ銀行1.025%、イオン銀行1.130%、auじぶん銀行1.179%、ソニー銀行1.347%と、実測した範囲でも0.4ポイント近い開きがありました(いずれも2026年9月1日に各行公式で確認。適用金利は審査結果と優遇条件で変わります)。
金利が上がる局面ほど、わずかな金利差と諸費用差が総返済額に効いてきます。エリアで区切らず横並びで比べる意味は、以前より大きくなっています。
ネット銀行と地方銀行の比較早見表
| 比較の観点 | ネット銀行 | 地方銀行 |
|---|---|---|
| 申込できる人 | 居住地の制限を置かないのが一般的 | 営業エリア中心(拡大傾向) |
| 対象物件 | 市街化調整区域・離島を除く先がある | 地域の事情に個別対応しやすい |
| 金利水準 | 最安帯を形成しやすい | 相対的に高めの場合がある |
| 手続き | オンライン・郵送・電子契約で完結 | 店頭で相談しながら進められる |
| 金利の分かりやすさ | 公式サイトで明示されることが多い | 公開がわかりにくい場合も |
| 諸費用 | 事務手数料は定率型(借入額の2.20%(税込)など)が多い | 保証料型・定率タイプの両方がある |
地方からネット銀行に申し込む前のチェックリスト
- 物件の都市計画区域:市街化区域か、非線引き区域か、市街化調整区域か。重要事項説明書か自治体の都市計画図で確認できます。
- 土地の権利形態:借地権・保留地は対象外とする先があります。
- 口座開設の要否:auじぶん銀行のように、本審査完了までに当該行の口座開設が必要な先があります。
- つなぎ融資の有無:注文住宅では土地代金や中間金のためのつなぎ融資が必要になり、自行で扱わない先もあります。
- 諸費用の型:事務手数料が定率タイプか保証料タイプかで、初期費用と総額の見え方が変わります。
- 相談チャネル:電話・チャット・提携の銀行代理業者など、非対面でどこまで相談できるか。
対面でも相談したいなら選択肢は残っている
相談窓口が欲しい場合でも、地元の金融機関に絞る必要はありません。SBI新生銀行の住宅ローン(金利・諸費用・団信)のように、店舗での相談とオンライン手続きの両方に対応する銀行があります。事務手数料は借入金額×2.20%(税込)の定率タイプで、諸費用の内訳が読みやすいのも比較しやすい点です。
ネット銀行側でも相談の場を用意する動きがあります。auじぶん銀行の住宅ローン相談会(対面とZoom)のように、対面とオンラインの相談会を設ける例もあります。
よくある質問
Q. 地方に住んでいてもネット銀行の住宅ローンは申し込めますか?
A. 申し込めます。主要なネット銀行は申込条件に居住地の指定を置いておらず、手続きもオンラインと郵送・電子契約で完結します。ただし物件の所在地や区域によって対象外となる場合があるため、候補行の商品詳細で確認してください。
Q. 市街化調整区域の物件でもネット銀行で借りられますか?
A. 取扱対象外とする先があります。ソニー銀行は商品詳細説明書で市街化調整区域と離島を取扱対象外と明記しています。対応は金融機関ごとに異なるため、土地を決める前に候補行へ確認するのが安全です。
Q. 地方銀行とネット銀行、どちらを選ぶべきですか?
A. 金利と諸費用の低さではネット銀行が有利なことが多く、対面相談や地域の不動産事情への対応では地方銀行に強みがあります。両方を同じ条件で試算し、総返済額と手続きのしやすさを並べて判断するのが実務的です。
Q. ネット銀行は審査が厳しいのですか?
A. 基準は各行で異なります。auじぶん銀行は前年度年収200万円以上などの条件を公表しており、金利が低い分だけ属性面を重視する傾向はあります。複数行に事前審査を出して結果を比べる方法もあります。
まとめ:エリアで絞る前に、条件で絞る
住んでいる場所は、住宅ローンの選択肢を狭める理由になりません。絞るべきなのはエリアではなく、物件の区域条件・金利・諸費用・団信という比較軸です。
地元の金融機関とネット銀行を同じ表に並べ、総返済額で比べる——この一手間が、金利上昇局面ではとくに効いてきます。
参考・出典
- ソニー銀行 住宅ローン商品詳細説明書(取扱地域・申込条件/2026年9月確認)
- auじぶん銀行 住宅ローン 商品詳細(申込条件・対象物件・手数料/2026年9月確認)
- 日本銀行 金融市場調節方針に関する公表文(2026年9月18日 金融市場調節方針の変更)
- SBI新生銀行 住宅ローン 金利(2026年9月1日確認の適用金利)
※本文の金利は当編集部が2026年9月1日に各行公式サイトを確認した時点の値です。最新の適用金利や取扱条件は各金融機関の公式サイトでご確認ください。