

住宅ローンの新規貸出は、年度で見ると増え続けている一方、直近の四半期ではわずかに減りました。住宅金融支援機構の最新統計では、2025年度の新規貸出額は22兆8,520億円(前年度比4.2%増)、2026年度4〜6月期は5兆1,674億円(前年度同期比1.7%減)です。
出典は機構の「業態別の住宅ローン新規貸出額及び貸出残高の推移」。日本銀行の統計に各業界団体の協力を加えて集計したもので、銀行・信用金庫・労働金庫・機構などの業態ごとの内訳までわかります。ここでは最新の数字を横並びで整理し、個人が住宅ローンを選ぶときにこの統計をどう読むかまでまとめます。
最新四半期:2026年度4〜6月期は5兆1,674億円(1.7%減)
機構が2026年9月18日に公表した四半期概要(2026年8月31日現在の集計)によると、2026年度4〜6月期の個人向け住宅ローン新規貸出額は5兆1,674億円で、前年度同期の5兆2,556億円から1.7%減りました。
業態別の内訳は次のとおりです。
| 業態 | 2026年度4〜6月期 | 前年度同期比 | (参考)2025年度4〜6月期 |
|---|---|---|---|
| 国内銀行 | 3兆9,893億円 | 5.2%減 | 4兆2,091億円 |
| 信用金庫 | 4,464億円 | 28.9%増 | 3,463億円 |
| 労働金庫 | 3,401億円 | 10.6%減 | 3,806億円 |
| 住宅金融支援機構(買取債権) | 2,691億円 | 25.3%増 | 2,147億円 |
| 住宅金融専門会社等 | 674億円 | 26.6%増 | 532億円 |
| 信用組合 | 512億円 | 8.3%増 | 473億円 |
| 生命保険会社 | 31億円 | 14.2%減 | 36億円 |
| 住宅金融支援機構(直接融資) | 8億円 | 8.2%増 | 8億円 |
| 合計 | 5兆1,674億円 | 1.7%減 | 5兆2,556億円 |
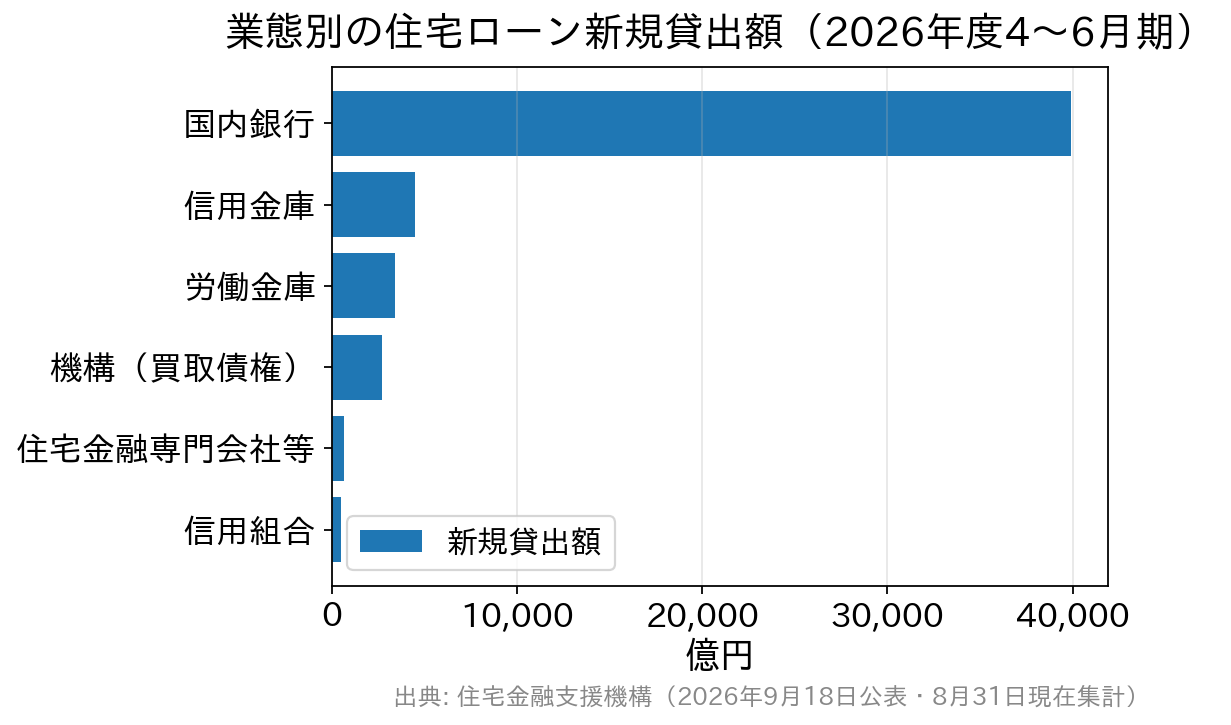
金額の大きさで見ると、国内銀行だけで全体の約8割(77.2%)を占めます。住宅ローンの主な担い手が銀行であるという構図は、最新の四半期でも変わっていません。
伸び率で見ると、銀行は減少・機構と信用金庫は2割超の増加
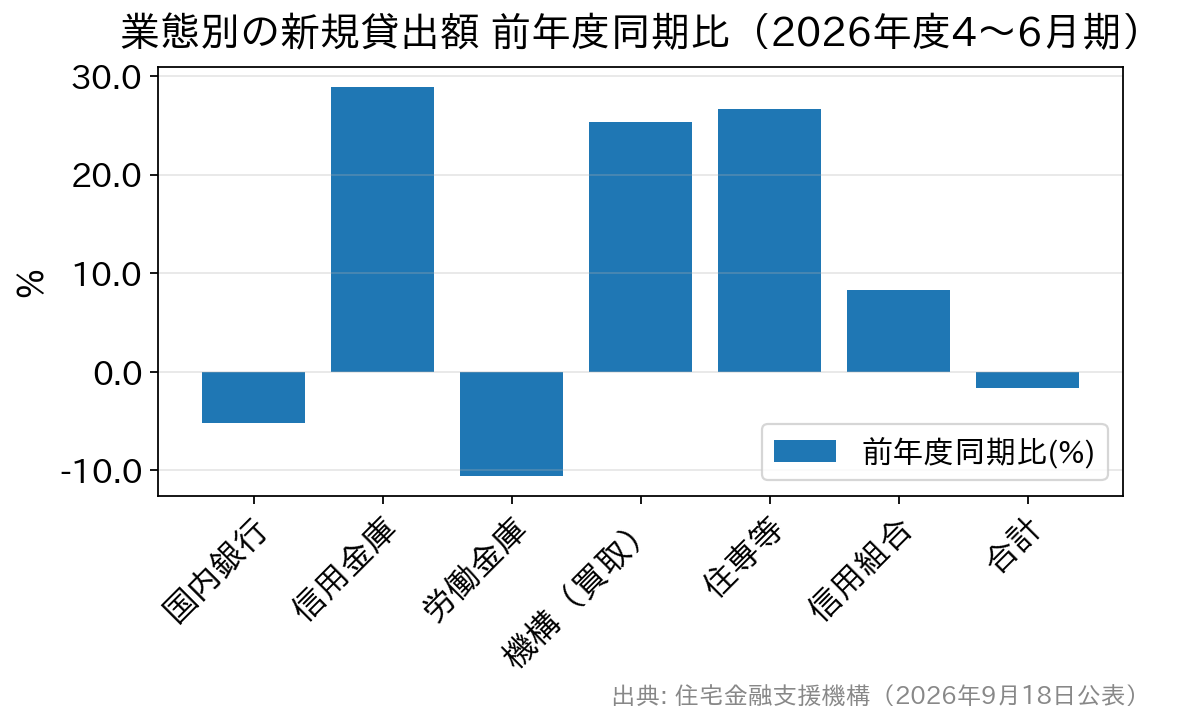
規模ではなく前年度同期比で並べると、業態ごとの動きの違いがはっきりします。
- 国内銀行は5.2%減。全体の約8割を占める業態が減ったため、市場全体も1.7%減になりました。
- 住宅金融支援機構(買取債権)は25.3%増。この区分は、【フラット35】(買取型)として機構が取扱金融機関から買い取った住宅ローン債権です。2025年度も上半期(4〜9月)が18.2%増、4〜12月累計が24.8%増と伸びが続いており、全期間固定金利型の利用が増えていることをうかがわせます。
- 信用金庫は28.9%増と大きく伸び、信用組合も8.3%増でした。
- 労働金庫は10.6%減。住宅金融専門会社等は26.6%増ですが、金額は674億円と小さく、全体への影響は限られます。
金利の先行きに不安がある局面では、返済額を確定できる全期間固定金利型に関心が向かいやすいといわれ、機構の買取債権の伸びはその見方と矛盾しません。ただし、四半期の増減は住宅の取引量や各金融機関のキャンペーン・商品改定にも左右されます。一つの四半期だけで流れを断定するのは避けたほうが安全です。フラット35の仕組みや取扱金融機関の違いはフラット35の基本と取扱金融機関の解説で整理しています。
年度ベース:2025年度は22兆8,520億円、残高は233兆円台
機構が2026年8月21日に公表した年度の調査結果では、2025年度の新規貸出額は22兆8,520億円(前年度比4.2%増)、2025年度末の貸出残高は233兆5,302億円(前年度比2.8%増)でした。
| 項目 | 2024年度 | 2025年度 |
|---|---|---|
| 新規貸出額(年度合計) | 21兆9,436億円(前年度比5.1%増) | 22兆8,520億円(前年度比4.2%増) |
| 貸出残高(年度末) | 227兆1,743億円(前年度比2.7%増) | 233兆5,302億円(前年度比2.8%増) |
※2024年度は機構が2025年8月15日に公表した値。機構の統計は過去にさかのぼって修正されることがあります。
新規貸出額は年間20兆円強、残高は230兆円を超える規模です。すでに借りている人のローンが大きく積み上がっている市場であり、借り換えを検討する人が多いのも、この残高の厚みが背景にあります。
この統計を読むときの3つのポイント
1. 「新規貸出額」と「貸出残高」は別物
新規貸出額はその期間に新しく実行された金額、貸出残高は過去の分も含めて残っている金額です。直近の四半期のように新規貸出額が前年を下回っても、返済で減るペースを上回っていれば残高は増えます。ニュースの「住宅ローンが増えた/減った」がどちらの話かを確認しましょう。
2. 公表のサイクルが違う
時系列データ(新規貸出額・貸出残高)は年1回(8月ごろ)にExcel形式で更新され、その間の新規貸出額は四半期ごと(9月・12月・3月ごろ)に概要のPDFで公表されます。残高の最新値は年1回の時系列データで確認します。
3. 数値はさかのぼって修正されることがある
機構は、引用している統計等のデータが過去にさかのぼって修正される場合があると注記しています。たとえば2025年度4〜6月期の合計は、2026年9月公表の概要では5兆2,556億円として比較されています。過去の記事やまとめと数字が食い違うときは、最新の公表資料を正とするのが基本です。
個人がこの統計をどう使うか
市場全体の規模は、住宅ローン選びに直接は結びつきません。ただし「どの業態にどんな選択肢があるか」を整理する地図としては役に立ちます。
| 業態 | 主な特徴 | 検討時の視点 |
|---|---|---|
| 国内銀行(都市銀行・地方銀行・ネット銀行) | 市場の約8割。変動金利型の品ぞろえが厚い | 金利水準に加えて事務手数料の方式(定率/定額)と団信の内容で比べる |
| 信用金庫・信用組合 | 地域密着。営業エリアや会員資格の条件がある | 地元物件・自営業などで相談しやすい場合がある。金利は各庫で個別に確認 |
| 労働金庫 | 会員(労働組合員等)を中心とした取り扱い | 勤務先が会員団体かどうかで条件が変わる |
| 住宅金融支援機構(【フラット35】) | 全期間固定金利。取扱金融機関を通じて申し込む | 同じフラット35でも金利・事務手数料は取扱金融機関ごとに異なる |
シェアが大きい業態が自分にとって最適とは限りません。地域の金融機関を候補に入れるなら信用金庫の住宅ローンとネット銀行の違いも参考になります。実際の比較では、金利だけでなく事務手数料・保証料・団信まで含めた総費用で並べ、そのうえで各金融機関の最新の適用金利を確認するのが確実です。
よくある質問
Q. この統計はどこで見られますか?
A. 住宅金融支援機構の公式サイト「業態別の住宅ローン新規貸出額及び貸出残高の推移」のページで、四半期ごとの概要(PDF)と年1回更新の時系列データ(Excel)が無料で公開されています。
Q. 【フラット35】はどの業態に計上されますか?
A. 【フラット35】(買取型)は取扱金融機関が実行したあとに機構が債権を買い取る仕組みのため、この統計では「住宅金融支援機構(買取債権)」の区分に計上されます。窓口となった銀行の数字としては現れません。
Q. 年度では増えたのに、最新の四半期はなぜ減っているのですか?
A. 期間が違うためです。2025年度は通年で4.2%増でしたが、2026年度4〜6月期は国内銀行の5.2%減が響き、全体で1.7%減になりました。四半期の数字は振れやすいので、年度の流れとあわせて見るのが基本です。
Q. 四半期の増減だけで金利の先行きを判断できますか?
A. できません。新規貸出額は住宅の着工・取引の動きや各行のキャンペーンにも左右されます。金利の見通しは、日本銀行の金融政策や長期金利の動向など別の情報とあわせて判断してください(住宅ローンの金利推移と金利動向で整理しています)。
まとめ
2025年度の新規貸出額は22兆8,520億円(前年度比4.2%増)、年度末残高は233兆5,302億円と、市場は年度ベースでは拡大が続きました。一方、最新の2026年度4〜6月期は5兆1,674億円(1.7%減)で、国内銀行が減るなか、フラット35を含む機構の買取債権と信用金庫が2割超の増加を示しています。
統計は四半期ごとに更新され、過去にさかのぼって修正されることもあります。最新の数値は住宅金融支援機構の公式サイトでご確認ください。