
住宅ローンを総費用で比べるには、表示金利に事務手数料・保証料・団信の上乗せ金利・繰上返済手数料を加え、「実質金利」か「総返済額」という同じ物差しにそろえます。たとえば借入額×2.20%(税込)の定率手数料は、35年かけて返し切る場合で年0.14%前後の金利上乗せに相当し、早く完済するほど負担は重くなります。
金利は毎月動きますが、費用の構造(どこにいくらかかるか)は商品ごとにほぼ固定です。まず構造で候補を絞り、最後に当月の適用金利で詰める——その手順を、実際の商品と試算例で整理します。
なぜ「金利だけの比較」では足りないのか
住宅ローンのコストは、大きく次の2つに分かれます。
- 借入期間を通じて発生するコスト=利息、団信の上乗せ金利
- 借入時に一度だけ発生するコスト=事務手数料(取扱手数料)、保証料、印紙税・登記費用など
厄介なのは、この2つが商品ごとに違う配分で組み合わされていることです。同じ銀行でも「金利を低くする代わりに借入額の2.20%(税込)の手数料を取る商品」と「手数料は数万円の定額だが金利はやや高い商品」を両方用意していることがあります。
金利表だけを横に並べると前者が有利に見えますが、実際にどちらが安いかは借入額と、何年で完済するかしだいです。だからこそ、一度きりの費用を金利に換算して足し戻す(=実質金利)という方法で土俵をそろえます。
総費用に含まれる主な項目
まず、何を数え上げるのかを確認しておきましょう。金融機関によって「かかる/かからない」がはっきり分かれる項目ほど、比較の差がつきます。
| 費用の種類 | 相場・タイプ | 比較時の注意点 |
|---|---|---|
| 事務手数料(取扱手数料) | 借入額×2.20%(税込)の定率型/数万円の定額型 | 金額の差が最も大きい。定率タイプは借入額に比例して増える |
| 保証料 | 0円(ネット系に多い)/借入額の約2%前後(外枠)または金利上乗せ(内枠) | 「保証料0円」でも事務手数料が定率のことが多く、合計で見る必要がある |
| 団信(団体信用生命保険) | 一般団信は上乗せなしが主流/がん・3大疾病などの特約は年0.1〜0.3%程度の上乗せが目安 | 上乗せ幅は完済まで効くため、実質的な金利差として扱う |
| 繰上返済手数料 | 0円(ネット手続き)/数千円〜数万円 | 一部と全額で扱いが違うことがある。繰上返済を前提にするなら要確認 |
| 印紙税・電子契約手数料 | 紙の契約は印紙税/電子契約は手数料5,500円(税込)の例、印紙代0円の例 | 金額は小さいが、電子契約の可否は手続きの手間にも直結 |
| 登記費用・火災保険料 | 物件・司法書士・保険内容による実費 | どの金融機関でも発生。比較の差はつきにくい |
このうち比較で効いてくるのは、上の4つ(事務手数料・保証料・団信・繰上返済手数料)です。登記費用や火災保険料は物件側の事情で決まるため、金融機関選びの判断材料にはなりにくいと考えてよいでしょう。
定率手数料2.20%は35年完済で年0.14%前後の上乗せ
実質金利は、事務手数料や保証料といった一度きりの費用を借入期間にならし、金利に上乗せしたらどれくらいかを示す指標です。欧米で使われるAPR(Annual Percentage Rate=年換算の実質年率)と同じ発想で、「金利+費用」をひとつの数字で見比べられます。用語の詳しい解説は表面金利と実質金利の違いを解説した記事にまとめています。
当編集部で、借入額3,000万円・35年・元利均等返済(ボーナス返済なし)、仮の金利 年1.000%として試算すると、2.20%(税込)=66万円の定率手数料は、最後まで返し切った場合で年0.135%ほどの上乗せに相当しました。「2.20%の手数料=年0.2%程度」という言い方を見かけますが、35年で完済する前提ならそれより小さめです。
仮の条件で3つの商品を並べてみる
同じ条件(3,000万円・35年・元利均等・ボーナス返済なし)で、手数料のタイプと金利だけを変えた3つの仮の商品を比べます。金利はいずれも仕組みを示すための仮の数字で、実在の商品の金利ではありません。
| 仮の商品 | 金利(仮) | 事務手数料 | 毎月返済額 | 総負担(返済額+手数料) | 実質金利 |
|---|---|---|---|---|---|
| A:定率タイプ | 年1.000% | 66万円(2.20%・税込) | 84,686円 | 約3,623万円 | 年1.135% |
| B:定額タイプ | 年1.200% | 44,000円(税込) | 87,511円 | 約3,680万円 | 年1.209% |
| C:定額タイプ | 年1.100% | 44,000円(税込) | 86,091円 | 約3,620万円 | 年1.109% |
表示金利の差が0.2%あるAとBでは、35年返し切るなら定率タイプのAが約57万円安くなります。ところが金利差が0.1%まで縮んだCとAでは、総負担はほぼ同じです。
つまり35年完済が前提なら、金利差がおよそ0.1%を下回ると定額タイプのほうが有利になりやすい、というのがこの条件での分岐点です。借入額や金利水準が変われば分岐点も動くため、候補が決まったら各金融機関の返済シミュレーションで同じ条件をそろえて確かめてください。
早く完済するほど定率手数料は割高になる
定率手数料は借入時に一括で払い、繰上返済で早く完済しても戻りません。そのため完済が早いほど、年あたりの負担は重くなります。上の商品Aと同じ条件(35年で借りて途中で全額繰上返済)で、手数料の年率換算を試算しました。
| 全額返済のタイミング | 2.20%手数料の年率換算(上乗せ幅) |
|---|---|
| 5年後 | 年0.49%程度 |
| 10年後 | 年0.27%程度 |
| 15年後 | 年0.20%程度 |
| 20年後 | 年0.16%程度 |
| 35年(満期まで返済) | 年0.14%程度 |
住み替えや退職金での一括返済を予定しているなら、この差は無視できません。10年ほどで完済する見込みなら、金利差が0.25%前後あっても定額タイプが有利になる計算で、完済時期の見通しが商品選びを左右します(いずれも当編集部の試算・仮の金利 年1.000%)。
事務手数料は「定率タイプ」と「定額タイプ」で桁が変わる
総費用の差が最も大きく出るのが事務手数料です。定率タイプ(借入額×2.20%・税込)と定額タイプでは、借入額が増えるほど金額差が開きます。
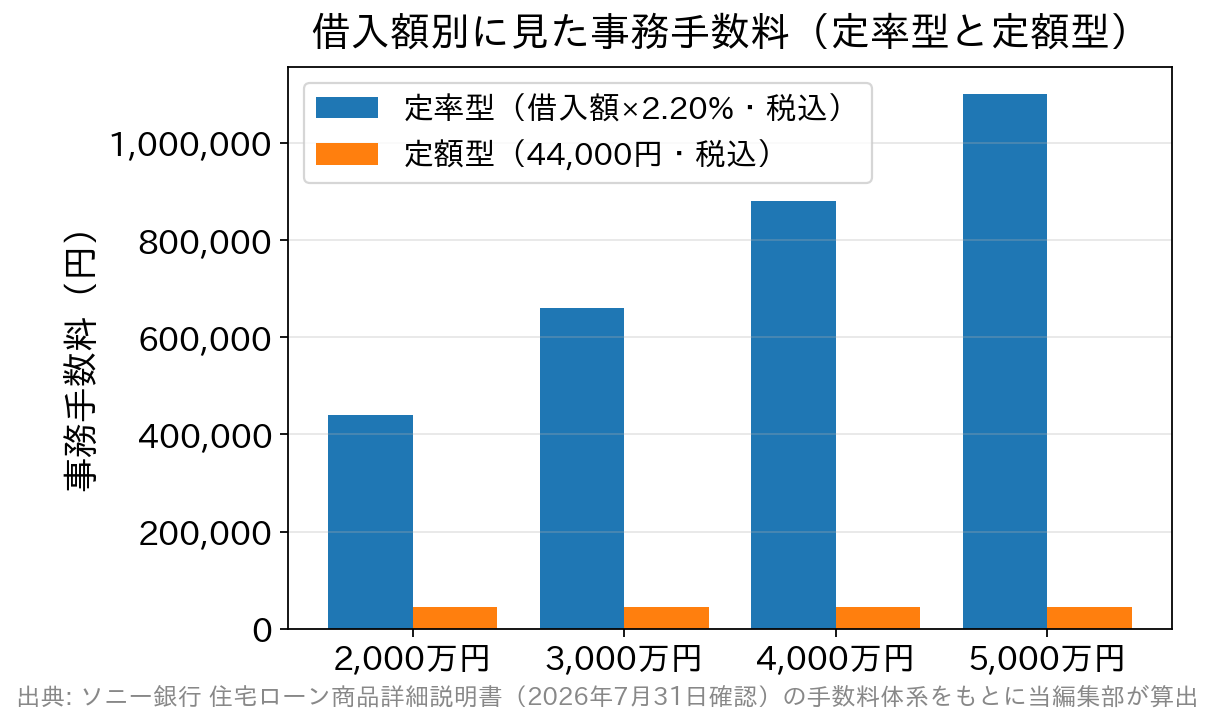
実例で見てみましょう。ソニー銀行は同じ銀行のなかに両方のタイプを用意しています(2026年10月時点・同行の手数料一覧と商品詳細説明書で確認)。
| 商品 | 取扱手数料 | 特徴 |
|---|---|---|
| 住宅ローン | 44,000円(税込)の定額 | 初期費用を抑えたい人・借り換えで諸費用を上乗せしたくない人向け |
| 変動セレクト住宅ローン/固定セレクト住宅ローン | 融資金額×2.20%(税込) | 手数料を負担する代わりに金利が優遇されるタイプ |
いずれも保証料は0円、繰上返済手数料も一部・全額とも0円(1万円以上1円単位でウェブ手続き)で、団信の保険料は銀行負担です。「金利を取るか、初期費用を取るか」に論点が絞られた設計なので、上の試算の考え方をそのまま当てはめやすい商品です。
いっぽうSBI新生銀行の事務手数料は借入金額×2.20%(税込)の定率タイプです(2026年10月時点・同行公式で確認)。かつて存在した定額タイプの取り扱いはなく、古い比較記事を読むときは注意が必要です。
そのうえで、保証料0円・一部繰上返済手数料0円・一般団信の上乗せ0円で、登記費用などの諸費用を借入金額に含めて申し込めます。電子契約を使うと印紙税は不要になる代わりに、電子契約利用手数料5,500円(税込)がかかります。
またドコモSMTBネット銀行(旧・住信SBIネット銀行)のように、WEB完結のコースと店舗で相談できるコースを分けている金融機関もあります。同行の【フラット35】(買取型)の融資事務手数料は2.20%(税込・最低11万円)です。
フラット35は商品性が全国共通でも、住宅金融支援機構の案内のとおり融資手数料は取扱金融機関や商品タイプによって異なり、定額タイプと定率タイプがあります。金利だけでなく手数料まで含めて見比べてください。
保証料・団信・繰上返済のチェックポイント
保証料は「0円」の意味を確認する
ネット系銀行に多い「保証料0円」は、保証会社を使わない代わりに定率の事務手数料で費用を回収しているケースがほとんどです。都市銀行・地方銀行では、保証料を一括で前払いする「外枠方式」と、金利に上乗せする「内枠方式」を選べることがあります。
どの方式でも総額はゼロにならないと考え、名目ではなく合計金額で比べるのが安全です。なお、前払いした保証料は繰上返済で一部が戻ることがありますが、定率の事務手数料は戻らないのが一般的です。
団信の上乗せ金利は完済まで効き続ける
がん保障や3大疾病保障などの特約は、多くの場合金利への上乗せで付帯します。たとえばSBI新生銀行のガン団信は、選んだ金利タイプに年0.1%上乗せです(2026年10月時点・同行公式で確認)。
一度きりの手数料と違い、上乗せ分は借入期間を通じてかかり続けるため、年0.1%でも35年なら上の試算の手数料2.20%に近い重さになります。保障の中身(給付条件)まで含めて、必要なものだけを選ぶ姿勢が大切です。
繰上返済は「一部」と「全額」を分けて確認する
繰上返済を積極的に使うつもりなら、手数料が無料か、いくらから返済できるかを確認しましょう。1万円単位・1円単位でネットから無料という金融機関なら、余裕資金をこまめに入れて利息を圧縮できます。ソニー銀行のように、毎月の返済日に自動で繰上返済する仕組みを手数料0円で用意している例もあります。
見落としやすいのが全額繰上返済の条件です。SBI新生銀行では一部繰上返済は無料ですが、オプションの「安心パックW」を付けて借入日から5年以内に完済すると、全額繰上返済手数料165,000円(税込)がかかります(2026年10月時点・同行公式で確認)。オプションの有無で手数料が変わる例として押さえておきましょう。
借り換えでは「諸費用を何年で回収できるか」で見る
借り換えの場合は、金利差だけを見ても判断できません。新しいローンの諸費用(事務手数料+登記費用など)を、金利差による軽減額で何年かけて取り戻せるかが判断軸になります。
- 現在のローンの残高・残り期間・金利を確認する
- 借り換え先の金利と諸費用(定率か定額か)を確認する
- 金融機関の借り換えシミュレーションで、諸費用込みの総返済額を比べる
- 残り期間が短い・残高が少ないほど、定額タイプの手数料が有利になりやすい
残り期間が10年程度まで短くなっていると、上の試算のとおり定率2.20%の手数料は年0.27%前後の上乗せに相当し、金利差で回収しきれないことがあります。「金利が下がる=得」ではなく「諸費用を含めて総返済額が減るか」で見てください。候補の絞り込みには金利・団信・諸費用で比べた借り換えランキングも参考になります。
総費用で比較するときのチェックリスト
| 項目 | ポイント | 備考 |
|---|---|---|
| 事務手数料 | 定率タイプか定額タイプか。定率なら借入額に掛けた実額 | 完済が早いほど定率タイプの年あたり負担が重い |
| 保証料 | 0円か、外枠(前払い)か、内枠(金利上乗せ)か | 0円でも手数料で回収されている場合がある |
| 団信の上乗せ | 付けたい保障の上乗せ幅(年0.1〜0.3%程度が目安) | 完済までかかるため実質金利に加える |
| 繰上返済 | 一部・全額それぞれの手数料、最低金額、ネット対応 | オプションや期間で全額返済が有料になる例もある |
| 電子契約 | 印紙税の要否と電子契約手数料 | 金額は小さいが手続きの手間に影響 |
| 金利の見直しルール | 変動金利の見直し時期、5年ルール・125%ルールの有無 | ルールの有無で返済額の変わり方が異なる |
最後の「金利の見直しルール」は費用ではありませんが、金利上昇局面では総返済額の実感に直結します。ソニー銀行は商品詳細説明書でいわゆる5年ルール・125%ルールはないと明記しており、年2回の金利見直しのたびに返済額も見直す設計です。
ルールの有無は良し悪しではなく性格の違いです。仕組みの詳細は5年ルール・125%ルールと未払利息の解説を参考に、自分の家計がどちらに耐えられるかで選んでください。
よくある質問
Q. 事務手数料は自己資金で用意しないといけませんか?
A. 金融機関によっては、手数料や諸費用を借入金額に含めて申し込めます(SBI新生銀行など)。ただし借入額が増えれば利息も増えるため、手元資金とのバランスで判断してください。取り扱いは各社で異なります。
Q. 定率タイプと定額タイプ、結局どちらが得ですか?
A. 借入額が大きく最後まで返すなら、金利の低い定率タイプが有利になりやすい傾向です。当編集部の試算(3,000万円・35年)では、金利差がおよそ0.1%を下回ると定額タイプが逆転しました。早期完済の予定があるなら定額タイプが有利になる幅は広がります。
Q. 繰上返済で早く完済したら、払った事務手数料は戻りますか?
A. 定率タイプの事務手数料は借入時に一括で支払うもので、原則として繰上返済しても返還されません。前払いの保証料は一部が戻る場合があるので、早期完済を予定しているなら両者の違いも含めて比べてください。
Q. フラット35なら、どの金融機関で借りても総費用は同じですか?
A. 同じではありません。金利は取扱金融機関ごとに設定でき、融資手数料も金融機関や商品タイプによって異なります。同じフラット35でも総費用に差が出るため、取扱金融機関ごとに金利と手数料をそろえて比較してください。
まとめ
住宅ローンの比較は、「表示金利」→「実質金利(金利+一度きりの費用)」→「総返済額」の順に精度を上げていくと迷いません。定率2.20%の手数料は35年完済なら年0.14%前後、10年で完済するなら年0.27%前後の上乗せに相当し、完済時期の見通しで有利な商品が入れ替わります。
事務手数料が定率か定額か、保証料や繰上返済手数料がかかるかといった費用の構造は変わりにくいため、まず構造で候補を絞り、最後に当月の適用金利で詰めるのが効率的です。金利・手数料・団信の内容は各金融機関の判断で変更されるため、最新の条件は各金融機関の公式サイトでご確認ください。