賃貸か購入かに、万人共通の正解はありません。ただし判断の前提になる金利環境は、この論争が盛り上がった2015年と2026年でまったく違うものになっています。
日銀の政策金利は2026年6月に1.0%程度へ引き上げられ、変動金利の基準となる短期プライムレートも8月3日から年2.375%になりました。「超低金利だから借りたほうが得」という当時の前提は、そのままでは使えません。
2015年に話題になった「35年ローン論争」
この論争をめぐっては、2015年の夏、有名ブロガーと有名上場企業役員とのSNS上のやり取りが話題になりました。住宅選びの永遠のテーマが、めずらしく実名の議論として表に出た一件です。
当時、有名ブロガーが自身のブログで「35年ローンとか意味不明すぎて笑える」と、35年ローンの利用者を揶揄するような批判的発言をしました。35年もの長期間お金を払い続けて同じ家に住み続けることに合理性はない、という主張です。
これに対して、某有名上場企業の執行役員が「俺は35年ローンでマンションを買った」とSNSで反論し、大きな注目を集めました。
ブロガー側の懸念は、次のようなものでした。
- 35年も同じ家に住むわけがない
- 起きるかどうかわからない地震に対して、火災保険や地震保険に入る経済的合理性に乏しい
- 子供が巣立ったらどうするのか
- ローンが払えなくなるリスク
一方で注目したいのは、年収数千万円クラスと思われる上場企業役員が、あえて住宅ローンを借りてマンションを買っていたという事実です。
個別の事情はあるにせよ、当時の超低金利と、住宅取得を後押しする税制優遇策を合理的に利用したと考えるのが自然でしょう。手元資金を残しつつ、安い金利で長く借りるという判断です。
2015年と2026年で変わった金利環境
論争があった2015年は、住宅ローン金利が「史上最低水準」と言われた超低金利期でした。翌2016年には日銀のマイナス金利政策も始まっています。
日銀は2024年3月にマイナス金利政策を解除し、その後も段階的に利上げを続けてきました。2026年6月16日の金融政策決定会合では、無担保コールレート(オーバーナイト物)の誘導目標を0.75%程度から1.0%程度へ引き上げています(日本銀行 金融市場調節方針に関する公表文)。
これを受けて、変動型住宅ローンの基準となる短期プライムレートも動きました。三菱UFJ銀行・みずほ銀行はいずれも2026年8月3日から年2.375%(従来は年2.125%)へ、0.25ポイント引き上げています。
基準金利が上がっても、適用金利や毎月返済額への反映時期は銀行ごと・契約ごとに異なります。5年ルールのある契約では、適用金利が上がっても毎月の返済額はしばらく変わりません(利息と元金の内訳が変わります)。
基準金利・優遇金利・適用金利の関係があいまいなままだと、ニュースの数字が自分の返済にどう効くのか読めません。住宅ローンの基準金利・優遇金利・適用金利の違いを先に押さえておくと判断しやすくなります。
| 比較の観点 | 2015年当時 | 2026年9月時点 |
|---|---|---|
| 日銀の政策金利 | ゼロ金利(翌2016年からマイナス金利) | 1.0%程度(2026年6月16日に0.75%程度から引き上げ) |
| 短期プライムレート | 低位で安定 | 年2.375%(三菱UFJ・みずほ/2026年8月3日から) |
| 金利の方向感 | 低下傾向(史上最低水準を更新) | 上昇局面(短プラ引き上げが変動金利へ順次波及) |
| フラット35(21〜35年・融資率9割以下) | 1%台の超低金利 | 年3.460%(2026年9月・新機構団信付きの最も多い金利) |
なお海外でも金利は動いています。米FRBは2026年9月16日にFF金利の誘導目標を0.25%引き上げ、年3.75〜4.00%としました(同年9月17日から適用)。日本の住宅ローン金利を直接決めるものではありませんが、長期金利を通じて固定金利の環境に影響しうる材料です。
全期間固定は借入期間が長いほど金利が高い
期間を「35年」にするかどうかは、金利そのものにも効きます。2026年9月資金受取分の新機構団信付き・融資率9割以下で、最も多い金利は次のとおりです。
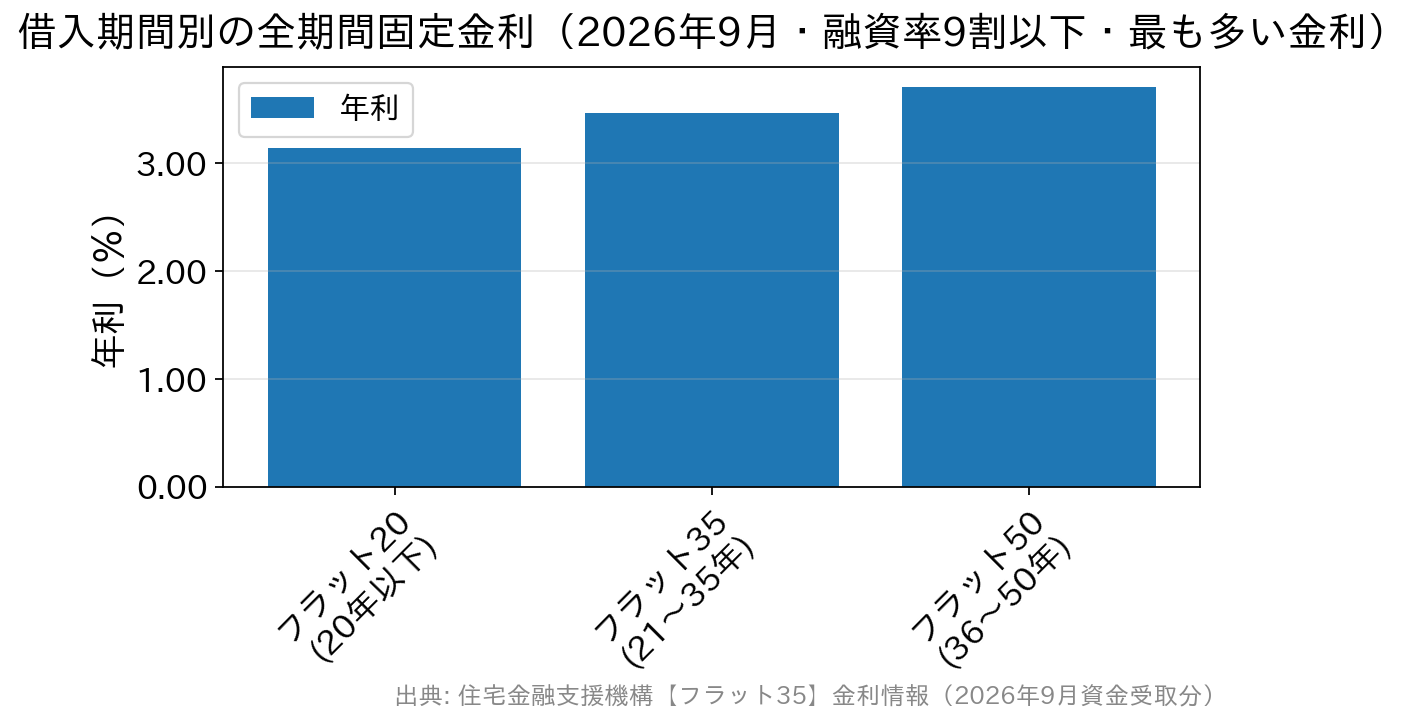
フラット20が年3.140%、フラット35が年3.460%、フラット50が年3.700%です。35年ではなく20年で組めば金利は0.320ポイント低くなりますが、そのぶん毎月の返済額は大きく上がります。
期間を短くして金利と利息総額を抑えるか、期間を長くして毎月の負担を抑えるか。どちらが正解かではなく、家計のどこに余裕を置きたいかの判断になります(住宅金融支援機構【フラット35】金利情報)。
金利上昇時代でも「35年ローン=不合理」ではない
では、金利が上がった今、35年ローンは不合理になったのでしょうか。必ずしもそうとは言えません。理由は大きく3つあります。
毎月返済額を抑えて手元資金を確保できる
借入期間を長くとれば毎月の返済額は下がり、教育費や生活防衛資金など手元の流動性を保てます。余裕ができたら繰上返済で期間を短縮する「長く借りて早く返す」戦略は、金利上昇時代でも有効です。
この戦略を採るなら、一部繰上返済の手数料が無料で、少額から何度でも返済できる銀行を選んでおくことが前提になります。手数料が1回ごとにかかる銀行では、こまめな返済ほど不利になります。
団信で「残債が消える」保障が付く
住宅ローンには団体信用生命保険(団信)が付帯し、契約者に万一のことがあれば残債が保険で完済されます。賃貸には無い、家族に住まいを残せる仕組みです。
がん保障や全疾病保障などの上乗せは銀行ごとに内容も上乗せ金利も異なります。金利だけでなく、保障の範囲まで含めて比べる価値があります。
住宅ローン減税などの税制優遇が使える
住宅ローン控除をはじめとする税制優遇は現在も存在します。ただし控除率・借入限度額・省エネ性能などの要件は年々見直されているため、適用可否は取得する住宅ごとに変わります。
賃貸と購入を比べるときの観点
金額だけを比べると結論が出にくいため、支出の性質・リスク・柔軟性まで並べて見ると整理しやすくなります。
| 比較の観点 | 賃貸 | 購入(住宅ローン) |
|---|---|---|
| 毎月の支出 | 家賃と更新料 | 返済額+管理費・修繕積立金・固定資産税 |
| 金利上昇の影響 | 直接は受けない | 変動型なら適用金利の見直しで影響を受ける |
| 万一のときの保障 | なし(住まいは残らない) | 団信で残債が完済される |
| 住み替えのしやすさ | 高い | 売却・賃貸化の手間と費用がかかる |
| 設備の修繕費 | 原則としてオーナー負担 | 自己負担(修繕積立が必要) |
| 税制 | 住宅に関する優遇は基本的になし | 住宅ローン控除などの優遇がある |
購入側は、住宅ローンの返済額だけでは総支出になりません。管理費・修繕積立金・固定資産税を足した金額を、いまの家賃と並べて比べるのが実態に近い比較です。
金利上昇局面で確認しておきたいこと
金利上昇局面では「いくら借りられるか」より「いくらなら無理なく返せるか」が重要になります。審査上限いっぱいの借入は、金利が上がったときに家計の逃げ場を失わせます。
すでに返済中の人は、まず返済予定表で現在の適用金利と次の見直し時期を確認し、契約書で5年ルール・125%ルールの有無を確かめるのが先です。そのうえで金利上昇局面での借り換えが成立する条件を、諸費用込みで試算してみてください。
これから借りる人は、変動・固定のどちらか一方に決め打ちせず、金利タイプの見直しやすさも含めて複数の銀行を横並びで比べるのが安全です。政策金利1.0%時代の金利の考え方も判断材料になります。
変動・固定を両にらみで検討するなら、保証料が原則0円で、一部繰上返済手数料もかからないSBI新生銀行のように、諸費用の条件を読み取りやすい銀行を候補に入れておくと比較が進めやすくなります。事務手数料や団信の条件は各行で異なるため、同じ観点で並べて判断してください。
結局のところ、賃貸か購入かに万人共通の正解はありません。それぞれの金銭感覚・価値観・ライフプランがあり、ローンを借りてまで家を買う合理性を疑う人も、自分の城を築きたい人もいて自然です。
大切なのは、今の金利環境を正しく知ったうえで自分に合った選択をすることです。2015年の常識のまま判断しないこと、それ自体が金利上昇時代の備えになります。
Q. 金利が上がると、35年ローンの返済額はすぐに増えますか?
A. すぐには増えない契約もあります。5年ルールのある契約では、適用金利が上がっても毎月の返済額は当面据え置かれ、利息と元金の内訳が変わります。反映の仕組みは契約ごとに違うため、返済予定表と契約書で確認してください。
Q. 2026年9月時点のフラット35の金利はどのくらいですか?
A. 借入期間21年以上35年以下・融資率9割以下・新機構団信付きで、最も多い金利は年3.460%です(2026年9月資金受取分)。取扱金融機関によって年3.460%〜年5.690%の幅があります。
Q. 借入期間を35年ではなく20年にすれば有利ですか?
A. 金利は下がります。2026年9月時点でフラット20は年3.140%、フラット35は年3.460%です。ただし毎月の返済額は大きく上がるため、家計に余裕がなければ長めに借りて繰上返済で調整する考え方もあります。
Q. 変動金利で返済中です。いま最初に確認すべきことは何ですか?
A. 返済予定表で現在の適用金利と次回の見直し時期、契約書で5年ルール・125%ルールの有無を確認することです。そのうえで、諸費用を含めた借り換えの損益分岐を試算すると判断材料がそろいます。
※金利は随時改定されます。最新の適用金利は各金融機関・住宅金融支援機構の公式サイトでご確認ください。
最新の住宅ローン金利について詳しくは金利比較表をご確認ください。