

年収400万円で借りられる住宅ローンの目安
年収400万円の人が【フラット35】の基準で返済に回せる上限は、年140万円・月約11万6,000円です。2026年9月の金利で3,000万円・35年を試算すると、変動金利なら月8万〜9万円台に収まりますが、当初10年固定や全期間固定では、この上限をすでに超えます。
つまり「いくら借りられるか」は、年収だけでなくどの金利タイプを選ぶかで答えが変わります。さらに、上限ぎりぎりまで借りると返済が家計の重荷になるため、審査上の上限とは別に「余裕をもって返せる基準」を自分で持っておくことが大切です。
借入可能額の上限を決めるのは「返済負担率」
審査基準は金融機関ごとに違いますが、条件を公開している【フラット35】を見ると考え方がはっきりします。【フラット35】は、年収に占める年間合計返済額の割合(=総返済負担率)に次の基準を設けています(出典:住宅金融支援機構【フラット35】ご利用条件)。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
見落としがちですが、この「年間合計返済額」には住宅ローン以外も入ります。自動車ローン・教育ローン・カードローン(クレジットカードのキャッシング、分割払いやリボ払いによる購入を含む)も合算されます。ほかに借入れがある人は、その分だけ住宅ローンに回せる枠が減ります。
年収400万円は「400万円以上」の区分なので35%が適用されますが、年収が400万円をわずかでも下回ると基準は30%に下がります。年収が境目にある人は、源泉徴収票の金額で確かめておきましょう。
年収400万円なら、返済に回せるのは月いくらまで?
■ 年収400万円の人の年間返済額の上限
400万円 × 35% = 140万円
■ 毎月に直すと
140万円 ÷ 12か月 = 約11万6,000円
この「月約11万6,000円」が、ほかに借入れがない場合の上限ラインです。家計に余裕を残したい場合の目安としてよく使われる返済負担率25%なら、月約8万3,000円(400万円×25%÷12)になります。
同じ3,000万円でも、金利タイプで毎月の返済額はここまで違う
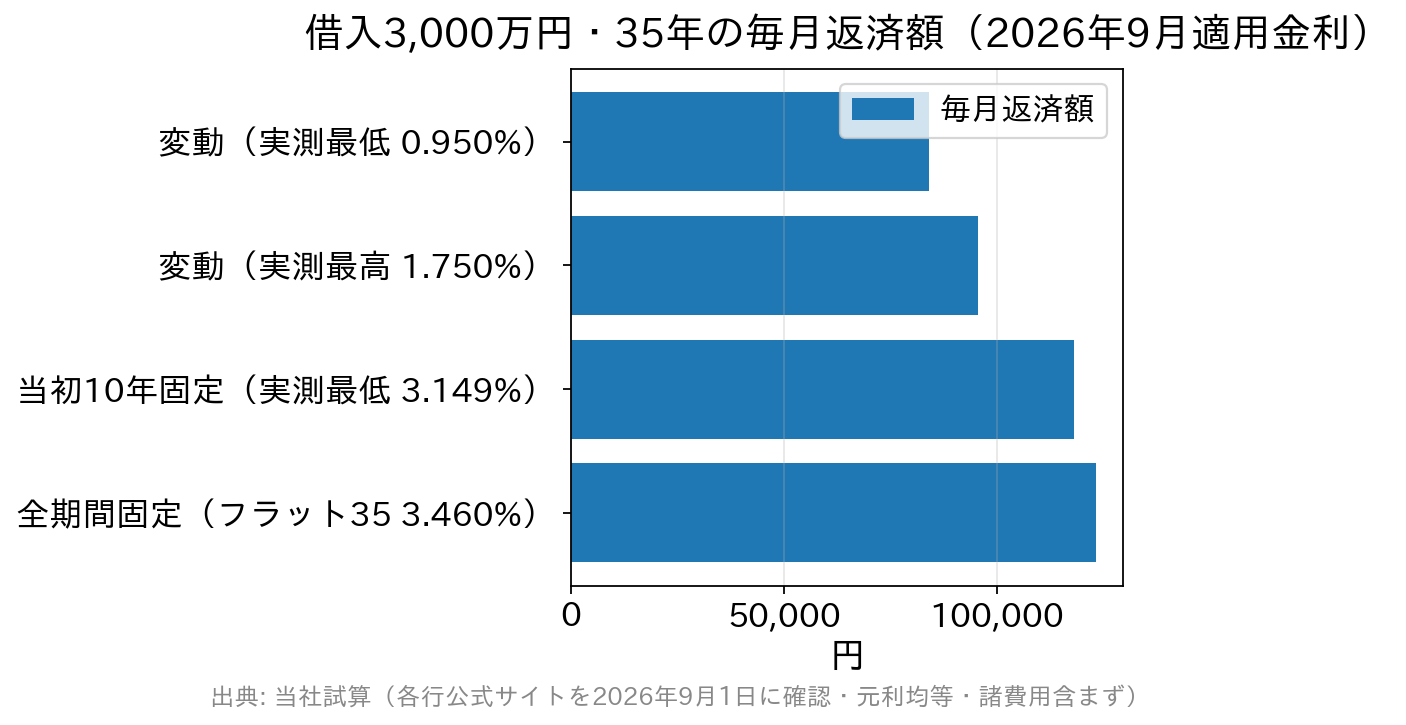
当編集部は毎月、各金融機関の公式サイトで住宅ローン金利を確認して集計しています。2026年9月適用の実測金利(確認日2026年9月1日)をもとに、借入3,000万円・借入期間35年で試算した毎月返済額は次のとおりです。
| 金利タイプ | 実測金利 | 毎月返済額 | 年収400万円に対する負担率 |
|---|---|---|---|
| 変動金利(実測した14商品のうち最も低い金利) | 0.950% | 83,988円 | 約25.2% |
| 変動金利(実測した14商品のうち最も高い金利) | 1.750% | 95,573円 | 約28.7% |
| 当初10年固定(実測した11商品のうち最も低い金利) | 3.149% | 117,964円 | 約35.4% |
| 全期間固定(【フラット35】買取型・21〜35年・融資率9割以下の最頻金利) | 3.460% | 123,292円 | 約37.0% |
※当編集部が各行公式サイトで実測した2026年9月適用金利にもとづく当社試算。元利均等・毎月返済のみ(ボーナス返済なし)、事務手数料・保証料・団信上乗せ金利などの諸費用は含まない金利のみの試算です。変動金利は全期間金利が変わらないと仮定した概算で、実際は半年ごとに見直されます。当初固定は当初10年間の返済額です。
結果ははっきりしています。当初10年固定や全期間固定で3,000万円を借りると、毎月返済額が年収400万円の上限ライン(月約11万6,000円)を超えます。変動金利なら負担率は25〜29%程度に収まりますが、25%の「ゆとりライン」には最も低い金利でもわずかに届きません。
また、民間の銀行は審査のときに実際の適用金利ではなく、より高い「審査金利」で返済負担率を判定することがあります。変動金利を選んでも、審査上の借入可能額は上の試算より小さくなる可能性があります。
変動金利は、基準となる金利が上がれば将来の返済額も増えます。見直しの仕組みは変動金利の仕組み(5年ルール・125%ルール)で確認しておくと、低い金利だけを見て借入額を決める失敗を避けられます。
上限まで借りたら生活はどうなるか
仮に上限いっぱいの月11万6,000円を返済するとして、家計が回るか確認しましょう。年収400万円(ボーナスなし)なら額面は月約33万円。税・社会保険料が引かれた手取りは月25万〜26万円程度が目安です。
<毎月の収入と支出の構成>
毎月の手取り収入:25万〜26万円
毎月の住宅ローン返済額:11万6,000円
住宅ローンを支払った後に残る金額:約14万円
ここから食費・光熱費・通信費をまかない、さらに次の支出にも備える必要があります。
- 固定資産税(毎年発生)
- マンションなら管理費・修繕積立金(月2万〜3万円になることも珍しくありません)
- 戸建てなら屋根・外壁などの修繕費(数十万〜百万円単位で将来発生)
- 子どもの教育費(進学するほど増える)
- 自動車関連費・各種保険料
返済負担率35%はあくまで審査上の上限であって、現実的な適正額ではありません。
「年収の6倍」は入口の目安にとどめる
一般的に年収の6倍程度が無理のない借入額といわれます。年収400万円なら2,400万円、年収500万円なら3,000万円という簡易的な計算です(借入期間35年の場合。15年・20年など短期で完済する場合は当てはまりません)。
ただし倍率の妥当性は金利しだいで変わります。上の表のとおり、同じ3,000万円でも金利タイプによって毎月返済額に月3万9,000円ほどの開きがあります。倍率は入口の目安と割り切り、最終判断は必ず「毎月いくら返すのか」で行ってください。同年代の借入額の実態は30代・40代の住宅ローン借入実態も参考になります。
具体的な借入可能額は、住宅金融支援機構や各金融機関のシミュレーションで、自分の年収・金利・借入期間を入れて試算するのが確実です。
年収400万円の住宅ローンについてよくある質問
Q. 自動車ローンがあると借入可能額は減りますか?
A. 減ります。【フラット35】では自動車ローン・教育ローン・カードローン(キャッシング、分割払い・リボ払いを含む)も年間合計返済額に算入されます。申込み前に完済できる借入れは整理しておくのが有効です。
Q. 年収400万円で3,000万円の住宅ローンは組めますか?
A. 金利タイプしだいです。2026年9月の当社試算では、変動金利なら負担率は25〜29%程度ですが、当初10年固定や全期間固定では35%を超え、【フラット35】の基準に収まりません。頭金で借入額を減らすか、返済期間や物件価格を見直す必要があります。
Q. 頭金を用意すれば借入可能額は増えますか?
A. 借入可能額そのものは年収と返済負担率で決まりますが、頭金を入れれば必要な借入額が減るため、買える物件価格の上限は上がります。【フラット35】では融資率が9割を超えると金利が高くなります。
Q. 夫婦の収入を合わせて申し込めますか?
A. 【フラット35】には収入合算の仕組みがあり、要件を満たせば合算できる場合があります。申込みできるのは連帯債務者を含めて2名までです。
Q. 「審査金利」とは何ですか?
A. 民間の銀行が返済負担率を判定するときに使う、実際の適用金利より高めに設定した金利です。将来の金利上昇に耐えられるかを見るためのもので、公表していない銀行もあります。
まとめ
年収400万円の場合、返済負担率35%の上限は年間140万円・月約11万6,000円です。ただしこれは審査上の天井で、適正額ではありません。2026年9月の実測金利で見ると、当初10年固定や全期間固定で3,000万円を借りれば毎月返済額はこの上限を超えます。倍率ではなく、毎月返済額と、変動金利の見直しや当初固定期間の終了後に返済額がどう変わるかで判断してください。
返済負担率の考え方を年収別に確認したい人は住宅ローンの返済負担率とは?年収別の借入目安もあわせてご覧ください。金利・諸費用・団信を横並びで比べ、自分の家計に合う組み合わせを選びましょう。
※金利・審査基準は変わることがあります。最新の条件は住宅金融支援機構および各金融機関の公式サイトでご確認ください。
<注目の住宅ローン比較・ランキング・特集>
借り換えにおすすめの住宅ローンを金利・費用・利便性からランキング形式で紹介