認定長期優良住宅を新築すると、住宅ローン控除の借入限度額が4,500万円(子育て世帯・若者夫婦世帯は5,000万円)になります。登録免許税・不動産取得税・固定資産税も、一般住宅より軽くなります。
みらいエコ住宅2026事業の補助金や、【フラット35】の金利引下げも使えます(2026年10月時点)。
認定長期優良住宅とは
長期優良住宅は、長期にわたり良好な状態で使用するための措置が講じられた優良な住宅です。建築と維持保全の計画を作成して所管行政庁に申請し、認定を受けると認定長期優良住宅になります。
主な認定の条件は、耐震性、劣化対策(耐久性能)、維持管理・更新の容易性、住戸面積、省エネルギー性、居住環境、維持保全計画などです。
審査と認定は、所管行政庁(都道府県・市または区)が行います。申請は着工前に行う必要があります。
認定は、新築住宅が2009年6月4日から、既存住宅の増築・改築が2016年4月1日から始まりました。2022年10月1日からは、増築・改築をしない既存住宅も認定を受けられます。

メリット①住宅ローン控除の借入限度額が大きい
住宅ローン控除は、年末のローン残高の0.7%を所得税(控除しきれない分は翌年の住民税の一部)から差し引く制度です。
令和4年度の税制改正で控除率は1%から0.7%になり、借入限度額は住宅の省エネ性能で決まる仕組みになりました。
令和8年度税制改正で適用期限が5年延長され、2026年1月1日から2030年12月31日までの入居分が対象です。認定長期優良住宅の新築は、控除期間が13年間です。控除の条件と必要書類は住宅ローン控除の条件と必要書類の記事で解説しています。
- 認定長期優良住宅(新築)の借入限度額は4,500万円です。子育て世帯(19歳未満の扶養親族がいる人)・若者夫婦世帯(夫婦のいずれかが40歳未満)は5,000万円になります。5,000万円なら年間の控除の上限は35万円で、13年間で最大455万円が目安です(4,500万円なら約409.5万円)。
- ZEH水準省エネ住宅(新築)は、借入限度額3,500万円(子育て世帯・若者夫婦世帯は4,500万円)、控除期間13年間です。
- 省エネ基準適合住宅(新築)は、借入限度額2,000万円(子育て世帯・若者夫婦世帯は3,000万円)、控除期間13年間です。2028年以降の入居分は原則として対象外で、2027年末までに建築確認を受けた住宅などは2,000万円・10年間で適用されます。
- 省エネ基準を満たさない新築住宅は、2023年末までに建築確認を受けた場合に限り、借入限度額2,000万円・控除期間10年間で使えます。
令和8年度税制改正では、省エネ性能の高い既存住宅も、借入限度額の引き上げ、子育て世帯等への上乗せ、控除期間13年への拡充が行われました。既存の認定長期優良住宅は、借入限度額3,500万円(子育て世帯等は4,500万円)です。
床面積は新築・既存住宅とも40㎡以上です。合計所得金額が1,000万円を超える人や、子育て世帯等の上乗せを使う人は50㎡以上が必要です。
控除額は、その年の所得税・住民税の範囲内が上限で、借入限度額を超える残高分は控除の対象になりません。主な要件は、合計所得金額2,000万円以下、借入金の償還期間10年以上などです。
適用初年度は自分で確定申告をする必要があります。給与所得者は、2年目以降は年末調整で控除を受けられます。
メリット②登録免許税・不動産取得税・固定資産税の軽減
購入時と保有時にかかる税金も、一般住宅より軽くなります。いずれも期限のある特例です。国土交通省の減税制度の案内に要件がまとめられています。
登録免許税(2027年3月31日までの新築)
所有権保存登記の税率は0.1%(一般住宅特例は0.15%)です。所有権移転登記は戸建てで0.2%(一般住宅特例は0.3%)、マンションで0.1%です。
住宅の新築または取得から1年以内に登記をすること、床面積が50㎡以上であることなどが条件です。
不動産取得税(2031年3月31日までの新築)
課税標準から差し引ける控除額が、一般住宅特例の1,200万円から1,300万円に増えます。
床面積が40㎡以上240㎡以下で、2031年(令和13年)3月31日までに新築された住宅が対象です。
固定資産税(2031年3月31日までの新築)
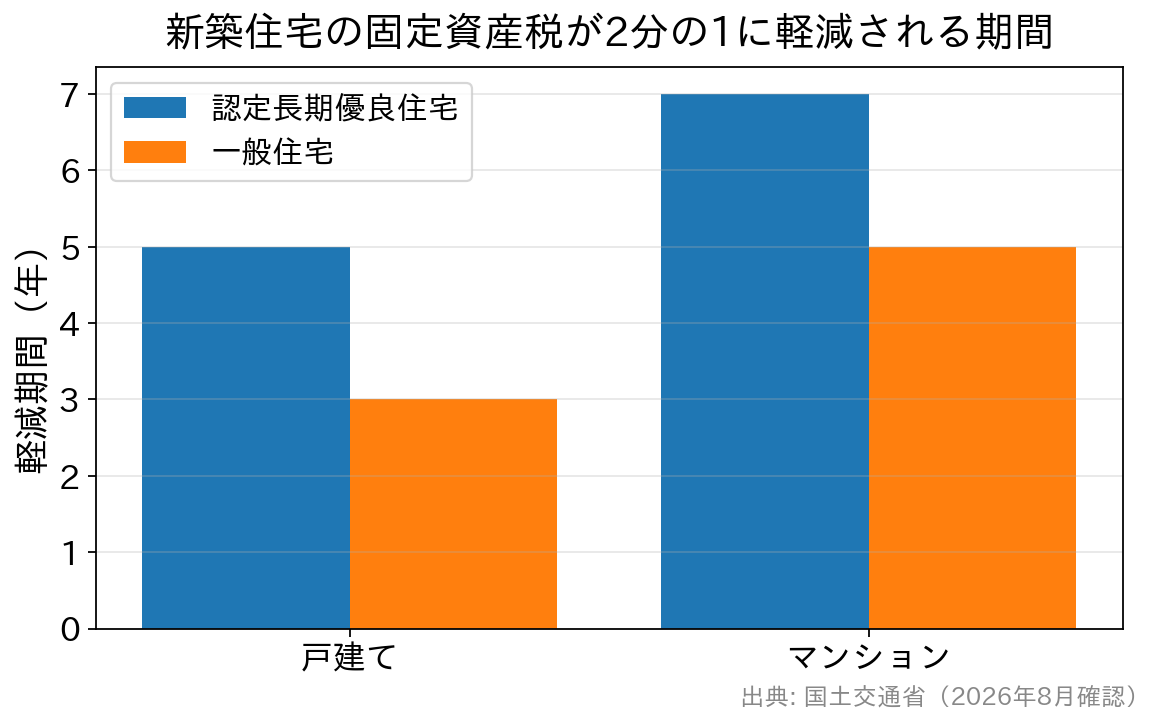
新築住宅の固定資産税が2分の1に減額される期間が、戸建ては5年間(一般住宅は3年間)、マンション等は7年間(一般住宅は5年間)になります。
新築した年の翌年1月31日まで(1月1日に新築した場合はその年)に、認定通知書を添えて市区町村に申告してください。
メリット③補助金(みらいエコ住宅2026事業)
2026年度は、長期優良住宅の新築に国の補助事業「みらいエコ住宅2026事業」の補助が出ます。補助額は1戸あたり75万円(1〜4地域は80万円)で、古家を除却する場合は20万円が加算されます。
長期優良住宅の枠は子育て世帯・若者夫婦世帯に限られ、すべての世帯が対象なのはGX志向型住宅の枠です。申請は消費者本人ではなく、登録した「みらいエコ住宅事業者」が行います。工務店やハウスメーカーを選ぶ段階で、登録事業者かどうかを確かめてください。
交付申請の予約は、2026年11月16日で受付を終了します。長期優良住宅・ZEH水準住宅の予算は、第1期と合わせて1,450億円です。上限に達した時点で受付は締め切られます。
メリット④【フラット35】の金利引下げと最長50年の【フラット50】
長期優良住宅の認定を受けると、全期間固定金利型の【フラット35】で金利引下げメニューを利用できます。
【フラット35】Sだけを適用した場合の引下げ内容は、住宅金融支援機構の公式サイトで次のように示されています。
| 金利引下げメニュー | 引下げ期間 | 引下げ幅 |
|---|---|---|
| 【フラット35】S(ZEH) | 当初5年間 | 年0.750% |
| 【フラット35】S(金利Aプラン) | 当初5年間 | 年0.500% |
| 【フラット35】S(金利Bプラン) | 当初5年間 | 年0.250% |
【フラット35】Sには、長期優良住宅などが対象の【フラット35】維持保全型を組み合わせられます。子育て世帯・若年夫婦世帯向けの【フラット35】子育てプラスや、自治体と連携した【フラット35】地域連携型もあります。引下げの期間と幅は、獲得したポイントの合計で決まります。
2026年10月の最頻金利は、融資率9割以下・新機構団信付きの場合、【フラット35】が年3.830%です。【フラット20】は年3.510%、【フラット50】は年4.100%です。計4ポイントで年1.000%引き下げた場合、【フラット35】の当初5年間は年2.830%になります。金利の動きは住宅ローン金利の推移の記事で紹介しています。
【フラット50】は、長期優良住宅などの認定を受けた住宅を取得する場合に使える、借入期間が最長50年の全期間固定金利型の住宅ローンです。
【フラット35】Sは、新築住宅の建設・購入と中古住宅の購入が対象で、借換融資では利用できません。土砂災害特別警戒区域内などで新築住宅を建設・購入する場合も対象外です。引下げの条件はフラット35Sの引下げ幅と条件の記事で解説しています。
予算金額に達する見込みになると、【フラット35】Sの受付は終了します。
認定長期優良住宅と一般住宅の優遇を比較
主な優遇を一般住宅と比べると、次の表のようになります。
| 優遇制度 | 認定長期優良住宅 | 一般住宅 |
|---|---|---|
| 住宅ローン控除の借入限度額(新築) | 4,500万円(子育て・若者夫婦世帯は5,000万円)・13年 | 省エネ基準適合住宅は2,000万円(子育て・若者夫婦世帯は3,000万円)・13年 |
| 登録免許税(所有権保存登記) | 0.1% | 0.15% |
| 登録免許税(所有権移転登記・戸建て) | 0.2% | 0.3% |
| 不動産取得税の控除額 | 1,300万円 | 1,200万円 |
| 固定資産税2分の1減額(戸建て) | 5年間 | 3年間 |
| 固定資産税2分の1減額(マンション等) | 7年間 | 5年間 |
| みらいエコ住宅2026事業の補助(新築) | 75万円(1〜4地域は80万円)※子育て・若者夫婦世帯 | ZEH水準住宅・GX志向型住宅の基準を満たせば補助の候補 |
| 【フラット35】の金利引下げ | 維持保全型などを組み合わせ可能 | 【フラット35】Sなどの基準を満たす住宅に限る |
認定を受けるには着工前の申請と審査の手間がかかります。その代わり、住宅ローン控除、税金の軽減、補助金、【フラット35】の金利引下げを合わせて使えます。
認定後の維持保全と、ローンを使わない場合の減税
認定を受けた人は、計画に沿って維持保全を行い、建築と維持保全の状況に関する記録を作成・保存する必要があります。
維持保全が適切でないと所管行政庁が認めた場合は、是正指導や改善命令の対象になります。改善命令に違反すると、認定が取り消されることがあります。
住宅ローンを使わずに新築する場合は、認定住宅等新築等特別税額控除(投資型減税)があります。標準的な性能強化費用相当額の10%(最大65万円)を、その年の所得税から控除できます。住宅ローン控除との併用はできません。
対象は、2026年1月1日から2028年12月31日までに入居した人です。
よくある質問
Q. 認定住宅とは何ですか?一般住宅とどう違いますか?
A. 住宅ローン控除でいう認定住宅は、認定長期優良住宅と認定低炭素住宅のことです。省エネ基準を満たさない一般的な住宅より借入限度額が大きく、新築なら控除期間も13年間です。
Q. 長期優良住宅で住宅ローン控除の確定申告をするとき、追加で何を出しますか?
A. 共通の書類に加えて、長期優良住宅認定通知書の写しを出します。さらに、住宅用家屋証明書(の写し)か認定長期優良住宅建築証明書のいずれかを提出します。
掲載内容は記載時点のものです。最新の税制・金利・条件は国税庁・国土交通省・住宅金融支援機構などの発表をご覧ください。