
結論:2025年度に【フラット35】を利用した人の年収倍率(住宅の所要資金÷世帯年収)は、平均6.6倍でした。住宅の種類による差は大きく、最も高いのは土地付注文住宅の7.8倍、最も低いのは中古戸建の5.3倍です。かつて語られてきた「年収の5倍程度」に近いのは中古住宅だけで、新築では6〜8倍が当たり前になっています。ただし年収倍率は利息を含まない指標のため、金利が上がった局面では毎月の返済額・返済負担率とセットで見る必要があります。
- 2025年度の年収倍率は住宅の種類別に5.3〜7.8倍
- 平均世帯年収は716万円まで上がり、倍率の上振れを一部打ち消している
- 金利上昇局面では、倍率よりも「毎月いくら返すか」で判断する
年収倍率とは?──「価格の重さ」を測る指標
年収倍率は、住宅の取得に必要な資金(所要資金)を世帯年収で割った倍率で、住宅価格が年収の何倍に相当するかを示します。倍率が低いほど住宅を購入しやすく、高いほど購入しにくいことを意味します。
ここでいう世帯年収は、申込本人と収入合算者の年間収入の合計です。共働きで合算すれば分母が増えるため、同じ物件でも倍率は下がります。年収倍率には住宅ローンの利息負担が含まれない点が最大の弱点で、これを補うために利息を加味した「修正年収倍率」という考え方も使われます。
2025年度の年収倍率は平均6.6倍──種類別に5.3〜7.8倍
住宅金融支援機構が2026年7月24日に公表した「2025年度フラット35利用者調査」(2025年4月〜2026年3月の承認案件35,553件が対象)によると、全体の平均年収倍率は6.6倍(前年度6.5倍)でした。融資区分ごとの内訳は次のとおりです。
| 融資区分(住宅の建て方) | 年収倍率(2025年度) | 平均所要資金 | 平均世帯年収 |
|---|---|---|---|
| 土地付注文住宅 | 7.8倍(前年度7.5倍) | 5,313万円 | 742万円 |
| マンション(新築) | 7.5倍(前年度7.0倍) | 5,882万円 | 1,041万円 |
| 注文住宅 | 6.9倍(前年度6.9倍) | 4,262万円 | 719万円 |
| 建売住宅 | 6.9倍(前年度6.7倍) | 4,215万円 | 680万円 |
| 中古マンション | 5.6倍(前年度5.5倍) | 3,602万円 | 745万円 |
| 中古戸建 | 5.3倍(前年度5.3倍) | 2,783万円 | 580万円 |
| 全体 | 6.6倍(前年度6.5倍) | 4,203万円 | 716万円 |
出典:住宅金融支援機構「2025年度フラット35利用者調査」(2026年7月24日公表)。所要資金・世帯年収はいずれも平均値です。
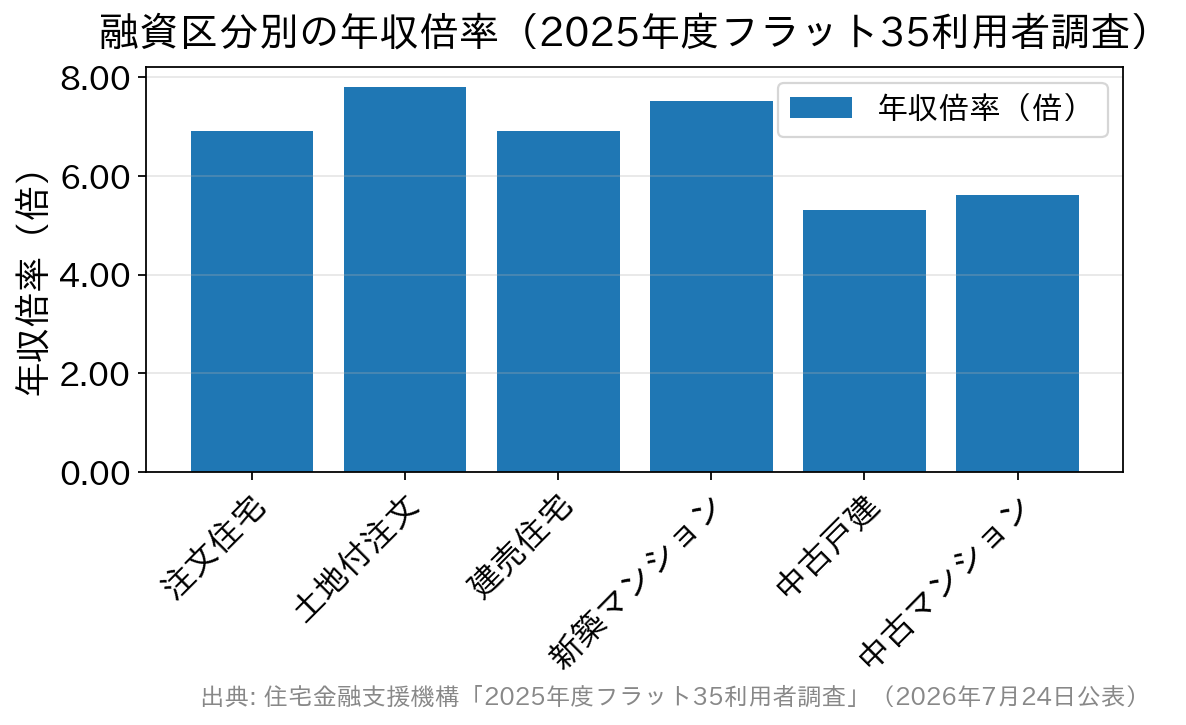
目を引くのは新築マンションの7.5倍です。所要資金は5,882万円と全区分でいちばん高いのに、利用者の平均世帯年収も1,041万円と突出して高いため、倍率では土地付注文住宅に及びません。「価格が高い=倍率も高い」とは限らないことが、この表からよく分かります。
平均世帯年収は716万円へ──倍率が跳ね上がらなかった理由
2025年度はすべての融資区分で平均所要資金が前年度より増えました(中古マンション+569万円、建売住宅+389万円、注文住宅+326万円など)。それでも年収倍率が横ばい〜小幅な上昇にとどまったのは、平均世帯年収が716万円(前年度比+47万円)へ大きく伸びたからです。全区分で世帯年収が前年度を上回りました。
もう一つの変化が、利用者層の若返りです。平均年齢は43.3歳(前年度比−1.2歳)で、2017年度から続いていた上昇傾向が反転しました。30歳代以下の割合は45.1%(+4.9ポイント)です。
そして最大のトピックが、中古住宅(中古戸建+中古マンション)の利用割合が35.9%となり、2004年度の調査開始以来はじめて全区分で最多になったことです。価格が上がりきった新築を避け、倍率の低い中古へ需要が移っている——という構図が数字にも表れています。
金利上昇で「修正年収倍率」が効いてくる
利息を加味する修正年収倍率は、当然ながら金利の影響を強く受けます。ここ数年の金利環境の変化を押さえておきましょう。
長期固定型の代表である【フラット35】の最頻金利(買取型・借入期間21年以上35年以下・融資率9割以下・新機構団信付き)は、2012年ごろは年3%程度でしたが、日銀のマイナス金利政策を受けて2017年ごろには年1%程度まで低下しました。当時は「住宅価格が上がっても、金利低下が利息負担を抑えて総返済額の増加を和らげる」という構図でした。
その後の状況は一変しています。日銀の利上げと長期金利の上昇を背景にフラット35の金利は再び上昇し、2026年9月資金受取分では年3.460%となっています(住宅金融支援機構【フラット35】金利情報/借入期間20年以下は年3.140%、【フラット50】は年3.700%)。「住宅価格の高止まり」と「金利の上昇」が重なり、かつてのように金利低下が価格上昇を吸収してくれる局面ではなくなりました。
当編集部が2026年9月適用の各行公式金利を実測し、借入3,000万円・35年・元利均等(ボーナス返済なし)で試算したところ、【フラット35】(買取型・融資率9割以下/年3.460%)の月々返済額は123,292円、総返済額は約5,178万円でした。前月の実測金利で同じ条件を試算したときより、月々2,928円の増加です。
※当編集部調べ(2026年9月適用の各行公式表示金利に基づく当社試算。元利均等・ボーナス返済なし・事務手数料や保証料などの諸費用は含みません。月々返済額は円未満切り捨て、総返済額は月々×回数の概算のため、金融機関の公式試算と数円〜数十円ずれることがあります)。金利の推移は住宅ローンの金利推移と金利動向でも整理しています。
実際の負担は「総返済負担率」で確認する
年収倍率が「価格の重さ」なら、総返済負担率(1か月あたりの予定返済額÷世帯月収)は「家計の重さ」です。同じ調査によると、2025年度の平均総返済負担率は22.8%(前年度比−0.4ポイント)で、融資区分別では土地付注文住宅が26.4%と最も高く、中古マンションが19.7%と最も低くなっています。
注目したいのは、所要資金がすべての区分で増えたのに、返済負担率はいずれも横ばいか低下していることです。世帯年収の伸びと自己資金の増加(全体の平均手持金は551万円)が効いています。裏を返せば、年収が伸びず頭金も用意できない場合、同じ物件でも家計の負担感は調査の平均値より重くなります。目安の考え方は住宅ローンの返済負担率とは?年収別の借入目安で詳しく解説しています。
住宅ローン選びで見ておきたいポイント
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 金利タイプ | 変動・固定(フラット35含む)の選択 | 上昇局面では固定の安心感、低金利重視なら変動 |
| 総返済額 | 金利×期間で利息総額が大きく変わる | 年収倍率より「修正年収倍率」で実負担を確認 |
| 諸費用 | 事務手数料・保証料の体系 | 定率型・定額型で総額が変わる |
| 団信・保障 | 一般団信・疾病保障の有無 | 万一への備えも含めて比較 |
諸費用まで含めて見比べるなら、SBI新生銀行のように保証料と一部繰上返済手数料が0円で、一般団信の上乗せ金利もかからない銀行は総コストが読みやすく、候補の一つとして検討する価値があります。
よくある質問
Q. 年収倍率は何倍までなら安全ですか?
A. 一律の安全ラインはありません。2025年度の実績値は住宅の種類別に5.3〜7.8倍で、同じ倍率でも金利・返済期間・自己資金の額によって家計への影響はまったく変わります。倍率は物件価格の水準を測る目安と割り切り、借りてよい金額は毎月の返済額と返済負担率で判断してください。
Q. 年収倍率と返済負担率はどちらを重視すべきですか?
A. 借入の可否を左右するのは返済負担率です。年収倍率は利息を含まないため、金利が上がっても数値が動きません。物件価格の高さを測るのが年収倍率、返済のきつさを測るのが返済負担率、と役割を分けて両方見るのが実務的です。
Q. 中古住宅の年収倍率が低いのはなぜですか?
A. 中古戸建の平均所要資金が2,783万円と、新築マンション(5,882万円)の半分以下だからです。ただし中古は購入後のリフォーム費用がかかることがあり、築年数によっては住宅ローン控除などの要件確認も必要です。物件価格だけでなく総額で比べましょう。
Q. 世帯年収には配偶者の収入を含めてよいのですか?
A. この調査の世帯年収は「申込本人と収入合算者の年間収入の合計」です。収入合算やペアローンを使えば分母が増えて倍率は下がりますが、片方が働けなくなったときの返済リスクも同時に増えます。合算前提で組む場合は、団信の保障範囲まで確認しておきましょう。
まとめ
2025年度の年収倍率は平均6.6倍。所要資金は全区分で増えましたが、世帯年収が716万円へ伸びたことで倍率の上昇は小幅にとどまり、総返済負担率はむしろ22.8%へ低下しました。数字の上では「無理をしている人が一気に増えた」わけではありません。
とはいえ、それは年収が伸びて自己資金も積めた層が中心という条件つきの話です。金利が上がった今は、年収倍率(価格の重さ)だけでなく、修正年収倍率と総返済負担率(金利を含めた実負担)の両面から、無理のない返済計画を立ててください。複数の住宅ローンを同じ条件でシミュレーションして比べることをおすすめします。
※記載の金利・調査結果は2026年9月8日時点の公表内容です。最新の金利や適用条件は各金融機関・住宅金融支援機構の公式サイトでご確認ください。
注目の住宅ローン比較・ランキング・特集
借り換えにおすすめの住宅ローンを金利・費用・利便性からランキング形式で紹介
ネットで人気の変動金利タイプの住宅ローン(SBI新生銀行・auじぶん銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行))を徹底比較