
結論:地震保険の保険金額は「火災保険の保険金額の30〜50%」の範囲から自分で選びます。迷ったら上限の50%が基本です。この枠は制度で決まっており、建物は5,000万円・家財は1,000万円が上限。地震保険だけで家を建て直すことは、そもそも想定されていません。50%で足りない分をどう埋めるかまで決めて、はじめて金額設計は完成します。
- 30%か50%かの二択。減らす理由がなければ50%で組む
- 建物と家財は別々に決める。家財を外すと生活再建の現金が出ない
- 不足分は「上乗せ特約・単独加入型・共済」の3つで埋められる
地震保険そのものの仕組み(補償される範囲・保険金の決まり方・割引や控除)は地震保険とは?補償範囲・保険金の決まり方・割引をわかりやすく解説で整理しています。本記事は「いくらかけるか」を決めるための記事です。
地震保険の金額は「火災保険の30〜50%」の中から自分で決める
地震保険は単独では契約できず、必ず火災保険とセットで加入します。そのうえで、地震保険の保険金額は火災保険の保険金額の30〜50%の範囲内で設定します。ただし上限があり、居住用建物は5,000万円、家財は1,000万円までです(財務省「地震保険制度の概要」)。
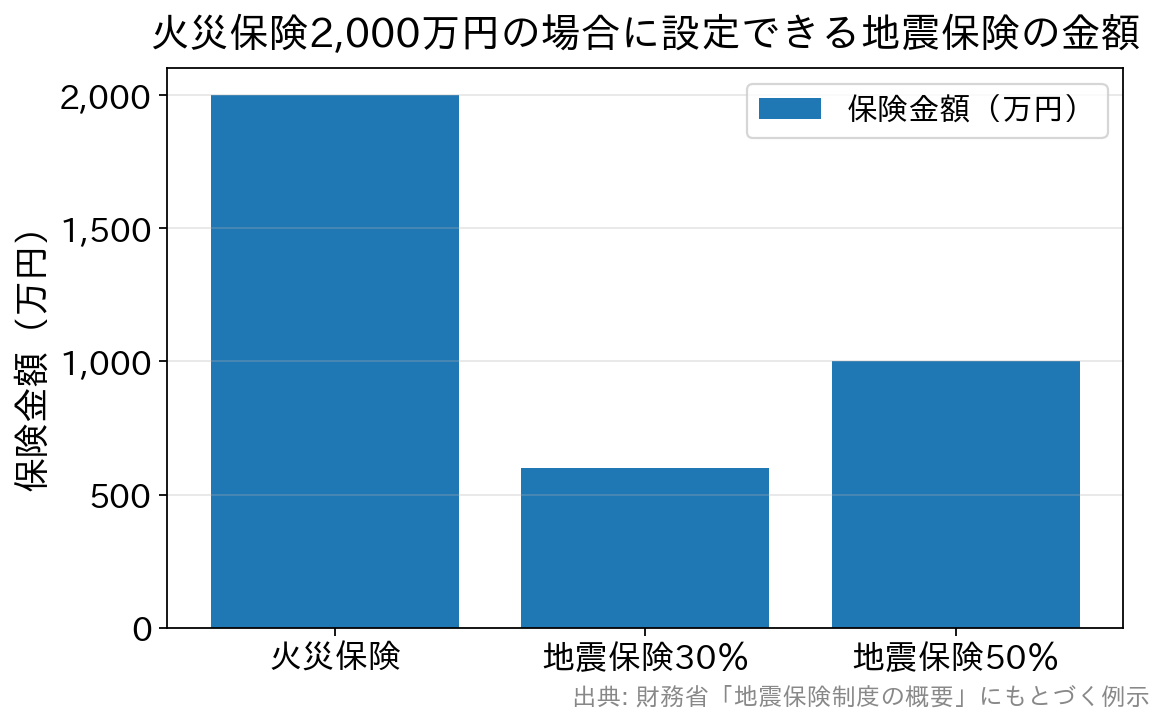
たとえば建物の火災保険金額が2,000万円なら、地震保険は600万円(30%)〜1,000万円(50%)の間で決めることになります。
ここで押さえておきたいのは、この30〜50%という枠が「足りない前提」で意図的に設けられているということです。地震保険は民間だけでは引き受けきれない巨大リスクを政府が再保険して成り立っている制度で、1回の地震等による保険金の総支払限度額は12兆円と法律で管理されています。目的は「住まいを元どおりにすること」ではなく「被災者の生活の安定に寄与すること」——制度の設計思想そのものが、金額の上限に表れています。
迷ったら50%が基本になる理由
30%と50%のどちらを選ぶかで、保険料はおおむね比例して変わります。それでも特別な事情がなければ50%を選ぶのが基本です。理由は3つあります。
- もともと上限が低い。50%にしても住宅ローンの残債すら下回るケースが多く、30%にすると「あって助かった」と感じにくい金額になります。
- 支払いは損害の程度で段階的に減る。全損なら保険金額の100%ですが、大半損は60%、小半損は30%、一部損は5%(いずれも時価額が限度)。つまり設定額がそのまま受け取れるとは限りません。50%で契約して小半損なら、実際に受け取るのは火災保険金額の15%相当です。
- 後から増やすには火災保険の見直しが要る。地震保険の上限は火災保険金額に連動するため、地震保険だけを単独で増額することはできません。
逆に30%を検討してよいのは、住宅ローンがすでに完済に近く、被災しても数か月の生活費と当面の住居費を自己資金でまかなえる見通しがある場合です。「保険料を下げたいから」という理由だけで30%にするのは、優先順位を間違えやすいと考えておきましょう。
建物と家財は別々に決める──家財を外すと現金が出ない
意外に見落とされるのが家財です。地震保険は建物と家財をそれぞれ別に契約します。建物だけに掛けていると、家具・家電・衣類がすべて壊れても保険金は出ません。
被災直後にまとまった現金が要るのは、実は建物より家財側です。冷蔵庫・洗濯機・寝具・調理器具をそろえ直す費用は、そのまま避難生活の質に直結します。建物の再建はローンや公的支援と時間をかけて向き合えますが、家財は数日〜数週間で必要になる——この時間差が、家財を付ける実務的な理由です。
家財の保険金額も火災保険(家財)の30〜50%の範囲で、上限は1,000万円。ただし1個または1組の価額が30万円を超える貴金属・宝石・骨とう、通貨、有価証券、預貯金証書、印紙、切手、自動車は対象外です(自動車は車両保険の領域)。家財の評価額は保険会社が世帯人数・年齢に応じた簡易評価表を用意しているのが一般的なので、契約時に確認してください。
50%で足りない分を埋める3つの選択肢を比較
「50%では不安」という場合、金額の不足を埋める手段は大きく3つあります。制度としての性格がそれぞれ違うので、横に並べて整理します(2026年9月時点。取扱・名称は各社公式でご確認ください)。
| 選択肢 | 仕組みと使いどころ | 地震保険料控除 |
|---|---|---|
| ①地震上乗せ特約 (各損害保険会社) | 火災保険に付帯し、地震保険とあわせて実質100%(火災保険金額と同額)まで近づける。全損・半損時のみ対象など条件は商品により異なる。取扱いの有無が会社で分かれるため、火災保険を選ぶ段階で確認が要る | 地震保険部分は対象 |
| ②単独加入できる地震補償保険 (例:SBIリスタ少額短期保険「Resta」) | 火災保険とは別商品で、上乗せにも単独加入にも使える。保険金額は300/500/600/700/900万円の5タイプで、選べる上限は世帯人数で決まる。支払いは自治体の「り災証明書」の被害認定に連動し、全壊=満額/大規模半壊=1/2/中規模半壊・半壊=1/6、準半壊・一部損壊は対象外 | 対象外 |
| ③共済の自然災害共済 (例:こくみん共済 coop〈全労済〉「住まいる共済」) | 火災共済とセットで加入する仕組み。掛金は比較的抑えやすい一方、保障の上限は保険より小さめになりやすい | 自然災害共済の地震部分は対象 |
②は「対象になる被害の線引き」が地震保険と違う点に注意してください。地震保険は一部損(主要構造部の損害額が時価額の3%以上)から支払われますが、Restaは半壊未満(準半壊・一部損壊)が対象外です。裏を返せば、大きな被害のときにまとまった現金が出る設計で、生活再建費用の穴埋めに向いています。加入条件は「自宅の所有者であること(賃貸・貸家・別荘は対象外)」「1981年6月1日以降に建築確認を受けた建物、または耐震改修で新耐震基準を満たした建物」で、保険期間は1年の掛け捨てです(SBIリスタ少額短期保険 公式・2026年9月8日確認)。
なお①だけは「地震保険料控除の対象になる部分がある」という違いがあります。金額の不足を埋めるだけでなく税負担も考えるなら、まず①が付けられる火災保険かどうかを確認するのが順序として自然です。
住宅ローンが残っている家庭は、残債と並べて確認する
地震で自宅が全壊しても、住宅ローンの返済義務は残ります。ここが金額設計でいちばん重い論点です。
やることはシンプルで、①住宅ローンの残債 ②地震保険の保険金額(50%で設定した場合の額) ③手元の預貯金——この3つを並べて書き出すだけです。②+③が①を大きく下回るなら、上乗せ特約や単独加入型で埋める価値があります。逆に②+③でローンを一括返済できる水準なら、追加の保険料をかけるより貯蓄に回す判断も合理的です。
「いくらかけるか」は、保険の話ではなく家計の話——そう捉えると迷いにくくなります。火災保険を組むタイミング、住宅ローンを借りる・借り換えるタイミングは、この3つを見直す絶好の機会です。
保険金額を下げる前に確認したい2つのこと
保険料が重いと感じたとき、先に補償額を削るのは最後の手段です。順番として先に見るべきものが2つあります。
ひとつは建物の耐震性能による割引。免震建築物なら50%、耐震等級3なら50%、等級2なら30%、等級1なら10%、耐震診断割引・建築年割引(1981年6月1日以降に新築)はそれぞれ10%です(重複適用は不可)。もうひとつは長期契約で、2〜5年でまとめて契約すると長期係数が適用されます(5年なら4.70=単年の5倍より割安)。さらに支払った保険料は地震保険料控除の対象になります。
割引と控除の詳しい条件は地震保険の基礎解説の記事にまとめました。割引と長期契約を先に検討し、それでも負担が重い場合に補償額を見直す——この順番を守れば、いざというときに足りない契約になりにくくなります。
よくある質問
Q. 地震保険は30%と50%のどちらで契約すべきですか?
A. 減らす明確な理由がなければ50%です。50%でも受け取れるのは損害の程度に応じた額(大半損で60%、小半損で30%)にとどまり、住宅ローンの残債を下回ることが多いためです。30%を検討してよいのは、残債が小さく、被災後の生活費と住居費を自己資金でまかなえる見通しがある場合に限られます。
Q. 家財の地震保険はいくらに設定すればよいですか?
A. 家財の火災保険金額の30〜50%(上限1,000万円)の範囲で決めます。金額の根拠となる家財の評価額は、保険会社が世帯人数・年齢別の簡易評価表を用意しているのが一般的です。1個または1組30万円超の貴金属や自動車は地震保険の対象外なので、その分を見込んで多めに設定することはできません。
Q. 契約後に地震保険の保険金額だけを増やせますか?
A. 地震保険の上限は火災保険の保険金額に連動するため、地震保険だけを単独で引き上げることはできません。増額したい場合は火災保険の見直しとセットになります。なお、火災保険の契約期間の途中から地震保険を付けること自体は可能です。
Q. 火災保険の金額自体が今の建物価値と合っていない気がします。どうすればよいですか?
A. 先に火災保険の保険金額を適正化してください。地震保険はその30〜50%として決まるため、土台がずれていると地震保険の金額も自動的にずれます。近年は建築資材や人件費の上昇で再建費用が上がっており、古い契約のままだと不足しやすい点にも注意が必要です。水災など他の補償とあわせた見直しは台風・水害に備える火災保険の記事も参考にしてください。
まとめ
地震保険の金額設計は、次の順番で考えると迷いません。
- 建物・家財ともに火災保険の50%で組む(減らす理由がある場合だけ30%を検討)
- 住宅ローン残債・保険金額・預貯金の3つを並べ、不足額を把握する
- 不足分を上乗せ特約・単独加入型・共済のいずれで埋めるか決める
- 保険料が重ければ、まず割引と長期契約で調整する
火災保険を新しく契約するとき、住宅ローンを組む・借り換えるときは、この4ステップを一度通しで確認しておくと安心です。なお2025年度に契約された火災保険(住宅物件)のうち70.8%が地震保険を付帯しており(前年度70.4%から0.4ポイント増・23年連続の増加)、付けること自体はすでに一般的になっています。あとは「いくらで、足りない分をどう埋めるか」だけです。
※本記事は2026年9月8日時点の公表内容にもとづいています。各社の特約の取扱い・名称・保険料は変更されることがあるため、加入前に必ず各社の公式サイトや商品パンフレットで最新の内容をご確認ください。