地震保険は、地震・噴火またはこれらによる津波を原因とする火災・損壊・埋没・流失の被害を補償する、地震災害専用の保険です。
火災保険だけでは、地震を原因とする火災による損害も、地震で延焼・拡大した損害も補償されません。地震保険の保険金額は火災保険の30%〜50%の範囲で決め、建物は5,000万円、家財は1,000万円が上限です。
地震保険は単独では入れず、火災保険とセットで契約する
| 項目 | 内容 |
|---|---|
| 対象 | 居住用の建物(マンションの共用部分を含む)と家財 |
| 対象外 | 工場・事務所専用など住居として使用されない建物、1個または1組の価額が30万円を超える貴金属・宝石・骨とう、通貨、有価証券、預貯金証書、印紙、切手、自動車など |
| 加入方法 | 火災保険に付帯する方式で、単独では契約できない。すでに火災保険を契約していれば、契約期間の中途からでも加入できる |
| 運営 | 民間保険会社が負う地震保険責任の一定額以上の巨額な地震損害を政府が再保険する仕組み |
| 総支払限度額 | 1回の地震等による保険金の総支払限度額は12兆円(うち政府の再保険金は11兆5,553億円) |
※財務省「地震保険制度の概要」(2026年10月時点)。
地震保険は、政府と損害保険会社が共同で運営する保険です。保険料は所在地(都道府県)と建物の構造で決まり、保険会社の利潤は含まれません。
保険会社を選ぶときは、セットで契約する火災保険の保険料と補償内容を比べてください。
保険金額は火災保険の30〜50%、建物5,000万円・家財1,000万円が上限
地震保険の保険金額は、火災保険の保険金額の30%〜50%の範囲内で決めます。建物は5,000万円、家財は1,000万円が限度です。
たとえば建物の火災保険が3,000万円なら、地震保険は900万円〜1,500万円の範囲で設定します。
保険金だけで住まいを建て直すのは難しい金額です。足りない分の備え方は地震保険の保険金額の決め方と足りない分の備え方の記事で紹介しています。
保険金は損害の程度で4区分、支払割合は100%・60%・30%・5%
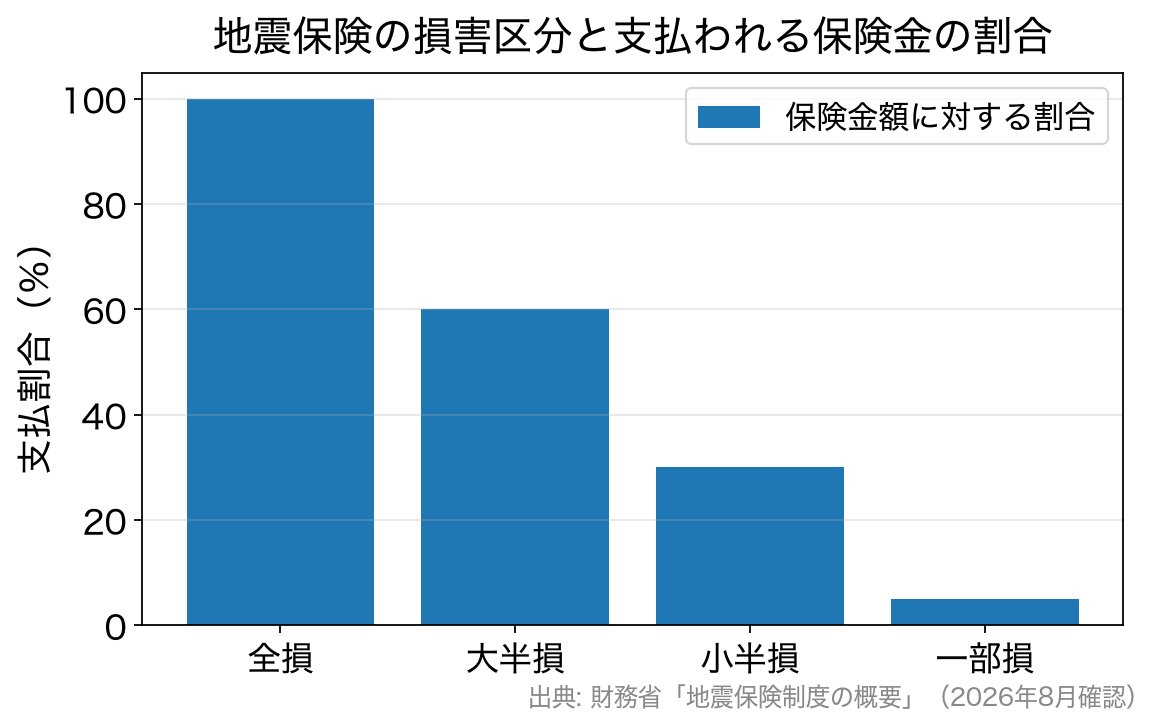
保険金は、損害の程度を4つの区分で認定し、保険金額に対する割合で支払われます。平成29年1月1日以降に保険期間が始まる契約の場合です。
| 損害の区分 | 支払われる保険金 | 建物の認定基準(主要構造部の損害額) |
|---|---|---|
| 全損 | 保険金額の100%(時価額が限度) | 時価額の50%以上、または焼失・流失した床面積が延床面積の70%以上 |
| 大半損 | 保険金額の60%(時価額の60%が限度) | 時価額の40%以上50%未満、または床面積の50%以上70%未満 |
| 小半損 | 保険金額の30%(時価額の30%が限度) | 時価額の20%以上40%未満、または床面積の20%以上50%未満 |
| 一部損 | 保険金額の5%(時価額の5%が限度) | 時価額の3%以上20%未満、または床上浸水・地盤面より45cmを超える浸水 |
※財務省の公表内容より。地震保険に関する法律施行令の改正(平成29年1月1日施行)で、従来の半損が大半損と小半損に分割されました。
家財は、建物とは別の基準で認定されます。家財全体の時価額に対する損害額の割合で、次のように区分されます。
| 損害の区分 | 家財の認定基準(家財全体の時価額に対する損害額) |
|---|---|
| 全損 | 80%以上 |
| 大半損 | 60%以上80%未満 |
| 小半損 | 30%以上60%未満 |
| 一部損 | 10%以上30%未満 |
家財の損害が全体の時価額の10%に届かないと、一部損にもなりません。高価な家電が1台壊れただけでは、支払いの対象にならないことがあります。
また、地震などの発生日の翌日から起算して10日経過後に生じた損害は対象外です。故意・重大な過失・法令違反による損害や、地震等の際の紛失・盗難も支払われません。
保険料は建物の構造と所在地で決まり、5年契約の長期係数は4.70
保険料は、建物の構造と所在地で算出されます。保険期間は短期(1年)と長期(2年〜5年)があり、長期契約の保険料は長期係数を掛けて計算します。
5年契約の長期係数は4.70です。同じ料率なら、1年契約を5回続けるより保険料の合計は少なくなります。
現在の基本料率は、令和4年10月1日以降に保険期間が始まる契約のものです。保険料の目安は、日本損害保険協会の地震保険特設サイトにある保険料シミュレータで試算できます。
割引は4種類で10%〜50%、重複して使うことはできない
割引は4種類あり、建築年または耐震性能に応じて10%〜50%の割引が適用されます。割引どうしの重複はできません。
| 割引制度 | 適用される条件 | 割引率 |
|---|---|---|
| 免震建築物割引 | 住宅の品質確保の促進等に関する法律に基づく免震建築物である場合 | 50% |
| 耐震等級割引 | 日本住宅性能表示基準などに定められた耐震等級(構造躯体の倒壊等防止)を有している場合 | 耐震等級に応じて10%〜50% |
| 耐震診断割引 | 地方公共団体等による耐震診断または耐震改修の結果、建築基準法(昭和56年6月1日施行)の耐震基準を満たす場合 | 10% |
| 建築年割引 | 昭和56年6月1日以降に新築された建物である場合 | 10% |
※財務省の公表内容より。耐震等級ごとの割引率も同じページに掲載されています。昭和56年6月1日以降に新築された住宅なら、建築年割引の10%が対象になります。
どの割引が使えるかは、契約時に損害保険会社の相談窓口や代理店で確認できます。耐震等級が分かる書類があれば、手元に用意して相談すると確認が早く済みます。
地震保険料控除は所得税で最高5万円、住民税で最高2万5千円
地震保険料控除は平成19年1月に創設されました。所得税(国税)は最高5万円、住民税(地方税)は最高2万5千円を総所得金額等から控除できます。
所得税の控除額は、年間の支払保険料が50,000円以下なら支払金額の全額、50,000円を超えると一律50,000円です。
会社員なら年末調整で控除を受けられ、その場合は確定申告書への証明書類の添付は必要ありません。割引で下がる保険料と、控除で軽くなる税金の両方を考えると、地震保険の実際の負担が分かります。
住宅ローンが残っていても、保険金は返済や仮住まいに使える
住宅ローンが残っている家が被災すると、ローンの返済を続けながら再建費用もかかります。返済と再建費用が重なるこの状態を「二重ローン」と呼びます。
地震保険の保険金は、住宅ローンの返済・引越し費用・仮住まい費用・当面の生活費などに自由に使えます。
| 当てはまる状況 | 地震保険を検討する理由 |
|---|---|
| 住宅ローンの残高が多い | 保険金をローンの返済に充てれば、二重の負担を軽くできる |
| 預貯金などの資産が少ない | 当面の生活再建費用を自己資金でまかなえない |
| 自宅兼店舗で自営業を営んでいる | 被災時に住まいと収入を同時に失う可能性がある |
| 建て替えられる土地がほかにない | 住み替え費用・仮住まい費用まで自己負担になる |
日本損害保険協会の地震保険特設サイトによると、2024年度の地震保険付帯率は全国平均で70.4%、22年連続の増加です(出典は損害保険料率算出機構)。
返済が難しくなったときは、「自然災害による被災者の債務整理に関するガイドライン」を使える場合があります。災害救助法が適用された自然災害で被災した個人などが対象です。
このガイドラインでは、法的な倒産手続によらず、金融機関等との話し合いで住宅ローン等の減額や免除を受けられます。国の補助により、弁護士等の登録支援専門家が無料で手続を支援します。
利用を希望する場合は、最も多額のローンを借りている金融機関等に問い合わせてください。
被災したら、片付ける前に被害の写真を残す
保険金は、保険会社による損害の査定の結果で支払われます。片付けを始める前に被害の状況をいくつかの角度から撮影しておくと、査定のときに説明しやすくなります。
地震保険は、一律の見舞金を支払う制度ではありません。財務省は、地震に乗じた詐欺への注意も呼びかけています。
損害保険会社とのトラブルが解決しないときは、日本損害保険協会のそんぽADRセンターに相談できます。
地震保険は生活を立て直すための保険
地震保険は、被災後の生活の安定を支えるための保険です。保険金額が火災保険の30%〜50%に限られるのも、この目的によるものです。
火災保険と地震保険は、住宅ローンを組むときにまとめて見直せます。割引の適用漏れがないか、保険金で当面の生活費とローン返済をまかなえるかを契約前に確認してください。
水害への備えは火災保険の水災補償と水災料率の記事で解説しています。
制度の詳細は財務省「地震保険制度の概要」、控除の計算方法は国税庁のタックスアンサー「地震保険料控除」に掲載されています。
掲載内容は記載時点のものです。最新の保険料・割引の条件は財務省と各損害保険会社の発表をご覧ください。