
自然災害で自宅が全壊しても、残っている住宅ローンが自動的に消えることはありません。ただし返済が難しくなったときには、破産によらず残債の減額・免除を協議できる「自然災害による被災者の債務整理に関するガイドライン」という道があります。被災したときに使える保険・公的支援・債務整理の3つを、中立の立場で順に整理します。
地震・噴火・津波による損害は火災保険では補償されない
住宅購入時に火災保険へ加入する人は多いのですが、一般的な火災保険では、地震・噴火・津波を原因とする損害は補償の対象外です。地震で発生した火災や、地震によって延焼・拡大した損害も含まれません。
これらに備えるには、火災保険とセットで契約する地震保険が必要です。地震保険は火災保険への加入が前提ですが、すでに火災保険を契約している場合は契約期間の途中からでも加入できます(財務省「地震保険制度の概要」)。
地震保険で戻るのは損害の程度に応じた4段階=ローン残高が基準ではない
地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で設定し、建物は5,000万円、家財は1,000万円が限度です。そのうえで支払われる保険金は、損害の程度に応じて次の4区分に分かれます(2017年1月1日以降に始まる契約の場合)。
| 損害の区分 | 支払われる保険金 | 建物の主な認定基準 |
|---|---|---|
| 全損 | 保険金額の100%(時価額が限度) | 主要構造部の損害額が時価額の50%以上 ほか |
| 大半損 | 保険金額の60% | 同 40%以上50%未満 ほか |
| 小半損 | 保険金額の30% | 同 20%以上40%未満 ほか |
| 一部損 | 保険金額の5% | 同 3%以上20%未満、または床上浸水 ほか |
つまり地震保険は、「住宅ローンの残高」ではなく「建物・家財が受けた損害の程度」に応じて支払われる仕組みです。全損の認定を受けても、保険金額そのものが火災保険の半分以下に設定されていれば、残債をすべてまかなえるとは限りません。
まずは自分の契約で地震保険が付いているか、保険金額はいくらかを確認しておきましょう。なお地震等の発生日の翌日から10日を過ぎて生じた損害は対象外です。保険料には建築年や耐震等級に応じた10〜50%の割引があり、支払った保険料は地震保険料控除(所得税で最高5万円、住民税で最高2万5千円)の対象になります。
被災後の再建を支える公的支援=支援金は最大300万円、再建融資は全期間固定
阪神・淡路大震災をきっかけに、被災者の生活再建を支える制度が整えられてきました。住宅の再建に関わる柱は次の2つです。
被災者生活再建支援制度=基礎支援金と加算支援金の合計で最大300万円
自然災害で住宅が全壊するなど、生活基盤に著しい被害を受けた世帯に支援金を支給する制度です。金額は住宅の被害程度に応じた基礎支援金と、再建方法に応じた加算支援金の合計で決まります。
全壊世帯が住宅を建設・購入して再建する場合は合計300万円が上限で、補修なら200万円、賃借(公営住宅を除く)なら150万円です。全壊以外も対象で、大規模半壊は最大250万円、中規模半壊は最大100万円が支給されます。使いみちに制限はありません(世帯人数が1人の場合は各金額の4分の3)。
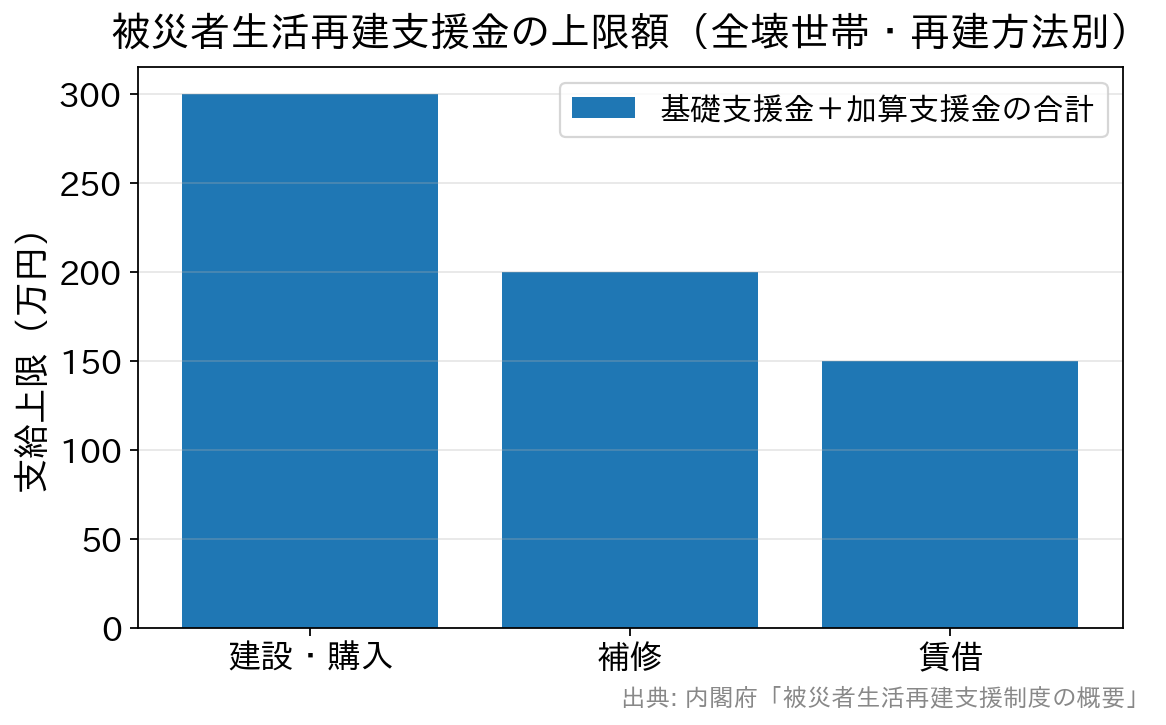
申請窓口は市町村で、期限は基礎支援金が災害発生日から13か月以内、加算支援金が37か月以内です。両方を同時に申請する必要はなく、先に基礎支援金を申請し、再建方法が決まってから加算支援金を申請できます(内閣府「被災者生活再建支援法」)。
災害復興住宅融資=り災証明書があれば使える全期間固定の公的融資
住宅金融支援機構が扱う、被災した住宅を建て直す・買い直す・補修するための融資です。「全壊」「大規模半壊」「中規模半壊」「半壊」のいずれかのり災証明書を交付された人が利用でき、申込みは原則としてり災日から2年間できます。
金利は全期間固定です。2026年9月に申し込む場合、新機構団信に加入したときの金利は返済期間21年以上が年1.650%、20年以下が年1.450%。団信に加入しない場合はそれぞれ年1.450%・年1.250%です(住宅金融支援機構「災害復興住宅融資(建設・購入)」で毎月更新)。返済期間は最長35年で、申込みから契約までをWebで完結できるサービスも用意されています。
もっとも、支援金や融資で住宅ローンが消えるわけではありません。壊れた家のローンと新しい家のローンを同時に抱える「二重ローン問題」が、被災後にとくに重い課題になります。
残った住宅ローンは「自然災害債務整理ガイドライン」で減額・免除を協議できる
二重ローンなどで返済が難しくなった被災者の受け皿が、「自然災害による被災者の債務整理に関するガイドライン」(被災ローン減免制度)です。2016年4月から運用されており、災害救助法の適用を受けた自然災害によって住宅ローン等の返済が困難になった個人・個人事業主が対象になります。
見落とされやすいのが対象の広さです。運営機関は、災害救助法が適用された市町村以外に住んでいる人も対象になると明記しています。どの災害が対象になるかは運営機関が一覧で公表しているので、被災した災害の名称で確認できます。
一定の要件を満たせば、破産などの法的整理によらず、金融機関との話し合いで住宅ローン等の減額・免除を受けられるのが特徴です。主なメリットは次のとおりです。
- 生活再建に必要な現預金など、一定の財産を「自由財産」として手元に残せる場合がある
- 破産と違い個人信用情報に登録されないため、その後の新たな借入れに影響が及びにくい
- 手続きを支援する弁護士などの「登録支援専門家」の費用は、国の補助により無料
手続きは、まず借入残高が最も多い金融機関に相談し、着手の同意を得るところから始まります。その後は地元の弁護士会などを通じて登録支援専門家の支援を依頼し、調停条項案を作成。対象とする全ての借入先から同意を得たうえで、簡易裁判所の特定調停を申し立てて確定させる流れです(ガイドライン運営機関「被災された皆さまへ」)。
銀行からの借入れについて進め方が分からないときは、全国銀行協会相談室(0570-017109)でも相談を受け付けています。なお、このガイドラインの利用支援と称して報酬を求める業者には注意が必要です。金融庁・財務局・運営機関が手続きを他の事業者に委託することはありません。
被災時に使える制度の早見表
| 制度・備え | 内容の目安 | ポイント |
|---|---|---|
| 地震保険 | 地震・噴火・津波による損害を補償(火災保険とセットで加入) | 火災保険単体では対象外。保険金額は火災保険の30〜50%、建物5,000万円・家財1,000万円が限度 |
| 被災者生活再建支援制度 | 全壊世帯が建設・購入で再建する場合は合計300万円 | 使途制限なし。基礎支援金+加算支援金。中規模半壊も対象 |
| 災害復興住宅融資 | 最長35年・全期間固定(2026年9月申込・新機構団信加入で年1.450〜1.650%) | り災証明書が必要。申込みは原則り災日から2年間 |
| 自然災害債務整理ガイドライン | 住宅ローン等の減額・免除を金融機関と協議 | 信用情報に登録されない。登録支援専門家の費用は無料 |
※支援金額・融資金利・適用要件は災害や時点によって変わります。最新の内容は内閣府(防災情報)・住宅金融支援機構・ガイドライン運営機関など公式の窓口でご確認ください(2026年9月時点)。
被災と住宅ローンについてよくある質問
Q. 地震保険に入っていれば、住宅ローンは全額返せますか?
A. 必ずしも全額はまかなえません。地震保険の保険金額は火災保険の30〜50%の範囲で設定するのが基本で、支払われる金額も損害区分に応じて保険金額の100%〜5%に分かれます。契約中の保険金額とローン残高を見比べておくと、差額が把握できます。
Q. 住宅が全壊したら、残っている住宅ローンは免除されますか?
A. 自動的には免除されません。建物が失われても債務は残ります。返済が困難になった場合に、自然災害債務整理ガイドラインなどを使って金融機関と減額・免除を協議する、という順序になります。
Q. 自然災害債務整理ガイドラインを使うと、信用情報に傷は付きますか?
A. 破産などの法的整理と異なり、個人信用情報には登録されません。そのため、生活が落ち着いてから改めて住宅ローンなどを借りる際にも影響が及びにくいとされています。
Q. 災害救助法が適用された市町村に住んでいませんが、対象になりますか?
A. 対象になり得ます。運営機関は、災害救助法適用市町村以外に住んでいる方も対象になると明記しています。ただし特定調停の申立手数料の免除は、適用市町村に住所などがあった方に限られます。
Q. 被災者生活再建支援金は、住宅ローンの返済に充てても構いませんか?
A. 支援金の使いみちに制限はありません。ただし全壊世帯でも最大300万円のため、ローン残高の全額に届くケースは多くありません。返済が厳しければ、支援金を待たずに借入先へ相談するほうが選択肢は広がります。
まとめ:備えは「地震保険の中身」と「制度を知っておくこと」
自然災害そのものは防げませんが、支払われる保険金の仕組みと、公的支援・減免制度の存在を知っているかどうかで、いざというときの選択肢は大きく変わります。地震保険は損害の程度に応じた4段階で支払われ、住宅ローン残高とは連動しない——この一点を押さえておくだけでも、必要な備えの量が見えてきます。
住宅ローンを返済中・検討中の方は、火災保険と地震保険の保険金額、そして契約している住宅ローンの災害時の取り扱いを一度確認しておくとよいでしょう。返済が苦しくなったときに使える制度という意味では、育休中の住宅ローン返済を軽くする方法と銀行別の支援制度も同じ発想で整理できます。病気に備える保障の考え方はがん保障付き住宅ローンの比較記事で確認できます。