
イオン銀行のがん団信(がん保障付住宅ローン)は、金利に年0.100%を上乗せすると、所定のがんと診断された時点で住宅ローン残高が0円になる保障です(2026年9月時点)。同じく残高0円を目指すなら、auじぶん銀行の「がん100%保障団信」は上乗せ年0.050%。上乗せ幅だけならauじぶん銀行、上皮内がんや先進医療までカバーする厚みならイオン銀行という違いがあります。
もうひとつの選択肢が、auじぶん銀行の上乗せなしの「がん50%保障団信」です。ただし50歳以下の人には一般団信を選ぶと金利が下がる仕組みもあるため、「無料だから付けておく」で決めると損得を見誤ります。以下で両行の設計を同じ物差しで並べます。
イオン銀行のがん団信は「年0.100%で残高0円+上皮内がん30万円」
イオン銀行のがん保障付住宅ローンの要点は次のとおりです(イオン銀行公式・2026年9月時点)。
- 死亡・所定の高度障がい状態・余命6カ月以内と判断された場合に加えて、所定のがんと診断された場合に住宅ローン残高が0円になる。
- 上乗せ金利は契約時の住宅ローン金利に年0.100%。
- 所定の上皮内がん・皮膚がんと診断されたときは、残高0円ではなく一時金30万円(保険期間中1回)。
- 先進医療の技術料と同額を1回500万円・通算1,000万円まで支払う先進医療保障が付く。
- 保障開始は借入日(保険加入日)から90日を経過した日の翌日。それ以前のがん診断は対象外。
- 引受保険会社はイオン・アリアンツ生命保険。
イオン銀行の団信はほかに、上乗せなしの「全疾病団信」、8疾病を保障する「8疾病保障プラス付住宅ローン」(上乗せ年0.300%)、引受基準を緩和した「ワイド団信」(同年0.300%)があります。がん団信・全疾病団信・8疾病・ワイド団信はいずれも借入時満50歳未満が加入要件です(商品概要説明書)。
注意点として、イオン銀行で団信を選べるのは住宅ローンの契約時だけで、契約後に種類を変更することはできません。
auじぶん銀行のがん団信は保障割合で3段階
auじぶん銀行のがん保障は、保障割合と上乗せ金利の組み合わせで3種類に分かれます(auじぶん銀行公式・2026年9月時点)。
- がん50%保障団信…上乗せ金利なし。がんと診断されると住宅ローン残高の50%を保障。急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病、全疾病長期入院、月次返済保障も付く。
- がん100%保障団信…上乗せ年0.050%。がんと診断されると残高が0円。全疾病長期入院・月次返済保障も付く。
- がん100%保障団信プレミアム…上乗せ年0.150%。がん100%保障に4疾病の保障や各種給付金を加えた最上位プラン。
保障対象のがんは所定の悪性新生物で、皮膚の悪性黒色腫以外の皮膚がん・上皮内新生物は含まれません。責任開始日からその日を含めて90日以内の診断も対象外です。引受保険会社はライフネット生命保険で、ペアローン向けの連生団信も用意されています。
年齢条件にも注意が必要です。がん団信3種類は、51歳の誕生日の前日までに借入れる(50歳のうちに借入れる)人が対象です(auじぶん銀行 よくあるご質問)。
50歳以下は「一般団信限定金利」も比較対象になる
auじぶん銀行では、50歳以下の人が一般団信(特約なし)を選ぶと「一般団信限定金利」が適用されます。つまり、がん50%保障団信は「上乗せ金利なし」とはいえ、一般団信を選んだ場合の限定金利とは金利に差があります。
「無料で付くから」ではなく、限定金利との差を、がん50%保障・4疾病・長期入院保障の保険料として払う価値があるかで判断するのが正確です。本審査完了以降は団信プランを変更できない点も、イオン銀行と共通しています。
イオン銀行とauじぶん銀行のがん団信を一覧で比較
| 比較の観点 | イオン銀行 がん保障付住宅ローン | auじぶん銀行 がん50%保障団信 | auじぶん銀行 がん100%保障団信 |
|---|---|---|---|
| 上乗せ金利 | 年0.100% | なし(50歳以下は一般団信限定金利との差あり) | 年0.050% |
| がん診断時の保障 | 住宅ローン残高が0円 | 住宅ローン残高の50% | 住宅ローン残高が0円 |
| 保障開始 | 借入日から90日経過の翌日 | 責任開始日から90日以内の診断は対象外 | 責任開始日から90日以内の診断は対象外 |
| 上皮内がん・皮膚がん | 一時金30万円(残高0円の対象外) | 対象外(悪性黒色腫以外の皮膚がん・上皮内新生物) | 対象外(同左) |
| 先進医療 | 通算1,000万円まで(1回500万円限度) | なし | なし |
| がん以外の保障 | 死亡・高度障がい・余命6カ月 | 4疾病・全疾病長期入院・月次返済保障 | 全疾病長期入院・月次返済保障 |
| 加入年齢 | 借入時満50歳未満 | 50歳のうちに借入れ | 50歳のうちに借入れ |
| 引受保険会社 | イオン・アリアンツ生命保険 | ライフネット生命保険 | ライフネット生命保険 |
※2026年9月時点の各行公式サイト・商品概要説明書・よくあるご質問の記載にもとづきます。
比べて分かる4つの違い
1. 残高0円どうしなら上乗せはauじぶん銀行が年0.050%低い
がん診断で残高が0円になる保障どうしで並べると、イオン銀行は年0.100%、auじぶん銀行のがん100%保障団信は年0.050%です。上乗せ金利は返済期間を通じてかかるコストなので、借入額が大きいほど差が広がります。
2. 保障の厚みはイオン銀行に分がある
イオン銀行は上皮内がん・皮膚がんに一時金30万円、先進医療に通算1,000万円までの保障が付きます。auじぶん銀行のがん100%保障団信にはこの2つがありません。上乗せの差額0.050%で「すき間の保障」を買うかどうかが、両行を分けるポイントです。
3. 上乗せゼロで半分という設計はauじぶん銀行だけ
auじぶん銀行のがん50%保障団信は、上乗せ金利なしで残高の半分が保障され、4疾病や長期入院の保障も付きます。ただし前述のとおり、50歳以下なら一般団信限定金利との差がある点を踏まえて判断してください。
4. どちらも契約後に団信は変えられない
イオン銀行は契約時のみ、auじぶん銀行は本審査完了以降は団信プランを変更できません。金利だけで銀行を決めず、団信の設計まで含めて申し込み前に比較することが欠かせません。
上乗せ年0.050%と0.100%は総返済額でどれだけ違う?
上乗せ金利の重さは、試算すると実感しやすくなります。たとえば借入額3,500万円・返済期間35年・元利均等返済・ボーナス返済なしで、仮の金利を年1.000%として、上乗せがない場合と比べると次のようになります(金利は全期間一定と仮定した当編集部の試算)。
| 比較の観点 | 毎月の返済額 | 総返済額 | 上乗せなしとの差(総返済額) |
|---|---|---|---|
| 仮の金利 年1.000%(上乗せなし) | 約98,800円 | 約4,150万円 | — |
| 年1.050%(上乗せ0.050%) | 約99,618円 | 約4,184万円 | 約34万円増 |
| 年1.100%(上乗せ0.100%) | 約100,440円 | 約4,218万円 | 約69万円増 |
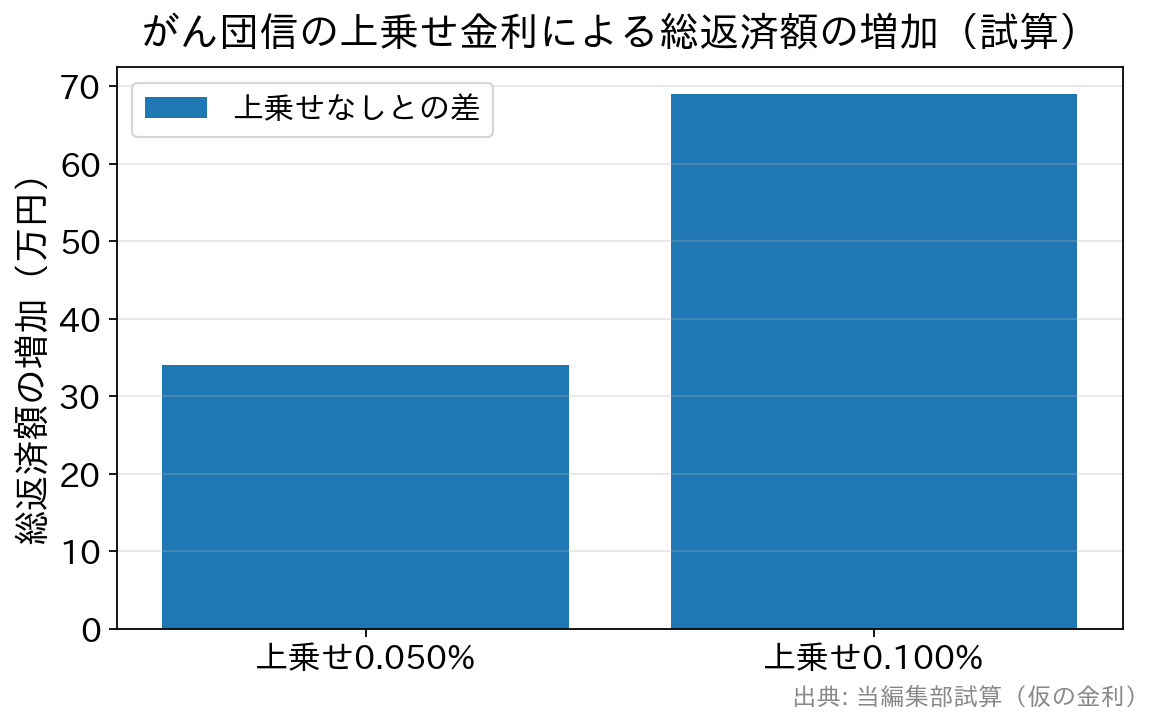
上乗せ年0.050%で約34万円、年0.100%で約69万円が、35年間で払う「がん保障の保険料」に相当します。実際の金利水準や繰上返済の有無で差額は変わるため、各行の返済シミュレーションで「団信あり・なし」の総返済額を出して比べると確実です。
保障の対象になるがん・ならないがん
がん団信で保障の対象となるのは、一般に次のような「所定の悪性新生物」です。
| 部位 | がん(悪性新生物)の例 |
|---|---|
| 脳・神経 | 悪性脳腫瘍、悪性脊髄腫瘍 など |
| 口腔・鼻・咽頭 | 舌がん、鼻腔がん、咽頭がん など |
| 呼吸器および胸部 | 喉頭がん、肺がん、気管支がん など |
| 消化器 | 胃がん、食道がん、大腸がん、直腸がん など |
| 肝臓・胆のう・膵臓 | 肝臓がん、胆のうがん、膵臓がん など |
| 泌尿器 | 腎臓がん、精巣(睾丸)がん、前立腺がん、膀胱がん など |
| 婦人科 | 子宮がん、乳がん、卵巣がん など |
| 皮膚 | 皮膚の悪性黒色腫 |
| 骨・筋肉 | 骨肉腫、肉腫 など |
| 血液・リンパ | 悪性リンパ腫、白血病、多発性骨髄腫 など |
| 内分泌 | 甲状腺がん、下垂体がん など |
| その他 | 原発部位不明のがん など |
対象外になりやすいのは「上皮内新生物(上皮内がん)」と「悪性黒色腫以外の皮膚がん」です。イオン銀行はこの範囲に一時金30万円を用意し、auじぶん銀行は保障の対象外としています。細かな定義は引受保険会社の「被保険者のしおり」に記載されるため、契約前に必ず目を通してください。
他行のがん団信も候補に入れる
がん団信の設計は銀行ごとに差があるため、2行に絞らず比べると選択肢が広がります。
- PayPay銀行…がん50%保障団信が年0.100%、がん100%保障団信が年0.150%の上乗せ。上乗せなしで付くのは一般団信までです。
- SBI新生銀行…一般団信と全疾病保障付団信(2026年3月2日開始)は上乗せ0円。がん団信は上乗せ金利のかかる有料の選択肢です。なお介護保障を付けた「安心保障付団信」は新規申込を終了しています。
がん団信だけを横並びにした一覧はがん団信の上乗せ金利・保障内容・加入年齢の比較に、がん以外の病気やケガまで含めた比較は住宅ローンの疾病保障(全疾病・8疾病団信)の比較にまとめています。
イオン銀行・auじぶん銀行のがん団信でよくある質問
Q. 借りてすぐにがんと診断された場合も残高は0円になりますか?
A. なりません。イオン銀行は借入日から90日を経過した日の翌日から、auじぶん銀行は責任開始日から90日を過ぎてからが保障の対象です。この免責期間はがん団信に共通する仕組みです。
Q. 上皮内がん(ステージ0)でも住宅ローンは0円になりますか?
A. どちらの銀行でも残高0円にはなりません。イオン銀行は一時金30万円が支払われ、auじぶん銀行は保障の対象外です。「がんと診断されれば必ず残高0円」ではない点は誤解されやすいポイントです。
Q. 51歳以上でもイオン銀行やauじぶん銀行のがん団信に入れますか?
A. 原則として入れません。イオン銀行のがん団信は借入時満50歳未満、auじぶん銀行のがん団信3種類は50歳のうちに借入れることが条件です。51歳以上の人は一般団信など、年齢条件に合うプランから選ぶことになります。
Q. がん団信があれば、がん保険は不要ですか?
A. 役割が違います。がん団信がなくすのは住宅ローンという固定費で、治療費や収入減そのものを補うものではありません。加入中のがん保険・医療保険の保障額と重ねて見直すと、上乗せ金利を払う価値を判断しやすくなります。
まとめ
イオン銀行のがん団信は年0.100%の上乗せで残高0円に加え、上皮内がん一時金と先進医療保障が付く設計です。auじぶん銀行は上乗せなしで残高の50%、年0.050%で残高0円と上乗せを抑えた設計で、50歳以下なら一般団信限定金利との比較も欠かせません。
選ぶ手順は、①残高0円まで求めるか半分でよいかを決める、②その水準を満たすプランの上乗せ幅を比べる、③上皮内がん・先進医療など「すき間の保障」の要否と既加入の保険との重複を点検する、の3ステップが分かりやすいでしょう。上乗せ金利・保障内容・年齢条件は改定されることがあるため、最終的な判断の前に各金融機関の公式サイトで最新情報をご確認ください。