
住宅ローン控除は、年末の住宅ローン残高の0.7%を所得税から差し引く制度です。正式名称は住宅借入金等特別控除で、住宅ローン減税とも呼ばれます。所得税で引ききれない分は、翌年の住民税からも一部が差し引かれます。
2026年から2030年末までに入居する場合、控除期間は最長13年です。借入限度額は住宅の省エネ性能と世帯の区分で決まり、新築の認定住宅なら最大5,000万円です。
令和8年度税制改正で、省エネ性能の高い中古住宅も13年の控除を受けられるようになりました。以下の数値は、2026年10月時点の国土交通省(住宅ローン減税)と国税庁(住宅借入金等特別控除)の公表内容にもとづきます。
令和8年度税制改正で変わった5つの点
国土交通省は2026年6月、令和8年度税制改正を踏まえて住宅ローン減税の案内を更新しました。改正点は次の5つです。
| 改正項目 | 内容 |
|---|---|
| 適用期限 | 5年延長。入居日が令和8年1月1日から令和12年12月31日までなら適用可能 |
| 省エネ性能の高い中古(既存)住宅 | 借入限度額を引き上げ、子育て世帯・若者夫婦世帯の上乗せを適用、控除期間を13年に拡充 |
| 床面積要件 | 新築・既存とも40㎡以上に緩和(合計所得金額1,000万円超の人、子育て世帯等への上乗せ措置を利用する人は50㎡以上) |
| 新築の省エネ要件 | 建築確認が令和10年以降の省エネ基準適合住宅は適用対象外(登記簿上の建築日が令和10年6月30日までのものは対象) |
| 新築の立地要件 | 入居日が令和10年以降の場合、土砂災害特別警戒区域などの災害レッドゾーンの新築住宅は適用対象外(建替え・既存住宅・リフォームは対象) |
改正の方向は2つあります。中古住宅の条件を新築に近づけることと、新築に省エネ性能と安全な立地を求めることです。
控除率0.7%と借入限度額の考え方
住宅ローンを使って住宅を新築・取得・増改築すると、年末残高の0.7%が所得税額から差し引かれます。控除期間は住宅の区分によって13年か10年です。
控除の対象は、住宅の区分ごとに決まった借入限度額までの残高です。たとえば借入限度額2,000万円の住宅なら、控除額は年14万円が上限です。
控除を受けるための主な要件
| 要件 | 内容 |
|---|---|
| 住むための住宅 | 主として自分が住む家屋で、引き渡しまたは工事完了から6か月以内に入居し、その年の12月31日まで引き続き住んでいること |
| 床面積 | 登記簿上の床面積が40㎡以上(合計所得金額1,000万円超の人、子育て世帯等の上乗せを使う人は50㎡以上) |
| 店舗等併用住宅 | 床面積の1/2以上が居住用であること |
| 合計所得金額 | 控除を受ける年の合計所得金額が2,000万円以下(床面積40㎡以上50㎡未満の住宅は1,000万円以下) |
| 返済期間 | 借入金の償還期間が10年以上 |
| 新築の省エネ性能 | 省エネ基準適合住宅以上であることの証明が必要。令和5年12月31日までに建築確認を受けたその他の住宅などは借入限度額2,000万円・控除期間10年 |
| 中古(既存)住宅 | 耐震基準に適合するものとして証明等がされていること。1982年1月1日以前に建築された住宅は、耐震基準適合証明書などが必要 |
床面積は広告の数字ではなく、登記事項証明書に表示された面積で判断します。マンションは共用部分を含めず、専有部分の床面積を使います。
床面積40㎡以上50㎡未満の認定住宅・ZEH水準・省エネ基準適合の住宅に2026年1月1日以降に入居した場合、子育て世帯等への借入限度額の上乗せは適用できません。
新築・買取再販住宅の借入限度額と控除期間
子育て世帯は19歳未満の扶養親族がいる人です。若者夫婦世帯は、配偶者のいる40歳未満の人か、40歳未満の配偶者のいる40歳以上の人を指します。
| 住宅の種類(新築) | 子育て世帯・若者夫婦世帯 | その他の世帯 | 控除期間 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 5,000万円 | 4,500万円 | 13年間 |
| ZEH水準省エネ住宅 | 4,500万円 | 3,500万円 | 13年間 |
| 省エネ基準適合住宅 | 3,000万円 | 2,000万円 | 13年間(※) |
| その他の住宅(省エネ基準不適合) | 令和5年12月31日までに建築確認を受けたものなどに限り借入限度額2,000万円 | 10年間 | |
※建築確認が2028年(令和10年)以降の省エネ基準適合住宅は適用対象外です。2028年以降に入居する場合も、2027年末までに建築確認を受けた住宅か2028年6月30日までに建築された住宅は、借入限度額2,000万円・控除期間10年で控除を受けられます。
買取再販住宅は、宅地建物取引業者が一定の増改築等を行った中古住宅です。増改築後に省エネ基準適合住宅以上の性能があれば、新築と同じ借入限度額・控除期間13年が適用されます。その他住宅は2,000万円・10年間です。
2026・2027年入居の新築は年14万〜35万円が上限
借入限度額に0.7%を掛けた金額が、年間の控除額の上限です。国税庁が示す新築の上限額は、2026年・2027年に入居する場合で下の表のようになります。
| 住宅の区分(新築) | その他の世帯 | 子育て世帯・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 31.5万円 | 35万円 | 13年 |
| ZEH水準省エネ住宅 | 24.5万円 | 31.5万円 | 13年 |
| 省エネ基準適合住宅 | 14万円 | 21万円 | 13年 |
上限額が13年続いた場合の合計は、その他の世帯の認定住宅で409.5万円、省エネ基準適合住宅で182万円です。実際は残高が減るため、控除額は年々小さくなります。
2028年以降に入居する新築の省エネ基準適合住宅は、原則として控除の対象外です。2027年12月31日までに建築確認を受けたものなどは、上限14万円で10年間の控除を受けられます。
中古(既存)住宅は省エネ性能があれば13年
令和8年度改正では、中古住宅の扱いが大きく変わりました。省エネ性能のある中古住宅は控除期間が13年になり、子育て世帯・若者夫婦世帯の上乗せも使えます。
| 住宅の種類(中古・既存) | 子育て世帯・若者夫婦世帯 | その他の世帯 | 控除期間 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 4,500万円 | 3,500万円 | 13年間 |
| ZEH水準省エネ住宅 | 4,500万円 | 3,500万円 | 13年間 |
| 省エネ基準適合住宅 | 3,000万円 | 2,000万円 | 13年間 |
| その他の住宅 | ― | 2,000万円 | 10年間 |
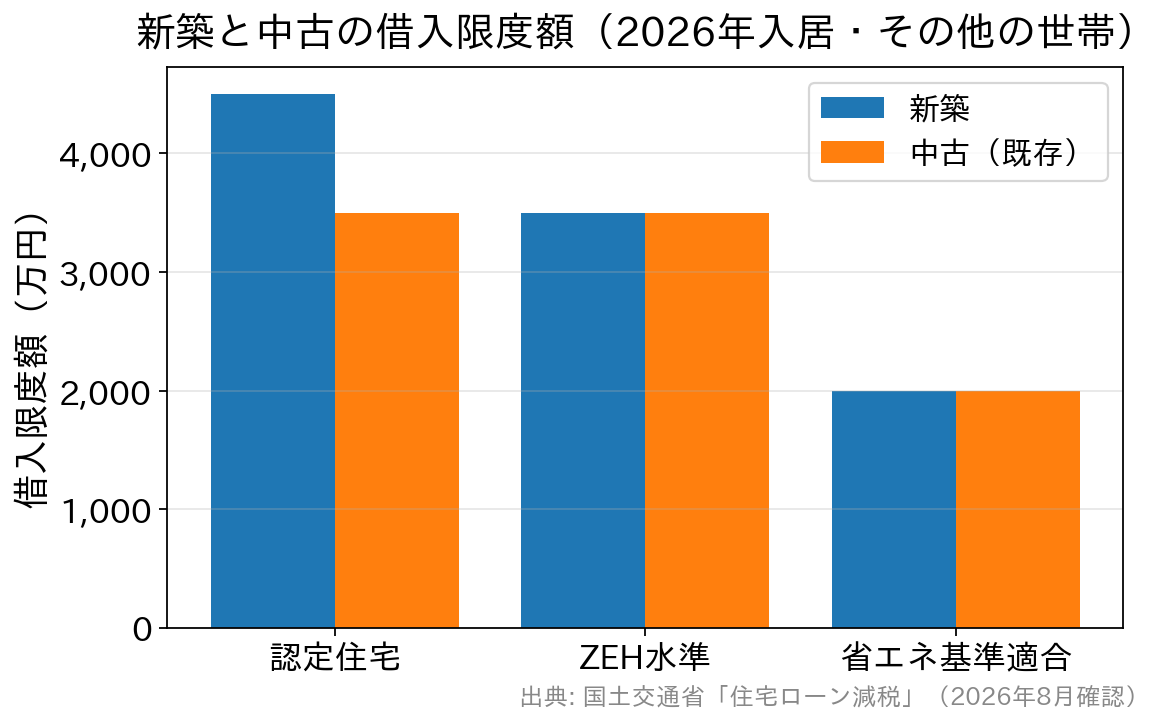
認定住宅は、認定長期優良住宅と認定低炭素住宅を合わせた呼び方です。ZEH水準省エネ住宅は、断熱等性能等級5以上かつ一次エネルギー消費量等級6以上の住宅を指します。
その他の世帯なら、中古のZEH水準省エネ住宅は3,500万円・13年間で、新築のZEH水準と同じ条件です。認定住宅は新築4,500万円、中古3,500万円で1,000万円の差があります。
所得税で引ききれない分は住民税から(上限97,500円)
控除額が所得税額より大きいときは、引ききれない分が翌年度の個人住民税から差し引かれます。上限は前年分の所得税の課税総所得金額等の5%で、最高97,500円です。
住民税分の控除のために、市区町村へ申告する必要はありません。控除の額は所得税と住民税の上限の範囲で決まるため、納税額が少ない世帯ほど借入限度額の枠を使い切りにくくなります。
住民税の扱いは総務省の案内で確認できます。
年末残高3,000万円の年は性能の違いで年7万円の差
年末残高が3,000万円の年について、その他の世帯で新築の2つの区分を試算すると、控除額は次のように変わります。
| 住宅の性能(新築) | 借入限度額 | 控除の対象になる残高 | その年の控除額の目安 |
|---|---|---|---|
| ZEH水準省エネ住宅 | 3,500万円 | 3,000万円(残高全額) | 21万円 |
| 省エネ基準適合住宅 | 2,000万円 | 2,000万円(限度額まで) | 14万円 |
残高が借入限度額を超える年は、超えた部分が控除の対象から外れます。この例では省エネ基準適合住宅の1,000万円分が対象外になり、控除額の差は年7万円です。
繰上返済で返済期間が10年未満になると控除は終わる
控除額は、その年の12月31日における実際の借入金の残高を基に計算します。繰上返済で残高が減れば、その年以降の控除額も小さくなります。
繰上返済で返済期間が短くなっても、当初の契約で決まっていた最初の返済月から、短くなった最終返済月までが10年以上なら、控除を続けて受けられます。10年未満になると、その年以後は控除を受けられません。償還期間の数え方は国税庁の質疑応答事例に載っています。
控除期間中に繰上返済するかどうかは、適用金利が控除率0.7%より高いか低いかが一つの目安です。手元資金の余裕や団信の内容も合わせて判断してください。
手続きと必要書類
初年度は、入居した年分の確定申告を自分で行います。給与所得者は、2年目以降は勤務先の年末調整で控除を受けられます。
| 書類 | 必要な人 |
|---|---|
| 確定申告書・住宅借入金等特別控除額の計算明細書 | 全員(税務署の様式) |
| 住宅ローンの年末残高証明書 | 全員(借入先の金融機関が発行) |
| 登記事項証明書 | 全員 |
| 工事請負契約書や売買契約書等の写し | 全員(家屋の取得対価の額が分かる書類) |
| 長期優良住宅認定通知書の写しなど | 認定住宅で受ける人 |
| 住宅省エネルギー性能証明書・建設住宅性能評価書の写しなど | ZEH水準・省エネ基準適合で受ける人 |
| 耐震基準適合証明書・建設住宅性能評価書の写し・既存住宅売買瑕疵担保付保険証明書のいずれか | 1982年1月1日以前に建築された中古住宅を取得した人 |
2026年1月1日以降に入居する新築の省エネ基準適合住宅は、2025年4月1日以後に建築確認を受けたことを示す検査済証の写しでも性能を証明できます。
2026年4月1日以降に入居する場合、住宅省エネルギー性能証明書は家屋の取得の日より前に調査が終わっている必要があります。証明書を誰が手配するかは、契約前に施工会社や不動産会社に確認してください。
確定申告書は、国税庁ホームページの確定申告書等作成コーナーで、画面の案内に沿って入力すれば自宅で作成・提出できます。
2年目以降の年末調整では、税務署から届く住宅借入金等特別控除証明書兼申告書と、金融機関の年末残高等証明書を勤務先に提出します。
まとめ
控除額を左右するのは、住宅の性能区分と自分の納税額の2つです。借入先は、金利・諸費用・団信を含めた総返済額で比べてください。
要件と書類を一覧で見たい人は住宅ローン控除の条件と必要書類の記事を、申告書の書き方は年末調整・確定申告のやり方の記事をご覧ください。金利タイプや審査の基本は住宅ローンの基礎知識で解説しています。
掲載内容は記載時点のものです。最新の制度・要件は国税庁と国土交通省の発表をご覧ください。
【解説】 はなFP事務所代表 松本喜子  ファイナンシャルプランナー(CFP®、1級FP技能士)
岡山県生まれ。岡山大学大学院を卒業。 数少ない、保険などの金融商品を販売しないファイナンシャルプランナー(FP)。 法律事務所で働きながらFP資格を取得。企業内にて数百人のお客様からFPとして家計相談を受け、引き続き中立的な独立系FP会社にて経験を積む。 2010年には娘を出産し、専業主婦と子育てを経験。子育てを通して人生設計の大切さを再確認し、現在は「みんなを笑顔に!」をモットーに、個別相談、講師、コラムの執筆など、FPとして独立して活躍中。