
世帯主が40歳未満の世帯の64.3%、40〜49歳の世帯の67.0%が負債を抱えており、負債のある40歳未満の世帯の借入残高は平均2,927万円、その9割超が住宅・土地のための負債です(総務省・2025年平均)。30代・40代は、借入を抱えている人が多数派の世代といえます。
しかも金利は上昇局面に入り、4,000万円・35年の借入なら金利が年1.000%違うだけで総返済額は800万円以上変わります。公的統計の数字と、2026年10月の金利環境をあわせて整理します。
データで見る30代・40代の借入実態
総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果」(二人以上の世帯・2026年5月19日公表)によると、負債を保有している世帯の割合は年齢階級によって大きく異なります。
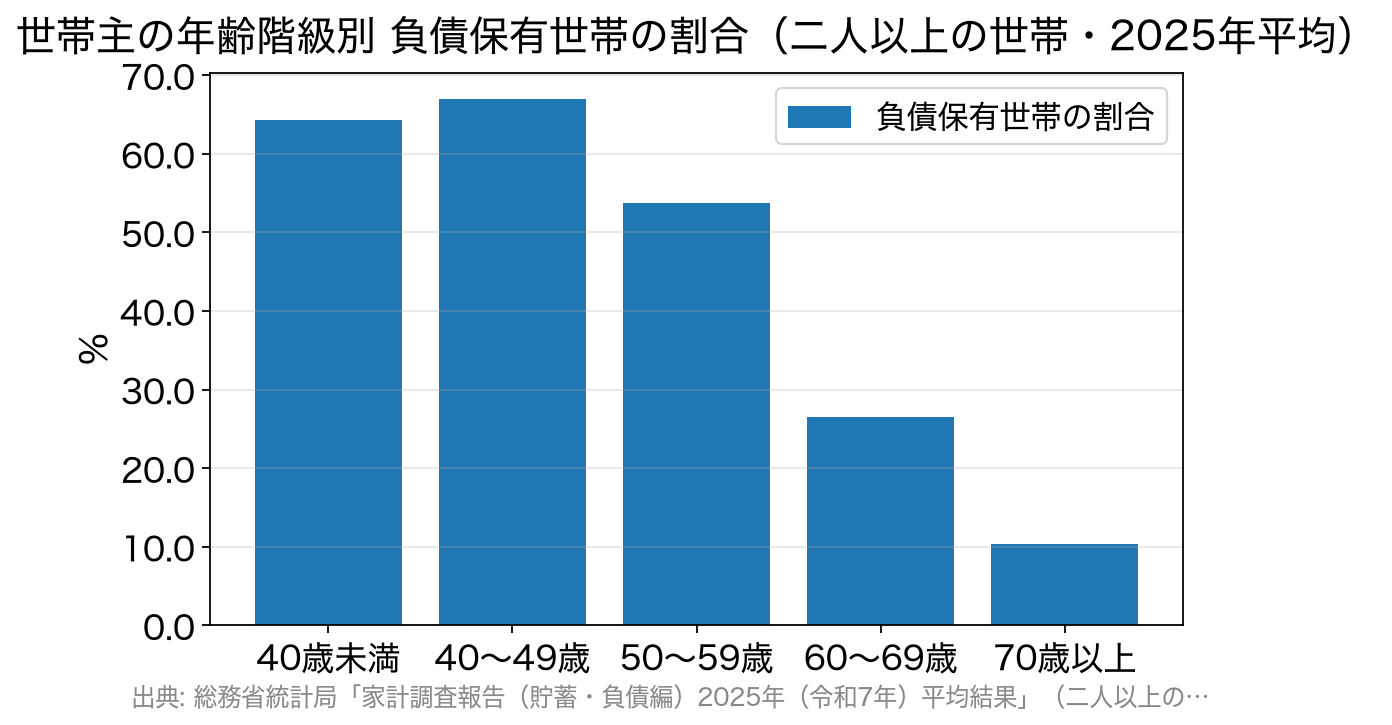
二人以上の世帯全体では負債保有世帯の割合は37.5%ですが、世帯主が40歳未満の世帯は64.3%、40〜49歳の世帯は67.0%と、いずれも6割を超えています。
40〜49歳はすべての年齢階級のなかで最も高く、40歳以上では年齢が上がるほど低くなっていきます。30代・40代は、借入を抱えている人が多数派の世代です。
金額を負債保有世帯に限ってみると、次のようになります。
| 世帯主の年齢 | 負債保有世帯の割合 | 負債現在高(負債保有世帯) | うち住宅・土地のための負債 |
|---|---|---|---|
| 40歳未満 | 64.3% | 2,927万円 | 2,749万円 |
| 40〜49歳 | 67.0% | 2,212万円 | 2,078万円 |
| 50〜59歳 | 53.7% | 1,384万円 | 1,246万円 |
| 60歳以上 | 16.4% | 853万円 | 705万円 |
出典:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果」(二人以上の世帯)。割合は各年齢階級の二人以上の世帯に占める負債保有世帯の割合。
注目したいのは「負債の中身」です。二人以上の世帯全体でみると、負債現在高675万円のうち住宅・土地のための負債が620万円と91.9%を占めます。
40歳未満の負債保有世帯では、負債2,927万円のうち住宅・土地のための負債が2,749万円(約94%)。家計が抱える借入は、その大半が住宅ローンだと考えて差し支えありません。
「平均値」だけを見ると判断を誤る
統計を読むときに気をつけたいのが、平均値と中央値の違いです。中央値とは、金額の順に世帯を並べたときにちょうど真ん中に位置する世帯の値をいいます。
二人以上の世帯全体の負債現在高の平均は675万円ですが、これは負債がゼロの世帯(全体の6割超)も分母に含めた平均です。実際に負債を抱えている世帯だけでみると、負債現在高は平均1,802万円・中央値1,511万円で、平均値を下回る世帯が56.0%を占めます。
「平均◯◯万円だから自分もそのくらいで大丈夫」という読み方は危険です。住宅ローンを組む世帯に限れば借入額はもっと大きく、世帯によって幅もあります。参考にすべきは平均額ではなく、自分の収入・年齢・完済予定年齢から逆算した無理のない返済額です。
金利差が総返済額に与えるインパクト
住宅ローンは金額も期間も大きいため、わずかな金利差が総返済額を大きく動かします。4,000万円を35年・元利均等・ボーナス返済なしで借りた場合の概算は次のとおりです。
| 借入金利(全期間一定と仮定) | 毎月の返済額 | 総返済額 | 利息の合計 |
|---|---|---|---|
| 年1.000% | 約112,900円 | 約4,742万円 | 約742万円 |
| 年2.000% | 約132,500円 | 約5,565万円 | 約1,565万円 |
| 年3.000% | 約153,900円 | 約6,465万円 | 約2,465万円 |
※借入額4,000万円・借入期間35年・元利均等返済・ボーナス返済なし・金利は全期間一定と仮定した概算です(金利は仕組みを示すための仮の数字)。事務手数料・保証料・登記費用・火災保険料などの諸費用は含みません。
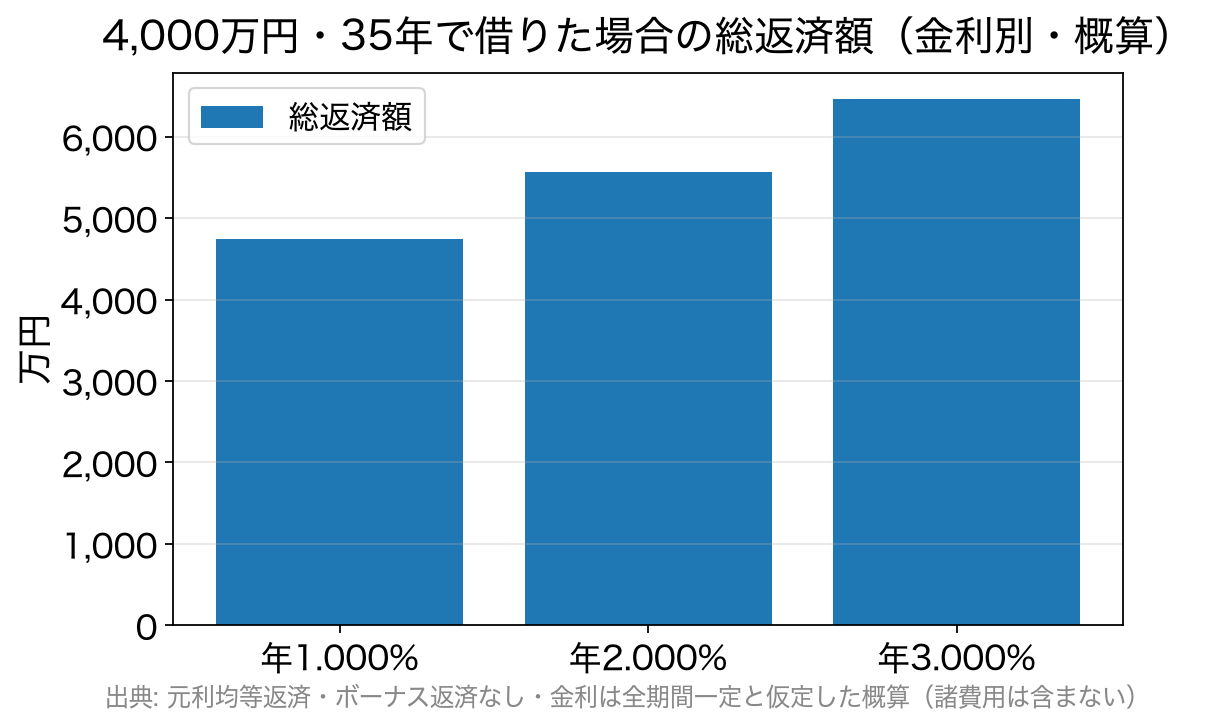
金利が年1.000%違うだけで、総返済額は800万円以上変わります。借入額が大きいほど、また期間が長いほど、この差は開きます。金利だけでなく事務手数料や保証料まで含めて比べる方法は、住宅ローンを総費用で比較する方法で詳しく解説しています。
2026年10月は変動・固定とも上昇局面
ここ1年で前提が大きく変わりました。日本銀行は2026年6月に政策金利を年1.0%程度へ引き上げ、さらに9月18日の金融政策決定会合で無担保コールレート(オーバーナイト物)の誘導目標を1.25%程度へ引き上げました(9月24日適用。日本銀行の公表資料)。
これを受けて、三菱UFJ銀行とみずほ銀行は変動金利の基準となる短期プライムレートを11月2日から年2.625%へ引き上げると発表しています。
住宅ローンの側では、大手5行が9月30日に10月適用の金利を発表し、10年固定の最優遇金利を5行そろって引き上げました(うち3行は4%台)。変動金利も、みずほ銀行・りそな銀行・三井住友信託銀行の3行が引き上げています(報道各社)。
この10月の変動金利の引き上げは、各社報道によれば6月の利上げを反映したものです。変動と固定では、連動する指標が違います。
| 金利タイプ | 主に連動する指標 | 読み方のポイント |
|---|---|---|
| 変動金利 | 短期プライムレート(政策金利の影響を受ける) | 政策金利の変更は、各行の基準金利改定のタイミングを経て適用金利に反映される |
| 固定期間選択型・全期間固定 | 長期金利(10年国債利回りなど) | 政策金利が据え置きでも、長期金利が上がれば引き上げられる |
水準の差も確認しておきましょう。みずほ銀行の10月の新規借入の最優遇金利は、変動が年1.275%(同行公式サイトで確認)、10年固定が年3.600%(報道各社)で、変動と10年固定で2%以上の開きがあります。
なお、これは新規借入の最優遇金利で、全員に適用される金利ではありません。すでに変動金利で返済中の人の金利がいつ見直されるかは、銀行や契約によって異なります。見直しのルールは変動金利の仕組みと5年ルール・125%ルールの解説、長期金利の背景は長期金利の上昇と住宅ローン金利への影響で整理しています。
【フラット35】の金利は毎月第1営業日に更新されるため、検討する月の値を住宅金融支援機構の【フラット35】公式サイトで確かめてください。
提携ローンだけで決めない
住宅を購入するときには、不動産会社の提携住宅ローンをすすめられるのが一般的です。私(筆者)も住宅購入の際、提携ローンで申し込むのはなんて楽なんだ、と感じたことを鮮明に覚えています。書類の準備の多くを不動産会社と銀行が直接進めてくれるからです。
結果的に私は別の銀行の住宅ローンに申し込み、審査に通過したため提携住宅ローンは利用しませんでした。そのとき提携銀行の担当者に「他行と比べていて金利がかなり違うのでそちらにしようと思っている。御社の金利を同水準まで下げられますか」と聞きました。
返ってきたのは「その銀行の名前を出した方は、ほぼ確実にその銀行で借り入れます。あきらめます」という回答で、今も印象に残っています。
提携ローンには「手続きが速い」「審査の見通しが立ちやすい」といった実利があり、それ自体は選択肢として十分に合理的です。ただし比較せずに決めてしまうと、金利・事務手数料・団信の条件が自分に合っているかを確かめる機会を失います。上の試算のとおり、差は数百万円単位になり得ます。
30代・40代が住宅ローンを比較するときのチェックポイント
| 比較の観点 | ポイント | 備考 |
|---|---|---|
| 金利タイプ | 変動/固定期間選択型/全期間固定のどれを軸にするか | 返済期間が長い30代ほど、金利上昇局面の影響を受ける期間も長くなる |
| 適用金利 | 店頭(基準)金利ではなく、自分に適用される優遇後の金利 | 融資率(自己資金の割合)や申込方法で条件が変わる場合がある |
| 返済中の見直しルール | 変動金利の見直し時期、5年ルール・125%ルールの有無 | ルールがない銀行では、金利の見直しのたびに返済額も変わる |
| 事務手数料 | 借入額に対する定率型か、定額型か | 定率タイプは借入額が大きいほど負担も増える。金利だけで比べない |
| 保証料 | 0円か、前払い(または金利上乗せ)か | 諸費用込みの総コストで比較する |
| 団信 | 一般団信の上乗せの有無、がん・疾病保障の上乗せ幅 | 保障を厚くすると金利が上乗せされる商品が多い |
| 繰上返済 | 手数料の有無、最低金額、ウェブで完結するか | 金利上昇局面では繰上返済のしやすさが効いてくる |
| 完済時年齢・借入期間 | 借入期間の上限と完済時年齢の上限 | 金融機関ごとに異なるため、40代は特に各社の商品概要で確認する |
たとえばSBI新生銀行は、保証料0円・一部繰上返済手数料0円で、一般団信と全疾病保障付団信は金利上乗せなし、ガン団信は年0.1%上乗せです。事務手数料は借入金額×2.20%(税込)の定率タイプです(2026年10月時点・同行公式で確認)。
借入期間は、変動金利(半年型)で住宅の購入・建設資金を新規に借りる場合に最長50年まで選べます。35年を超えると当初借入金利に年0.1%が上乗せされ、完済時の年齢は満80歳未満が条件です。それ以外の借入は最長35年です。
毎月の返済額を抑えられる一方、期間が延びるほど利息の総額は増えます。40代で35年超を選ぶ場合は、完済が何歳になるかを必ず確認しておきましょう。
よくある質問
Q. 30代と40代で、住宅ローンの組み方は変わりますか?
A. 大きく変わるのは借入期間の取り方です。統計上も、40歳未満の負債保有世帯の負債現在高(2,927万円)は40〜49歳(2,212万円)より多く、若い世代ほど長期・高額で借りている傾向が読み取れます。40代は返済期間が短くなりやすく、毎月の返済額が上がりやすい点に注意が必要です。
Q. 平均に近い金額を借りれば安全ですか?
A. 平均額は「安全圏の目安」ではありません。負債保有世帯の負債現在高は平均1,802万円・中央値1,511万円で、平均値を下回る世帯が56.0%を占めます。平均は一部の大きな借入に引き上げられるため、自分の収入と支出から逆算した返済額で判断してください。
Q. 40代でも借入期間35年のローンは組めますか?
A. 借入期間と完済時年齢の上限は金融機関ごとに異なり、商品概要書に記載があります。期間を延ばせば毎月の返済額は下がりますが、完済年齢が退職後に及ぶ場合は、退職金や繰上返済を含めた返済計画をあわせて考える必要があります。
Q. 借入額が大きいほど、金利差の影響も大きくなりますか?
A. はい。利息は「残高×金利」で生じるため、借入額が大きく期間が長いほど差が開きます。4,000万円・35年なら年1.000%の差で総返済額は約800万円変わります(上記試算)。借入額が小さく期間が短ければ、事務手数料などの初期費用の差が効いてくる場合もあります。
Q. 金利が上がっている今、変動金利と固定金利のどちらを選ぶべきですか?
A. 一律の正解はありません。2026年10月は変動・固定とも上昇した銀行が多く、固定は長期金利、変動は政策金利と別の指標で動きます。家計が金利上昇をどこまで吸収できるかを基準に、返済額が増えた場合のシミュレーションもしておくと安心です。
まとめ
公的統計が示すのは、30代・40代は6割超の世帯が負債を抱え、その9割前後が住宅ローンだという事実です。日銀が2026年9月に政策金利を1.25%程度へ引き上げ、大手行も10月に固定金利をそろって上げた今、金利・手数料・団信の条件差はこれまで以上に総返済額に効いてきます。
手続きが面倒に感じられるのは自然なことですが、比較にかけた時間は、そのまま数百万円単位の差になり得ます。金利や条件は毎月見直されるため、申込前に最新の内容を各金融機関の公式サイトでご確認ください。
各社の住宅ローン詳細ページ
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン
イオン銀行の住宅ローン