
国土交通省は2026年3月17日、2026年1月1日時点の公示地価(令和8年地価公示)を公表しました。住宅地・商業地などを含む全用途の全国平均は前年比+2.8%(前年は+2.7%)と5年連続の上昇で、上昇率はバブル期の1991年以来、約35年ぶりの高い水準です。さらに2026年7月1日には相続税の基準となる路線価も公表され、こちらも全国平均で+2.9%と上昇しました。
土地の値上がりは、住宅を買う人にとって「同じ広さの家を買うのに、より多く借りる必要がある」ことを意味します。しかも足元は住宅ローン金利も上昇方向にあります。この記事では、2026年の地価データを圏域別に整理したうえで、地価と住宅ローンの関係を中立的に読み解きます。
2026年(令和8年)公示地価は全用途平均+2.8%/5年連続の上昇
令和8年地価公示は、全国26,000地点の標準地のうち隔年調査や災害の影響で休止した435地点を除く25,565地点で実施されました。全用途平均・住宅地・商業地のいずれも5年連続の上昇で、全用途平均と商業地は上昇幅が拡大、住宅地は前年と同じ上昇幅にとどまっています。
圏域別・用途別の変動率(2026年公示地価)
| 圏域 | 全用途平均 | 住宅地 | 商業地 |
|---|---|---|---|
| 全国 | +2.8% | +2.1% | +4.3% |
| 三大都市圏 | +4.6% | +3.5% | +7.8% |
| 東京圏 | +5.7% | +4.5% | +9.3% |
| 大阪圏 | +3.8% | +2.5% | +7.3% |
| 名古屋圏 | +2.3% | +1.9% | +3.3% |
| 地方圏 | +1.2% | +0.9% | +1.6% |
| 地方四市(札幌・仙台・広島・福岡) | +4.5% | +3.5% | +6.4% |
| 地方圏のその他の地域 | +0.8% | +0.6% | +1.1% |
出典:国土交通省「令和8年地価公示の概要」(2026年3月公表)
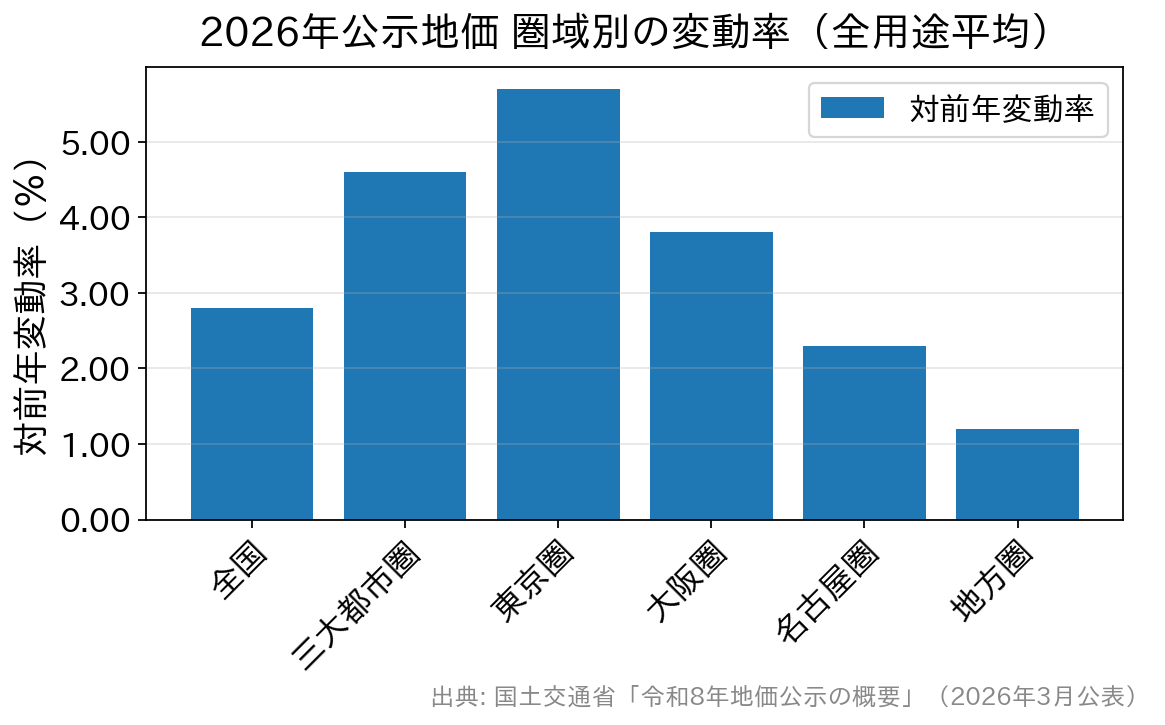
三大都市圏では東京圏・大阪圏がいずれの用途でも上昇幅を拡大した一方、名古屋圏は全用途平均・住宅地・商業地のいずれも上昇幅が縮小しました。地方圏も5年連続の上昇ですが、全用途平均と住宅地は上昇幅が縮小し、商業地が前年と同じ上昇幅です。「全国的に上がっている」という一言では片づけられない、地域差の広がりが2026年の特徴といえます。
上昇した地点は約7割、下落は約2割
全用途でみた地点の内訳は、上昇68.3%・横ばい12.3%・下落19.4%でした。5年前の令和3年は上昇19.3%・下落58.2%でしたから、上昇と下落の比率がこの5年でほぼ逆転したことになります。ただし約2割の地点は今も下落しており、令和6年能登半島地震などで被害を受けた地域では下落が続いています(下落幅は縮小)。
上昇の背景として国土交通省が挙げているのは、都市中心部のマンション需要、インバウンド増加による店舗・ホテル需要、再開発の進展、リゾート地の別荘・移住需要、半導体工場の進出、eコマース拡大に伴う大型物流施設用地の需要などです。
2026年7月公表の路線価も+2.9%/現行方式で最大の伸び
国税庁は2026年7月1日、令和8年分の路線価を公表しました。全国の標準宅地の平均変動率は前年比+2.9%(前年は+2.7%)で、5年連続の上昇。現行の算定方式となった2010年以降で最大の伸び率です。
路線価は相続税・贈与税で土地を評価するための価格で、公示地価と同じ1月1日を評価時点とし、公示地価等の80%程度を目安に定められます。したがって公示地価が上がれば、翌年以降の相続税評価額もおおむね連動して上がります。
都道府県庁所在都市の最高路線価は、44都市で上昇、3都市(青森・津・鳥取)で横ばい、下落した都市はゼロでした。全国最高地点は東京都中央区銀座5丁目「中央通り」(鳩居堂前)で1平方メートルあたり5,336万円、41年連続の首位です。
「土地の価格」は4つある——公示地価・基準地価・路線価・固定資産税評価額
ニュースで「地価」と呼ばれる数字はひとつではありません。目的の違う4つの公的価格があり、それぞれ公表時期も水準も異なります。混同すると「うちの土地の評価額」を読み違えるので、住宅の購入・保有・相続を考えるときは使い分けを押さえておくと安心です。
| 価格の種類 | 決めているところ | 時点/公表時期 | 水準の目安 | 主な使いみち |
|---|---|---|---|---|
| 公示地価(地価公示) | 国土交通省 土地鑑定委員会 | 1月1日時点/3月下旬 | 基準となる価格 | 一般の土地取引の指標、公共用地の取得価格の規準 |
| 基準地価(都道府県地価調査) | 都道府県 | 7月1日時点/9月ごろ | 公示地価とほぼ同水準 | 公示地価の補完(都市計画区域外もカバー) |
| 相続税路線価 | 国税庁 | 1月1日時点/7月1日 | 公示地価等の80%程度 | 相続税・贈与税の土地評価 |
| 固定資産税評価額 | 市町村(東京23区は都) | 基準年度の1月1日時点/3年に1度の評価替え | 公示地価等の70%程度 | 固定資産税・都市計画税・不動産取得税・登録免許税 |
実際の売買価格(実勢価格)はこれら4つとは別で、需給によって公的価格を上回ることも下回ることもあります。公示地価は「取引の目安」であって、その値段で売買できることを保証するものではありません。
地価上昇局面で、住宅ローン選びはどこが変わるか
地価が上がると住宅取得にどう跳ね返るのか。金額に直結する3つの論点に絞って整理します。
1. 借入額が増えやすく、諸費用も比例して増える
土地代が上がれば同じ広さ・同じ立地でも総額が上がり、頭金が同額なら借入額が増えます。見落とされがちなのは諸費用も借入額に連動する点です。融資事務手数料を借入額×2.20%(税込)の定率型としている金融機関では、借入額が500万円増えれば手数料も11万円増える計算になります。定額型・保証料型を採用する金融機関もあるため、金利だけでなく「借入額が増えたときに費用がどれだけ膨らむか」まで含めて総額で比較するのが実務的です。
2. 金利は上昇方向にある(2026年8月時点)
日本銀行は2026年7月31日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.0%程度で推移するよう促す方針を維持しました(賛成8・反対1。反対した高田委員は1.25%程度への引き上げを提案)。8月10日に公表された同会合の「主な意見」では、「引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことが適当」「金融緩和度合いの調整をペースアップする必要がある」といった利上げに前向きな意見が並んだ一方、「前回会合での利上げの影響を慎重に見極めるために、今回は政策金利を据え置くことが妥当」とする意見も示されています。
これは決定事項ではなく各委員の意見であり、次回の金融政策決定会合は9月です。いつ・どの程度の利上げがあるかを断定できる材料ではない点にはご注意ください。
全期間固定の代表であるフラット35は、2026年8月資金受取分(新機構団信付き・返済期間21年以上35年以下・融資率9割以下)で最も多い金利が年3.290%です(融資率9割超は年3.400%)。返済期間20年以下のフラット20は年2.970%、フラット50は年3.500%(いずれも融資率9割以下・最も多い金利)。金利は「返済期間・融資率・団信の内容」の3点セットで変わるため、比較するときは条件をそろえてください。
3. 変動型は「基準金利」と「引き下げ幅」を分けて見る
変動型の適用金利は「基準金利-引き下げ幅」で決まります。基準金利が上がっても引き下げ幅が拡大すれば適用金利は動かないこともあり、改定・適用のタイミングも金融機関ごとに異なります(多くは年2回の見直し)。また、返済額の急増を抑える「5年ルール」「125%ルール」を採用していない金融機関もあります。ニュースの見出しだけで自分のローンの負担を判断せず、契約している金融機関の条件を確認することが大切です。最新の適用金利や条件は、各金融機関の公式サイトでご確認ください。
よくある質問
Q. 公示地価が上がると、住宅ローンの借入可能額も増えますか?
担保評価は上がる可能性がありますが、住宅ローンの審査は年収に対する年間返済額の割合(返済負担率)を中心に見るのが一般的です。金利が上がると審査上の想定返済額も増えるため、地価上昇がそのまま借入可能額の増加につながるとは限りません。
Q. 公示地価と実際の売買価格はどのくらい違いますか?
公示地価は特殊な事情を除いた「正常な価格」の指標です。取引の目安にはなりますが、人気エリアでは実勢価格が公示地価を上回ることも、需要が乏しい地域では下回ることもあります。差の大きさは地域・時期によって異なるため、一律の倍率で換算することはできません。
Q. 路線価が上がったら、実家を相続するときの税金は増えますか?
土地の相続税評価額は上がる方向に働きます。ただし相続税額は基礎控除や小規模宅地等の特例など複数の要素で決まるため、評価額の上昇がそのまま納税額の増加を意味するわけではありません。具体的な計算は国税庁の情報を確認するか、税理士にご相談ください。
Q. 地価も金利も上がっている今、購入は見送るべきですか?
地価と金利の先行きを当てにいく判断は誰にもできません。実務的には、①いま提示されている金利と諸費用で総返済額を試算する ②金利が一定幅上がった場合の返済額も併せて試算する ③その負担が家計で吸収できるかを確認する——という順で検討するのが現実的です。値上がり局面かどうかという話題性ではなく、自分の家計の数字で判断してください。
まとめ
2026年の公示地価は全用途平均+2.8%、路線価は+2.9%と、いずれも5年連続の上昇となりました。ただし内訳を見ると、東京圏・大阪圏が伸びを拡大する一方で名古屋圏と地方圏は上昇幅が縮小し、約2割の地点はなお下落しています。「全国的に上がっている」ではなく「自分が買う場所はどうか」で見るべき局面です。
そのうえで、地価上昇は借入額を、金利上昇は返済額を押し上げます。金融機関選びでは金利水準だけでなく、融資事務手数料・保証料・繰上返済手数料・団体信用生命保険の保障範囲まで含めた総額での比較が欠かせません。たとえばSBI新生銀行は、融資事務手数料が借入金額×2.20%(税込)の定率型で保証料が0円、一部繰上返済手数料も0円、一般団信・全疾病保障付団信の上乗せ金利が0円と、費用構成が把握しやすい設計です。店舗相談とオンライン手続きの両方に対応している点も、比較検討先のひとつとして押さえておくとよいでしょう。
公示地価・路線価は毎年公表され、住宅ローン金利は毎月見直されます。最新の地価動向は国土交通省の公表資料を、最新の適用金利は各金融機関の公式サイトをご確認ください。
<注目の住宅ローン比較・ランキング・特集>
借り換えにおすすめの住宅ローンを金利・費用・利便性からランキング形式で紹介
【特集】当初10年固定金利への借り換え効果の比較シミュレーション
<おすすめの住宅ローン公式サイト>