
冬になると、関東平野部でも数十cmの積雪となる大雪が降ることがあります。こうした自然災害に対しては、無理な外出を控えることが一番の安全策ですが、自然の力は大きく、私たち個人では対応できない部分もあります。
そこで今回は、マイホーム(自宅)が雪による災害で破損などの影響を受けた場合に対応する「火災保険」と、ご自身やご家族がケガをした場合に備える「傷害保険」、そして災害などによって他人に損害を与えてしまった場合に備える「個人賠償責任保険」について、わかりやすく整理します。
当サイトでは、マイホームを購入するときの情報だけでなく、購入後の暮らしに関する情報もご紹介していきます。ぜひ定期的にご覧ください。
大雪・自然災害に備える保険・補償の早見表
| 保険・共済 | 主にカバーする損害 | ポイント |
|---|---|---|
| 火災保険(自然災害の補償を含むもの) | 火災・落雷・風災・雪災・水災など、建物・家財の損害 | 大雪・台風・水害への備えは火災保険が基本。補償範囲は商品・プランで異なる |
| 地震保険 | 地震・噴火・津波を原因とする建物・家財の損害(火災を含む) | 火災保険では補償されない領域。単独では契約できず、火災保険とセットで契約する |
| 傷害保険 | 大雪で転倒して骨折するなど、ケガの治療費 | 大雪以外にスポーツ中・交通事故のケガにも対応。家族全員でも月数千円程度から |
| 個人賠償責任保険 | 自分や家族が他人にケガをさせた・他人の物を壊した場合の賠償 | 火災保険や傷害保険などのオプションとして付帯できることが多い |
①火災保険について
大雪、台風、竜巻、突風、水害などの自然災害への備えは、地震災害対策ほど難しくありません。基本的に、これらの損害は火災保険で補償されるためです。ただし、火災保険の種類やプランによっては補償の対象外となる場合もありますので、今一度、加入している火災保険が台風・竜巻・突風・水害・雪災などの自然災害を補償するか確認しましょう。各保険会社はコールセンターを設けているため、ご自身が加入している保険がこれらを補償するかどうかは、問い合わせればすぐに教えてもらえるはずです。
なお、地震・噴火・津波による損害は火災保険では補償されず、別途「地震保険」への加入が必要です(地震保険は火災保険とセットで契約します)。あわせて確認しておくと安心です。
証券を見るときに確認したい3つのポイント
「火災保険に入っている」だけでは、いざというときに使えるかどうかは分かりません。証券や約款を確認するときは、次の3点を順にチェックすると漏れがありません。
| 確認する順番 | 見るポイント | ここが弱いとどうなるか |
|---|---|---|
| ①補償の範囲 | 雪災・風災・水災・破損/汚損などが対象に入っているか | 対象外にしていた災害は、被害が出ても保険金の対象にならない |
| ②免責金額・支払要件 | 自己負担額がいくらか、「損害額が一定額以上のとき支払う」方式かどうか | 小規模な被害では保険金が出ない、あるいは自己負担が残る |
| ③保険金額の設定 | 建物の再調達価額(同じ建物を建て直すのに必要な金額)に見合っているか | 低すぎると、損害額どおりの保険金が支払われないことがある |
とくに③は見落とされがちです。日本損害保険協会は、保険金額を保険価額より低く設定した契約(一部保険)では、損害額どおりの保険金が支払われないことがあると説明しています。建物や家財の価値は時間とともに変わるため、更新のタイミングで保険金額が適正かを見直しておきましょう。
代表的な火災保険・共済(見直しの参考に)
これから加入する方、見直しを検討している方の参考として、代表的な保険・共済をご紹介します。最新の保障内容・保険料は各社の公式サイトでご確認ください。
■東京海上日動 トータルアシスト超保険
生命保険と損害保険をまとめて設計できる総合保険です。世帯を単位として契約し、住まい・自動車・からだ・日常生活の賠償などの補償を組み合わせられるため、複数の保険に入っていて補償の重複や漏れが気になる方に向いています。既存の生命保険からの切替が必要になる場合があるため、生命保険の見直しや新規加入とタイミングが合えば、検討したい保険の一つと言えます。
■損保ジャパン THE すまいの保険(個人用火災総合保険)
損保ジャパンの現行の火災保険です(かつての「ほ〜むじゃぱん」に代わる商品)。火災・落雷・風災・水災などを補償し、必要な補償を選んで組み合わせられます。建物の保険金額の設定方法や、水災・破損などの補償の要否は契約時に確認しましょう。
■こくみん共済 coop(旧・全労済) 住まいる共済(火災共済+自然災害共済)
「住まいる共済」は、火災を主に保障する「火災共済」と、風水害・地震への備えが充実した「自然災害共済」を組み合わせた共済です。自然災害共済は火災共済にセットして加入する形で、風水害・地震・雪害などによる住宅・家財の被害に備えられます。こくみん共済 coop は、住まいる共済では築年数や使用年数にかかわらず再取得価額で保障すると説明しています。保障額・掛金・プラン(ベーシックタイプ/エコノミータイプなど)は改定されることがあるため、最新の内容はこくみん共済 coop の公式サイトでご確認ください。
火災保険料が上がり続けている背景
近年は自然災害の増加により、損害保険各社の保険金支払いが増え、火災保険料は改定(引き上げ)が続く傾向にあります。
その土台になっているのが、損害保険料率算出機構が算出する「参考純率」(各社が保険料を決めるときの基礎となる数値)です。同機構は2023年6月に、住宅総合保険等の参考純率を全国平均で13.0%引き上げる改定を届け出ました。あわせて、それまで全国一律だった水災の料率が、地域のリスクに応じて5つの区分に細分化されています。つまり、同じ補償内容でも住んでいる地域によって水災部分の保険料に差が出るしくみに変わりました。
ただし、参考純率はあくまで各社が参照する数値で、実際の保険料や改定の時期は保険会社・商品ごとに異なります。「いつ・どれだけ上がるか」は各社の案内でご確認ください。まだ加入されていない方や、補償が手薄な方は、早めに加入・見直しを行っておくと安心です。
地震への備えは「地震保険」で
先に触れたとおり、地震・噴火・津波による損害は火災保険では補償されません。備えるには、火災保険とセットで地震保険を契約する必要があります。
地震保険は国と保険会社が共同で運営する制度で、どの保険会社で契約しても補償内容と保険料は同じです。保険金額は火災保険の保険金額の30%〜50%の範囲で設定し、建物5,000万円・家財1,000万円が上限とされています。「火災保険と同額まで補償される」わけではない点は、あらかじめ理解しておきたいところです。
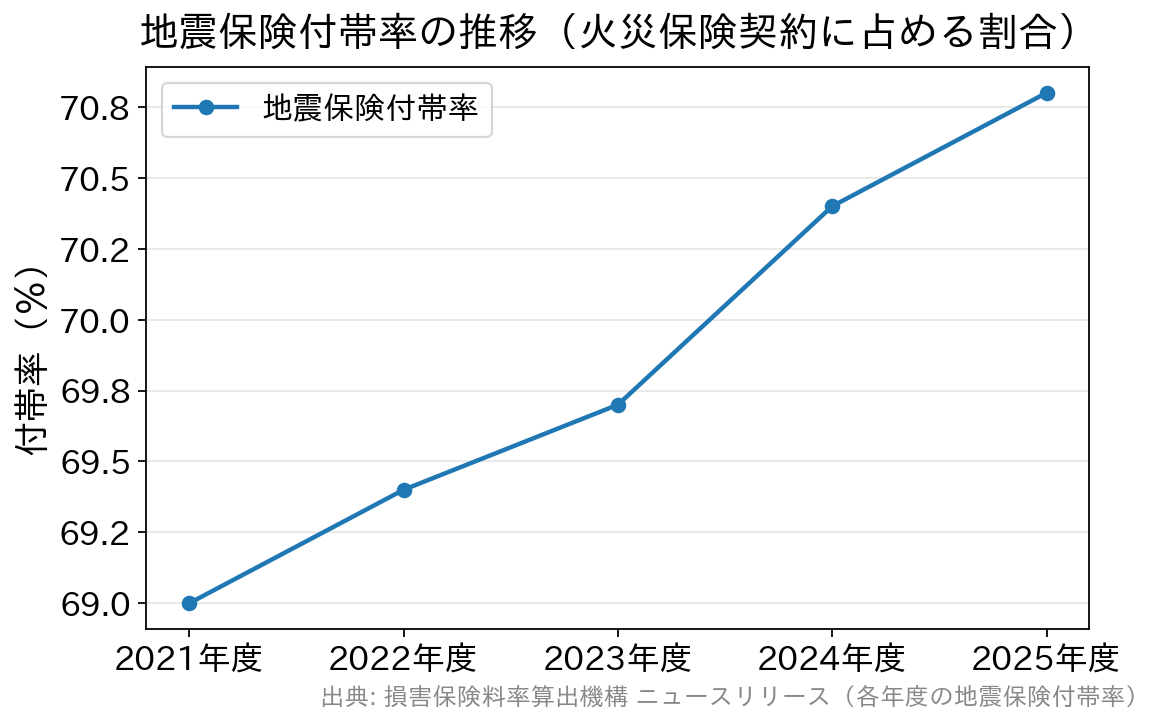
備える人は着実に増えています。損害保険料率算出機構によれば、2025年度の地震保険付帯率(火災保険の契約のうち地震保険を付帯した割合)は70.8%で、2003年度以降23年連続で増加し過去最高となりました。
②傷害保険について
大雪などにより転んで骨折した際などに、医療費の補償が受けられるのが傷害保険です。大雪以外にも、スポーツ中のケガや交通事故にも適用されるため、加入を検討してもよいでしょう。
保険料は、ご家族全員を対象にしても月額数千円程度からという水準が一般的です(補償内容・年齢・人数により異なります)。
検討するときは、「入院・通院のどちらまで対象か」「死亡・後遺障害の補償額はいくらか」を確認しておくと、必要な保障額を決めやすくなります。また、勤務先の団体保険やクレジットカードに同種の補償が付いていることもあるため、加入前に手持ちの補償を一度棚卸しすると、無駄な重複を避けられます。
③個人賠償責任保険
大雪により屋根が破損し、その破損した屋根が隣家を直撃して損害を与えてしまった場合などに利用できる補償です。
また、ご存じの方も多いと思いますが、2013年7月には、当時小学生だった少年が自転車で歩行者と衝突した事故をめぐる損害賠償訴訟で、神戸地方裁判所が少年の母親に対して約9,500万円という高額の賠償を命じたことがニュースになりました。自転車事故でも、これほどの賠償責任を負う可能性があるのです。
こうした事故の際に頼りになるのが、個人賠償責任保険です。お子さんがいるご家庭にとって、あると安心な補償と言えます。個人賠償責任保険は、傷害保険や火災保険などにオプションとして付けられることが多いので、ぜひ加入を検討してみてください。すでに別の保険で加入済みのこともあるため、重複しないよう確認するとよいでしょう。
自転車に乗るなら、住んでいる自治体の条例も確認を
自転車事故の高額賠償を受けて、自治体が条例で自転車の損害賠償責任保険等への加入を求める動きが広がっています。国土交通省によれば、令和6年(2024年)4月1日現在、34都府県が条例で加入を義務化し、10道県が努力義務としています(公布日ベース)。義務化は2015年10月に兵庫県で初めて導入されました。
ここで押さえておきたいのは、条例が求めているのは「自転車保険」という商品名の保険に入ることではなく、賠償に備える補償を確保することだという点です。火災保険や自動車保険、傷害保険に付けた個人賠償責任補償で要件を満たせる場合もあります。お住まい・通勤先の自治体のルールと、いま持っている補償の内容を確認してみてください。
重複していないかを確認するチェックリスト
個人賠償責任保険は、単独で契約するより他の保険の特約として付いていることのほうが多い補償です。次のような契約に付帯していないか、順に確認してみましょう。
| 確認先 | 付帯していることが多い形 | あわせて見るポイント |
|---|---|---|
| 火災保険・住宅の共済 | 個人賠償責任補償特約 | 補償額(1億円以上か)と、同居家族が対象に入っているか |
| 自動車保険・バイク保険 | 日常生活賠償特約など | 自転車事故も対象かどうか |
| 傷害保険・団体保険 | 賠償責任補償のセット | 会社の団体扱いで既に加入していないか |
| クレジットカードの付帯保険 | 会員向けの賠償プラン | 年会費に含まれるか、別途申込が必要か |
重複していても保険金が二重にもらえるわけではなく、実際の損害額を上限に各社で分担して支払われるのが一般的です。補償額の大きさに加えて、相手との交渉を保険会社が代行する示談交渉サービスが付いているかも、実務では大きな差になります。
大雪と保険についてのよくある質問
Q. 大雪で家が壊れたとき、火災保険で補償されますか?
A. 多くの火災保険では「雪災」が補償対象で、大雪による屋根の破損や雨どいの損傷などが対象になり得ます。ただし補償範囲や免責(自己負担額)は商品・プランで異なるため、加入中の火災保険が雪災を補償するか保険会社に確認しましょう。
Q. 大雪と地震、どちらも火災保険でカバーできますか?
A. 大雪・台風・水害などの自然災害は火災保険で備えられますが、地震・噴火・津波による損害は火災保険の対象外です。地震に備えるには、火災保険とセットで「地震保険」に加入する必要があります。
Q. 屋根の雪下ろし中に落ちてケガをした場合は、どの保険ですか?
A. 建物の損害ではなく人のケガなので、火災保険ではなく傷害保険や医療保険の領域です。作業中の事故が対象になるかは商品によって条件が異なるため、契約内容を確認してください。
Q. 落ちた雪で隣家の車を傷つけてしまいました。誰の保険を使いますか?
A. 自宅の屋根から落ちた雪で他人の物を壊した場合は、個人賠償責任保険で対応できる可能性があります。ただし賠償責任が生じるかどうかは状況によって判断が分かれるため、まず保険会社・代理店に事故の状況を伝えて相談しましょう。
Q. 経年劣化による雨漏りも保険で直せますか?
A. 火災保険が対象とするのは、原則として災害や事故による突発的な損害です。長年の経年劣化・老朽化が原因の損害は対象外とされるのが一般的で、この線引きはトラブルになりやすい部分です。判断に迷う場合は自己判断せず、保険会社に調査を依頼してください。
<注目の住宅ローン比較・ランキング・特集>
借り換えにおすすめの住宅ローンを金利・費用・利便性からランキング形式で紹介
【特集】当初10年固定金利への借り換え効果の比較シミュレーション
<おすすめの住宅ローン公式サイト>