

マイホームが買い時かどうかは、金利が高いか低いかだけでは決まりません。物件価格・住宅ローン金利・税制や支援策の3つを自分の家計に当てはめ、「金利が上がっても返し続けられるか」で判断する——これが金利上昇局面での考え方です。
日本銀行は2026年9月18日、政策金利(無担保コールレート翌日物)を1.25%程度へ引き上げることを決定しました(日本銀行「金融市場調節方針の変更について」)。新しい調節方針の適用は9月24日からです。かつての超低金利を前提にした「いつ買っても同じ」という発想は、もう通用しません。
「買い時」を判断する3つの観点=価格・金利・税制
「マイホームが買い時か」を考えるとき、ポイントは大きく3つあります。
1点目は住宅そのものの価格です。1年前に5,000万円で売り出されていたマンションが4,000万円になっていれば、当然1年前より今が買い時と言えます。
2点目は住宅ローンの金利です。同じ5,000万円のマンションでも、借りるローンの金利が低ければ総返済額は数百万円単位で変わります。
3点目は税制・国の支援策です。消費税率や住宅ローン減税、省エネ住宅への補助金など、政府の政策次第で実質的な負担は大きく変わります。
| 比較の観点 | 見るポイント | 2026年9月時点の状況 |
|---|---|---|
| 物件価格 | 需給・エリアの人気度 | 地域差が大きく一律には語れない |
| 金利 | 政策金利・変動/固定の水準 | 政策金利は1.25%程度へ(9月18日決定・9月24日適用) |
| 税制・支援策 | 住宅ローン減税・補助金 | 要件は毎年見直し(公式で最新を確認) |
2015年の調査では「FPの6割が買い時」だった
この問いをめぐっては、興味深い過去の調査があります。住宅金融支援機構が2015年に公表した「平成27年度下期における住宅市場動向について」のアンケートでは、「2015年度下期(2015年10月〜2016年3月)はマイホームの買い時だと思うか」という質問に、一般の人で「買い時だ」と答えたのは49.2%でした。
一方、ファイナンシャルプランナー(FP)資格を持つ人では62.3%に増えていました。理由として挙げられていたのは、省エネ住宅などの条件を満たすと金利が引き下げられる「フラット35S」の魅力です。
ただし、フラット35Sは条件をクリアできる住宅にしか適用されません。「お金のプロが買い時と言っているから買い時だ」と言い切るのは、当時も危険な読み方でした。
当時の当サイトの見立ては「この下期が特別な時期とは考えない=どっちでもない」というものでした。実際その後、2016年には日銀のマイナス金利政策が始まり、住宅ローン金利は史上最低水準の更新が続いたため、「いつ買っても超低金利」という時代がしばらく続きました。
2026年は「金利が上がる時代」=前提そのものが変わった
しかし現在は、前提が大きく変わっています。日銀は2024年3月にマイナス金利を解除し、その後も利上げを重ねました。2026年9月18日には政策金利を1.0%程度から1.25%程度へ引き上げることを決定し、新方針は9月24日から適用されます(賛成7・反対2)。
この利上げは、変動金利の土台となる短期プライムレートを通じて波及します。三菱UFJ銀行の短期プライムレートは年2.375%(2026年8月3日より適用)と、すでに前回の利上げ分が反映済みです。
固定金利側も水準が切り上がりました。フラット35(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)の2026年9月の最頻金利は年3.460%で、算出方法が変わった2017年10月以降で最も高い水準です(住宅金融支援機構 フラット35 金利情報)。かつての1%台とは別の世界だと考えたほうがよいでしょう。
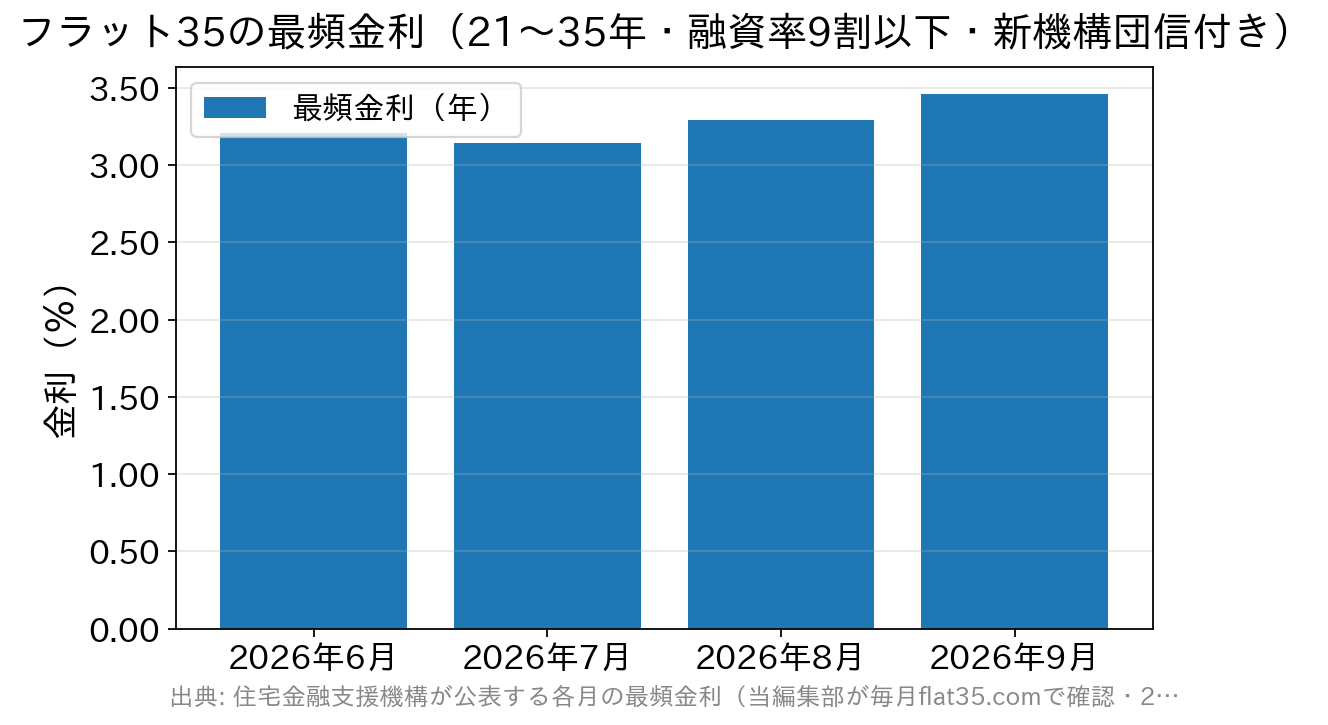
それでも変動型を選ぶ人は依然として多数派です。住宅金融支援機構の「住宅ローン利用者の実態調査」(2026年1月調査)では、変動型を選んだ利用者の割合は75.0%でした。
金利のある世界では、「いくら借りられるか」ではなく「金利が上がっても無理なく返せるか」が買い時判断の中心になります。賃貸と購入のどちらを選ぶかという論点も、金利前提が変われば見え方が変わります(賃貸か購入か?35年住宅ローン論争を金利上昇時代に考え直す)。
利上げが毎月の返済額に届くまでには時間差がある
見落とされやすいのが、政策金利が動いてから毎月の返済額が変わるまでには、何段階もの時間差があるという点です。政策金利 → 短期プライムレート → 各行の基準金利 → 契約ごとの適用金利 → 返済額、という順に伝わっていきます。
実例があります。auじぶん銀行は2026年9月18日、住宅ローン変動金利の基準金利を年3.141%から年3.741%へ引き上げると発表しました(改定日は10月1日)。同行の変動金利は年2回(4月1日・10月1日)が基準日で、10月1日基準日で決まった借入金利は同年12月の約定返済日の翌日から適用されます。
つまり、すでに借りている人の返済に表れるのは2027年1月の返済分からです。しかも「基準金利」と、実際に払う「適用金利」は別物で、適用金利は契約ごとの優遇幅を差し引いて決まります(同行は9月30日に発表予定と説明しています)。
さらに、5年ルールのある契約では、適用金利が上がっても毎月の返済額はしばらく変わりません。変わるのは返済額のうち元金と利息の内訳です。返済額が据え置かれる分、元金の減りが遅くなる点には注意が必要です。
反映の時期もルールの有無も金融機関と契約によって異なります。自分の適用金利・次回の見直し時期・5年ルールの有無は、契約書と返済予定表で確認してください。
金利タイプごとに「見ている金利」が違う
変動と固定を比べるときは、それぞれが何に連動しているかを分けて考えると判断しやすくなります。
| 金利タイプ | 主に連動する指標 | 上昇局面での効き方 |
|---|---|---|
| 変動金利 | 短期プライムレート(政策金利の影響を受ける) | 基準金利の見直し日を経て適用金利に反映される |
| 固定期間選択型 | 中期の市場金利 | 新規借入の適用金利が先に動きやすい |
| 全期間固定(フラット35など) | 長期金利(機構債の利回りなど) | 資金受取月ごとに金利が決まり、以後は変わらない |
長期金利と政策金利は別系統です。政策金利が上がったからフラット35も同じだけ上がる、あるいは長期金利が下がったから変動金利も下がる、という単純な連動ではありません。金利の決まり方そのものを整理したい方は住宅ローンの実質マイナス金利とはもあわせてご覧ください。
よくある質問
Q. 政策金利が1.25%になると、住宅ローンの金利も1.25%になりますか?
A. なりません。政策金利は金融機関どうしが短期で資金をやり取りする際の金利で、住宅ローンの適用金利とは別のものです。変動金利は各行の基準金利から、契約ごとの優遇幅を差し引いて決まります。
Q. 利上げの前に契約すれば、金利上昇の影響を避けられますか?
A. 変動金利では避けられません。契約後も年2回程度の見直しがあるためです。実行時点の金利が完済まで変わらないのは、フラット35などの全期間固定型に限られます。
Q. 金利が上がる局面では、固定金利を選んだほうが得ですか?
A. 一概には言えません。固定は当初の金利が変動より高く、その差を上回るほど将来金利が上がるかどうかで損得が決まります。返済額を確定させたい人は固定、当初の負担を抑えたい人は変動が向きます。
Q. 買い時を待っていれば、住宅ローン金利は下がりますか?
A. 将来の金利は誰にも予測できません。日銀は2026年9月の公表文で「引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになる」としつつ、時期やペースは示していません。待つこと自体にもリスクがある点は押さえておきましょう。
買い時の答えは「その家が本当に欲しいか」から始まる
金利環境は変わりましたが、当サイトの基本的な結論は2015年当時から変わりません。マイホームと賃貸のどちらが得かは、経済がよくできているだけに実は大差がつきにくいものです。
何よりもまず「その家が本当に欲しいのか」を最重要視すること。そのうえで、金利・諸費用・団信・付帯サービスを含めて各社の住宅ローンを横並びで比較することが「おトク」への近道です。
金利上昇局面では、変動・固定の選び方に加えて、繰上返済のしやすさや店舗で相談できるかどうかも効いてきます。たとえばSBI新生銀行は、店舗相談とオンライン手続きの両方に対応し、上乗せ0円の全疾病保障付団信を選べます。融資事務手数料は借入金額×2.20%(税込)の定率型です。こうした条件まで含めて、複数行を同じ物差しで並べて検討するとよいでしょう。
※金利・手数料・団信の内容は改定されることがあります。最新の金利・条件は必ず各金融機関の公式サイトでご確認ください。