

住宅ローンのがん保障団信は、「がんと診断された時点で保障されるか(診断確定型)」か「働けない状態が続いて初めて保障されるか(就業不能型)」かで価値が大きく変わります。上乗せ金利は無料〜年0.150%程度で、同じ「がん保障」でも中身は各行で別物です。国立がん研究センターの最新統計では、生涯でがんと診断される確率は男性61.1%・女性50.1%(いずれもおよそ2人に1人)。返済期間が20年・30年と続く住宅ローンでは、契約時に必ず突き合わせておきたい条件です。
統計で見ると、がんは「かかる人が多く、かかっても長く生きる」病気になった
まず前提となる数字を、国立がん研究センター「最新がん統計」で確認します(2026年7月14日更新時点)。
| 指標 | 最新の数値 | データの年 |
|---|---|---|
| 新たにがんと診断された数 | 993,469例(男性556,059・女性437,406) | 2023年 |
| 生涯でがんと診断される確率 | 男性61.1%・女性50.1%(いずれも2人に1人) | 2023年データに基づく |
| がんで死亡した人 | 384,111人 | 2024年 |
| 生涯でがんで死亡する確率 | 男性24.4%(4人に1人)・女性17.2%(6人に1人) | 2024年データに基づく |
| 5年相対生存率(男女計) | 64.8%(男性63.2%・女性66.8%) | 2018年診断例 |
読み取れるのは「罹患する確率は2人に1人だが、診断された人の3人に2人は5年後も生きている」という構図です。これは医療の進歩による朗報である一方、家計の目線では「がんとともに働き、治療を続ける期間が長くなる」ことを意味します。治療費・通院の交通費・療養中の生活費がかさみ、収入は減りやすい——住宅ローンの返済だけが従来どおり続く局面が生まれます。
だからこそ、がん保障団信を「死亡保障の上位版」ではなく「診断後の家計を止めないための装置」として見るのが実態に合っています。
最大の分かれ目は「診断確定型」か「就業不能型」か
がん保障団信でいちばん重要なのは、上乗せ金利でも保障割合でもなく、保険金が支払われる条件です。大きく2つに分かれます。
| 型 | 支払われる条件 | 読者にとっての意味 |
|---|---|---|
| 診断確定型 | 所定の悪性新生物と診断確定された時点で残高が保障される | 手術後に職場復帰できても保障が受けられる。働きながら治療する人と相性がよい |
| 就業不能型 | 診断後に就業不能な状態が所定の期間続くことが条件 | 早期に復職すると対象にならないことがある。一方で、がん以外の病気・ケガまで広くカバーする設計が多い |
auじぶん銀行・ソニー銀行・PayPay銀行のがん保障団信、そしてSBI新生銀行の「ガン団信」は診断確定型です。一方、SBI新生銀行の「全疾病保障付団信」やメガバンクの疾病特約の多くは就業不能型で、同じ「病気に備える団信」でも作動する場面が違います。どちらが優れているかではなく、どちらの型を選ぶかという問題です。がん以外の疾病まで含めた比較はがん・3大疾病・特定状態保障の違いを整理した記事で扱っています。
主要4行のがん保障団信を横並びで比較(2026年9月)
各行の公式サイトで確認した、単独(ペアローン連生でない)契約の場合の条件です。いずれも「残高50%保障」と「残高100%保障」の2段構えが基本になっています。
| 銀行 | 残高50%保障プラン | 残高100%保障プラン | 加入年齢 |
|---|---|---|---|
| auじぶん銀行 | がん50%保障団信 上乗せなし ※4疾病50%保障・全疾病長期入院保障も付帯 | がん100%保障団信 年0.050% プレミアムは年0.150%(給付金100万円・先進医療通算2,000万円ほか) | 特約付きは50歳以下 (51歳以上は一般団信) |
| ソニー銀行 | がん団信50 上乗せなし | がん団信100 年0.100% がん診断給付金100万円・先進医療通算1,000万円・上皮内がん等50万円 | 特約付きは満50歳未満 (一般・ワイドは満65歳未満) |
| PayPay銀行 | がん50%保障団信 年0.100% ※全疾病・失業・自然災害保障も付帯 | がん100%保障団信 年0.150% がん診断一時金100万円ほか | いずれも満51歳未満 (一般団信は満65歳未満) |
| SBI新生銀行 | ガン団信(診断確定で残高100%)=年0.100%/全疾病保障付団信(就業不能型・残高100%+就業不能中の毎月返済も保障)=上乗せなし。一般団信も上乗せなし | ガン団信・全疾病は20〜49歳 一般団信は20〜65歳 | |
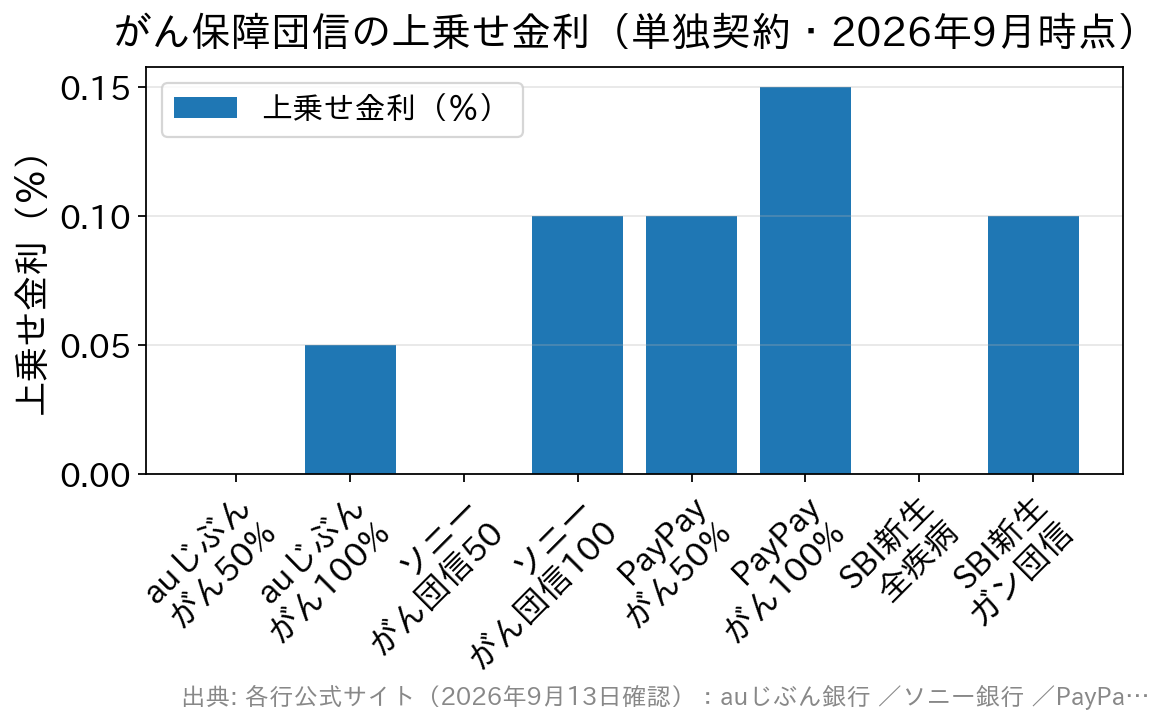
読み方のポイントは3つあります。①「残高100%保障」を無料で付けられる銀行は少ない(上表では上乗せ0円で100%保障が得られるのはSBI新生銀行の全疾病保障付団信=就業不能型だけ)。②50%保障は各行の主力で、上乗せ0円のところと有料のところが分かれる。③上乗せ幅は金額に置き換えて判断する。ソニー銀行が公式に示す試算(借入3,000万円・返済期間35年・元利均等/基準となる適用金利 年0.500%)では、年0.100%の上乗せで月々1,333円の差です。年0.050%ならおよそ半分、年0.150%ならおよそ1.5倍が目安になりますが、実際の差額は借入額・返済期間・適用金利で変わります。自分の条件に置き換えて試算すると、保障内容と釣り合うかを判断しやすくなります。
出典は各行の公式ページです(auじぶん銀行/ソニー銀行/PayPay銀行/SBI新生銀行)。イオン銀行・りそな銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行)の疾病保障は疾病保障の比較ページでまとめています。
金利より先に確認したい4つの条件
| 確認する条件 | 見落としやすい点 |
|---|---|
| 90日の免責期間 | auじぶん銀行・SBI新生銀行などは、責任開始日から90日以内にがんと診断確定された場合は保障の対象外。借入直後の診断は原則カバーされない |
| 上皮内がん・皮膚がんの扱い | 上皮内がん(子宮頸がん0期・大腸粘膜内がん等)や悪性黒色腫以外の皮膚がんは、残高保障の対象外とする銀行が多い。ソニー銀行・PayPay銀行は別枠の一時給付金(50万円)で手当てしている |
| 加入年齢の上限 | がん特約付き団信は50歳前後が上限。一般団信(65歳程度まで)と比べて枠が狭く、迷っているうちに選べなくなるタイプの商品 |
| プランの併用可否 | SBI新生銀行は一般団信・全疾病保障付団信・ガン団信のいずれか1つのみ。「がんも全疾病も両方」はできないため、どちらのリスクを重く見るかを決める必要がある |
また、がん保障団信は借り換え時にも選べます。ただし年齢上限と健康状態の告知は新規と同じ条件なので、「いまは付いていないから借り換えで付けよう」と考えるなら早いほど有利です。上乗せ0円で付く団信を軸に選びたい場合は上乗せ0円で付く団信の4行比較もあわせて確認してください。
よくある質問(がん保障団信)
Q. がんにかかる確率はどのくらいですか?
A. 国立がん研究センターの最新がん統計では、生涯でがんと診断される確率は男性61.1%・女性50.1%で、いずれもおよそ2人に1人です。2023年に新たに診断されたがんは993,469例。20年・30年と続く住宅ローンの返済期間を考えると、他人事とは言いにくい確率です。
Q. がん保険に入っていれば、がん保障団信は不要ですか?
A. 役割が違うので、単純な代替にはなりません。がん保険は手元に給付金が入るもの、がん保障団信は住宅ローン残高そのものが減る・なくなるものです。団信があれば最大の固定費への不安を直接軽くできます。重複が気になる場合は、住宅ローン契約時に既加入の保険を見直すと保険料を抑えられます。
Q. がん保障団信の上乗せ金利は月々いくらの差になりますか?
A. ソニー銀行が公式サイトで示す試算では、借入3,000万円・返済期間35年・元利均等(ボーナス返済なし)で、基準となる適用金利が年0.500%のときに年0.100%上乗せすると、月々の返済額の差は1,333円です。年0.050%ならその半分、年0.150%なら約1.5倍が目安ですが、適用金利の水準が高いほど差額も大きくなります。
Q. がん保障団信は借り換えでも付けられますか?
A. 借り換え時にも選べる銀行が多く、上表の4行はいずれも借り換えで申し込めます。ただし加入時の年齢制限(おおむね50歳前後まで)と健康状態の告知は新規借り入れと同じ条件です。過去にがんや上皮内がんにかかったことがある場合は申し込めない銀行もあるため、早めの検討が有利になります。
Q. 上皮内がんと診断されたら保障されますか?
A. 多くの銀行で住宅ローン残高の保障の対象外です(上皮内がん・大腸の粘膜内がん・悪性黒色腫以外の皮膚がんなど)。ただしソニー銀行のがん団信100やPayPay銀行のがん100%保障団信のように、一時給付金50万円という別枠で手当てしている商品もあります。対象範囲は「被保険者のしおり」で必ず確認してください。
まとめ:比べるのは上乗せ金利ではなく「支払われる条件」
がん保障団信は、①診断確定型か就業不能型か ②残高50%か100%か ③上乗せ金利 ④免責90日・上皮内がん・年齢上限の4点で比べると、各行の違いがはっきりします。上乗せ金利だけを並べても、作動する場面が違えば比較になりません。
諸費用の分かりやすさもあわせて見るなら、SBI新生銀行は検討に値する選択肢です。保証料0円・一部繰上返済手数料0円(1円から何度でも)に加え、上乗せ0円の全疾病保障付団信(就業不能型・残高100%保障に加えて就業不能期間中の毎月の返済額も保障)を用意しており、診断確定型を選びたい場合は年0.100%上乗せのガン団信が選べます。店舗相談とオンライン手続きの両方に対応している点も、団信の条件を人に確認しながら決めたい人には使いやすいところです。
保障内容・上乗せ金利・加入条件は改定されます。申し込み前の最新の条件は、必ず各金融機関の公式サイトと「被保険者のしおり」でご確認ください。