住宅ローンの保証料は、借りる人が保証会社に支払う費用で、目安は一括前払いなら借入額の2%以内、金利上乗せなら年0.200%程度です。メガバンクや地方銀行の多くは保証会社の保証を条件にしていますが、auじぶん銀行・SBI新生銀行・ソニー銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行)・イオン銀行は別途の保証料がかかりません。
ただし、保証料0円の銀行は融資事務手数料が高めに設定されていることが多く、保証料が0円でも諸費用が安いとは限りません。仕組みと比べ方を順に整理します。
保証会社は「借りる人」ではなく「銀行」を守る存在
保証会社は、あなたが住宅ローンを返済できなくなったときに、銀行に対して残りの残高を立て替えて支払う(代位弁済する)契約を銀行と結んでいます。
注意したいのは、保証料を払えば返済できなくなったときに借金が消える、というわけではない点です。保証会社は立て替えたお金をあなたから回収します。返済が免除されるのではなく、返済先が銀行から保証会社に変わるだけです。保険というより、銀行の貸倒れリスクを外部に移す仕組みと考えておきましょう。
保証料の相場と2つの支払い方法
保証料の支払い方法は大きく2つあります。
| 支払い方法 | 内容 | 特徴 |
|---|---|---|
| 外枠方式(一括前払い) | 借入時に保証料をまとめて支払う | 初期費用が増えるが、繰上返済・完済時に未経過分の返戻を受けられる場合がある |
| 内枠方式(金利上乗せ) | 借入金利に上乗せする形で毎月支払う | 初期費用を抑えられるが、返戻はない。上乗せ幅は年0.200%程度が一般的 |
外枠方式の保証料は借入金額の2%以内、内枠方式の上乗せは年0.200%程度が一般的な目安です。実際の料率は借入期間や審査結果で変わるため、具体的な金額は各金融機関の保証料表で確認してください。
保証料0円の銀行は、事務手数料「借入額×2.20%」が主流
保証料がかからない銀行では、そのかわりに融資事務手数料が「借入額×2.20%(税込)」の定率型になっているのが一般的です。3,000万円を借りるなら66万円(税込)で、比べるべきは保証料と事務手数料を合わせた総額です。
| 銀行 | 保証料 | 融資事務手数料(2026年10月時点) |
|---|---|---|
| SBI新生銀行 | 0円 | 借入金額×2.20%(税込)の定率型 |
| ドコモSMTBネット銀行(対面相談コース) | 0円 | 借入金額の2.20%(税込)。借入金額から差し引いて支払う |
| auじぶん銀行 | 別途負担なし(審査の結果で保証会社を利用する場合も、保証料相当額は金利に含まれる) | 借入金額の2.20%(税込) |
| ソニー銀行 | 0円(保証会社を利用しない) | 変動セレクト住宅ローン・固定セレクト住宅ローンは借入額の2.20%(税込)/住宅ローンは44,000円(税込) |
| イオン銀行 | 0円 | 定率型 借入額の2.20%(税込・最低220,000円)/定額型 110,000円(税込) |
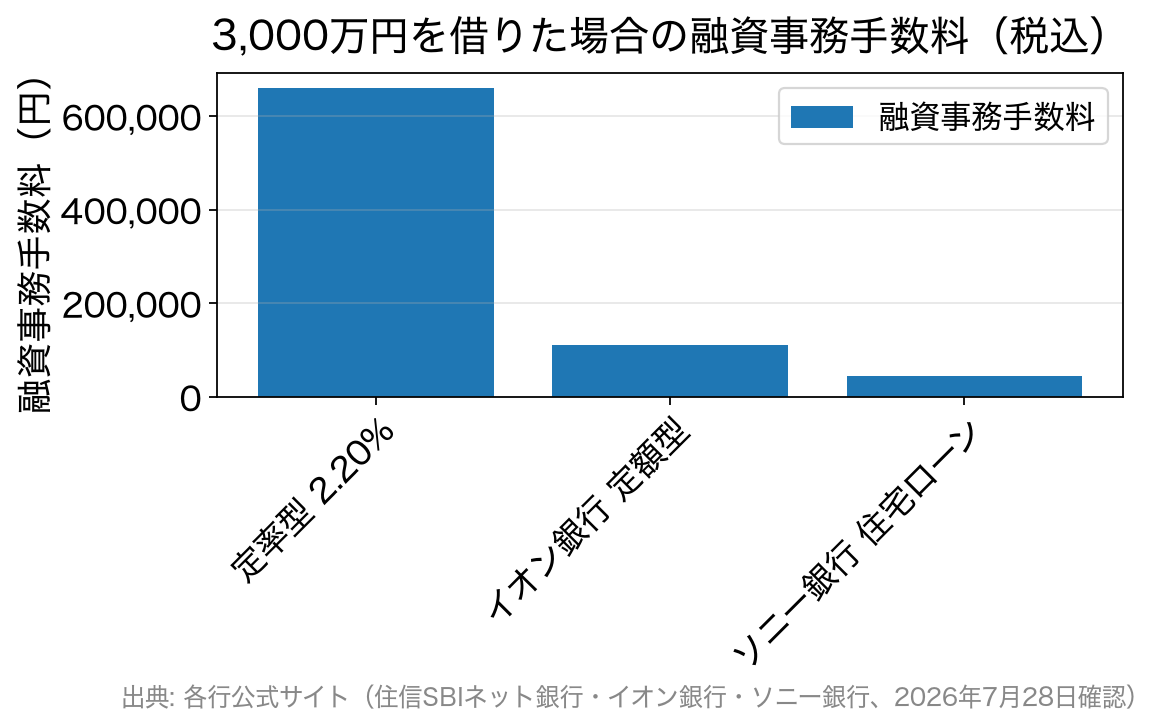
見落としやすいのが、手数料が安いタイプは金利が高めに設定されている点です。イオン銀行は定額型(110,000円・税込)を選ぶと、定率型より借入利率が年0.200%高くなります。ソニー銀行も、事務手数料が定額の「住宅ローン」より、定率2.20%(税込)の「変動セレクト住宅ローン」「固定セレクト住宅ローン」のほうが金利は低く設定されています。
また、定率型の事務手数料は繰上返済や借り換えをしても戻ってきません。早めに完済・借り換えをする可能性が高い人ほど、返戻のある外枠方式の保証料型と比べる意味が大きくなります。
申込窓口が変わっても保証料の扱いは変わらない
ドコモSMTBネット銀行の住宅ローンは、「WEB申込コース」の仮審査申込の受付が2026年10月30日(金)17時で終了する予定です。それまでに仮審査を申し込んだ人はWEB申込コースで手続きを続けられ、それ以降に申し込む人は、SBIマネープラザなどの銀行代理業者が窓口となる「対面相談コース」を利用します。
対面相談コースも、保証料はかからず、事務取扱手数料は借入金額の2.20%(税込)で、諸費用の構造はWEB申込コースと同じです。一方で、審査結果による金利の上乗せは対面相談コースが最大年0.55%と、WEB申込コース(年0.1〜0.3%)より幅が広い点は把握しておきましょう。
【フラット35】の保証料と団信はどうなっている?
楽天銀行やSBIアルヒ、ドコモSMTBネット銀行などが取り扱う【フラット35】は、保証料・保証人が不要です。住宅金融支援機構が債権を買い取る仕組みのため、民間の保証会社を挟みません。
古い解説記事に残りがちな誤りにも注意してください。かつての【フラット35】の団信は年1回の特約料を別途支払う方式でしたが、現在の新機構団信は、団信の費用が借入金利に含まれており、年払いの特約料はありません。「保証料より高額な団信保険料を別途負担する」という説明は現在の制度には当てはまりません。
健康上の理由などで団信に加入しない場合も【フラット35】は利用でき、その場合の金利は新機構団信付きの金利から年0.200%引き下げられます(住宅金融支援機構【フラット35】の団体信用生命保険)。つまり、団信の費用は金利にして年0.200%相当と読み替えられます。
借り換えるなら知っておきたい「戻し保証料」
借り換えを考えている人に意外と知られていないのが、保証料の返金(戻し保証料)です。メガバンクや地方銀行で借りていて、保証料を外枠方式(一括前払い)で支払っている場合、繰上完済すると未経過期間に対応する保証料の一部が戻ってきます。
返金額は、支払済みの保証料のうち未経過期間に対応する分から、保証会社の事務手数料を差し引いた金額です。一般的には完済から1か月程度で指定口座に振り込まれます。借り換えの損得計算では、この戻し保証料を借り換えコストの減額分として必ず織り込みましょう。具体的な手順や他の注意点は住宅ローン借り換えの注意点(得する条件・諸費用・保証料・団信)でまとめています。
ただし、保証料を内枠方式(金利上乗せ)で支払っている場合、返金はありません。自分がどちらの方式かは、契約時の書類か借入先への確認でわかります。
住宅ローンの保証料についてよくある質問
Q. 保証料が0円なら、それだけで有利といえますか?
A. いえません。保証料0円の銀行は融資事務手数料が借入額の2.20%(税込)であることが多く、3,000万円なら66万円(税込)かかります。保証料・事務手数料・金利を合わせた総支払額で比べてください。
Q. 保証料は誰のための費用ですか?
A. 実質的には銀行の貸倒れリスクを保証会社に移すための費用です。支払うのは契約者ですが、返済できなくなっても債務が免除されるわけではありません。
Q. 保証料は住宅ローン控除の対象になりますか?
A. 住宅ローン控除は年末の借入残高をもとに計算するため、保証料が直接控除額を増やすわけではありません。諸費用を借入額に含めた場合などの扱いは国税庁の住宅借入金等特別控除の案内や税務署で確認してください。
Q. 外枠方式と内枠方式はどちらを選ぶべきですか?
A. 繰上返済や借り換えの可能性があるなら、返戻を受けられる外枠方式が有利になりやすいです。手元資金を残したい人には内枠方式にも合理性があり、返済中に繰上返済を予定しているかが判断の軸になります。
Q. 保証会社の審査に落ちると住宅ローンは借りられませんか?
A. 保証が条件の住宅ローンは、保証承認が得られないと借りられません。ただし保証会社を利用しない銀行では結果が変わる可能性があり、auじぶん銀行のように審査結果に応じて保証付きの金利プランを用意する銀行もあります。
まとめ
保証料は「払えば安心が買える費用」ではなく、銀行のリスクを保証会社に移すための費用です。保証料の有無だけで銀行を選ばず、保証料+融資事務手数料+金利+団信を合計して比べてください。
繰上返済や借り換えの予定があるなら、定率型の事務手数料は戻らない一方、外枠方式の保証料は一部が戻るという違いも判断材料になります。金利・手数料・保証料の取扱いは変更されることがあるため、最新の条件は各金融機関の公式サイトでご確認ください。