
親や祖父母から住宅資金の援助を受けるとき、省エネ等住宅なら1,000万円、それ以外の住宅なら500万円までは贈与税がかかりません(住宅取得等資金の贈与税非課税措置)。対象は2026年(令和8年)12月31日までの贈与で、贈与税が0円になる場合でも申告は必須です。要件は「誰が受け取るか」「どんな住宅か」「いつまでに住むか」の3つに分かれ、見落としやすいのは省エネ基準が家屋の区分ごとに違う点と、贈与者が何人いても非課税枠は受贈者1人あたりで判定される点です。2026年9月時点の法令にもとづいて、限度額・要件・手続きを順に確認します。
制度の概要|省エネ等住宅1,000万円・それ以外500万円まで非課税
正式名称は「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」。父母や祖父母から、自分が住むための住宅の新築・取得・増改築等の対価に充てる資金の贈与を受けた場合、省エネ等住宅なら1,000万円まで、それ以外の住宅なら500万円までが非課税になります。この限度額は贈与を受ける人ごとで、祖父と父の両方から贈与を受けても合計で1,000万円が上限です(贈与者ごとに1,000万円ではありません)。
対象になるのは金銭の贈与で、住宅の新築や取得とあわせて取得する土地等の資金も含まれます(新築に先行する土地の取得も対象)。一方、住宅そのもの(不動産)を贈与された場合は、この特例の対象外です。
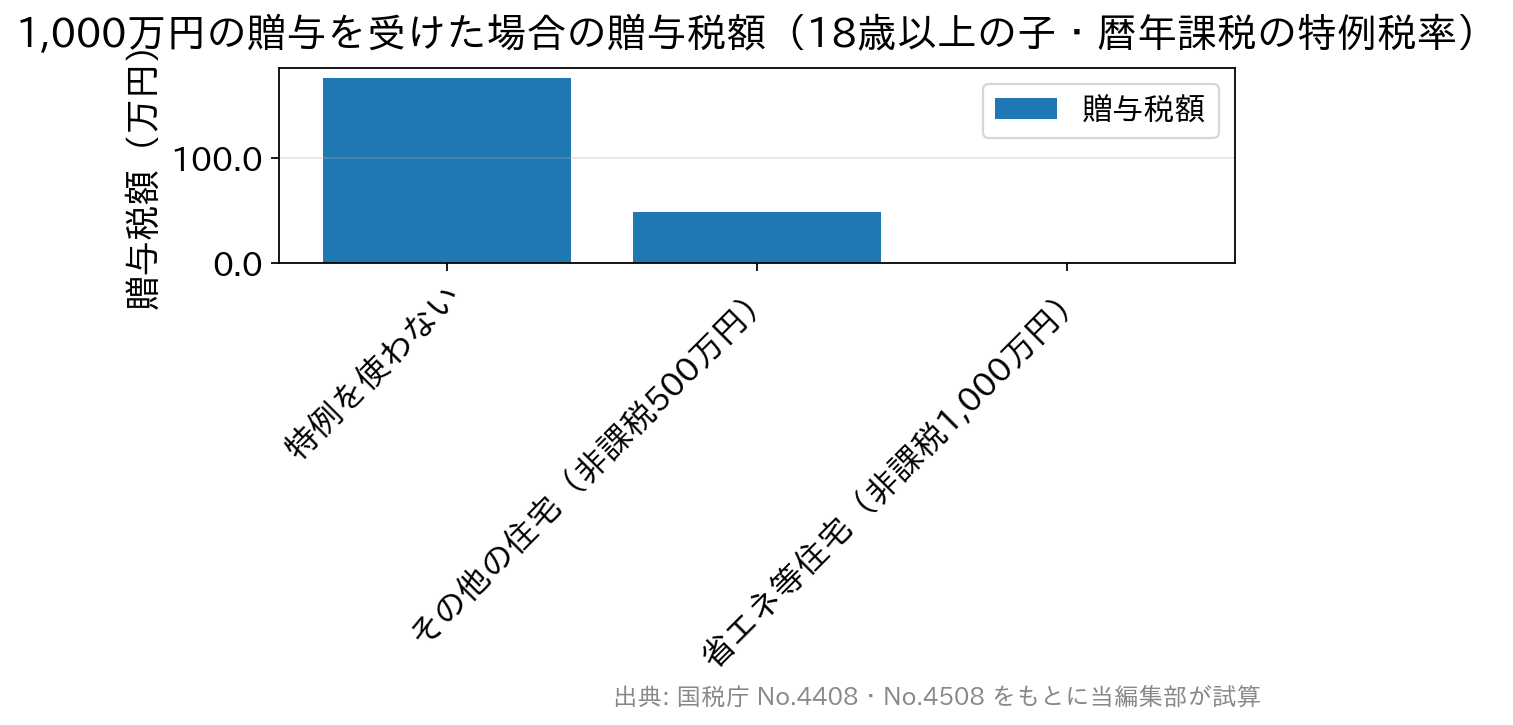
効果は小さくありません。1,000万円の贈与に特例を使わない場合の贈与税は、18歳以上の子が受ける特例贈与・暦年課税の基礎控除110万円のみで計算すると177万円です。同じ1,000万円でも、省エネ等住宅で特例を適用して申告すれば贈与税は0円、それ以外の住宅(非課税枠500万円)でも48.5万円まで下がります。
本制度は令和6年度税制改正で適用期限が3年延長され、2026年12月31日までの贈与が対象です。2027年以降の取り扱いは今後の税制改正で決まるため、現時点で延長を前提にした資金計画は立てないほうが安全です(出典:国税庁 No.4508/国土交通省 住宅取得等資金に係る贈与税の非課税措置)。
主な適用要件の早見表
要件は「受贈者」「住宅」「期限・手続き」の3つの面から確認します。
| 項目 | 主な要件 | 補足・注意点 |
|---|---|---|
| 受贈者 | 贈与を受けた年の1月1日時点で18歳以上の直系卑属(子・孫) | 配偶者の親は直系尊属に含まれない(養子縁組をしていれば該当) |
| 所得 | 贈与年の合計所得金額が2,000万円以下 | 床面積40㎡以上50㎡未満の住宅は1,000万円以下 |
| 過去の適用 | 平成21年分〜令和5年分の申告でこの非課税の適用を受けていないこと | 一定の場合を除く。過去に使っていると原則は再適用できない |
| 取得先 | 配偶者・親族など特別の関係がある人からの取得・請負ではないこと | 親の持ち家を親から買う形は対象外になり得る |
| 床面積 | 登記床面積40㎡以上240㎡以下・2分の1以上が居住用 | かつての「50㎡以上」から下限が緩和済み |
| 中古住宅 | 1982年(昭和57年)1月1日以後に建築された住宅 | それ以前でも耐震基準適合の証明があれば対象。取得後に耐震改修を行う方法もある |
| 増改築等 | 工事費が100万円以上で、2分の1以上が居住用部分の工事 | 確認済証の写し・増改築等工事証明書などで証明 |
| 取得・入居の期限 | 贈与の翌年3月15日までに資金の全額を充てて新築等をし、居住する(または遅滞なく居住することが確実) | 翌年12月31日までに入居していないと原則適用不可=修正申告が必要 |
| 住所 | 贈与を受けた時に日本国内に住所があること | 海外居住でも一定の場合は適用可 |
| 手続き | 贈与税額が0円でも贈与税の申告が必須 | 翌年2月1日〜3月15日に申告書と添付書類を提出 |
「省エネ等住宅」の基準は家屋の区分で異なる
ここが最も誤解されやすい部分です。非課税枠が1,000万円になる「省エネ等住宅」の省エネルギー性能の基準は、新築か中古か、増改築かで水準が違います。耐震性能・バリアフリー性能はいずれかを満たせばよく、どの区分でも共通です。
| 家屋の区分 | 省エネルギー性能 | 耐震性能/バリアフリー性能(いずれか可) |
|---|---|---|
| 新築した住宅/建築後使用されたことのない住宅 | 断熱等性能等級5以上かつ一次エネルギー消費量等級6以上(ZEH水準) | 耐震等級(構造躯体の倒壊等防止)2以上または免震建築物/高齢者等配慮対策等級(専用部分)3以上 |
| 建築後使用されたことのある住宅(中古)/増改築等をした住宅 | 断熱等性能等級4以上または一次エネルギー消費量等級4以上 |
いずれも、住宅性能証明書などの書類を贈与税の申告書に添付して証明する必要があります。証明書が用意できなければ枠は500万円です。
新築については経過措置もあります。2023年12月31日までに建築確認を受けた住宅、または2024年6月30日までに建築された住宅は、旧基準(断熱等性能等級4以上または一次エネルギー消費量等級4以上)の証明で省エネ等住宅として扱われます。ただし「2023年12月31日までに建築確認を受けた住宅」(2024年6月30日までに建築されたものを除く)の場合は、性能証明書に加えて確認済証または検査済証の写しも申告書に添付が必要です。該当するかどうかは自己判断せず、売主やハウスメーカーに証明書の取得可否を先に確認しましょう。
暦年課税110万円・相続時精算課税との併用ができる
この非課税措置は、暦年課税の基礎控除110万円、または相続時精算課税と併用できます。
| 組み合わせ | 非課税・控除の合計 | 注意点 |
|---|---|---|
| 非課税措置+暦年課税 | 省エネ等住宅で最大1,110万円(1,000万円+110万円) | いちばん使いやすい組み合わせ |
| 非課税措置+相続時精算課税 | 1,000万円+基礎控除110万円(年間)+特別控除2,500万円 | 超えた部分は一律20%。一度選ぶと暦年課税には戻れない |
相続時精算課税の年110万円の基礎控除は、令和6年1月1日以後の贈与から適用されています。相続時精算課税は相続対策全体に影響するため、大きな金額を動かす場合は税理士等の専門家に相談するのが安全です。
よくある質問
Q. 贈与税が0円になるなら、申告しなくてもよいですか?
A. いいえ、申告しなければ特例は適用されません。贈与を受けた翌年2月1日から3月15日までに、特例を適用する旨を記載した贈与税申告書に戸籍謄本・契約書の写し・省エネ等住宅の証明書などを添えて提出します。期限後申告では原則適用されません。
Q. 祖父と父の両方から贈与を受けたら、それぞれ1,000万円まで非課税になりますか?
A. なりません。贈与者が複数いる場合は受け取った金額を合計し、そのうち受贈者1人につき1,000万円(省エネ等住宅の場合)までが非課税です。
Q. 非課税になった分は、贈与者の相続のときに相続財産へ足し戻されますか?
A. 足し戻されません。この特例で贈与税の課税価格に算入されなかった金額は、相続税の課税価格に加算する必要がありません。暦年課税の生前贈与加算とは扱いが異なる点が、この制度の大きな利点です。
Q. 年末に贈与を受ける場合の注意点は?
A. 贈与の翌年3月15日までに住宅を取得(引渡し)して居住する必要があります。年末に受け取って引渡しが翌年4月以降にずれると要件を外れるおそれがあるため、原則として引渡しの直前に贈与を受けるのが安全です。翌年12月31日までに入居できなければ修正申告が必要になります。
Q. 住宅ローンの返済に充てる資金や、住宅そのものの贈与も対象ですか?
A. どちらも対象外です。この特例の対象は、住宅の新築・取得・増改築等の対価に直接充てる金銭に限られます。すでに借り入れた住宅ローンの返済資金や、不動産そのものの贈与は該当しません。
まとめ|贈与とあわせて住宅ローンの資金計画も
住宅取得等資金の贈与税非課税措置は、省エネ等住宅1,000万円・その他500万円まで非課税と効果の大きい制度ですが、現行の期限は2026年12月31日までの贈与です。省エネ基準は家屋の区分で異なり、証明書がなければ枠は500万円にとどまります。贈与を受ける時期と引渡し時期の順番、そして申告の要否を、早い段階で確認しておいてください。関連する優遇策の全体像は住宅ローン減税・贈与税非課税・補助金の一覧、限度額と要件の詳細は住宅取得等資金の贈与税 非課税の特例をまとめた記事もあわせてご覧ください。
また、贈与で頭金を厚くできれば、住宅ローンの借入額や総返済額を抑えやすくなります。2026年は金利が上昇局面にあるため、金利だけでなく諸費用や団信も含めた比較が大切です。例えばSBI新生銀行は保証料0円・一部繰上返済手数料0円(手動での繰上返済)で諸費用の仕組みが分かりやすく、贈与とあわせた資金計画を立てやすい選択肢の一つです。なお税制も各行の商品内容も改正・改定されるため、実際の手続きの前に国税庁・国土交通省および各金融機関の公式サイトで最新の内容をご確認ください。
当サイトおすすめの住宅ローン相談窓口
SBIマネープラザ・・・ドコモSMTBネット銀行・SBI新生銀行の住宅ローンを店舗で相談できる
SBIアルヒ・・・【フラット35】の借り換え・新規借入を店舗で相談できる