「住宅ローン金利は、このままゼロになるのではないか」——数年前まで、この問いは半ば本気で語られていました。日本銀行がマイナス金利政策を導入し、ヨーロッパでは実際にマイナス金利の住宅ローンが存在したからです。
しかし2026年9月現在、局面は完全に反転しています。日銀の政策金利は年1.0%程度まで引き上げられ、長期金利は約30年ぶりの水準まで上昇。フラット35の金利は制度改正後の最高を更新しました。
本記事では、住宅ローン金利がゼロ・マイナスになることは本当にありうるのかを、日本の政策金利の実際の推移と、マイナス金利の住宅ローンが実在したデンマークの公的データから整理します。数値はすべて公式の一次情報で確認したものです。
結論:2026年9月時点で「ゼロ金利住宅ローン」の現実味はない
先に結論を示します。いま日本で住宅ローン金利がゼロやマイナスになる見通しは立っていません。理由は3つです。
- マイナス金利政策は2024年3月19日に終了している(日本銀行の政策委員会・金融政策決定会合で「金融政策の枠組みの見直し」を決定)。
- その後は利上げ局面が続き、2026年6月16日の決定会合で政策金利(無担保コールレート翌日物)は年1.0%程度へ引き上げられた(従来は0.75%程度)。
- 固定金利の土台となる長期金利も大きく上昇している。財務省が公表する国債金利情報では、2026年8月末時点の10年金利は年2.943%。報道各社によれば、9月1日には一時3%台をつけ、約30年ぶりの高い水準となりました。
つまり、住宅ローン金利は「ゼロに近づいている」のではなく、ゼロから遠ざかっているのが現在地です。
2026年9月時点の金利は、ゼロからどれだけ離れているか
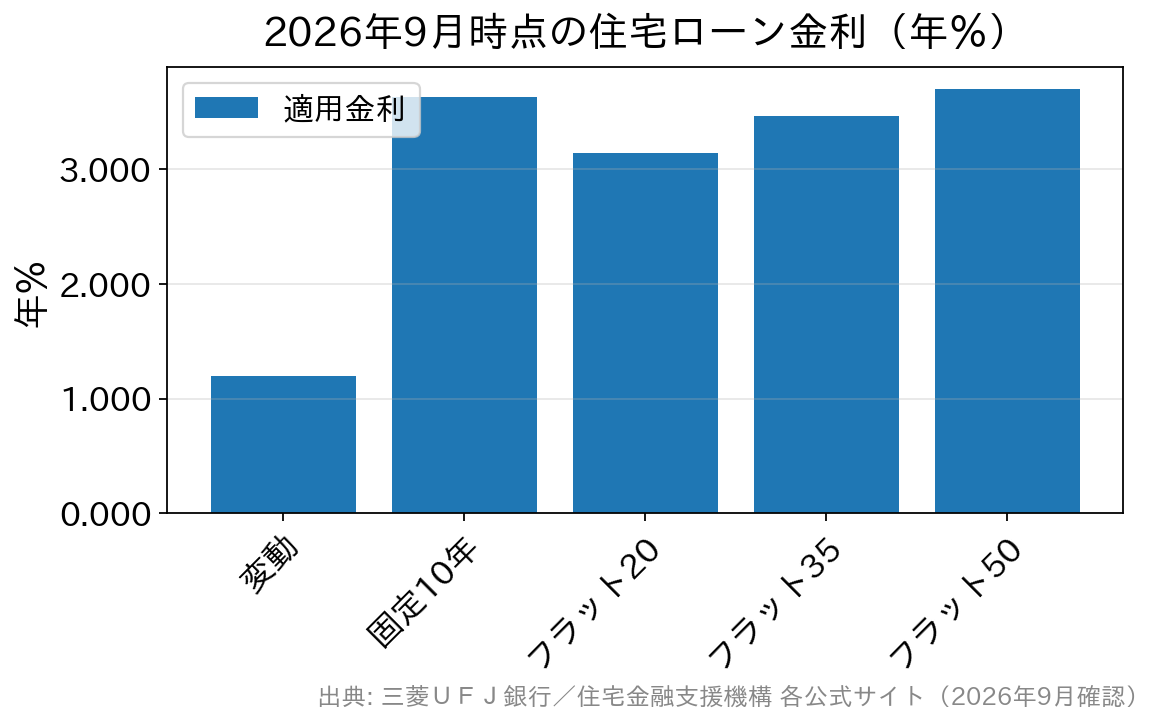
実際の数字で確認します。以下は各公式サイトで確認した2026年9月適用分の金利です。
| 金利タイプ | 2026年9月の金利 | 確認元・条件 |
|---|---|---|
| 変動(新規借り入れ) | 年1.195% | 三菱UFJ銀行「ずーっと一律優遇コース」。店頭表示金利 年3.375%から年▲2.18% |
| 変動(借り換え) | 年1.245% | 同行。店頭表示金利 年3.375%から年▲2.13% |
| 当初10年固定 | 年3.630% | 同行「最初に大きな優遇コース」 |
| 全期間固定31〜35年 | 年4.300% | 同行「全期間固定コース」 |
| フラット20(20年以下) | 年3.140% | 住宅金融支援機構。融資率9割以下・新機構団信付き・最も多い金利 |
| フラット35(21〜35年) | 年3.460% | 同上(融資率9割超は年3.570%) |
| フラット50(36〜50年) | 年3.700% | 同上 |
いずれも「ゼロ」からは3〜4%前後も離れた水準です。とくにフラット35は、2017年10月1日以降に適用される新機構団信付きの金利としては最も高い水準まで上がっています。
数字を読むときの注意点を3つ挙げておきます。
- 表の変動・固定は最優遇金利です。給与振込などの条件や審査結果によって適用金利は変わるため、誰もがこの金利で借りられるわけではありません。
- フラット35は融資率・借入期間・団信の有無で金利が変わります。ペア連生団信(デュエット)は年+0.18%、3大疾病付機構団信は年+0.24%が上乗せされます。
- 金利は毎月見直されます。上表は2026年9月時点。最新の金利は各金融機関・住宅金融支援機構の公式サイトでご確認ください。
なぜ「ゼロ金利住宅ローン」が語られたのか
この議論が盛り上がったのは、日本銀行がマイナス金利政策をとっていた時期です。金融機関が日銀に預ける当座預金の一部にマイナスの金利が適用され、金融機関は資金を貸し出しに回す動機を強めました。その結果、住宅ローンの調達コストが下がり、各行が金利を競って引き下げた——という流れです。
この政策は、日本銀行が2024年3月19日の金融政策決定会合で終了を決めました。賃金と物価の好循環が確認され、2%の物価安定目標の持続的・安定的な実現が見通せる状況に至った、というのが日銀の説明です。以後は段階的な利上げが進み、2026年6月には政策金利が年1.0%程度になっています。
「金利が下がり続ける」という前提そのものが、すでに過去のものになったと理解しておくのが正確です。
デンマークでは本当にマイナス金利の住宅ローンがあった
「マイナス金利の住宅ローン」は都市伝説ではありません。デンマークでは実際に存在しました。ただし、その物語にはすでに結末がついています。
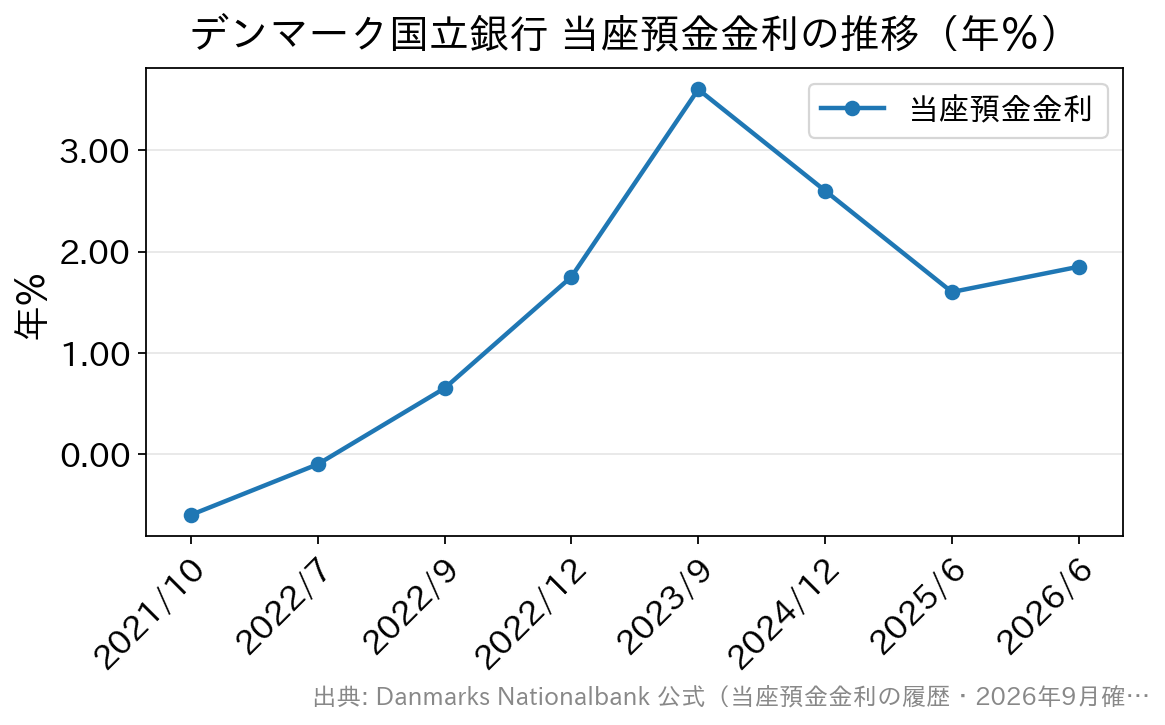
デンマーク国立銀行(Danmarks Nationalbank)が公表する当座預金金利の履歴を見ると、同国の政策金利は2012年以降たびたびマイナス圏にあり、2021年10月には年▲0.60%まで下がりました。マイナス圏を脱したのは2022年9月9日で、この日から年+0.65%へ。その後も引き上げが続き、2026年6月時点では年1.85%です。
同行が2025年10月に公表した統計ニュースには、その後どうなったかがはっきり書かれています。
- デンマークでは2022年以降、マイナス金利の住宅ローンを新たに借りることはできない。
- ただし2025年9月末時点でも、金利の見直しがまだ行われていない約4万件・約6万人分のローンにマイナス金利が残っている(平均で年▲0.12%/手数料を除く)。これは住宅ローン残高全体の3%強にあたる。
- その大半は2026年中に金利が見直される見込み。
- 2025年9月に新規実行された住宅ローンの平均金利は年2%台(手数料を除く)。
つまりデンマークでも、マイナス金利の住宅ローンはすでに新規では組めず、残っている契約も順次消えていく段階にあります。日本より先行してマイナス金利を経験した国でさえ、そこから正常化へ向かった——これが現在の事実です。
日本で住宅ローン金利がゼロになる条件
それでも「将来的にはありうるのか」を考えるなら、次の条件がそろう必要があります。逆にいえば、現状はそのいずれとも逆方向に動いています。
| 必要な条件 | 2026年9月時点の状況 |
|---|---|
| 政策金利がゼロ〜マイナス圏に戻る | 年1.0%程度。2024年3月にマイナス金利政策は終了済み |
| 長期金利が大きく低下する | 10年金利は年2.9%台(2026年8月末・財務省公表)。9月1日には一時3%台と報じられた |
| 物価上昇が明確に鈍化する | 食料品を中心とした値上げが続いており、日銀は物価目標の実現を前提に利上げを進めてきた |
| 金融機関が逆ざやを許容する | 事務手数料や団信のコストがあり、ゼロ金利では収益が成り立ちにくい |
なお、日本銀行の今後の金融政策は決定会合で決まるまで確定しません。市場では利上げ観測が語られていますが、決まっていない政策を前提に住宅ローンの意思決定をするのは避けるべきです。
「もっと下がるまで待つ」は得策か
金利が下がるのを待つ、という判断は、待っている間に金利が上がるリスクと表裏一体です。2026年は実際にそのリスクが現実化した年で、フラット35は2か月連続で引き上げられ、9月は前月から年0.170%幅の上昇となりました。
3,000万円を35年・元利均等で借りる場合、金利が年0.170%違うと総返済額は数十万円単位で変わります。「待つ」判断をするなら、下がった場合の利益だけでなく、上がった場合の損失も同じ精度で見積もる必要があります。
現実的な打ち手は、金利予想を当てにいくことではなく、自分が動かせる条件を整えることです。
- 自己資金を厚くする。フラット35は融資率9割以下と9割超で金利が違います(2026年9月は年3.460%と年3.570%)。
- 金利だけでなく諸費用を含めた総額で比べる。事務手数料が借入額の2.20%(税込)の定率型か、定額型かで初期費用は大きく変わります。
- 団信の内容をそろえて比べる。保障を厚くすると上乗せ金利がかかる商品と、上乗せなしの商品があります。
よくある質問
Q. 住宅ローン金利がマイナスになったら、借りた人はお金をもらえるのですか?
A. デンマークの事例では、利息そのものはマイナス(=元本が利息分だけ減る方向)になった一方で、金融機関に支払う手数料は別途かかります。デンマーク国立銀行の統計も、マイナス金利の平均値を「手数料を除く」と明記しています。手数料を含めた実質負担がマイナスになるとは限りません。
Q. マイナス金利政策が2024年に終わったのに、変動金利がすぐ大きく上がらなかったのはなぜですか?
A. 変動金利の土台は短期プライムレートで、これは政策金利の動きを受けて見直されます。政策金利の引き上げが段階的だったため、変動金利への波及も段階的に進みました。2026年9月の引き上げも、同年6月の政策金利引き上げが短期プライムレート経由で反映されたものです。
Q. 2026年9月に変動金利を引き上げたのは、大手行すべてですか?
A. いいえ。報道によれば、大手5行のうち変動型の最優遇金利を引き上げたのは2行で、残る3行は据え置きです。一方、10年固定は5行とも引き上げられたと報じられています。「変動金利が上がった」と一括りにできる状況ではないため、比較するときは各行の公式サイトで金利と時点を確認してください。
Q. すでに変動金利で借りています。9月からすぐ返済額が上がりますか?
A. 適用金利の見直し時期と、返済額に反映される時期は別です。反映のタイミングは金融機関や契約タイプ(毎月見直し型・年2回見直し型など)で異なります。まずは返済予定表や取引明細で自分の適用金利と見直し条件を確認するのが確実です。
Q. 長期金利が3%になったということは、変動金利も3%になるのですか?
A. いいえ。長期金利(10年国債利回り)は固定金利やフラット35の基準、短期プライムレートは変動金利の基準で、連動する対象が違います。長期金利の上昇は固定金利に強く効きますが、それ自体が変動金利を押し上げる直接の理由ではありません。
まとめ
住宅ローン金利がゼロになるかどうかは、いま検討している人にとって実用的な問いではなくなりました。マイナス金利政策は2024年3月に終わり、政策金利は年1.0%程度、フラット35は年3.460%(2026年9月・融資率9割以下)。マイナス金利の住宅ローンが実在したデンマークでさえ、2022年以降は新規で組めません。
これから借りる人・借り換える人がすべきことは、下がるのを待つことではなく、同じ条件で各行を横並びに比べることです。金利だけでなく、事務手数料・保証料・団信の上乗せまで含めた総額で比較すると、金融機関ごとの差がはっきり見えてきます。
たとえばSBI新生銀行は、保証料が不要で、事務手数料は借入金額の2.20%(税込)の定率型と費用構造が分かりやすく、一般団信の上乗せもありません。2026年3月からは上乗せ0円の全疾病保障付団信も選べます。店舗相談とオンライン手続きの両方に対応している点も含め、比較の候補に入れておく価値があります。
金利は毎月動きます。最新の適用金利と商品内容は、必ず各金融機関の公式サイトでご確認ください。