
「高齢になると賃貸住宅が借りにくい」という話を、都市伝説のように感じる方もいるかもしれません。しかし、これは実際に起きている問題で、国が制度をつくって対策に乗り出すほど大きな社会課題になっています。
その対策の柱が住宅セーフティネット法です。2017年の改正で、高齢者など「住宅確保要配慮者」の入居を拒まない「セーフティネット住宅」の登録制度がつくられました。さらに2024年(令和6年)6月5日に公布された改正法が、2025年(令和7年)10月1日から施行され、「居住サポート住宅(法律上の名称は居住安定援助賃貸住宅)」の認定制度などが始まっています。安否確認用センサーの設置や居住支援法人による見守り・生活相談、福祉窓口へのつなぎなどを通じて、大家・入居者の双方が安心できる仕組みを整えるものです(あわせて「高齢者住まい法」も改正され、終身建物賃貸借の手続きが簡素化されました。同じ2025年10月1日からは、居住支援法人の業務に入居者からの委託にもとづく残置物処理も追加されています)。
この記事では、①高齢者が賃貸を借りにくいと言われる理由、②それを補うために用意されている制度、③「賃貸か持ち家か」を考えるときに住宅ローンをどう設計すべきか——を、公的なデータと制度にもとづいて整理します。
高齢社会と賃貸住宅の関係
内閣府の令和8年版高齢社会白書によると、65歳以上の人がいる世帯は令和6年(2024年)時点で2,760万4千世帯あり、全世帯(5,482万5千世帯)の50.3%を占めています。世帯構造で見ると、昭和55年(1980年)には三世代世帯が半数を占めていましたが、令和6年では夫婦のみの世帯と単独世帯がそれぞれ約3割と、家族の形そのものが入れ替わりました。
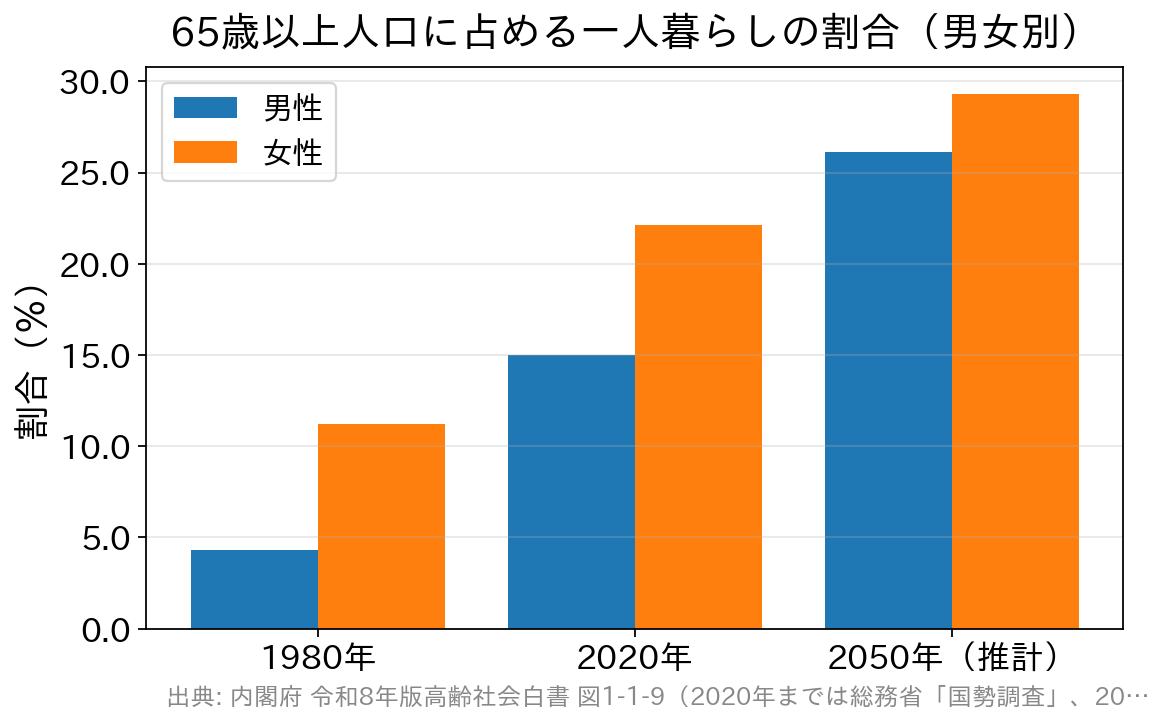
単身化はさらに進む見通しです。65歳以上の人口に占める一人暮らしの割合は、昭和55年に男性4.3%・女性11.2%だったものが令和2年(2020年)には男性15.0%・女性22.1%となり、令和32年(2050年)には男性26.1%・女性29.3%になると見込まれています。人数でみると、65歳以上の一人暮らしは令和2年の約672万人から、令和32年には約1,084万人へ増える推計です。
単身の高齢者が賃貸住宅で体調を崩して倒れ、そのまま亡くなる「孤独死」への懸念が広がっているのは、こうした人口構造の変化が背景にあります。加えて、収入が著しく少なく十分な貯蓄もなく、頼れる人もいない高齢者も少なくありません。結果として、高齢者が賃貸住宅を契約しようとする際に、大家が保証人の不在や孤独死を懸念して入居を敬遠し、契約を断られるケースが生じています。
なぜ高齢者は賃貸住宅を借りにくいのか?
賃貸住宅内で孤独死があった場合、相続人や連帯保証人が対応にあたることになり、現実には難しい問題に直面します。発見が遅れて室内に損傷や臭気が生じると、原状回復のためのリフォームや特殊清掃の費用がかかり、これらが相続人・連帯保証人に請求される可能性があります。次の入居者が決まらず家賃を減額せざるを得ない場合、その補償を求められて紛争に発展する例もあります。
こうした「事故物件」をめぐる告知義務については、2021年(令和3年)10月に国土交通省が「宅地建物取引業者による人の死の告知に関するガイドライン」を策定し、取り扱いの目安が示されました。ポイントは次のとおりです。
| 死の態様(賃貸の例) | 告知の要否 | 備考 |
|---|---|---|
| 自然死・日常生活の中の不慮の死(老衰・病死・転倒・誤嚥など) | 原則として告知不要 | ただし長期間放置され特殊清掃等が行われた場合は告知が必要 |
| 自殺・他殺・特殊清掃を伴う死 | 原則として告知が必要 | 賃貸ではおおむね事案発生から約3年が一つの目安とされる |
| 買主・借主から問われた場合等 | 期間・死因に関わらず告知 | 社会的影響が大きい事案も同様 |
つまり、自然死や日常生活の中の不慮の死は、賃貸では原則として「心理的瑕疵」にあたらず告知不要とされ、過去の裁判例でも自然死を心理的瑕疵と認めなかったものがあります。住まいは生活の本拠であり、そこで人が亡くなることはある程度予見できる、という考え方です。一方で、特殊清掃が必要になった場合や社会的影響の大きい事案は告知の対象になります。「高齢者に貸すと必ず事故物件になる」というのは、ガイドラインの内容とは異なる思い込みだと言えます。
なお、連帯保証人の責任範囲は家賃の滞納や原状回復費用など賃貸契約全体に及びます。契約後も入居者と疎遠にならないよう、ときどき連絡を取り、仕事や体調などの状況を確認しておくと安心です。
賃貸物件オーナーの視点で見た課題
貸し主の立場で考えると、入居者に高齢者がいることは前述のようなリスクを伴い、物件価値に影響すると感じるのも自然です。このため、長く住んでいた高齢者が、高齢になってから退去を促されるケースもあるといいます。居住サポート住宅や家賃債務保証などの仕組みは、こうした大家側の不安を和らげる狙いがあります。
高齢者の入居を支える制度・仕組みの早見表
「借りにくい」を補うための制度は、名前が似ていて役割が分かりにくいのが実情です。何がどこまでを担うのかを横並びで整理すると、次のようになります。
| 仕組み | 役割(何を担うか) | 押さえておきたい点 |
|---|---|---|
| セーフティネット住宅(登録住宅) | 高齢者・障害者・子育て世帯など「住宅確保要配慮者」の入居を拒まない賃貸住宅として登録された物件 | 登録物件は専用サイトで検索できる。拒まない対象を大家が選んで登録する形式 |
| 居住サポート住宅(居住安定援助賃貸住宅) | 2025年10月1日開始。安否確認・見守り・生活相談・福祉サービスへのつなぎまでセットにした住宅を自治体が認定 | 法律上の名称は「居住安定援助賃貸住宅」。認定は福祉事務所を設置する自治体等が行う |
| 居住支援法人 | 都道府県が指定。入居相談、見守り、生活支援などを担う | 2025年10月1日から、入居者の委託にもとづく残置物処理も業務に加わった |
| 家賃債務保証 | 保証人が見つからない場合に、保証会社が家賃債務を保証する | 保証料が必要。契約内容・更新料の有無は会社ごとに異なる |
| 終身建物賃貸借(高齢者住まい法) | 本人が亡くなるまで契約が続き、相続人に引き継がれない形式の賃貸借 | 2024年の法改正で手続きが簡素化された。取り扱う物件はまだ限られる |
いずれも「高齢だから借りられない」を制度で埋めるための仕組みで、自治体の住宅部局や居住支援協議会が窓口になります。登録・認定の状況は地域差が大きいため、実際に使えるかどうかはお住まいの自治体の情報で確認してください。
賃貸か、持ち家(マイホーム)かという選択
内閣府・厚生労働省の調査では、高齢者世帯でも平均的な所得水準であれば一定の生活基盤がありますが、住居費の負担は続き、要介護になった場合などを考えると決して楽とは言えません。賃貸であれば家賃を払い続ける必要があり、持ち家であっても住宅ローンが高齢期まで残っていれば返済が続きます。
比較のポイントは「どちらが得か」ではなく、高齢期に固定費がどれだけ残るかです。賃貸は住み替えの自由度が高い一方、契約や更新のたびに審査があり、年齢が上がるほど選択肢が狭まる可能性があります。持ち家はローンを完済すれば家賃負担が消えますが、固定資産税・修繕費・管理費といった費用は残ります。
住宅ローンは「高齢期に残さない」設計を
持ち家の場合は、住宅ローンを高齢になっても残さない返済計画が理想です。完済時年齢を75〜80歳までとする金融機関が多いですが、退職後に返済を抱え込まないよう、たとえば30歳前後で30〜35年ローンを組み、60〜65歳で完済を目指すといった設計が安心です。繰上返済を計画的に活用するのも有効です。
金利環境は明確に変わりました。日本銀行は2026年6月16日の金融政策決定会合で政策金利(無担保コールレート翌日物)を0.75%程度から1.0%程度へ引き上げています。全期間固定型では、住宅金融支援機構の【フラット35】の2026年9月資金受取分(新機構団信付き・借入期間21年以上35年以下・融資率9割以下)の最も多い金利が年3.460%となり、【フラット20】は年3.140%、【フラット50】は年3.700%です(機構公式サイトで確認)。変動金利は依然として年1%前後の水準にありますが、2026年6月の政策金利引き上げが短期プライムレート経由で波及し、上昇局面に入っています。
ここで押さえておきたいのは、固定金利と変動金利は動く理由が違うことです。フラット35など長期固定は長期金利(10年国債利回り)を、変動金利は短期プライムレート=政策金利を主な基準にしています。そのため「変動で借りて、上がったら固定に借り換える」という戦略は、固定金利のほうが先に上がりやすく、乗り換えたい時点では条件が悪くなっている可能性がある点に注意が必要です。返済を堅実に進めたい人は、固定金利での借り入れや、ボーナス併用に頼りすぎない一定額返済を検討するとよいでしょう。金利は毎月改定されるため、最新の適用金利は各金融機関・住宅金融支援機構の公式サイトでご確認ください。
住宅ローンを選ぶ際は、金利だけでなく諸費用・団信もあわせて比較するのがおすすめです。たとえばSBI新生銀行は保証料0円・一般団信の上乗せ0円など諸費用の分かりやすさに特長があり、店舗とオンラインの両方に対応している点も含め、検討に値する選択肢の一つです(最新の金利・手数料は公式サイトでご確認ください)。
よくある質問(FAQ)
Q. 高齢者でも賃貸住宅は借りられますか?
A. 借りられます。住宅セーフティネット法にもとづく「セーフティネット住宅」や、2025年10月に始まった「居住サポート住宅」、居住支援法人による入居相談・家賃債務保証・見守りなどの支援があります。相談先は自治体の住宅部局や居住支援協議会です。
Q. 「居住サポート住宅」は普通のセーフティネット住宅と何が違うのですか?
A. セーフティネット住宅が「入居を拒まない物件の登録」であるのに対し、居住サポート住宅は入居後の安否確認・見守り・福祉サービスへのつなぎまでを含めて自治体が認定する仕組みです。大家にとっては入居後の不安が減り、入居者にとっては生活の支えが得られる点が違いです。
Q. 保証人が見つからない場合はどうすればよいですか?
A. 家賃債務保証会社を利用する方法があります。保証料や更新料の有無は会社ごとに異なるため、契約前に総額を確認してください。居住支援法人が保証会社の紹介や入居相談を行っている地域もあります。
Q. 賃貸で人が自然死した部屋は、必ず告知されますか?
A. 2021年10月の国土交通省ガイドラインでは、賃貸の自然死や日常生活の中の不慮の死は原則告知不要とされています。ただし長期間放置されて特殊清掃が行われた場合や、借主から問われた場合などは告知の対象になります。
Q. 老後に備えて住宅ローンはどう組めばよいですか?
A. 完済時年齢が高齢期に及ばないよう、早めに借りて60〜65歳ごろの完済を目指すのが理想です。繰上返済の活用や、金利・諸費用・団信を含めたトータルでの比較もポイントになります。
Q. 定年後に住宅ローンが残ってしまう場合、どう考えればよいですか?
A. まずは返済予定表で自分の適用金利と完済時期を確認することが出発点です。そのうえで、繰上返済で完済時期を前倒しする、返済期間や金利タイプの見直し(借り換え)を検討する、といった順で整理します。借り換えは諸費用がかかるため、金利差だけでなく総支払額で判断してください。
<注目の住宅ローン比較・ランキング・特集>
ネットで人気の変動金利タイプの住宅ローン(SBI新生銀行・auじぶん銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行))を徹底比較
【最先端】がん保障・疾病保障付住宅ローンを変動金利で徹底比較
【今がチャンス!?】フラット35からフラット35への借り換え
<人気住宅ローンの公式サイトはこちらから>
