住宅ローンのなかでも、当初の毎月返済額が最も少なくなりやすいことから根強い人気があるのが変動金利タイプです。ただし変動金利は名前のとおり、原則として半年ごとに金利が見直される仕組みで、金利が上昇すれば将来の返済額が増える可能性があります。
変動金利は銀行ごとに仕組みが細かく異なりますが、その違いを十分に理解しないまま選んでいる人が少なくありません。住宅金融支援機構の調査でも、金利上昇時に返済額がどれくらい増えるかという金利リスクについて「理解しているか少し不安・よく理解していない・全く理解していない」と答えた人が合計52.0%にのぼりました(2026年1月調査・2026年2月20日公表)。仕組みを知らないまま借りている人が、実は半数以上いるということです。
この記事では、変動金利の仕組み・基礎知識と、金利上昇局面でこそ押さえておきたい注意点を、中立の立場でわかりやすく整理します。これから住宅ローンの新規借入や借り換えを検討していて、変動金利タイプを候補に入れている方は、ぜひ最後まで読んでみてください。
そもそも変動金利とは?
変動金利は、多くの場合「短期プライムレート」(短プラ)を基準に決められます。短プラは、銀行が信用力の高い企業へ短期で貸し出す際の最優遇金利で、日銀の政策金利の影響を受けて動きます。銀行はこの短プラに一定幅を上乗せした「基準金利(店頭表示金利)」を定め、そこから優遇幅(引き下げ幅)を差し引いて実際の適用金利を決めています。
短プラは2009年から2024年8月ごろまで年1.475%で据え置かれ、日銀のマイナス金利政策の下でも動きませんでした。しかし、日銀が段階的な利上げに転じたことを受けて、2024年9月以降は主要行の短プラが上昇に転じています。三菱UFJ銀行とみずほ銀行は2026年8月3日に短プラを年2.125%から年2.375%へ0.250%引き上げ、すでに適用が始まっています(両行公式サイトで確認)。
ここで押さえておきたいのが、変動金利を動かすのは「短プラ・政策金利」であって、ニュースでよく取り上げられる「長期金利(10年国債利回り)」ではないという点です。長期金利が動くのは全期間固定型やフラット35、10年固定などの固定金利で、経路が異なります。「長期金利が3%台に乗った」という報道を見て変動金利の話だと思ってしまうと、判断を誤りかねません。
日銀は2026年6月に政策金利を1.0%程度へ引き上げており、かつての「金利が動かない前提」ではなくなってきました。次回の金融政策決定会合は2026年9月17日・18日で、結果は18日に公表されます。会合の結果がどうなるかは決まっていませんが、政策金利が動けば時間差を置いて短プラ、そして変動金利の基準金利へと波及していく、という順番だけは覚えておくと役に立ちます(2026年9月時点。最新の短プラ・適用金利は各金融機関の公式サイトでご確認ください)。
2026年9月時点で変動金利はどこまで上がったのか
実際の数字を見てみましょう。下表は主要行が公表している2026年9月時点の変動金利です。基準金利(店頭表示金利)と、優遇幅を差し引いた実際の適用金利はまったく別の数字なので、比較するときは必ずどちらの数字かを確認してください。
| 銀行 | 変動金利(新規・最優遇) | 基準金利(店頭表示金利) |
|---|---|---|
| 三菱UFJ銀行 (ずーっと一律優遇コース) | 年1.195%(優遇幅 年▲2.180%) | 年3.375% |
| 三井住友銀行 (WEB申込専用・最優遇) | 年1.525% | 年3.375% |
三菱UFJ銀行は借り換えの変動金利が年1.245%(優遇幅 年▲2.130%)と、新規借入より0.050%高く設定されています。同じ銀行でも新規と借り換えで金利が違うのは見落としやすいポイントです。
なお、2026年9月は大手5行のうち変動金利を引き上げたのは上記2行で、残る3行は据え置かれています。「変動金利が一斉に上がった」と一括りにできる状況ではなく、引き上げの有無・幅・反映時期は銀行ごとに違うというのが実態です。最優遇金利は審査結果や取引条件を満たした人に適用される金利で、誰にでも適用されるわけではない点にも注意してください(数値は2026年9月時点。最新は各金融機関の公式サイトでご確認ください)。
変動金利のデメリット・5年ルールとは?
SBI新生銀行やソニー銀行などの一部の銀行を除いて、変動金利の住宅ローンには一般的に「5年ルール」という仕組みが導入されています。金利は半年に一度見直されますが、金利が変わっても5年間は毎月返済額を変更しない、というものです。SBI新生銀行やソニー銀行は変動金利で人気の高い選択肢ですが、この点でメガバンクや地方銀行の変動金利と違いがあることは意外と知られていません。
この5年ルールは「金利は見直すのに返済額は変わらない」という一見わかりにくい仕組みですが、目的は「金利が急上昇したときに毎月返済額まで急に増えて家計が困らないよう、5年間は返済額を固定する」という負担緩和にあります。
ただし、返済額が変わっていないだけで、5年後の再計算時に、そのときの残り期間・元本・金利であらためて毎月返済額が計算し直されます。金利が上がった局面では、5年ルールによって元本の返済が予定より遅れているため、返済が自動的に後ろ倒しになっている点に注意が必要です。急に支払額が上がるのを防いでいるだけで、5年ルールで得をするわけではないということです。
一般に推奨される繰り上げ返済も、この局面では少し注意が要ります。繰り上げ返済をすると、最大5年間あった返済額据え置きの猶予がなくなり、繰り上げ返済した時点で再計算が行われます。すると半年ごとに見直された金利で計算され、月々の返済額が増える可能性があります。金利上昇局面で家計負担が予想外に膨らむのを避けたい場合は、5年に一度の返済額見直しのタイミングに合わせて一部繰り上げ返済を行うのも一つの方法です。
なお、SBI新生銀行やソニー銀行の変動金利タイプは前述のとおり5年ルールを採用していないため、適用金利の見直しで金利が上がれば、その分だけ毎月の返済額もすぐに増えます。当たり前のようでいて見落としやすい点なので、しっかり認識しておきましょう。
基準金利が上がっても、返済額に反映されるのはいつ?
金利上昇のニュースを見て「来月から返済額が増えるのでは」と不安になる方は多いのですが、基準金利の改定日と、実際に返済額へ反映される日は別です。そして反映時期は銀行ごと、さらには同じ銀行のなかでも契約している金利の種類によって異なります。
たとえば三菱UFJ銀行は、2026年8月3日の短プラ引き上げに伴って2026年9月1日から住宅ローンの変動金利の基準金利を見直していますが、すでに借入中の人への反映は次のスケジュールです(同行公式サイトより)。
| 金利の種類 | 金利見直しの基準日 | 新しい利率が反映される返済分 |
|---|---|---|
| 変動金利(毎月型) | 2026年9月1日 | 2026年11月の約定返済分から |
| 変動金利(年2回型) | 2026年10月1日 | 2027年1月の約定返済分から |
つまり、9月に基準金利が上がっても、返済額そのものへの影響が出るのは早くて11月、契約によっては翌年1月ということになります。しかも元利均等返済で5年ルールが適用される場合は、返済額そのものは5年間変わらず、変わるのは返済額に占める元金と利息の内訳だけです。
ソニー銀行のように5年ルールを採用していない銀行では、毎年5月1日・11月1日を基準日として年2回適用金利を見直し、それぞれ6月・12月の返済日の翌日から新しい金利と返済額が適用されます(同行公式サイトより)。「自分の金利がいつ見直され、いつ返済額に反映されるのか」は、契約している銀行の商品説明書か「ご返済のお知らせ」で必ず確認してください。
変動金利の125%ルールとは?
変動金利には125%ルールもあります。5年ルールと合わせて、毎月の返済額が急激に増えるのを防ぐ仕組みで、5年ごとに見直される返済額を、その前の返済額の1.25倍までに抑えるというものです。
金利上昇で本来増えるはずの返済額を意図的に抑える、契約者を守る仕組みに見えますが、5年ルールや125%ルールが働くほど金利が上昇すると、毎月の返済が利息の支払いに偏り、元本がなかなか減らないという状況が起こり得ます。増えるはずだった利息分が「未払利息」として残り、最終回にまとめて請求されるケースもあるため、仕組みに守られていても金利上昇そのものの負担が消えるわけではない点は頭に入れておきたいところです。
また、見落とされがちですが5年ルール・125%ルールが適用されるのは「元利均等返済」を選んだ場合だけです。毎月一定額の元金を返していく「元金均等返済」にはこれらのルールはなく、金利が上がればその分が返済額へ反映されます(三菱UFJ銀行公式サイトの注記でも明記されています)。返済方法の選択によっても金利上昇時の見え方が変わる、ということです。
5年ルール・125%ルールの有無は銀行で違う
この2つのルールはすべての銀行に共通しているわけではありません。採用の有無で、金利が動いたときの返済額の変わり方が異なります。代表的なタイプを整理すると次のとおりです。
| タイプ | 5年ルール・125%ルール | 金利上昇時の返済額の動き |
|---|---|---|
| 多くのメガバンク・地方銀行など | あり (元利均等返済の場合) | 金利が上がっても5年間は毎月返済額が据え置き。5年ごとに見直し(上限は従前の1.25倍)。未払利息が生じる可能性がある |
| SBI新生銀行・ソニー銀行など一部 | なし | 適用金利の見直しごとに返済額へ反映される。返済額の変更幅に上限・下限はないが、未払利息は生じにくい |
「5年ルールあり」は当面の返済額が安定する一方、元本の減りが遅れて未払利息が生じるリスクがあります。「5年ルールなし」は金利変動が早く返済額に反映されるぶん、元本の減りが遅れにくく、負担の実態が見えやすいという考え方もできます。実際、SBI新生銀行は公式サイトで「5年ルール・125%ルールを採用していない代わりに未払利息が発生しにくい」と説明しており、金利上昇局面では返済状況を把握しやすいという見方もできます。
どちらが良い・悪いではなく、金利が動いたときの返済額の変わり方が違うという理解が大切です。詳しい適用条件は各行の商品説明書・公式サイトでご確認ください。
変動金利を選ぶ人はどれくらい?最新の調査データ
住宅金融支援機構が2026年2月20日に公表した「住宅ローン利用者の実態調査(2026年1月調査)」によると、2025年4月〜9月に実際に住宅ローンを借りた人が利用した金利タイプは、変動型が75.0%と最も多い結果でした。ただし前回(2025年4月調査)からは4.0ポイント減っており、固定期間選択型(14.9%・+2.7ポイント)と全期間固定型(10.1%・+1.3ポイント)がそれぞれ増えています。
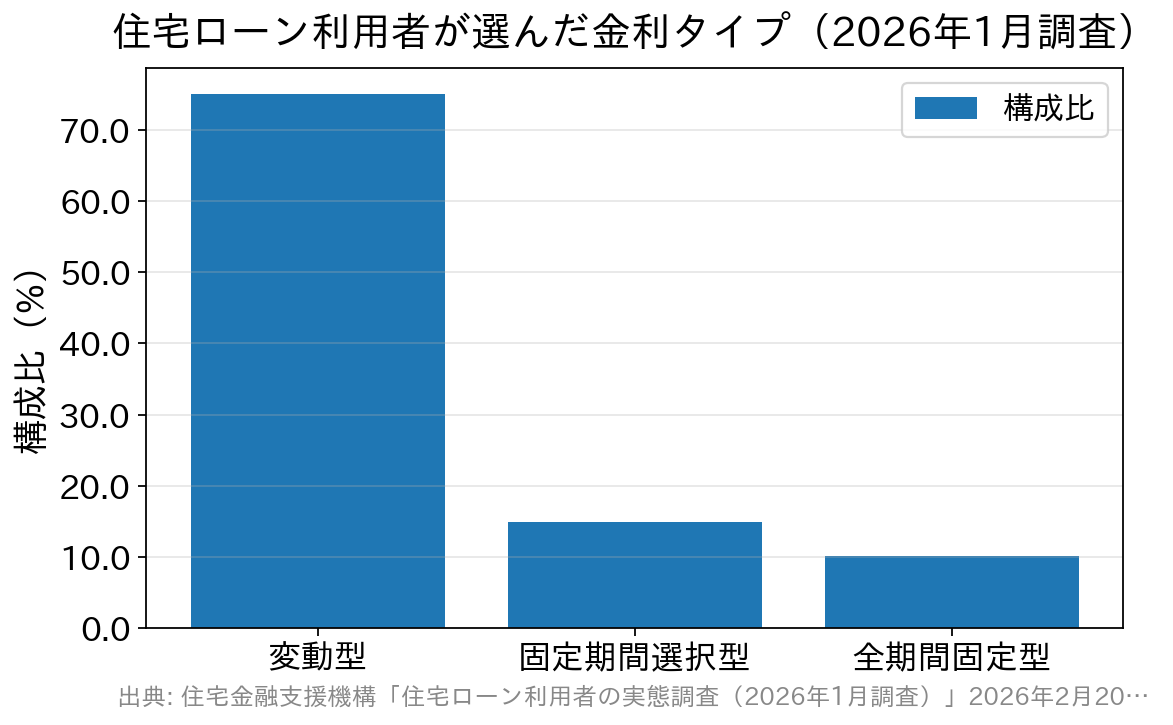
同じ調査では、今後1年間の住宅ローン金利について「現状よりも上昇する」と答えた人が73.7%と、前回から8.0ポイント増加しました。変動型が依然として多数派である一方、金利上昇を意識して固定寄りの選択をする人が少しずつ増えている——これが数字から読み取れる変化です。
なお、この調査は2025年4月〜9月に借り入れた人が対象で、回答数は1,237件です。2026年9月時点の金利水準や選択傾向をそのまま示すものではない点にはご注意ください。
変動金利のメリットとは?
変動金利の最大のメリットは、金利タイプのなかで当初の適用金利が最も低くなりやすい点です。同じ借入額でも、固定金利に比べて当初の毎月返済額・総返済額を抑えやすく、金利が大きく上がらなければトータルの負担を小さくできます。
一方で、2026年に入って日銀の利上げ・短プラ引き上げが進み、変動金利にも上昇圧力がかかり続けています。低さだけで選ぶのではなく、将来金利が上がった場合の返済額の増え方まで試算したうえで、固定金利や固定期間選択型と比較して選ぶことが大切です。下記は国内金融機関の変動金利ランキングです(適用金利は変動するため、最新の金利は各金融機関の公式サイトでご確認ください)。
変動金利比較表/
| 変動金利比較表 | |||
|---|---|---|---|
| No | 銀行名 | 変動金利 | 特徴 |
| 1 | SBI新生銀行 | 年1.340% | ハイパー預金金利優遇プログラム適用時 |
| 2 | PayPay銀行 | 年1.580%(全期間引下型) | 日本初のネット銀行(旧ジャパンネット銀行)。来店不要・ネット完結・電子契約で利便性も抜群。 ※借入総額が、物件購入価格および建築請負価格の合計額に対して90%以内のお客さまが対象です。 ※本優遇を受ける場合は、諸費用、事務手数料も自己負担となります。 |
| 3 | ソニー銀行 (変動セレクト住宅ローン) | 年1.847% | オリコン顧客満足度上位常連。無料の疾病保障も魅力。 ※2023年11月1日からのお借り入れ分について、新規購入での物件の購入価格を超えてお借り入れの場合は、金利が年0.05%上乗せになります |
| 4 | イオン銀行 | 年1.040%※1 | イオングループでの買い物がいつでも5%オフ |
| ※この表の金利は定期的に更新されるため、記事本文と更新タイミングが異なる場合があります。 | |||
※1 物件価格の80%以内でお借入れの場合
よくある質問(変動金利の注意点)
Q. 5年ルール・125%ルールがあれば、金利が上がっても返済額は増えないのですか?
A. 5年間は毎月返済額が据え置かれますが、負担そのものが消えるわけではありません。据え置き中も金利は上がっているため元本の減りが遅れ、5年後の再計算で返済額が増えたり、未払利息が残ったりする可能性があります。
Q. すべての住宅ローンに5年ルールがあるのですか?
A. いいえ。SBI新生銀行やソニー銀行など一部の銀行は5年ルール・125%ルールを採用しておらず、適用金利の見直しがそのつど返済額に反映されます。また元金均等返済を選んだ場合は、5年ルールを採用している銀行でもこれらのルールは適用されません。契約前に各行の商品説明書で確認しましょう。
Q. 基準金利が上がったら、翌月から返済額も上がりますか?
A. 銀行と契約内容によります。三菱UFJ銀行の例では、2026年9月1日を基準日とする見直しが返済額に反映されるのは変動金利(毎月型)で2026年11月の約定返済分から、年2回型では2027年1月の約定返済分からです。さらに元利均等返済で5年ルールが適用される場合、返済額そのものは5年間変わりません。
Q. 金利上昇局面では繰り上げ返済のタイミングに注意が必要ですか?
A. 5年ルールのある変動金利では、繰り上げ返済をすると返済額の再計算が前倒しで行われ、月々の返済額が増える場合があります。5年ごとの見直し時期に合わせて実行するなど、タイミングを意識すると負担増を抑えやすくなります。
Q. 自分が今どのくらいの金利で借りているか、どこで確認できますか?
A. 銀行から届く「ご返済のお知らせ」や返済予定表、インターネットバンキングのマイページで確認できます。金利上昇局面でまずやるべきなのは、他行の金利を調べることよりも、自分の適用金利・金利の種類(毎月型か年2回型か)・返済方法(元利均等か元金均等か)を把握することです。ここが分からないままでは、借り換えの検討も試算もできません。
Q. これから変動金利はどうなりますか?
A. 日銀は2026年6月に政策金利を1.0%程度へ引き上げ、三菱UFJ銀行・みずほ銀行は2026年8月3日に短プラを年2.375%へ引き上げました。これを受けて変動金利の基準金利の見直しも進んでいます。次回の日銀の金融政策決定会合は2026年9月17日・18日(結果公表は18日)ですが、結果は決まっておらず、今後の金利水準を断定することはできません。反映時期や幅も銀行ごとに異なります(2026年9月時点)。最新の金利は各金融機関の公式サイトで必ずご確認ください。