住宅ローンを比べるとき、多くの人がまず金利を並べます。ところが実際に負担する総額は、金利だけでは決まりません。事務取扱手数料・保証料・団体信用生命保険料といった諸費用が、商品ごとにまったく違う形でかかるからです。
そこで手がかりになるのが、諸費用も含めて年率に換算した指標=APR(Annual Percentage Rate/実質年率)という考え方です。当サイトが各社比較で用いている「実質金利」も、これと同じ発想に立っています。この記事では、APRの考え方と、実際に手元で総コストを見比べるための手順を整理します。
住宅ローンの「本当のコスト」は金利だけでは分からない
住宅ローンで発生する費用は、大きく「利息」と「諸費用」に分かれます。表示金利が同じでも、諸費用の設計が違えば総支払額は変わります。まずは、どの費用が総コストにどう効くのかを整理しておきましょう。
| 費用の種類 | 中身 | 総コストへの効き方 |
|---|---|---|
| 事務取扱手数料 | 借入金額×一定率の定率型と、金額が決まっている定額型がある | 定率型は借入額が大きいほど負担が増える。借入時に一括で発生するため、表示金利には表れない |
| 保証料 | 保証会社を利用する場合に発生。借入時に一括で払う外枠方式と、金利に上乗せする内枠方式がある | 内枠方式は「金利」の形で表れ、外枠方式は「初期費用」の形で表れる。同じ負担でも見え方が変わる |
| 団体信用生命保険料 | 金利に含まれる(上乗せ0円)場合と、特約に応じて金利を上乗せする場合がある | 保障を厚くすると上乗せ分だけ実質的な金利が上がる。保障範囲とセットで見る必要がある |
| 登録免許税・司法書士報酬 | 抵当権設定などの登記にかかる費用 | 金融機関ではなく手続きに伴う実費。どの商品でも発生する |
| 火災保険料・印紙代 | 物件・契約方法によって異なる。電子契約なら印紙代が不要な場合もある | 商品間の差は小さいが、契約方法によって差が出ることがある |
このうち比較で差がつきやすいのは、事務取扱手数料・保証料・団信の3つです。登記費用や火災保険料はどの金融機関でも発生する実費なので、商品選びの決め手にはなりにくい費用といえます。
APR(実質年率)とは──諸費用を金利に換算して並べ直す考え方
APRは、利息だけでなく借入に伴う費用も含めて、年率に換算して示す指標です。「表示金利は低いが手数料が高い商品」と「表示金利はやや高いが手数料が安い商品」を、同じ物差しで比べられるようにするための発想です。
日本でも、消費者金融やクレジットカードのキャッシングでは年率での表示が定着しています。一方、住宅ローンは金利・手数料・保証料・団信の組み合わせが商品ごとに異なり、各社が同じ様式でAPRを掲げているわけではありません。そのため読者側で「諸費用を金利に換算して並べ直す」作業が必要になります。当サイトが事務手数料・保証料・団信保険料を仮に金利換算した「実質金利」を併記しているのは、この手間を先回りするためです。
行政も「金利だけで判断しない」ことを呼びかけている
国土交通省は、住宅ローン利用者の約8割が変動金利型を利用している状況(令和7年時点)と、日本銀行のマイナス金利政策解除(令和6年3月)以降の金利上昇傾向を踏まえ、関係省庁・関係機関と連携して「金利リスクの普及啓発」に取り組んでいます。令和8年3月には、金利タイプや返済期間の選び方の注意点をまとめたリーフレット「住宅ローンの常識が変わる!?」を公表しました。金利タイプ・返済期間・費用を一体で考えるという方向性は、APRの発想と重なります(2026年8月時点・国土交通省公表資料にて確認)。
同じ銀行でも「手数料タイプ」でコストの出方が変わる
APRの効き方が分かりやすいのが、同じ銀行が手数料タイプの違う商品を並べているケースです。ソニー銀行を例に、公式サイトで公表されている手数料体系を確認してみましょう。
| 比較の観点 | 変動セレクト/固定セレクト住宅ローン | 住宅ローン(変動金利・固定金利) |
|---|---|---|
| 取扱手数料 | 融資金額の2.20%(税込)=定率型 | 一律44,000円(税込)=定額型 |
| 保証料 | 0円(保証会社を利用しない) | 0円(保証会社を利用しない) |
| 団体信用生命保険料 | 0円(銀行が負担) | 0円(銀行が負担) |
| 印紙代 | 0円 | 0円 |
| 金利の位置づけ | 手数料が大きいぶん、金利は低めに設定される設計 | 手数料が小さいぶん、金利は高めに設定される設計 |
取扱手数料の差は、借入額が大きいほど広がります。借入3,000万円なら、定率型は66万円(3,000万円×2.20%)、定額型は44,000円で、その差は約61万6千円です。
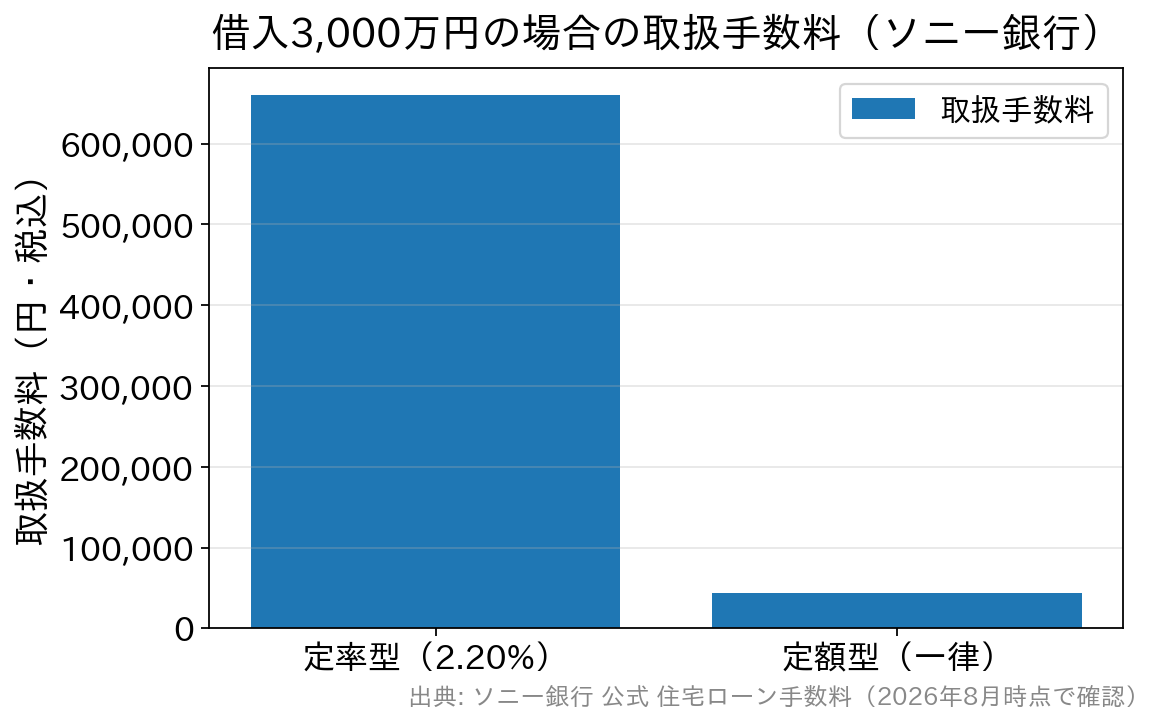
この差額を、返済期間を通じた利息の差で埋め合わせられるかどうかで有利不利が決まります。つまり「初期費用の差」と「金利差による利息の差」を、同じ土俵で足し合わせて初めて比較できるということです。適用金利は毎月見直されるため、最新の金利は各金融機関の公式サイトでご確認ください(ソニー銀行の変動セレクト住宅ローンの変動金利は、2026年8月時点・公式サイトにて確認した水準で年1.347%)。
「金利とAPRのギャップ」を見ると何がわかるか
APRと表示金利の差=ギャップに注目すると、商品の性格が見えてきます。
- ギャップが大きい商品…諸費用の比重が大きい。表示金利の低さだけで判断すると、総コストを過小評価しやすい。
- ギャップが小さい商品…諸費用が少なく、金利を見るだけで負担の全体像をつかみやすい。表示金利の比較では不利に見えても、総コストでは競争力があることがある。
ギャップの小さい商品は、それだけで「安い」とは限りません。ただし費用構造が読みやすく、後から想定外の負担が出にくいという利点があります。金利の水準とギャップの大小は、分けて確認するのが確実です。
総コストで比べるときの手順
- 借入額・返済期間・金利タイプの前提をそろえる。金利タイプが違う商品同士(変動と当初10年固定など)を並べると、比較そのものが成立しません。
- 事務取扱手数料が定率型か定額型かを確認する。定率型なら、自分の借入額に率を掛けて実額に直します。
- 保証料の有無と方式(外枠/内枠)を確認する。内枠方式は金利に含まれているため、外枠方式の商品と表示金利だけで比べることはできません。
- 団信の上乗せ金利と保障範囲をそろえる。保障を厚くした条件と、一般団信のみの条件を並べないようにします。
- そのうえで、金利+諸費用の年率換算(実質金利)で並べ直す。各行の返済シミュレーションで総支払額を出し、諸費用を加えて比べる方法でも構いません。
諸費用の分かりやすさという点では、SBI新生銀行も選択肢の一つになります。事務取扱手数料は借入金額×2.20%(税込)の定率型で、保証料は0円、一般団信の保険料も0円。さらに、がん・急性心筋梗塞・脳卒中などにより所定の就業不能状態が続いた場合に住宅ローン残高が全額返済される全疾病保障(就業不能保障特約)付団信も用意されています(借入時点で満50歳未満の方が対象)。費用項目が絞られているぶん、総コストの見積もりが立てやすい設計です(2026年8月時点・公式サイトにて確認)。
よくある質問
Q. 事務取扱手数料は、定率型と定額型のどちらが総コストで有利ですか?
借入額・返済期間・金利差によって変わるため、一律には決まりません。目安として、借入額が大きく返済期間が長いほど、金利差の効果が積み上がって定率型が効いてきます。逆に借入額が小さい、あるいは早期の繰上返済・売却を想定しているなら、初期費用の軽い定額型が有利になりやすい傾向があります。必ず自分の借入額を当てはめて実額で比べてください。
Q. 保証料の外枠方式と内枠方式は、実質金利ではどう扱えばいいですか?
外枠方式は借入時に一括で払うため初期費用として、内枠方式は金利への上乗せとしてすでに表示金利に含まれていると考えます。内枠方式の商品と外枠方式の商品を表示金利だけで比べると、内枠方式が不利に見えます。外枠方式の保証料を年率に換算して足し戻すか、総支払額ベースで比べるのが確実です。
Q. 繰上返済や借り換えを予定している場合、実質金利の見方は変わりますか?
変わります。実質金利は「当初の返済期間を最後まで使い切る」前提で計算した年率なので、期間の途中で完済すると、一括で払った手数料や保証料を回収しきれないことがあります。数年以内の繰上返済・借り換え・売却を想定しているなら、初期費用の大きい商品ほど不利に働きます。外枠方式の保証料は繰上返済時に一部が戻る扱いのことがある一方、事務取扱手数料は原則として戻りません。取り扱いは金融機関ごとに異なるため、契約前に必ず確認してください。
Q. 団信の上乗せ金利も実質金利に含めるべきですか?
比較の前提をそろえるために含めて考えます。ただし上乗せ分は「保険料」であって、保障の中身と引き換えの費用です。上乗せのある商品を単純に「高い」と切り捨てず、保障範囲・支払条件・年齢制限をそろえたうえで比べるのが妥当です。金利上乗せなしで一定の保障が付く商品もあるため、上乗せの有無と保障内容は必ずセットで確認してください。
まとめ
住宅ローン選びは、表示金利の比較から一歩進んで、諸費用を年率に換算した「実質金利(APR)」で並べ直すことで精度が上がります。ポイントは3つです。
- 差がつくのは事務取扱手数料・保証料・団信。登記費用などの実費は決め手になりにくい。
- 同じ銀行の中でも手数料タイプで総コストの出方が変わる。借入額を当てはめて実額に直す。
- 金利とAPRのギャップは商品の性格を映す。ギャップが小さい商品は費用構造が読みやすい。
金利・手数料・保証料・団信の条件は改定されることがあります。最終的な判断の前に、各金融機関の公式サイトで最新の条件をご確認ください。