
「住宅ローンの変動金利は、これからどうなるのか」。マイホームの購入や借り換えを検討するうえで、多くの人が気になるテーマです。長く続いた超低金利は転換点を迎え、日銀の利上げが短期プライムレートを通じて変動金利へ実際に波及し始めています。この記事では、変動金利がこれまでどう動いてきたのかを公表データで振り返ったうえで、2026年9月時点で各機関が示している見通しを、中立の立場で横並びに整理します(金利や見通しは時点で変わるため、最新情報は各金融機関・公式でご確認ください)。
変動金利はこれまでどう動いてきたか
変動金利は、金利動向に応じて住宅ローン金利が半年ごとに見直される金利タイプです。見直しリスクがある分、多くの金融機関で当初の適用金利が最も低くなりやすく、長い低金利時代に大きなメリットを受けられる選択肢として人気を集めてきました。
変動金利は、銀行が優良企業へ短期で貸し出す際の基準となる「短期プライムレート」(短プラ)を目安に決められます。この短プラは2009年から2024年8月ごろまで年1.475%で据え置かれ、2016年のマイナス金利政策の下でもほとんど動きませんでした。この間、10年固定やフラット35などの長期固定金利が大きく下がる一方で、変動金利は低い水準で安定して推移してきたのが特徴です。
住宅金融支援機構の住宅ローン利用者調査(2026年1月調査・2026年2月20日公表)では、変動型を選んだ人が75.0%と依然として多数派です(前回2025年4月調査の79.0%から4.0ポイント低下)。低金利メリットを重視して変動を選ぶ人が多い一方、今後1年間の金利が「現状よりも上昇する」と答えた人は73.7%(前回比+8.0ポイント)にのぼり、金利上昇を意識して固定を検討する動きも少しずつ出てきています。
転換点は短期プライムレートの上昇にあらわれている
変動金利の環境が変わったことは、短プラの推移を見るといちばんはっきりします。日銀が公表する主要行の短期プライムレートは、15年近く動かなかった水準から、この2年で段階的に切り上がりました。
| 適用開始 | 短期プライムレート(主要行) |
|---|---|
| 〜2024年9月1日 | 年1.475% |
| 2024年9月2日〜 | 年1.625% |
| 2025年3月3日〜 | 年1.875% |
| 2026年2月2日〜 | 年2.125% |
| 2026年8月3日〜 | 年2.375% |
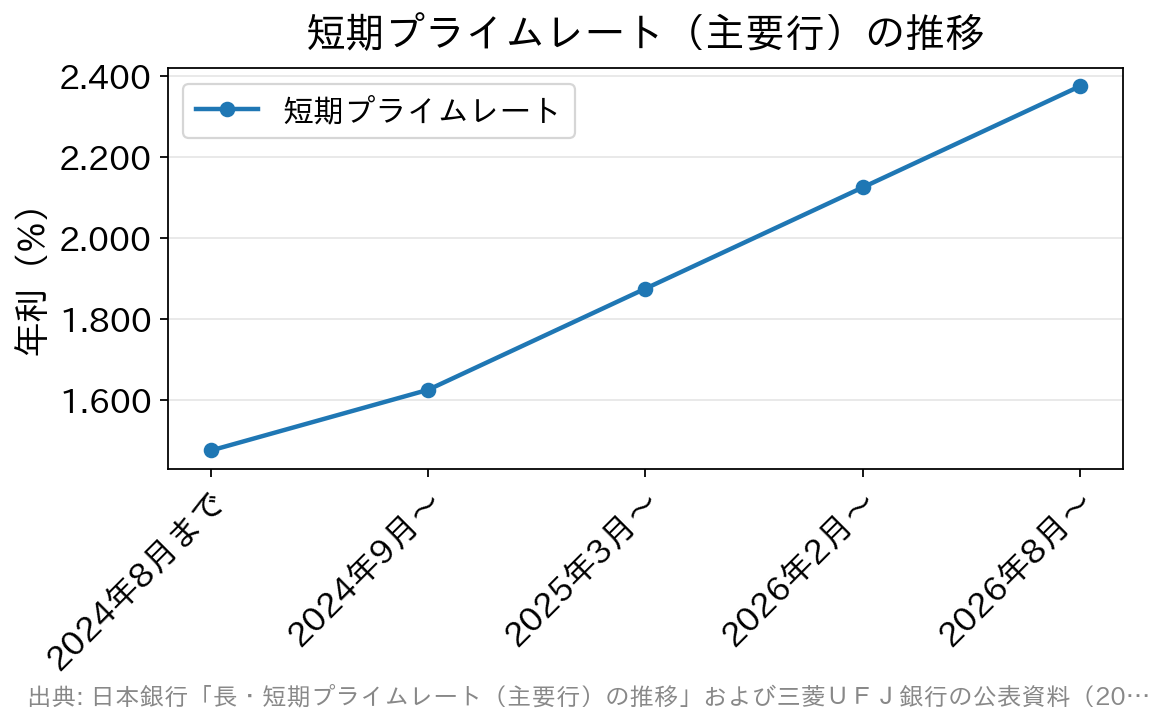
直近では、三菱UFJ銀行とみずほ銀行が2026年8月3日に短プラを年2.125%から年2.375%へ0.250%引き上げ、すでに適用が始まっています(両行公式サイトで確認)。約2年で合計0.900%の上昇です。「変動金利はほとんど動かない」という前提は、少なくともいったんは崩れたと考えておくのが現実的でしょう。
日銀の政策金利はここまで上がった
短プラを動かしている大元が、日銀の政策金利です。マイナス金利解除以降の流れを整理すると次のとおりです。
| 時期 | 日銀の決定内容 |
|---|---|
| 2024年3月19日 | マイナス金利政策を解除 |
| 2024年7月31日 | 政策金利の誘導水準を0.25%程度へ引き上げ |
| 2025年1月24日 | 0.5%程度へ引き上げ |
| 2025年12月19日 | 0.75%程度へ引き上げ |
| 2026年6月16日 | 1.0%程度へ引き上げ(約31年ぶりの水準) |
その後、2026年7月30日・31日の金融政策決定会合では政策金利は据え置かれました。次回の金融政策決定会合は2026年9月17日・18日で、結果は18日に公表されます。会合でどのような判断がなされるかは決まっていないため、この記事では結論を先取りせず、確定している事実と各機関の見方を分けて整理します。
実際の金利水準としては、2026年9月時点で三菱UFJ銀行の変動金利(新規・最優遇)が年1.195%(店頭表示金利 年3.375%)、三井住友銀行が年1.525%となっています。一方でみずほ銀行・りそな銀行・SBI新生銀行などは9月の変動金利を据え置いており、「大手行が一斉に上げた」というより、銀行ごとにタイミングと幅が分かれているのが実情です。
【結論】今後の変動金利の見通し
今後の金利は誰にも正確には予測できませんが、複数の機関の見方を整理すると、当面は「これまでのような据え置きではなく、緩やかな上昇を織り込む局面」に入ったといえます。主な見方は次のとおりです(いずれも各機関の予想・見解であり、断定ではありません)。
| 見方(出典・時点) | 今後の変動金利についての見解 |
|---|---|
| 三菱UFJ銀行 (公式コラム・2026年9月2日) | 日銀は段階的な利上げを継続する方針であり、今後も追加利上げの動きに応じて変動金利の上昇が続く可能性がある |
| ダイヤモンド不動産研究所 (2026年9月) | 日銀は年内にあと1〜2回の利上げをするとの見方。2026年内の変動金利は年1.25%程度まで上昇すると考えておくとよい |
| モゲチェック(MFS) (2026年8月4日更新) | 2026年6月の利上げの影響は2026年10月に最も顕著に現れ、多くの銀行が変動金利の基準金利を年0.250%程度引き上げる可能性が高い |
ポイントは、日銀の利上げが続けば短プラを通じて変動金利も上がりやすい一方、その速度や到達水準は経済・物価情勢によって変わるということです。急激な上昇が確実というわけでもありません。金利が緩やかに動くことを前提に、返済計画に余裕を持たせておくという考え方が現実的でしょう。
なお、基準金利が引き上げられても、返済中の人の毎月返済額にすぐ反映されるわけではありません。反映は基準日を経てから、早くても数か月後で、元利均等返済で5年ルールが適用される場合は返済額そのものが5年間据え置かれます。詳しくは住宅ローンの金利推移・金利動向は?や住宅ローン金利の動向と予測もあわせて参考にしてください。
「ネット銀行がいちばん安い」という前提は崩れつつある
比較検討をするうえで見逃せない変化がもう一つあります。住宅ローン比較サービスのモゲチェック(MFS)が公表している住宅ローン金利インデックス(2026年9月)では、変動金利の平均が次のようになりました。
| 銀行グループ | 変動金利の平均(2026年9月) |
|---|---|
| 地方銀行 | 年1.227% |
| メガバンク | 年1.248% |
| ネット銀行 | 年1.292% |
地方銀行がもっとも低く、ネット銀行がもっとも高いという順序で、同社は「ここ数年間で初めて見られる逆転現象」としています。長らく「ネット銀行=最安」という前提で書かれてきた比較記事は、この点で見直しが必要になっています。
ただしこれはグループ別の平均値であって、個別の銀行の適用金利ではありません。事務手数料・保証料・団信の内容・審査基準・繰上返済の条件によって総コストは変わるため、「地銀が安いから地銀にすべき」と単純化はできません。グループではなく個々の商品で比較するのが基本です。
あわせて同インデックスでは、10年固定(メガバンク)が年3.840%、フラット35が年3.460%とされ、フラット35と変動金利の差は年2.230%と集計開始(2018年1月)以降で最大水準になっています。変動が上がっているとはいえ、固定との差はむしろ開いている——この事実も、金利タイプを選ぶうえで押さえておきたいところです。
金利上昇局面で押さえておきたい3つの備え
見通しを気にするより先に、手元でできる備えがあります。
1. まず自分の契約内容を把握する。適用金利がいくらか、金利の見直しが毎月型か年2回型か、返済方法が元利均等か元金均等か。これらは「ご返済のお知らせ」や返済予定表、インターネットバンキングで確認できます。ここが分からないままでは、借り換えの検討も試算もできません。
2. 繰り上げ返済と貯蓄でそなえる。住宅ローンの利息は元金にかかるため、残高を減らしておくことは金利上昇への有効な備えになります。ただし手元資金が減るため、教育費など将来の支出も見据えて無理のない範囲で行いましょう。
3. 固定金利・ミックスも比較の土俵に載せる。金利変動をこまめに追うのが負担なら、最初から固定金利を選ぶという判断もあります。変動と固定を組み合わせる「ミックスローン」を用意している銀行もあり、たとえばSBI新生銀行は固定と変動を組み合わせられるミックスローンを提供しています。返済額を抑えつつ金利上昇リスクも一定程度抑えるという中間的な選び方ができるのは、比較検討の幅を広げてくれる選択肢です(取扱条件は各行公式サイトでご確認ください)。
よくある質問
Q. 変動金利はこれから必ず上がりますか?
A. 日銀の利上げと短プラの引き上げにより上昇圧力はかかっていますが、上昇の速度や幅は今後の経済・物価情勢次第で、各機関の見方も分かれています。「必ずこうなる」と断定はできないため、複数のシナリオを想定して備えるのが安全です。
Q. 今から借りるなら変動と固定のどちらがよいですか?
A. 一概には言えません。当初の返済額を抑えたいなら変動、金利上昇リスクを避けて返済額を確定させたいなら固定が向きます。2026年9月時点では変動と全期間固定の金利差が集計開始以来の最大水準まで開いているため、「固定にすると当初いくら返済額が増えるか」と「変動が何%上がったら逆転するか」の両方を試算したうえで、家計に無理のない方を選ぶことが大切です。
Q. すでに変動金利で借りています。いま固定に変えるべきですか?
A. 借入残高・残り期間・現在の適用金利によって答えは変わります。残高が少なく残り期間も短いなら、金利が上がっても総額への影響は限定的です。逆に借りたばかりで残高が大きいほど影響は大きくなります。金利タイプの変更は借入中の銀行でできる場合があり、他行への借り換えでは諸費用がかかります。まず現在の適用金利を確認し、シミュレーションで比較してから判断しましょう。
Q. 金利の見通しはどこで確認すればよいですか?
A. 日銀の金融政策決定会合の結果(日本銀行公式サイト)と、契約中・検討中の金融機関の公式サイトが基本です。予想を出しているのは民間の調査機関や比較サービスで、公的な決定ではありません。この記事で紹介した見方も出典と時点を明記していますので、判断材料の一つとしてご覧ください。
最後に、最新の変動金利を確認しておきましょう。ぜひご自身に合った住宅ローン選びにご活用ください。
変動金利比較表/
| 変動金利比較表 | |||
|---|---|---|---|
| No | 銀行名 | 変動金利 | 特徴 |
| 1 | SBI新生銀行 | 年1.340% | ハイパー預金金利優遇プログラム適用時 |
| 2 | PayPay銀行 | 年1.580%(全期間引下型) | 日本初のネット銀行(旧ジャパンネット銀行)。来店不要・ネット完結・電子契約で利便性も抜群。 ※借入総額が、物件購入価格および建築請負価格の合計額に対して90%以内のお客さまが対象です。 ※本優遇を受ける場合は、諸費用、事務手数料も自己負担となります。 |
| 3 | ソニー銀行 (変動セレクト住宅ローン) | 年1.847% | オリコン顧客満足度上位常連。無料の疾病保障も魅力。 ※2023年11月1日からのお借り入れ分について、新規購入での物件の購入価格を超えてお借り入れの場合は、金利が年0.05%上乗せになります |
| 4 | イオン銀行 | 年1.040%※1 | イオングループでの買い物がいつでも5%オフ |
| ※この表の金利は定期的に更新されるため、記事本文と更新タイミングが異なる場合があります。 | |||
※1 物件価格の80%以内でお借入れの場合